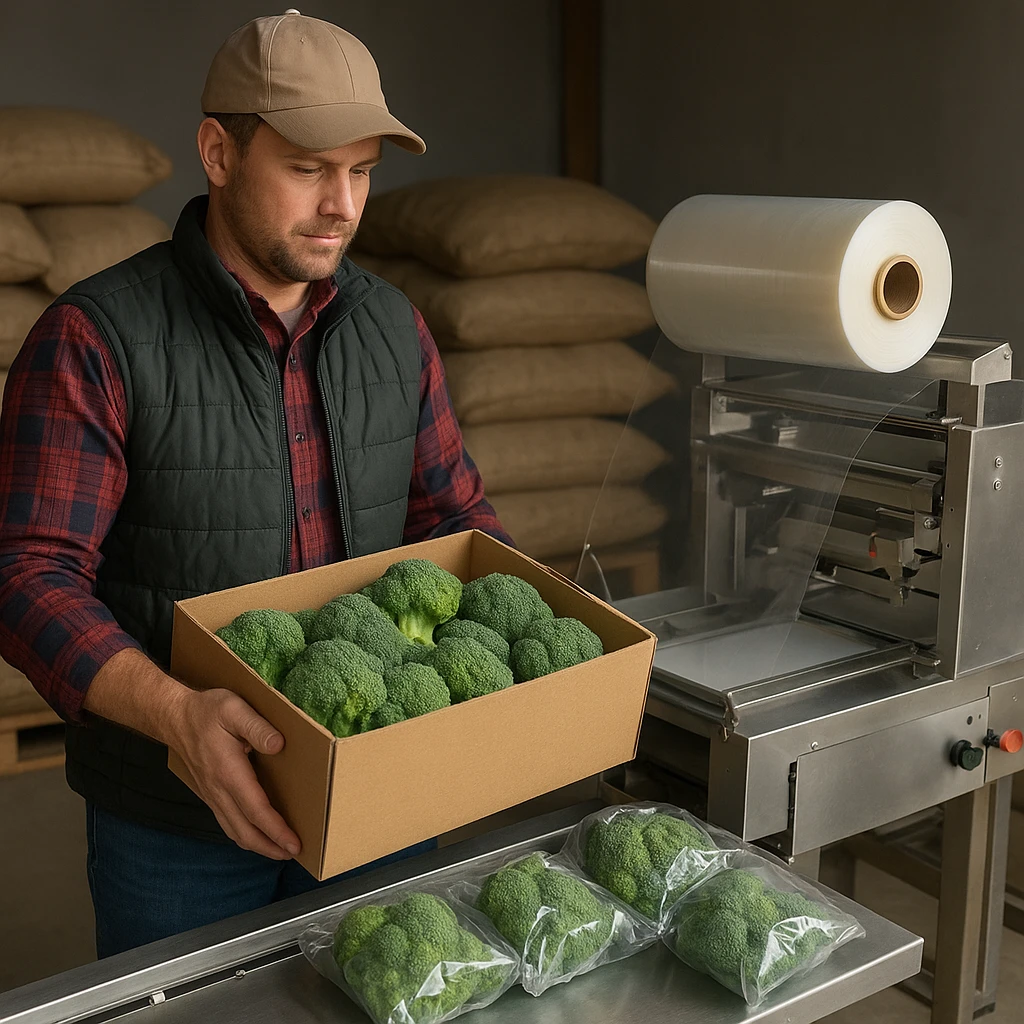
Inwestycja w profesjonalne urządzenia do pakowania warzyw to dla wielu gospodarstw rolnych krok milowy w stronę wyższej rentowności, lepszej współpracy z sieciami handlowymi oraz uniezależnienia się od pośredników. Kluczową barierą pozostaje jednak finansowanie – szczególnie gdy mówimy o liniach pakujących, sortownikach optycznych, wagopakowarkach czy automatach etykietujących, których koszt często liczony jest w setkach tysięcy złotych. Właściwie dobrany kredyt lub leasing dla rolników może zadecydować o konkurencyjności gospodarstwa na wiele lat.
Specyfika finansowania zakupu urządzeń do pakowania warzyw
Zakup linii pakującej warzywa różni się istotnie od zakupu typowego ciągnika czy prostego sprzętu polowego. Urządzenia pakujące są sercem łańcucha dostaw – od ich wydajności, niezawodności i jakości pracy zależy możliwość wejścia do sieci handlowych, utrzymania stałych kontraktów i stabilnych cen skupu. Dlatego też instytucje finansowe traktują tego typu inwestycje jako projekty rozwojowe, a nie tylko wymianę parku maszynowego.
Kluczowe jest, by rolnik rozumiał, że kredyt lub leasing na urządzenia pakujące nie jest wyłącznie kosztem, lecz narzędziem do generowania dodatkowego dochodu. Nowoczesna linia umożliwia m.in.:
- pakowanie w różne formaty (worki, tacki, skrzynki, flow-pack), zgodnie z wymaganiami odbiorców;
- dokładne ważenie i etykietowanie, co pozwala wejść we współpracę z sieciami marketów;
- ograniczenie kosztów robocizny i mniejszą zależność od sezonowych pracowników;
- zmniejszenie strat powstałych podczas sortowania i załadunku;
- ułatwienie spełnienia wymogów jakościowych i sanitarno-higienicznych (HACCP, GLOBALG.A.P.).
To wszystko przekłada się na wyższe marże, możliwość sprzedaży pod marką własną gospodarstwa lub grupy producenckiej oraz długoterminową stabilność. W efekcie banki oraz firmy leasingowe znacznie chętniej finansują projekty, które są częścią szerszego planu rozwoju gospodarstwa, niż pojedyncze zakupy niepowiązane z konkretną strategią.
Kredyt dla rolników na zakup urządzeń do pakowania warzyw
Kredyt inwestycyjny dla rolników pozostaje jednym z najpopularniejszych sposobów finansowania zakupu nowoczesnych urządzeń pakujących. W praktyce występuje w kilku odmianach, różniących się nie tylko oprocentowaniem, ale również sposobem zabezpieczenia, długością okresu finansowania oraz możliwością łączenia z dopłatami i programami unijnymi.
Kredyty komercyjne i preferencyjne – podstawowe różnice
Rolnik planujący zakup pakowarki, sortownika czy kompletnej linii technologicznej może skorzystać z kredytu:
- komercyjnego – udzielanego bezpośrednio przez bank, bez dopłat do oprocentowania;
- preferencyjnego – z dopłatami z ARiMR lub innych instytucji, zwykle o niższym koszcie odsetkowym.
Kredyt komercyjny jest szybciej dostępny i mniej sformalizowany. Bank ocenia przede wszystkim zdolność kredytową gospodarstwa, historię spłat i wartość zabezpieczeń (hipoteka, zastaw rejestrowy na maszynach, przewłaszczenie). Zaleta to elastyczność – łatwiej dopasować harmonogram spłat do sezonowości dochodów, a także łączyć kredyt z innymi formami finansowania, np. dopłatami inwestycyjnymi.
Kredyt preferencyjny, choć korzystniejszy cenowo, wymaga zwykle spełnienia bardziej restrykcyjnych warunków, m.in. co do wielkości gospodarstwa, profilu produkcji czy zgodności inwestycji z programami rozwoju obszarów wiejskich. Procedury są dłuższe, ale w zamian rolnik może uzyskać znacznie niższe oprocentowanie lub częściowe umorzenie odsetek, co przy inwestycjach liczonych w setkach tysięcy złotych ma duże znaczenie.
Jak bank ocenia inwestycję w urządzenia pakujące?
Instytucja finansowa przy kredycie na urządzenia do pakowania warzyw bierze pod uwagę nie tylko dotychczasowe wyniki gospodarstwa, lecz również realność biznesplanu. Z tego względu warto przygotować:
- opis obecnej i planowanej skali produkcji (tony rocznie, struktura upraw);
- listę obecnych i potencjalnych odbiorców (skupy, przetwórnie, sieci handlowe);
- wyliczenia kosztów pakowania przed i po inwestycji (robocizna, straty, logistyka);
- analizę przychodów – wyższą cenę za towar pakowany vs. luzem;
- scenariusze ryzyka (gorszy plon, utrata kontraktu, wzrost kosztów energii).
Im lepiej udokumentowany wpływ urządzenia na wynik gospodarstwa, tym większa szansa na akceptację wniosku oraz korzystniejsze warunki kredytu. Banki coraz częściej wymagają także potwierdzenia, że sprzęt pochodzi od sprawdzonego producenta, posiada serwis w Polsce oraz dostęp do części zamiennych. Ułatwia to ocenę ryzyka przestojów linii i ewentualnych problemów ze spłatą rat przy awarii.
Parametry kredytu a specyfika produkcji warzyw
Warzywnictwo charakteryzuje się wysoką sezonowością przychodów i uzależnieniem od warunków pogodowych. Dlatego przy wyborze kredytu warto negocjować takie elementy jak:
- karencja w spłacie kapitału – przynajmniej na czas montażu linii i pierwszego sezonu;
- możliwość sezonowego przesunięcia wyższych rat na miesiące sprzedaży głównej części produkcji;
- okres finansowania dopasowany do trwałości urządzeń (8–10 lat dla kompletnych linii pakujących);
- opcje wcześniejszej spłaty bez nadmiernych opłat;
- walutę kredytu – zwykle PLN, chyba że gospodarstwo ma stałe przychody w euro.
Przy liniach pakujących, które często działają w trybie dwuzmianowym przez kilkanaście lat, zbyt krótki okres kredytowania wymusza wysokie raty i obniża bezpieczeństwo finansowe. Z kolei okres zbyt długi może podnosić łączny koszt odsetek. Optymalny balans zależy od stabilności kontraktów na zbyt oraz stopnia wykorzystania urządzeń poza głównym sezonem (np. pakowanie warzyw przechowalnianych, usługowe pakowanie dla innych gospodarstw).
Najczęstsze błędy przy zaciąganiu kredytu na urządzenia pakujące
Rolnicy planujący inwestycję w urządzenia pakujące często popełniają powtarzalne błędy, które podnoszą koszt finansowania lub wręcz narażają gospodarstwo na problemy ze spłatą rat:
- niedoszacowanie całkowitych kosztów inwestycji (transport, montaż, szkolenia, modernizacja hali, przyłącza energetyczne);
- brak rezerwy finansowej na pierwsze miesiące funkcjonowania linii (testy, docieranie sprzętu, ewentualne poprawki);
- zbyt optymistyczne założenia co do cen sprzedaży warzyw pakowanych;
- pomijanie kosztów serwisu i przeglądów okresowych w projekcjach finansowych;
- brak zbieżności między harmonogramem spłat a cyklem produkcji i sprzedaży.
Uniknięcie takich błędów podnosi szansę na akceptację wniosku kredytowego i znacząco poprawia stabilność gospodarstwa po zakończeniu inwestycji.
Leasing dla rolników jako alternatywa finansowania linii pakujących
Leasing dla rolników zdobywa w ostatnich latach rosnącą popularność, szczególnie przy zakupie nowoczesnych, droższych technologii. Firmy leasingowe chętnie finansują zarówno pojedyncze urządzenia (np. wagopakowarki, etykieciarki), jak i kompletne linie sortująco–pakujące. Dla wielu gospodarstw jest to atrakcyjna alternatywa wobec kredytu inwestycyjnego z kilku powodów.
Leasing operacyjny a finansowy – na czym polega różnica?
Podstawową kwestią jest wybór rodzaju leasingu. W uproszczeniu:
- leasing operacyjny – urządzenie pozostaje własnością leasingodawcy przez cały okres umowy, a rolnik korzysta z niego w zamian za raty leasingowe; na końcu istnieje możliwość wykupu za ustaloną cenę końcową;
- leasing finansowy – sprzęt jest amortyzowany po stronie leasingobiorcy, a po spłacie praktycznie automatycznie staje się jego własnością.
W praktyce rolnicy częściej wybierają leasing operacyjny przy urządzeniach, które szybko się starzeją technologicznie (np. zaawansowane systemy wizyjne i sortowania optycznego). Leasing finansowy jest popularny przy mniej skomplikowanych maszynach, gdzie kluczowa jest finalna własność po zakończeniu spłaty.
Zalety leasingu przy finansowaniu urządzeń pakujących
Do najczęściej wymienianych zalet leasingu w odniesieniu do zakupu linii pakujących należą:
- mniejszy wymóg zabezpieczeń osobistych – kluczowym zabezpieczeniem jest sam przedmiot leasingu;
- szybsza decyzja niż w przypadku klasycznego kredytu inwestycyjnego;
- możliwość finansowania nawet gospodarstw o krótszej historii kredytowej;
- często korzystniejsze warunki przy zakupie fabrycznie nowych urządzeń od partnerów leasingodawcy;
- elastyczne ustalanie wartości początkowej opłaty (wpłaty własnej) i wartości końcowego wykupu;
- łatwiejsza wymiana lub rozbudowa linii po zakończeniu umowy.
Dla gospodarstw rozwijających się dynamicznie leasing staje się narzędziem, które pozwala nie blokować nadmiernie kapitału własnego w jednej inwestycji. To szczególnie istotne przy planach późniejszej rozbudowy: dokupienia modułów myjących, sorterów do innych gatunków warzyw, czy automatycznych paletyzatorów.
Na co zwrócić uwagę przy wyborze leasingu dla rolnika?
Choć leasing często bywa prezentowany jako prostszy i tańszy od kredytu, każda umowa wymaga dokładnej analizy. Przy finansowaniu urządzeń do pakowania warzyw kluczowe jest zwrócenie uwagi na:
- okres leasingu – zbyt krótki podnosi raty, zbyt długi może prowadzić do spłacania urządzenia, które technologicznie się zestarzało;
- warunki serwisu i ubezpieczenia – kto ponosi koszty napraw i przeglądów, jaki jest standard ubezpieczenia majątkowego;
- możliwość wprowadzania modyfikacji w linii (rozbudowa, integracja z innymi systemami);
- koszty wcześniejszego zakończenia umowy – istotne w razie zmiany profilu produkcji;
- warunki wykupu – jaka jest wartość końcowa i czy jest ona korzystna w kontekście przewidywanej wartości rynkowej urządzenia.
Nie bez znaczenia jest także wybór leasingodawcy. Firmy wyspecjalizowane w finansowaniu maszyn rolniczych i urządzeń przetwórczych lepiej rozumieją sezonowość branży, a często współpracują z producentami sprzętu, co ułatwia procedury i negocjacje cenowe.
Jak przygotować gospodarstwo do inwestycji w linię pakującą – perspektywa finansowa i praktyczna
Sam wybór formy finansowania nie wystarczy, by inwestycja w urządzenia pakujące okazała się sukcesem. Kluczowe jest całościowe przygotowanie gospodarstwa – zarówno pod kątem ekonomicznym, jak i organizacyjnym. To etap, na którym dobrze zaplanowany kredyt lub leasing może stać się narzędziem budowania silnej pozycji rynkowej, a nie obciążeniem blokującym rozwój.
Analiza rentowności inwestycji – najważniejsze wskaźniki
Przed złożeniem wniosku warto wykonać własną analizę opłacalności inwestycji. W przypadku urządzeń do pakowania warzyw szczególnie istotne są:
- różnica w cenie sprzedaży warzyw luzem i pakowanych (zł/kg);
- oczekiwany wolumen sprzedaży towaru pakowanego (tony rocznie);
- koszt jednostkowy pakowania (energia, opakowania, robocizna, serwis);
- oszczędności wynikające ze zmniejszenia strat i braków jakościowych;
- możliwość świadczenia usług pakowania dla innych producentów.
Wskaźnikiem, na który zwracają uwagę zarówno doradcy finansowi, jak i sami rolnicy, jest okres zwrotu z inwestycji. Dla kompletnej linii pakującej przyjmuje się zwykle, że rozsądny czas to 5–7 lat, choć przy wyjątkowo korzystnych kontraktach może być krótszy. Jeżeli z wyliczeń wynika dłuższy okres zwrotu, warto rozważyć albo ograniczenie zakresu inwestycji, albo poszukanie dodatkowych źródeł przychodu, np. wspólne wykorzystanie linii w ramach grupy producentów.
Integracja inwestycji z innymi programami wsparcia
Finansowanie zakupu urządzeń pakujących nie musi ograniczać się wyłącznie do kredytu czy leasingu. Często najbardziej korzystnym rozwiązaniem jest połączenie kilku instrumentów, np.:
- dotacja inwestycyjna z PROW lub programu regionalnego pokrywająca część kosztów netto urządzeń;
- kredyt na wkład własny lub część nieobjętą dofinansowaniem;
- leasing na dodatkowe moduły linii kupowane w późniejszym etapie.
Takie podejście pozwala obniżyć zadłużenie i ograniczyć ryzyko finansowe, przy zachowaniu dostępu do nowoczesnych technologii. Warto przy tym pamiętać, że procedury związane z dotacjami unijnymi są czasochłonne – dlatego harmonogram zakupu, montażu i rozruchu linii pakującej powinien być ściśle skoordynowany z etapami naboru wniosków i wypłaty środków.
Organizacja pracy z wykorzystaniem linii pakujących
Nowoczesne urządzenia do pakowania warzyw wymagają także odpowiedniego przygotowania organizacyjnego. Nawet najlepiej dobrane finansowanie nie zrekompensuje błędów w logistyce czy zarządzaniu personelem. Do najważniejszych kwestii należą:
- dostosowanie infrastruktury – odpowiednia hala, posadzka, dostęp do energii elektrycznej, oświetlenie, wentylacja;
- przeszkolenie pracowników z obsługi maszyn, zasad BHP oraz norm jakościowych;
- opracowanie procedur mycia, dezynfekcji i konserwacji urządzeń;
- zapewnienie płynności dostaw surowca do linii (organizacja zbioru, transportu z pola lub przechowalni);
- wdrożenie systemów rejestracji partii (traceability), szczególnie istotnych przy sprzedaży do sieci.
W wielu przypadkach dobrze zaplanowana organizacja pracy skraca realny okres zwrotu z inwestycji, zwiększając wykorzystanie linii poza głównym sezonem. Niektóre gospodarstwa rozszerzają ofertę o pakowanie warzyw kupowanych od innych producentów, co pozwala lepiej wykorzystać moce przerobowe i szybciej spłacić kredyt lub leasing.
Negocjacje z bankiem lub firmą leasingową – praktyczne wskazówki
Po przygotowaniu analizy finansowej i planu organizacyjnego można przejść do rozmów z instytucjami finansowymi. Aby poprawić swoją pozycję negocjacyjną, warto:
- przygotować dokumentację w sposób przejrzysty, z czytelnymi założeniami i wskaźnikami finansowymi;
- porównać minimum trzy oferty kredytu lub leasingu, biorąc pod uwagę nie tylko oprocentowanie, ale i wszystkie opłaty dodatkowe;
- wskazać konkretne zabezpieczenia oraz zapas płynności finansowej na okres rozruchu inwestycji;
- wykorzystać konkurencję między bankami/leasingodawcami do negocjacji marży;
- przedstawić referencje od dotychczasowych kontrahentów lub grup producenckich, z którymi się współpracuje.
Instytucje finansowe bardziej ufają rolnikom, którzy traktują inwestycję jako element długoterminowej strategii niż jako jednorazowy zakup. Zaprezentowanie planu rozwoju gospodarstwa na kolejne lata, z uwzględnieniem rosnącego udziału warzyw pakowanych w całkowitej sprzedaży, może przełożyć się na lepsze warunki finansowania.
FAQ – najczęściej zadawane pytania o kredyt i leasing na urządzenia do pakowania warzyw
Czy lepiej wziąć kredyt, czy leasing na linię pakującą warzywa?
Wybór między kredytem a leasingiem zależy od sytuacji finansowej gospodarstwa, priorytetów podatkowych oraz planowanego czasu użytkowania urządzeń. Kredyt jest korzystny, gdy zależy nam na pełnej własności od początku oraz możliwości elastycznego wcześniejszego spłacenia zobowiązania. Leasing sprawdza się przy szybszej amortyzacji technologicznej sprzętu, mniejszej konieczności zabezpieczeń oraz chęci zachowania większej płynności finansowej. W praktyce warto porównać całkowity koszt obu rozwiązań przy tych samych parametrach i założeniach produkcyjnych.
Jakie dokumenty są potrzebne do uzyskania kredytu na urządzenia pakujące?
Zakres dokumentów zależy od banku, ale zwykle obejmuje podstawowe dane identyfikacyjne gospodarstwa, zaświadczenia o posiadaniu gruntów, historię przychodów z ostatnich lat, informacje o dotychczasowych zobowiązaniach kredytowych oraz opis planowanej inwestycji. W przypadku większych projektów niezbędny jest także szczegółowy biznesplan z wyliczeniem kosztów, projekcją przychodów i analizą ryzyka. Bank może poprosić o umowy lub listy intencyjne od odbiorców, którym sprzedawane będą warzywa pakowane. Dobrze przygotowany zestaw dokumentów przyspiesza proces decyzyjny i zwiększa szansę na uzyskanie finansowania na korzystnych warunkach.
Czy małe gospodarstwo warzywnicze ma szansę na leasing linii pakującej?
Wbrew obawom wielu rolników, także mniejsze gospodarstwa mogą uzyskać leasing na urządzenia pakujące, o ile projekt jest dobrze uzasadniony ekonomicznie. Firmy leasingowe zwracają uwagę nie tylko na wielkość areału, ale przede wszystkim na przewidywane przepływy pieniężne, stabilność sprzedaży oraz profil ryzyka. W przypadku małych gospodarstw dobrym rozwiązaniem bywa współdzielenie linii w ramach grupy producenckiej lub spółdzielni, co poprawia wykorzystanie maszyn i obniża jednostkowy koszt rat. Kluczowa jest też wpłata własna – wyższy udział środków własnych może skompensować mniejszą skalę działania i ułatwić pozytywną decyzję leasingodawcy.
Na co zwrócić uwagę przy wyborze producenta urządzeń do pakowania pod kredyt lub leasing?
Instytucje finansowe preferują urządzenia renomowanych producentów, którzy zapewniają serwis w kraju, dostęp do części zamiennych oraz wsparcie techniczne. Przy wyborze dostawcy warto sprawdzić referencje z innych gospodarstw, czas reakcji serwisu oraz realną żywotność maszyn w trudnych warunkach użytkowania. Istotne są też koszty eksploatacji – pobór energii, zużycie materiałów eksploatacyjnych, zakres wymaganych przeglądów. Dobrym sygnałem jest możliwość przeprowadzenia testów urządzenia na próbkach własnego surowca. Bank czy leasingodawca chętniej sfinansuje sprzęt, który jest sprawdzony w podobnych gospodarstwach i ma udokumentowane efekty ekonomiczne.