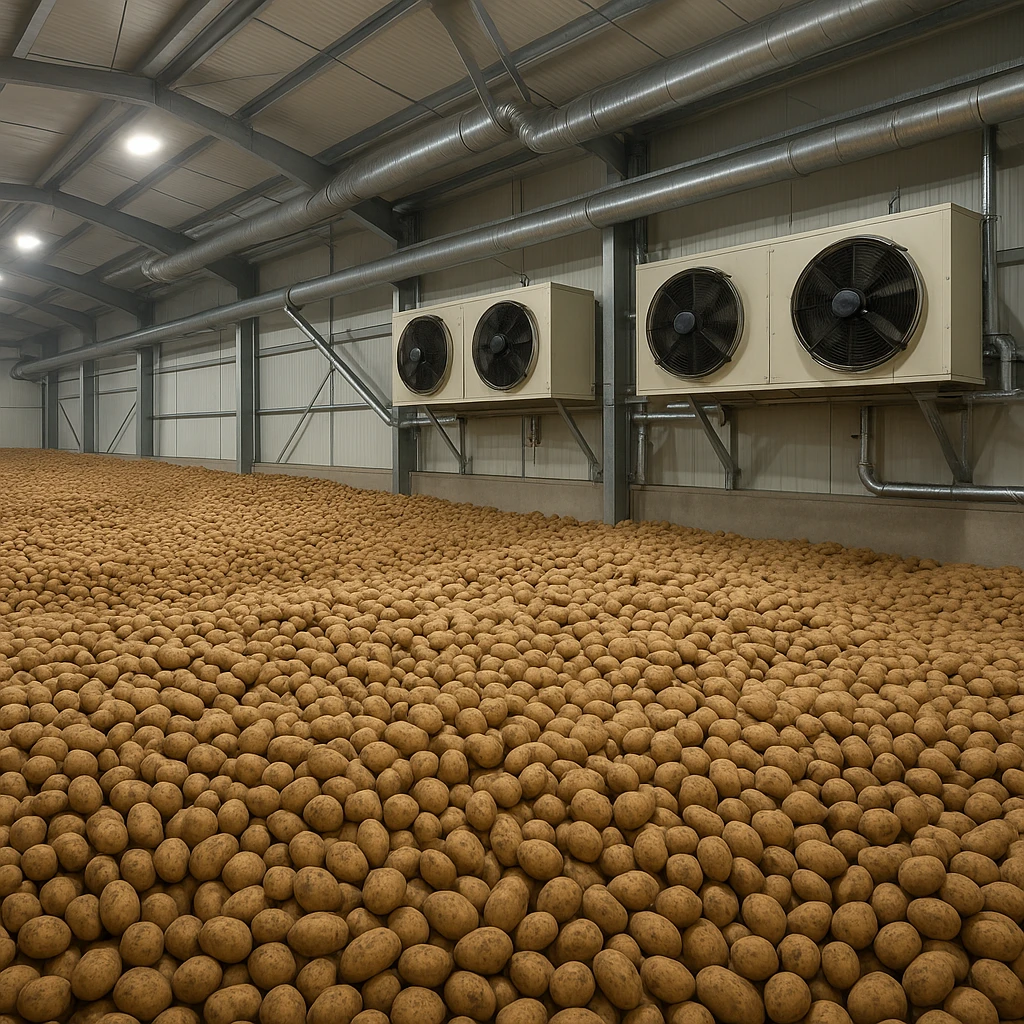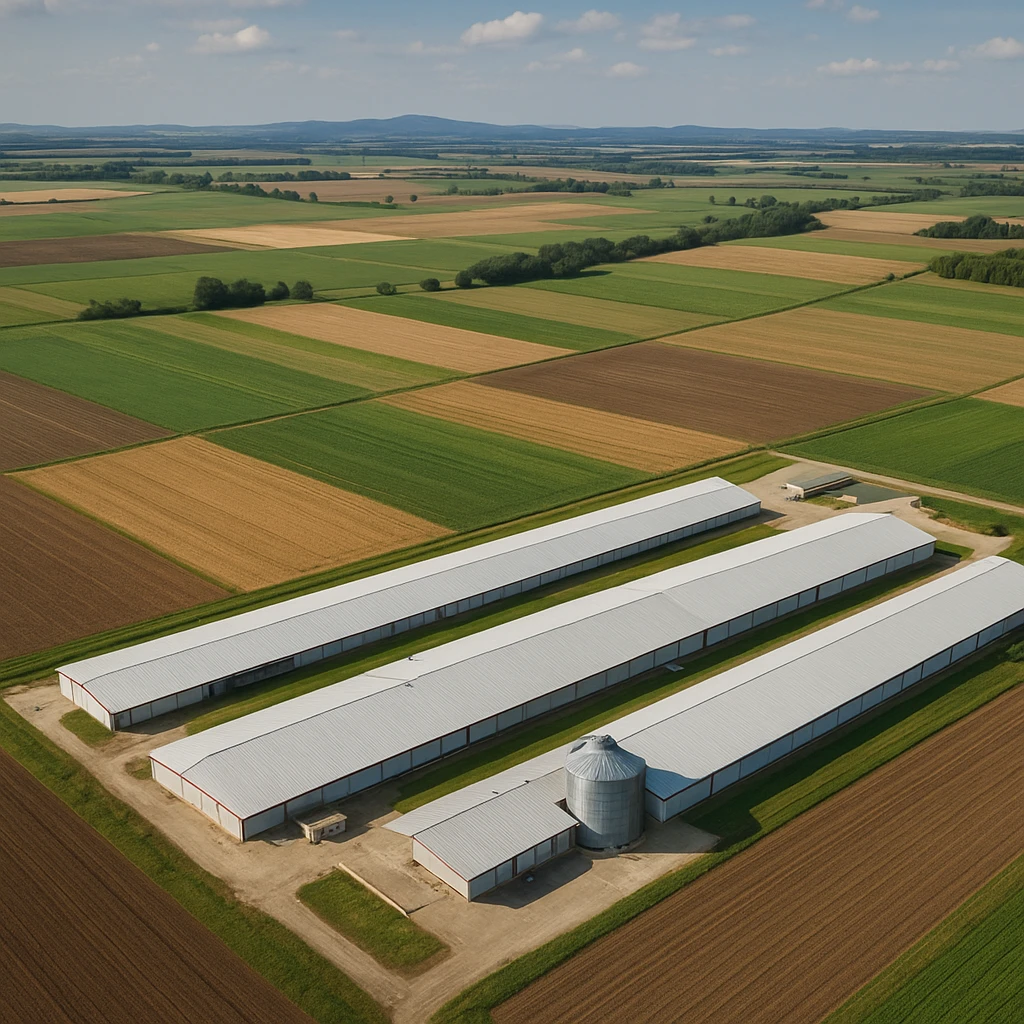
Kredyt na inwestycje w magazyny chłodnicze staje się jednym z kluczowych narzędzi rozwoju nowoczesnych gospodarstw rolnych oraz firm przetwórczych. Infrastruktura chłodnicza pozwala nie tylko wydłużyć okres sprzedaży plonów, ale także poprawić ich jakość, negocjować lepsze ceny i budować stabilną pozycję na rynku. Aby jednak taka inwestycja była opłacalna, trzeba umiejętnie dobrać źródła finansowania – przede wszystkim kredyty dla rolników oraz leasing dla rolników – i dopasować je do skali, profilu oraz sezonowości danego biznesu.
Znaczenie inwestycji w magazyny chłodnicze dla nowoczesnego gospodarstwa
Magazyny chłodnicze pełnią dziś funkcję strategicznej infrastruktury w sektorze rolno‑spożywczym. Umożliwiają wydłużenie okresu przechowywania warzyw, owoców, nabiału, mięsa czy produktów przetworzonych, minimalizując straty jakościowe i ilościowe. W efekcie rolnik lub przedsiębiorca nie musi wyprzedawać towaru zaraz po zbiorach, kiedy ceny są zwykle najniższe, lecz może wprowadzać go na rynek stopniowo, reagując na popyt i wahania cen.
W praktyce profesjonalny system chłodniczy staje się narzędziem zarządzania ryzykiem cenowym. Wysoka inflacja kosztów produkcji oraz nieprzewidywalność pogody wymuszają podejście bardziej biznesowe, gdzie rolnik działa jak menedżer aktywów. Magazyn chłodniczy to aktywo, które pozwala zwiększyć marżę, uśredniać przychody w czasie oraz poprawić płynność finansową gospodarstwa.
Inwestowanie w chłodnie ma również znaczenie w kontekście wymogów jakościowych i certyfikacyjnych. Coraz więcej sieci handlowych oraz odbiorców przemysłowych stawia warunek utrzymania określonego łańcucha chłodniczego, monitoringu temperatury i wilgotności, a także pełnej identyfikowalności produktu. Bez nowoczesnego zaplecza technologicznego rolnik może zostać wypchnięty z najbardziej rentownych kanałów zbytu.
Magazyny chłodnicze to nie tylko same komory chłodnicze. To również systemy sterowania, automatyka, izolacje, drzwi, doki przeładunkowe, instalacje fotowoltaiczne wspierające zasilanie, a nierzadko także integracja z systemami IT do zarządzania zapasami. Każdy z tych elementów wymaga finansowania, a ze względu na wysoką wartość projektu jednym z kluczowych narzędzi staje się kredyt inwestycyjny lub leasing.
Kredyty dla rolników na magazyny chłodnicze – rodzaje, zasady, wymagania
Dobrze dobrany kredyt dla rolnika pozwala rozłożyć w czasie obciążenie finansowe związane z budową lub modernizacją chłodni. Banki oferują dziś wyspecjalizowane produkty dla sektora agro, uwzględniające zarówno sezonowość przychodów, jak i specyficzne ryzyka branżowe. Kluczowe jest zrozumienie różnic pomiędzy rodzajami kredytów oraz ocena, który model najlepiej pasuje do planowanej inwestycji.
Kredyt inwestycyjny – fundament finansowania dużych chłodni
Kredyt inwestycyjny to klasyczna forma finansowania budowy nowych obiektów, rozbudowy istniejącej infrastruktury oraz zakupu maszyn i urządzeń. W przypadku magazynów chłodniczych może dotyczyć zarówno budynku, jak i wyposażenia technicznego – agregatów, regałów wysokiego składowania, instalacji sterujących.
Najważniejsze cechy kredytu inwestycyjnego dla rolników:
- okres finansowania nawet do 15–20 lat w przypadku inwestycji budowlanych,
- możliwość dopasowania harmonogramu spłat do sezonowości produkcji (np. raty wyższe po zbiorach),
- wymóg wniesienia wkładu własnego – zwykle od 10 do 30% wartości inwestycji,
- zabezpieczenie na nieruchomości, maszynach, cesji polis ubezpieczeniowych lub dopłatach ARiMR,
- często wymagany biznesplan oraz prognozy finansowe, uzasadniające opłacalność inwestycji.
Bank, analizując wniosek kredytowy, nie ocenia już wyłącznie historii gospodarstwa, ale przede wszystkim projekt jako przedsięwzięcie biznesowe. Dobrze przygotowane studium wykonalności, prognozy przychodów z tytułu przechowywania i sprzedaży towaru w późniejszym terminie oraz analiza rynku odbiorców zwiększają szansę na pozytywną decyzję kredytową.
Kredyt preferencyjny z dopłatami – szansa na niższe oprocentowanie
Dla sektora agro dostępne są również różne formy kredytów preferencyjnych, najczęściej z dopłatami do oprocentowania lub częściową gwarancją spłaty. W Polsce istotną rolę odgrywają tu programy realizowane we współpracy z ARiMR oraz BGK. Przy inwestycjach w magazyny chłodnicze warto sprawdzić aktualne linie kredytowe wspierające modernizację gospodarstw, inwestycje prośrodowiskowe oraz poprawę efektywności energetycznej.
Kredyt preferencyjny może zaoferować:
- niższe faktyczne oprocentowanie dzięki dopłatom do odsetek,
- możliwość dłuższego okresu karencji w spłacie kapitału,
- łatwiejszy dostęp do finansowania dzięki gwarancjom instytucji publicznych,
- premie modernizacyjne lub inwestycyjne w programach UE, które częściowo spłacają kredyt po zakończeniu inwestycji.
Warunkiem skorzystania z tych rozwiązań jest zwykle spełnienie określonych kryteriów: odpowiednia wielkość gospodarstwa, profil produkcji, realizacja celów środowiskowych (np. energooszczędne instalacje, odzysk ciepła z agregatów chłodniczych). Wniosek kredytowy powinien być wtedy powiązany z dokumentacją wymaganą przez dany program.
Kredyt obrotowy a finansowanie kosztów bieżących chłodni
Choć główna inwestycja w chłodnię zwykle finansowana jest kredytem inwestycyjnym lub leasingiem, warto pamiętać także o kredycie obrotowym. Koszty eksploatacji magazynu chłodniczego – energia elektryczna, serwis urządzeń, pracownicy, ubezpieczenia – bywają znaczące, zwłaszcza w pierwszych latach, kiedy obiekt nie pracuje jeszcze z pełnym obłożeniem.
Kredyt obrotowy może służyć:
- pokryciu sezonowego niedoboru gotówki,
- sfinansowaniu zakupu większej partii surowca do przechowania,
- zapewnieniu płynności przy dłuższych terminach płatności od odbiorców hurtowych.
W praktyce optymalny model to połączenie kilku instrumentów: kredytu inwestycyjnego (lub leasingu) na samą infrastrukturę chłodniczą oraz kredytu obrotowego do stabilizowania płynności w pierwszych sezonach funkcjonowania obiektu.
Najczęstsze wymagania banków wobec rolników inwestujących w chłodnie
Przy kredycie na magazyny chłodnicze bank zwykle oczekuje od rolnika lub firmy:
- udokumentowanych dochodów z ostatnich lat (PIT, CIT, ewidencja przychodów),
- planów produkcji i sprzedaży na kolejne sezony z uwzględnieniem pojemności chłodni,
- wstępnych umów lub listów intencyjnych z odbiorcami (sieci handlowe, przetwórnie, eksporterzy),
- kosztorysu inwestorskiego oraz harmonogramu prac budowlano‑montażowych,
- dokumentów własności nieruchomości, na których ma powstać chłodnia.
Warto już na etapie planowania porozmawiać z doradcą bankowym specjalizującym się w rolnictwie. Taka osoba z reguły lepiej rozumie specyfikę cyklu produkcyjnego, może podpowiedzieć odpowiednią długość karencji oraz wytłumaczyć, jak bank patrzy na inwestycje w infrastrukturę chłodniczą, która nie generuje przychodów bezpośrednio, ale pośrednio zwiększa wartość sprzedaży plonów.
Leasing dla rolników na infrastrukturę chłodniczą – elastyczna alternatywa
Leasing dla rolników, kojarzony najczęściej z finansowaniem maszyn rolniczych, coraz częściej stosowany jest również przy inwestycjach w technologie magazynowania i chłodnictwa. Pozwala ograniczyć konieczność angażowania wysokiego wkładu własnego, a jednocześnie umożliwia szybkie uruchomienie nowej infrastruktury bez nadmiernego obciążania bilansu zobowiązaniami kredytowymi.
Co można wyleasingować w ramach inwestycji w magazyn chłodniczy
W zależności od polityki danej firmy leasingowej, przedmiotem leasingu mogą być:
- agregaty chłodnicze, sprężarki, skraplacze, parowniki,
- panele izolacyjne ścian i sufitów, drzwi chłodnicze, rampy przeładunkowe,
- regały magazynowe, wózki widłowe, systemy automatyzacji składowania,
- instalacje fotowoltaiczne zasilające magazyn,
- systemy monitoringu temperatury i zarządzania energią.
W praktyce konstrukcja leasingu może obejmować zintegrowany pakiet dostawy i montażu, przy czym leasingodawca nabywa urządzenia od dostawcy, a następnie oddaje je rolnikowi do użytkowania na określony czas. Po zakończeniu umowy korzystający może wykupić przedmiot za wartość końcową (leasing finansowy lub operacyjny) albo wymienić na nowszy sprzęt.
Leasing finansowy a leasing operacyjny – różnice istotne dla rolnika
Przy planowaniu inwestycji w chłodnię rolnik powinien znać podstawowe różnice pomiędzy leasingiem finansowym a operacyjnym:
- w leasingu finansowym środek trwały wchodzi do ewidencji korzystającego, amortyzacja leży po jego stronie, a umowa często zbliżona jest do pożyczki z rozłożonym wykupem,
- w leasingu operacyjnym przedmiot pozostaje własnością leasingodawcy przez cały okres trwania umowy, a opłaty leasingowe są dla rolnika kosztem uzyskania przychodu (w ramach zasad podatkowych obowiązujących dla danego typu działalności).
Wybór formy zależy od strategii podatkowej, długości planowanego użytkowania chłodni oraz planów ewentualnej modernizacji. Jeśli celem jest szybkie ujęcie wysokich kosztów w działalności, leasing operacyjny bywa korzystniejszy. Jeśli natomiast rolnik chce jak najszybciej stać się właścicielem infrastruktury i amortyzować ją we własnej ewidencji, często wybierze leasing finansowy.
Zalety leasingu w porównaniu z kredytem przy inwestycjach w chłodnie
Leasing charakteryzuje się kilkoma przewagami, szczególnie istotnymi przy rozbudowanych inwestycjach chłodniczych:
- mniejsza wymagana ilość zabezpieczeń osobistych – kluczowe zabezpieczenie stanowi przedmiot leasingu,
- często krótsza i prostsza procedura decyzyjna niż w przypadku klasycznego kredytu inwestycyjnego,
- możliwość finansowania nawet do 100% wartości netto urządzeń,
- elastyczne harmonogramy dostosowane do sezonowości działalności rolnej,
- łatwiejsze planowanie wymiany technologii na nowszą po zakończeniu umowy.
Z perspektywy bilansowej leasing może również poprawiać wskaźniki zadłużenia (w zależności od rodzaju leasingu i zasad rachunkowości), co w przyszłości ułatwi zaciągnięcie kolejnych zobowiązań, np. na rozbudowę powierzchni magazynowej czy zakup nowych linii sortująco‑pakujących.
Na co zwrócić uwagę przy wyborze oferty leasingowej
Podpisując umowę leasingową na infrastrukturę chłodniczą, rolnik powinien dokładnie przeanalizować:
- wysokość opłaty wstępnej i harmonogram rat,
- koszty dodatkowe – ubezpieczenia, prowizje, opłaty za zgody na modyfikacje,
- zapisy dotyczące serwisu i przeglądów technicznych,
- warunki wykupu końcowego i własności urządzeń po zakończeniu umowy,
- możliwość rozszerzenia przedmiotu leasingu o kolejne moduły chłodni w trakcie trwania umowy.
Doświadczeni leasingodawcy współpracujący z branżą rolniczą oferują często doradztwo techniczne przy wyborze odpowiednich urządzeń oraz pomagają w uzgodnieniach z dostawcą technologii chłodniczej. To istotne wsparcie, zwłaszcza przy pierwszej inwestycji w bardziej zaawansowany system magazynowania.
Jak zaplanować i sfinansować magazyn chłodniczy – praktyczny przewodnik dla rolnika
Skuteczne pozyskanie kapitału na magazyn chłodniczy wymaga połączenia wiedzy technicznej z finansową. Należy realnie oszacować nie tylko koszt budowy, ale przede wszystkim przyszłe przepływy pieniężne. Dobrze przygotowany projekt to taki, który jasno pokazuje, jakie korzyści ekonomiczne przyniesie możliwość przechowywania plonów i ich sprzedaży w bardziej optymalnym momencie rynkowym.
Analiza potrzeb – punkt wyjścia przed wyborem kredytu lub leasingu
Przed rozmową z bankiem lub firmą leasingową warto odpowiedzieć sobie na kilka kluczowych pytań:
- jaki jest profil produkcji gospodarstwa (owoce, warzywa, zboża, nabiał, mięso),
- jak długo planujemy przechowywać produkty i w jakich warunkach,
- czy chłodnia będzie wykorzystywana wyłącznie na własne potrzeby, czy również do usługowego przechowywania dla innych gospodarstw,
- jaką pojemność magazynową faktycznie potrzebujemy, aby nie przepłacić za zbyt duży obiekt ani nie zablokować rozwoju zbyt małym magazynem,
- jakie mamy już istniejące źródła zbytu i czy chłodnia realnie poprawi warunki negocjacji z odbiorcami.
W praktyce opłacalna chłodnia to taka, której obłożenie zbliża się do maksimum zaprojektowanej pojemności w kluczowych okresach. Warto przeanalizować kilka scenariuszy wykorzystania (realistyczny, ostrożny, optymistyczny) i sprawdzić, jak będzie się kształtowała zdolność do obsługi długu w każdym z nich.
Struktura finansowania – połączenie kredytu, leasingu i środków własnych
Rzadko kiedy całą inwestycję w magazyn chłodniczy finansuje się tylko jednym instrumentem. Optymalna struktura może wyglądać następująco:
- kredyt inwestycyjny na część budowlaną obiektu (hale, fundamenty, instalacje ogólnobudowlane),
- leasing na urządzenia chłodnicze, regały, wózki widłowe i pozostałe wyposażenie ruchome,
- środki własne oraz ewentualne dotacje lub premie inwestycyjne na pokrycie wkładu własnego i części kosztów kwalifikowanych.
Taki model pozwala skrócić czas realizacji projektu, zmniejszyć jednostkowe obciążenie kredytem w jednym banku oraz zwiększyć elastyczność podatkową. Dodatkowo, korzystając z leasingu, rolnik może szybciej wymieniać kluczowe komponenty chłodni na bardziej energooszczędne, co ma znaczenie przy wysokich cenach energii.
Minimalizowanie ryzyka – jak nie przepłacić za kredyt i leasing
Aby inwestycja w chłodnię była bezpieczna finansowo, warto zwrócić uwagę na kilka elementów:
- negocjacja marż i prowizji – różnice pomiędzy ofertami banków mogą być znaczące w skali długiej umowy,
- analiza ryzyka stopy procentowej – rozważenie częściowego oprocentowania stałego lub instrumentów zabezpieczających,
- dobór okresu kredytowania tak, aby rata nie przekraczała bezpiecznej części przepływów pieniężnych generowanych przez inwestycję,
- porównanie kosztów energii przy różnych technologiach chłodniczych i klasach efektywności urządzeń,
- uwzględnienie w budżecie rezerwy na nieprzewidziane wydatki budowlane i serwisowe.
Warto także rozważyć ubezpieczenie od ryzyk pogodowych oraz wahań plonów, co pośrednio chroni zdolność do obsługi rat. Bez stabilnej produkcji trudno bowiem wykorzystać pełen potencjał magazynu chłodniczego.
Porady praktyczne przy ubieganiu się o finansowanie
Aby zwiększyć szanse na uzyskanie korzystnych warunków kredytu lub leasingu, rolnik powinien:
- przygotować spójny pakiet dokumentów: biznesplan, analizy rynku, kosztorysy, wyceny dostawców technologii,
- skonsultować się z doradcą podatkowym w celu optymalnego rozdzielenia inwestycji pomiędzy kredyt i leasing,
- sprawdzić dostępność dotacji i programów preferencyjnych, które mogą częściowo spłacić kapitał,
- opracować wariantowy harmonogram spłat, uwzględniający możliwe opóźnienia w realizacji inwestycji i pierwszych przychodach,
- negocjować kluczowe parametry umowy, a nie akceptować pierwszej przedstawionej oferty.
Profesjonalny partner finansowy, posiadający doświadczenie w obsłudze rolników, często jest w stanie zaproponować rozwiązania, o których inwestor na początku w ogóle nie myślał – np. wydłużoną karencję w spłacie, połączone finansowanie kilku obiektów, czy preferencyjne warunki ubezpieczenia urządzeń chłodniczych.
FAQ – najczęstsze pytania o kredyt i leasing na magazyny chłodnicze
Jakie dokumenty są potrzebne, aby uzyskać kredyt na magazyn chłodniczy dla rolnika?
Bank wymaga najczęściej potwierdzenia prowadzenia działalności rolniczej (np. zaświadczenia z ewidencji producentów), dokumentów finansowych z ostatnich lat (PIT, CIT, eższa księgowość), planu inwestycji z kosztorysem oraz harmonogramem, a także dokumentów własności gruntów i pozwoleń budowlanych. Dodatkowo warto przygotować prognozy przychodów pokazujące, jak chłodnia przełoży się na wyższe ceny sprzedaży plonów i poprawę płynności finansowej.
Czy małe gospodarstwo może skorzystać z leasingu na urządzenia chłodnicze?
Tak, małe gospodarstwa coraz częściej są klientami firm leasingowych, o ile prowadzą zarejestrowaną działalność i mogą udokumentować minimalny poziom przychodów. W praktyce istotne jest, aby wartość inwestycji była adekwatna do skali biznesu. Leasingodawca ocenia ryzyko na podstawie historii płatniczej, posiadanych aktywów oraz potencjału rozwoju. Niewielka chłodnia modułowa finansowana leasingiem może być dobrym etapem przejściowym przed większą inwestycją.
Czym różni się kredyt inwestycyjny od leasingu przy finansowaniu chłodni?
Kredyt inwestycyjny polega na tym, że rolnik sam kupuje i staje się właścicielem chłodni, a bank finansuje część kosztów, zabezpieczając się hipoteką lub zastawem. W leasingu właścicielem urządzeń jest leasingodawca, a rolnik tylko je użytkuje i spłaca raty. Po zakończeniu umowy może wykupić sprzęt lub go wymienić. Leasing często wymaga mniej zabezpieczeń osobistych i może być podatkowo bardziej elastyczny, natomiast kredyt daje pełną kontrolę nad majątkiem od początku.
Jak ocenić, czy inwestycja w magazyn chłodniczy będzie opłacalna?
Kluczowe jest porównanie kosztów budowy, finansowania oraz eksploatacji chłodni z dodatkowymi przychodami, które wygeneruje możliwość późniejszej sprzedaży plonów. Należy policzyć, jak bardzo można podnieść średnią cenę sprzedaży dzięki magazynowaniu oraz o ile spadną straty jakościowe i ilościowe. Warto stworzyć kilka scenariuszy: ostrożny, realistyczny i optymistyczny. Jeśli rata kredytu lub leasingu mieści się bezpiecznie w przepływach pieniężnych nawet przy ostrożnym wariancie, inwestycja ma solidne podstawy.
Czy można łączyć kredyt preferencyjny, leasing i dotacje przy jednej inwestycji?
Tak, w wielu przypadkach możliwe jest połączenie kredytu preferencyjnego na część budowlaną, leasingu na urządzenia oraz dotacji lub premii inwestycyjnej pokrywającej część wkładu własnego. Wymaga to jednak starannego zaplanowania struktury finansowania i dopasowania jej do regulaminów poszczególnych programów. Instytucje finansujące zwykle oczekują przedstawienia pełnego montażu finansowego już na etapie wniosku, dlatego warto skorzystać z pomocy doradcy, który zna specyfikę rolniczych projektów inwestycyjnych.