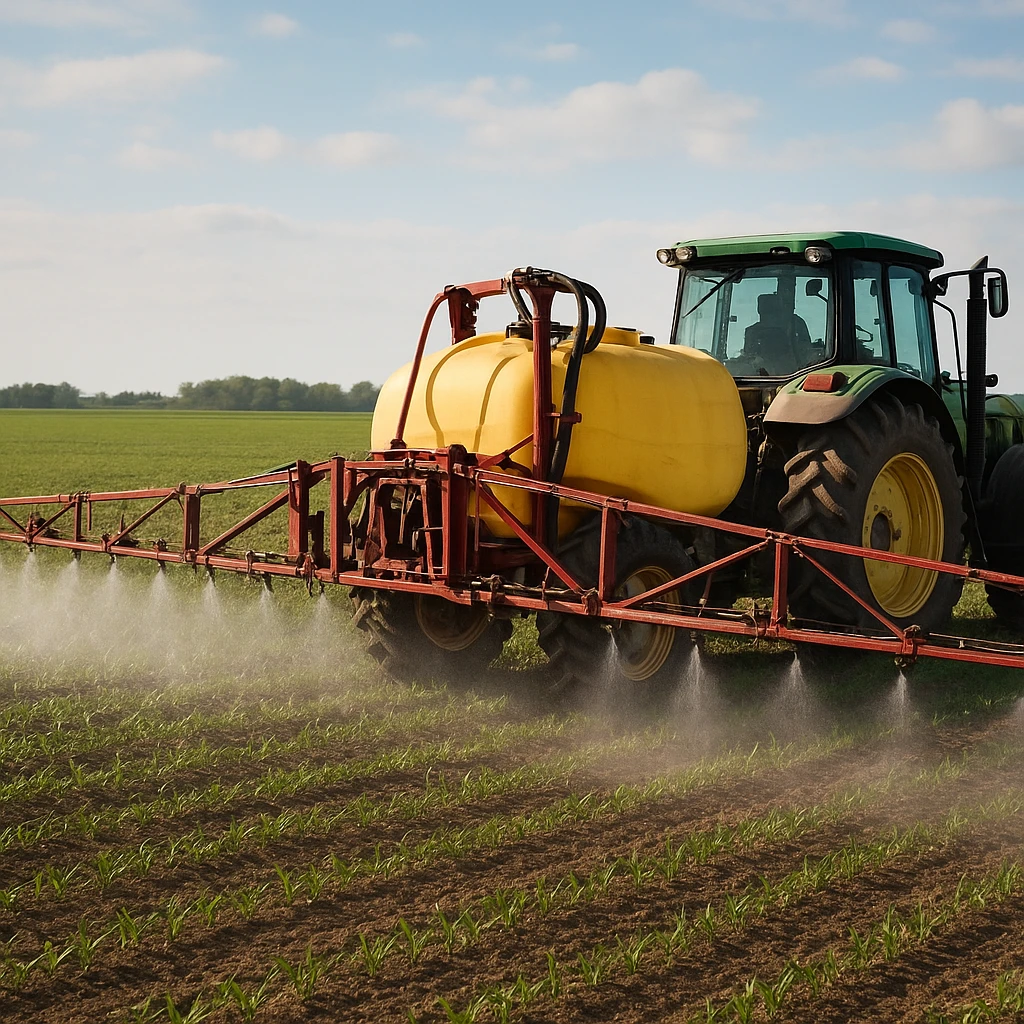
Leasing opryskiwacza zawieszanego coraz częściej staje się kluczowym narzędziem finansowania w nowoczesnym gospodarstwie rolnym. Dostęp do nowoczesnej technologii ochrony roślin bez konieczności jednorazowego wydawania dużej kwoty pozwala poprawić efektywność, bezpieczeństwo i wyniki ekonomiczne produkcji. Rolnicy, którzy umiejętnie łączą leasing z kredytami dla rolników oraz programami pomocowymi, mogą szybciej modernizować park maszynowy, optymalizować podatki i lepiej zarządzać płynnością finansową. Poniższy artykuł w sposób ekspercki omawia najważniejsze aspekty leasingu opryskiwacza zawieszanego, różne formy finansowania dla rolnictwa, a także praktyczne porady przydatne przy negocjowaniu umów.
Leasing opryskiwacza zawieszanego – istota, zalety i ryzyka
Opryskiwacz zawieszany to dla wielu gospodarstw podstawowa maszyna do ochrony roślin. Umożliwia precyzyjne dawkowanie środków ochrony roślin, nawozów dolistnych i biostymulatorów. Nowoczesne modele wyposażone są w systemy sekcji automatycznych, kontrolę znosu, komputery sterujące, a często również w rozwiązania rolnictwa precyzyjnego. Taki sprzęt bywa jednak kosztowny, dlatego leasing jest naturalną alternatywą dla zakupu za gotówkę lub tradycyjnego kredytu inwestycyjnego.
Leasing opryskiwacza zawieszanego polega na tym, że firma leasingowa kupuje maszynę wybraną przez rolnika, a następnie oddaje ją do użytkowania w zamian za ustaloną miesięczną lub kwartalną ratę. Po zakończeniu umowy rolnik może wykupić opryskiwacz, przedłużyć umowę lub zdać maszynę i wziąć nowszy model. Taka konstrukcja pozwala dopasować poziom rat do sezonowości przychodów gospodarstwa oraz do przewidywanej żywotności technicznej maszyny.
Podstawową przewagą leasingu nad zakupem gotówkowym jest ochrona płynności. Zakup opryskiwacza za kilkadziesiąt czy kilkaset tysięcy złotych jednorazowo może ograniczyć możliwość zakupu środków do produkcji, nawozów, paliwa czy materiału siewnego. Rozłożenie kosztu w czasie stabilizuje budżet i pozwala zachować rezerwę finansową na nieprzewidziane wydatki lub wahania plonów.
Dodatkową zaletą leasingu jest możliwość częstszej wymiany sprzętu na nowszy. Postęp technologiczny w opryskiwaczach jest bardzo szybki – pojawiają się nowe dysze ograniczające znos, lepsze rozwiązania do regulacji ciśnienia, systemy prowadzenia równoległego czy nawet automatyczne dostosowywanie dawki do prędkości jazdy. Zamiast eksploatować przestarzały opryskiwacz przez kilkanaście lat, rolnik może co kilka lat przejść na nową generację urządzeń, co przekłada się na wyższą precyzję zabiegów, niższe zużycie środków i mniejsze ryzyko przekroczeń pozostałości w plonach.
Ryzykiem leasingu jest z kolei zobowiązanie długoterminowe. Niekorzystna koniunktura, susza, choroby roślin czy spadek cen skupu mogą utrudnić regulowanie rat. Dlatego tak ważne jest realistyczne planowanie struktury finansowania, oparte na kilkuletniej analizie dochodowości gospodarstwa i uwzględnieniu scenariuszy pesymistycznych. Umowy leasingu zawierają często liczne opłaty dodatkowe: inicjalne, administracyjne, za zmiany harmonogramu, a także ubezpieczenie i serwis. Przed podpisaniem kontraktu trzeba je szczegółowo przeanalizować.
Warto mieć świadomość, że leasingodawcy oceniają nie tylko wartość zabezpieczenia, lecz także wiarygodność rolnika: historię kredytową, wysokość dopłat bezpośrednich, stabilność dochodów i strukturę majątku. Dobrze przygotowany wniosek, wynikający z rzetelnego biznesplanu, znacząco zwiększa szanse na uzyskanie korzystnych warunków finansowania.
Rodzaje leasingu i praktyczne aspekty finansowania opryskiwacza
Decydując się na leasing opryskiwacza zawieszanego, rolnik musi wybrać formę leasingu, okres trwania umowy, wysokość wpłaty własnej oraz parametry wykupu. Najczęściej spotykane na rynku są dwie główne odmiany: leasing operacyjny i leasing finansowy. Każda z nich ma inne skutki podatkowe i księgowe, a także różną konstrukcję własnościową.
Leasing operacyjny oznacza, że opryskiwacz pozostaje własnością leasingodawcy przez cały okres umowy, a rolnik korzysta z niego jak z wynajmowanego środka trwałego. Raty leasingowe zalicza się zwykle w całości do kosztów uzyskania przychodu, co jest istotne podatkowo dla gospodarstw prowadzących księgi rachunkowe lub podatkowe księgi przychodów i rozchodów. Po zakończeniu leasingu możliwy jest wykup maszyny za z góry ustaloną kwotę, często kilka–kilkanaście procent wartości początkowej.
Leasing finansowy ma bliżej do klasycznego kredytu. Od początku umowy opryskiwacz zaliczany jest do majątku rolnika, a on dokonuje odpisów amortyzacyjnych. Raty składają się z części kapitałowej i odsetkowej; do kosztów podatkowych trafiają głównie odsetki i amortyzacja. Wykup po zakończeniu umowy jest symboliczny lub maszyna przechodzi na własność automatycznie. Ta forma bywa korzystna dla rolników planujących długotrwałe użytkowanie opryskiwacza bez szybkiej wymiany na nowszy model.
Przed wyborem rodzaju leasingu warto przeanalizować indywidualną sytuację: formę rozliczania podatku dochodowego, wysokość innych kosztów, planowane inwestycje oraz strategię rozwoju gospodarstwa. Część rolników bardziej skorzysta z szybkiego zaliczania rat do kosztów, inni – z możliwości intensywnej amortyzacji sprzętu.
Kluczowe parametry umowy leasingu opryskiwacza zawieszanego obejmują:
- wysokość wkładu własnego (czynsz inicjalny) – im wyższy, tym niższe raty, ale większe obciążenie na starcie;
- okres finansowania – najczęściej od 3 do 7 lat, dopasowany do przewidywanego czasu intensywnej eksploatacji;
- wysokość rat i ich częstotliwość – miesięczne, kwartalne, czasem sezonowe, dostosowane do cyklu produkcyjnego;
- wartość wykupu – wpływająca na łączny koszt umowy i plan wymiany sprzętu;
- koszty dodatkowe – ubezpieczenie, serwis, opłaty manipulacyjne, kary za wcześniejsze zakończenie.
Rolnik powinien zwrócić uwagę na kwestie ubezpieczenia opryskiwacza. Leasingodawca z reguły wymaga pełnego ubezpieczenia od kradzieży, ognia i innych zdarzeń losowych. Czasem narzuca konkretnego ubezpieczyciela, co bywa mniej korzystne cenowo. Warto negocjować możliwość wyboru oferty ubezpieczeniowej i dokładnie przeanalizować zakres ochrony, szczególnie przy maszynach o wysokiej wartości i intensywnie użytkowanych.
Istotnym elementem jest także dostosowanie parametrów technicznych opryskiwacza do realnych potrzeb gospodarstwa. Nadmierne przewymiarowanie (zbyt duża pojemność zbiornika, szerokość belki, nadmiar elektroniki niewykorzystywanej w praktyce) może niepotrzebnie podnosić raty leasingowe. Z kolei sprzęt zbyt prosty technicznie, bez możliwości precyzyjnego dawkowania i dokumentacji zabiegów, może ograniczać potencjał plonotwórczy i utrudniać spełnianie wymogów odbiorców oraz systemów jakości.
Leasing można też łączyć z różnymi formami dopłat i dotacji, np. w ramach programów modernizacji gospodarstw rolnych. Część mechanizmów dopuszcza współfinansowanie maszyn objętych leasingiem, pod warunkiem spełnienia określonych kryteriów własności i minimalnego okresu użytkowania. W takich sytuacjach niezbędna jest ścisła współpraca między rolnikiem, doradcą finansowym i instytucją przyznającą środki, aby prawidłowo skonstruować umowę.
Kredyty dla rolników a leasing – komplementarne narzędzia finansowania
Kredyty dla rolników pozostają drugim filarem finansowania inwestycji i bieżącej działalności w gospodarstwach. W praktyce dobrze zaplanowana struktura finansowa rzadko opiera się wyłącznie na jednym instrumencie. Leasing opryskiwacza zawieszanego można skutecznie łączyć z kredytem obrotowym, kredytem inwestycyjnym lub specjalnymi liniami preferencyjnymi z dopłatami do oprocentowania.
Kredyt inwestycyjny przydaje się, gdy oprócz opryskiwacza rolnik planuje inne przedsięwzięcia: budowę magazynów, modernizację parku maszynowego, zakup ziemi, instalacje nawadniające czy fotowoltaiczne. W takim scenariuszu część inwestycji można sfinansować kredytem, a sam opryskiwacz – leasingiem. Pozwala to rozdzielić strumienie spłaty, dostosować okresy kredytowania do trwałości poszczególnych aktywów i elastyczniej zarządzać obciążeniami.
Kredyt obrotowy natomiast wspiera sezonowe potrzeby gospodarstwa: zakup nawozów, środków ochrony roślin, pasz, paliwa czy materiału siewnego. Utrzymywanie dostępu do odnowialnej linii obrotowej w banku stanowi ważne zabezpieczenie na wypadek opóźnień w płatnościach od kontrahentów lub niespodziewanych wydatków. Połączenie stałej raty leasingowej za opryskiwacz z elastycznym limitem obrotowym zwiększa bezpieczeństwo finansowe gospodarstwa.
Specjalistyczne kredyty dla rolników, oferowane w ramach programów z dopłatami do oprocentowania lub gwarancjami instytucji publicznych, często charakteryzują się korzystniejszymi warunkami niż klasyczne kredyty komercyjne. Niższe oprocentowanie, dłuższy okres spłaty, możliwość karencji w spłacie kapitału czy wymóg niższych zabezpieczeń mogą uczynić kredyt równie atrakcyjnym jak leasing. Warto porównać realny koszt obu form finansowania, uwzględniając zarówno odsetki, jak i wykup lub wartość rezydualną maszyny.
Przy ocenie oferty kredytowej rolnik powinien patrzeć szerzej niż tylko na nominalne oprocentowanie. Istotne są prowizje przygotowawcze, ubezpieczenia, koszty wyceny majątku, wymagane zabezpieczenia (hipoteka, zastaw rejestrowy, poręczenia). Wysokie dodatkowe opłaty mogą znacząco podnieść całkowity koszt finansowania w porównaniu z leasingiem, który bywa bardziej transparentny kosztowo, choć również wymaga skrupulatnej analizy tabeli opłat.
Dla wielu gospodarstw optymalnym rozwiązaniem jest komplementarne wykorzystanie obu narzędzi: leasingu do finansowania maszyn o szybkim postępie technologicznym, takich jak opryskiwacze, ciągniki czy siewniki, oraz kredytów do finansowania inwestycji infrastrukturalnych o długim horyzoncie użytkowania. Taki podział poprawia elastyczność struktury zadłużenia i ułatwia negocjowanie warunków z instytucjami finansowymi.
W relacjach z bankami i firmami leasingowymi kluczowe znaczenie ma wiarygodność rolnika. Przejrzysta dokumentacja finansowa, regularne spłacanie zobowiązań, racjonalny poziom zadłużenia do dochodów oraz dobrze przygotowany biznesplan inwestycji istotnie zwiększają szansę na uzyskanie korzystnych warunków. Wieloletnia współpraca z jedną instytucją finansową potrafi zaowocować szybkim procesem decyzyjnym i lepszą ofertą, jednak zawsze warto porównać propozycje kilku podmiotów.
Porady praktyczne przy wyborze leasingu i kredytu na opryskiwacz zawieszany
Przy podejmowaniu decyzji o finansowaniu opryskiwacza zawieszanego warto zastosować kilka zasad zarządzania finansami gospodarstwa. Najpierw trzeba odpowiedzieć sobie na pytanie o realne potrzeby technologiczne. Inne wymagania będzie miał producent warzyw intensywnych, potrzebujący bardzo precyzyjnych i częstych zabiegów, a inne gospodarstwo zbożowe o dużych areałach i nieco mniejszej częstotliwości oprysków. Od tego zależy wybór szerokości belki, pojemności zbiornika, wyposażenia w elektronikę oraz ewentualnych opcji, takich jak prowadzenie GPS czy automatyczne zamykanie sekcji.
Następnie należy sporządzić prostą analizę zwrotu z inwestycji. Trzeba oszacować, o ile nowy opryskiwacz może obniżyć zużycie środków ochrony roślin, poprawić skuteczność zabiegów, ograniczyć straty plonu wynikające z chorób czy chwastów, a także w jakim stopniu ograniczy czas pracy i zużycie paliwa. W połączeniu z kosztami rat leasingowych lub kredytowych daje to większą przejrzystość decyzji. Dobrą praktyką jest przeliczenie opłacalności przy kilku scenariuszach cen i plonów, aby sprawdzić, czy inwestycja pozostaje racjonalna także przy mniej korzystnych warunkach rynkowych.
Przy negocjowaniu umowy leasingu warto poprosić o pełen harmonogram rat, wykupu oraz zestawienie wszystkich kosztów dodatkowych. Trzeba zwrócić uwagę, czy istnieją opłaty za wcześniejszą spłatę, za aneksowanie umowy, za zmianę ubezpieczyciela czy za przeniesienie praw z leasingu. Czasem nieco wyższa rata przy niższych opłatach dodatkowych może okazać się tańsza w całym okresie finansowania niż oferta z niższą ratą, ale z licznymi ukrytymi kosztami.
Bardzo ważnym elementem jest porównanie kilku ofert zarówno leasingu, jak i kredytu dla rolników. Należy zwrócić uwagę nie tylko na wysokość rat czy oprocentowanie, ale też na elastyczność umowy. Czy istnieje możliwość sezonowego dopasowania harmonogramu, karencji w spłacie kapitału, czasowego zawieszenia rat w przypadku klęski żywiołowej? Dla rolnictwa, silnie uzależnionego od pogody, taka elastyczność może być kluczowa.
Od strony technologicznej rolnik powinien dobrze zrozumieć specyfikę wybranego opryskiwacza. Warto omówić z doradcą technicznym lub przedstawicielem producenta kwestie regulacji belki, rodzaju dysz, filtrów, układów mieszania cieczy roboczej, łatwości czyszczenia oraz ergonomii obsługi. Opryskiwacz zawieszany musi być dobrze dopasowany do ciągnika pod względem mocy, udźwigu i rozkładu masy. Nieodpowiednio dobrane parametry mogą skutkować nadmiernym zużyciem sprzętu, problemami z trakcją lub bezpieczeństwem transportu po drogach publicznych.
Aspekty formalne obejmują również obowiązki związane z dokumentowaniem zabiegów. Nowoczesny opryskiwacz, wyposażony w terminal sterujący i rejestrujący parametry oprysku, może ułatwić prowadzenie ewidencji wymaganej przez inspekcje i odbiorców. Dla wielu gospodarstw, szczególnie produkujących na rynki wymagające certyfikacji, jest to argument przemawiający za inwestycją w wyższy poziom technologii i jednoczesne wykorzystanie leasingu do rozłożenia kosztu w czasie.
Nie można pominąć ryzyk prawnych i kontraktowych. Przed podpisaniem umowy leasingu lub kredytu należy dokładnie przeczytać wszystkie zapisy dotyczące obowiązków serwisowych, ubezpieczeniowych, użytkowania maszyny, a także konsekwencji opóźnień w spłacie. Warto zadać instytucji finansowej konkretne pytania: co się dzieje w przypadku poważnej awarii opryskiwacza, czy dopuszczalne jest jego czasowe wyłączenie z pracy, jak wygląda procedura w razie szkody całkowitej lub częściowej. Przejrzysta umowa minimalizuje ryzyko nieporozumień.
Rolnicy powinni również dbać o dywersyfikację źródeł finansowania i unikanie nadmiernej koncentracji zadłużenia w jednym banku lub firmie leasingowej. Zbyt duże uzależnienie od jednego podmiotu może ograniczać możliwość renegocjacji warunków lub zmiany oferty w przyszłości. Przemyślane korzystanie z kilku instytucji, przy zachowaniu kontroli nad łącznym poziomem zadłużenia, sprzyja stabilności finansowej.
Długofalowo najważniejszym efektem właściwie dobranego leasingu opryskiwacza zawieszanego oraz odpowiednio skrojonych kredytów dla rolników jest możliwość płynnego unowocześniania gospodarstwa. Regularna wymiana maszyn na efektywniejsze, bardziej precyzyjne i zgodne z aktualnymi wymaganiami środowiskowymi przekłada się na niższe koszty jednostkowe produkcji, wyższą jakość plonów i większą odporność na zmiany regulacyjne dotyczące stosowania środków ochrony roślin.
FAQ – najczęściej zadawane pytania o leasing opryskiwacza zawieszanego i kredyty dla rolników
Jakie dokumenty są zazwyczaj wymagane przy ubieganiu się o leasing opryskiwacza zawieszanego?
Firmy leasingowe standardowo proszą o dokumenty potwierdzające status rolnika, powierzchnię upraw, strukturę produkcji oraz historię finansową gospodarstwa. Może to obejmować zaświadczenia o dopłatach bezpośrednich, deklaracje podatkowe, wyciągi z konta oraz ewidencję przychodów i kosztów. Często wymagane są także podstawowe informacje o innych zobowiązaniach kredytowych, aby ocenić łączną zdolność zadłużeniową i ryzyko niewypłacalności.
Czy leasing opryskiwacza jest dostępny dla małych gospodarstw i młodych rolników?
Tak, wiele firm leasingowych ma specjalne oferty dla mniejszych gospodarstw oraz młodych rolników rozpoczynających działalność. Kluczowe jest jednak przedstawienie wiarygodnego planu produkcji oraz udokumentowanie źródeł spłaty rat, np. poprzez przewidywane dopłaty, umowy kontraktacyjne czy wcześniejsze doświadczenie zawodowe. Niektóre programy wsparcia młodych rolników pozwalają dodatkowo poprawić wkład własny lub zdolność kredytową, co ułatwia uzyskanie finansowania.
Czym różni się koszt całkowity leasingu od kosztu kredytu na opryskiwacz zawieszany?
Koszt leasingu obejmuje raty, opłatę wstępną, ewentualny wykup i inne opłaty, natomiast przy kredycie uwzględnia się odsetki, prowizje, ubezpieczenia i wycenę zabezpieczeń. W leasingu korzyścią bywa prostsze zabezpieczenie (maszyna pozostaje własnością leasingodawcy), natomiast w kredycie rolnik od razu staje się właścicielem opryskiwacza. Porównanie wymaga przeliczenia wszystkich kosztów na cały okres korzystania z maszyny, z uwzględnieniem podatków oraz planowanej wartości rezydualnej sprzętu.
Czy można sfinansować używany opryskiwacz zawieszany w leasingu lub kredytem rolniczym?
Tak, wiele instytucji finansowych dopuszcza leasing lub kredytowanie używanych opryskiwaczy, choć obowiązują zwykle dodatkowe warunki, np. limit wieku maszyny czy wymóg przeglądu technicznego. Finansowanie używanego sprzętu może być tańsze na starcie, ale okres kredytowania lub leasingu bywa krótszy, a oprocentowanie nieco wyższe niż przy nowych maszynach. Warto dokładnie ocenić stan techniczny opryskiwacza i porównać łączny koszt z potencjalnie dłuższym i stabilniejszym finansowaniem nowego modelu.
Jakie ryzyka trzeba uwzględnić, łącząc leasing opryskiwacza z innymi kredytami dla rolników?
Łączenie kilku form finansowania zwiększa elastyczność inwestycyjną, ale również podnosi poziom zadłużenia, co wymaga ścisłej kontroli przepływów pieniężnych. Kluczowe jest oszacowanie, czy gospodarstwo poradzi sobie ze spłatą wszystkich zobowiązań przy mniej korzystnych scenariuszach cen i plonów. Należy też pilnować terminów rat, warunków krzyżowych w umowach (cross-default) oraz wymagań dotyczących utrzymania wskaźników zadłużenia. Dobrą praktyką jest utrzymywanie rezerwy finansowej lub dostępu do elastycznej linii obrotowej na wypadek problemów.