Finansowanie zakupu maszyn do uprawy zbóż stało się jednym z kluczowych wyzwań w nowoczesnym rolnictwie. Z jednej strony rośnie presja na zwiększanie wydajności i ograniczanie kosztów, z drugiej – ceny kombajnów, siewników, ciągników i opryskiwaczy sięgają setek tysięcy złotych. Coraz więcej gospodarstw wybiera więc leasing lub specjalistyczne kredyty dla rolników, aby utrzymać płynność finansową, zoptymalizować podatki i szybciej modernizować park maszynowy.
Dlaczego leasing sprzętu do uprawy zbóż zyskuje na popularności
Leasing maszyn rolniczych, szczególnie przeznaczonych do produkcji zbóż, łączy w sobie elastyczność finansowania z przewidywalnością kosztów. Dla wielu gospodarstw jest to realna alternatywa dla zakupu za gotówkę czy klasycznego kredytu inwestycyjnego. Dzięki **leasingowi** rolnik może korzystać z nowoczesnych technologii bez konieczności zamrażania całego kapitału.
Kluczowe zalety leasingu dla rolników
-
Zachowanie płynności finansowej – wysoki jednorazowy wydatek na kombajn lub siewnik zostaje zastąpiony stałą ratą leasingową. Kapitał własny można przeznaczyć na nawozy, materiał siewny, środki ochrony roślin czy paliwo, co bezpośrednio wpływa na wynik ekonomiczny uprawy.
-
Elastyczne harmonogramy spłat – dla rolników specjalizujących się w zbożach szczególnie atrakcyjne są raty sezonowe, dopasowane do wpływów ze sprzedaży plonów. Wiele firm leasingowych oferuje raty roczne lub półroczne, z terminem przypadającym np. po żniwach.
-
Korzyści podatkowe – w leasingu operacyjnym cała rata (część kapitałowa i odsetkowa) może być ujmowana w kosztach uzyskania przychodu, co obniża podstawę opodatkowania. Dla dużych gospodarstw jest to jeden z głównych argumentów za wyborem tej formy finansowania.
-
Łatwiejsza modernizacja parku maszynowego – po zakończeniu umowy można maszynę wykupić, wymienić na nowszy model lub zawrzeć nową umowę. To istotne zwłaszcza w uprawie zbóż, gdzie wydajność i precyzja pracy kombajnów oraz siewników rośnie z każdą generacją sprzętu.
-
Niższe wymagania dotyczące zabezpieczeń – zasadniczym zabezpieczeniem jest sam przedmiot leasingu. Dla wielu rolników, którzy nie chcą obciążać hipoteki gospodarstwa, jest to rozwiązanie wygodniejsze niż tradycyjny kredyt.
Rodzaje leasingu maszyn do uprawy zbóż
W praktyce rolniczej stosowane są głównie dwa podstawowe typy: leasing operacyjny i finansowy. Wybór zależy od celu ekonomicznego, planu podatkowego oraz horyzontu inwestycji w sprzęt.
-
Leasing operacyjny – najczęściej wybierany przez gospodarstwa nastawione na systematyczną wymianę parku maszynowego. Maszyna pozostaje własnością leasingodawcy, a rolnik ujmuje raty leasingowe w kosztach. Po zakończeniu umowy istnieje możliwość wykupu sprzętu za ustaloną, zwykle niższą wartość końcową.
-
Leasing finansowy – traktowany księgowo bardziej jak kredyt. Odsetki stanowią koszt, a przedmiot leasingu jest amortyzowany przez korzystającego. Własność sprzętu przechodzi na rolnika automatycznie po spłacie ostatniej raty. Ten model bywa korzystny, gdy gospodarstwo chce mocniej wykorzystać **amortyzację**.
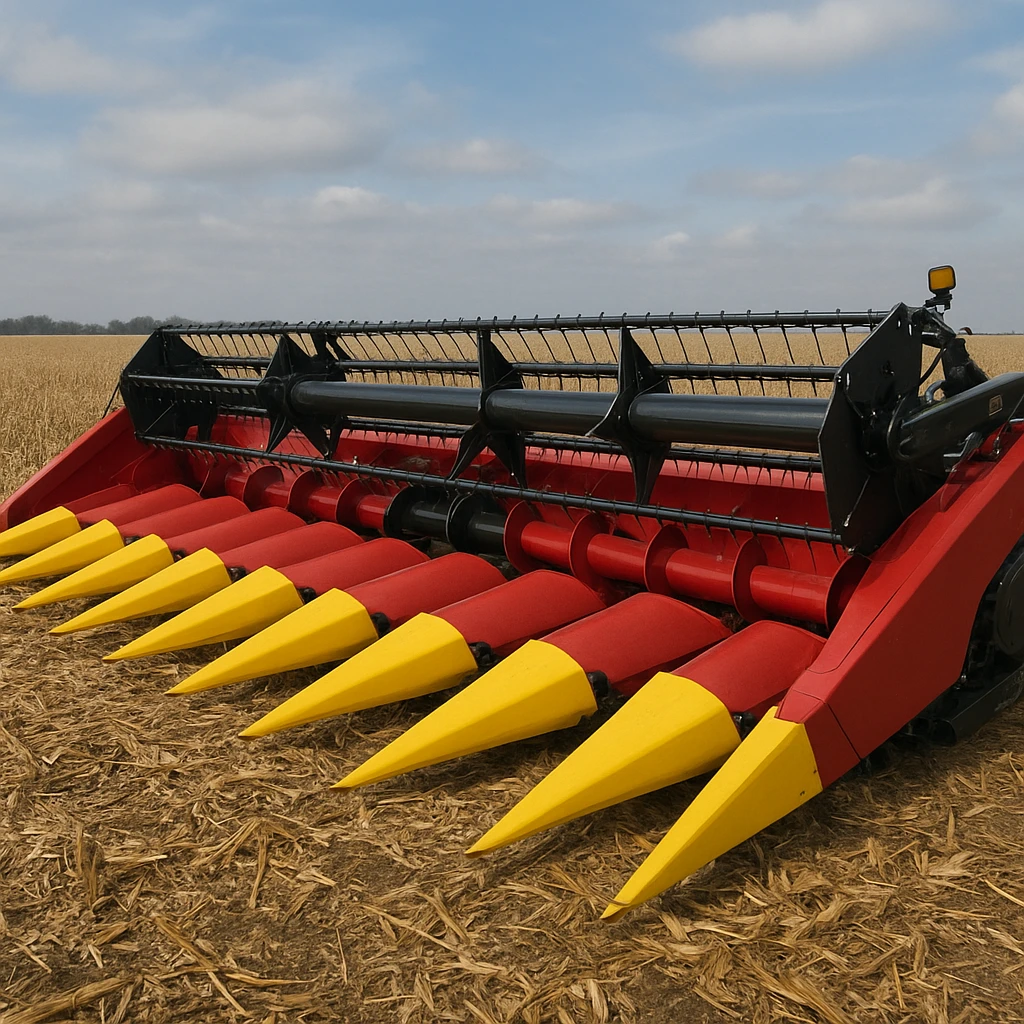
Niezależnie od formy, rolnik powinien dokładnie porównać całkowity koszt umowy: sumę rat, opłat inicjalnych, prowizji oraz kosztów ubezpieczenia. Dla zbóż najczęściej leasingiem finansuje się: kombajny zbożowe, ciągniki o średniej i dużej mocy, siewniki punktowe, agregaty uprawowo-siewne, opryskiwacze polowe i sprzęt do transportu plonów.
Na co zwrócić uwagę, wybierając leasing sprzętu do zbóż
-
Wysokość opłaty wstępnej – zwykle 5–20% wartości sprzętu. Niższa opłata poprawia płynność w krótkim terminie, ale zwiększa wysokość rat. Wyższa opłata obniża raty, ale wymaga większego wkładu własnego.
-
Czas trwania umowy – powinien być dopasowany do przewidywanego okresu ekonomicznej przydatności maszyny. Dla kombajnów i ciągników typowe są umowy na 5–7 lat, dla mniejszych maszyn 3–5 lat.
-
Limit wieku i stanu technicznego sprzętu używanego – niektóre firmy finansują wyłącznie nowe maszyny, inne dopuszczają używane, np. do 5–7 lat i po przeglądzie autoryzowanego serwisu.
-
Zakres ubezpieczenia – polisa najczęściej jest obowiązkowa. Warto sprawdzić, czy obejmuje szkody polowe, kradzież, pożar oraz czy suma ubezpieczenia jest powiązana z wartością rynkową sprzętu.
-
Możliwość sezonowego dostosowania rat – dla gospodarstw typowo zbożowych raty roczne lub półroczne często są korzystniejsze niż miesięczne, o ile odpowiednio zarządza się przepływami gotówki.
Kredyty dla rolników a leasing – co wybrać dla gospodarstwa zbożowego
Kredyt bankowy i leasing to dwie różne filozofie finansowania. Kredyty dla rolników koncentrują się na klasycznym zadłużeniu z zabezpieczeniem, leasing to z kolei rozwiązanie oparte na odpłatnym korzystaniu z rzeczy. Wybór między nimi powinien wynikać z analizy struktury gospodarstwa, jego zadłużenia, historii kredytowej oraz planów inwestycyjnych.
Specyfika kredytów dla rolników
Banki oferują rolnikom kilka rodzajów kredytów: inwestycyjne, obrotowe, preferencyjne z dopłatami, linie kredytowe na zakup środków do produkcji. W przypadku inwestycji w sprzęt do uprawy zbóż, rolnik najczęściej rozważa kredyt inwestycyjny lub specjalistyczny kredyt na maszyny rolnicze.
-
Kredyt inwestycyjny – przeznaczony na zakup nowych i używanych maszyn, budowę magazynów zbożowych, silosów, suszarni czy modernizację parku maszynowego. Okres kredytowania sięga często 10–15 lat, co pozwala rozłożyć koszt w długim czasie.
-
Kredyt preferencyjny – w Polsce istotną rolę odgrywają kredyty z dopłatami do oprocentowania (np. udzielane przy współpracy z ARiMR). Niższe odsetki mogą znacząco obniżyć łączny koszt finansowania ciągnika czy kombajnu.
-
Kredyt obrotowy – wykorzystywany do zakupu nawozów, środków ochrony, paliwa czy materiału siewnego. W sezonie zasiewów i przed żniwami pozwala utrzymać **płynność** gospodarstwa.
W odróżnieniu od leasingu, kredyt często wymaga dodatkowych zabezpieczeń: hipoteki na gruntach, przewłaszczenia na zabezpieczenie czy poręczeń. Procedury mogą być bardziej złożone, ale jednocześnie rolnik od razu staje się właścicielem maszyny, co bywa istotne w kontekście dotacji inwestycyjnych.
Leasing czy kredyt – porównanie korzyści i ryzyk
Decyzja o wyborze finansowania powinna być poprzedzona analizą kilku kluczowych aspektów: podatkowych, księgowych i organizacyjnych.
-
Własność sprzętu – przy kredycie rolnik staje się właścicielem maszyny od razu, przy leasingu – zwykle dopiero po wykupie. W praktyce oznacza to różnice w sposobie ewentualnej sprzedaży sprzętu oraz w bilansie gospodarstwa.
-
Rozliczenia podatkowe – w kredycie kosztem są odsetki oraz amortyzacja; w leasingu operacyjnym koszt stanowią całe raty. Korzystniejsza opcja zależy od formy opodatkowania (ryczałt, podatek dochodowy, VAT) i indywidualnej sytuacji gospodarstwa.
-
Wymogi zabezpieczeń – leasing zazwyczaj nie wymaga obciążania ziemi czy budynków. Sprzęt finansowany jest głównym zabezpieczeniem umowy. Przy kredycie bank może oczekiwać hipoteki, zastawu rejestrowego lub innych form zabezpieczeń.
-
Elastyczność przy wymianie sprzętu – leasing ułatwia cykliczną wymianę kombajnu lub ciągnika na nowszy model, natomiast kredyt wiąże się z koniecznością sprzedaży maszyny i ewentualną spłatą pozostałej kwoty.
-
Całkowity koszt finansowania – w praktyce różnice między leasingiem a kredytem mogą być niewielkie, jeśli uwzględni się rabaty producentów, dopłaty do oprocentowania i indywidualnie negocjowane warunki. Warto porównać kilka ofert i policzyć pełny koszt w całym okresie korzystania ze sprzętu.
Kiedy bardziej opłaca się leasing, a kiedy kredyt
Leasing może być korzystniejszy, gdy gospodarstwo:
-
chce często wymieniać sprzęt na nowszy, korzystając z postępu technologicznego,
-
ma ograniczone możliwości ustanawiania dodatkowych zabezpieczeń,
-
planuje intensywne wykorzystanie kosztów leasingu w rozliczeniach podatkowych,
-
potrzebuje sezonowych rat dopasowanych do cyklu produkcyjnego zbóż.
Kredyt może być korzystniejszy, gdy gospodarstwo:
-
planuje długoletnie użytkowanie konkretnej maszyny (np. ciągnika o uniwersalnym zastosowaniu),
-
ma dostęp do preferencyjnych kredytów z dopłatą do oprocentowania,
-
chce swobodnie dysponować sprzętem, np. szybciej go sprzedać lub wnieść jako aport do spółki,
-
ma silną pozycję negocjacyjną wobec banku i uzyskuje bardzo atrakcyjne warunki cenowe.
Praktyczne porady przy wyborze finansowania maszyn do uprawy zbóż
Wybór między leasingiem a kredytem nie powinien być przypadkowy ani oparty wyłącznie na wysokości miesięcznej raty. Dobrze przygotowany rolnik potrafi wykorzystać oba narzędzia równolegle, minimalizując ryzyko i optymalizując koszty. Poniżej zebrano najważniejsze wskazówki praktyczne.
Analiza ekonomiczna gospodarstwa zbożowego
Pierwszym krokiem powinna być rzetelna analiza sytuacji finansowej. Warto oszacować:
-
Średnie plony i przychody z ostatnich kilku sezonów, z uwzględnieniem zmian cen zbóż, struktury zasiewów i ryzyka pogodowego.
-
Obciążenie długiem – aktualne raty kredytów, leasingów, zobowiązania wobec dostawców środków do produkcji i terminy ich spłaty.
-
Plan inwestycyjny na 5–10 lat – czy planowane są tylko zakupy maszyn, czy także inwestycje w infrastrukturę (suszarnię, magazyny, systemy nawadniania).
-
Rezerwy finansowe – oszczędności, które można wykorzystać jako wkład własny albo bufor bezpieczeństwa na wypadek słabszego sezonu.
Taka analiza nie tylko ułatwia wybór formy finansowania, ale także poprawia pozycję negocjacyjną rolnika w rozmowach z bankiem lub firmą leasingową. Pokazuje, że decyzja jest przemyślana, a inwestycja ma realne uzasadnienie ekonomiczne.
Dobór maszyn do wielkości i profilu gospodarstwa
Zakup kombajnu zbożowego czy dużego ciągnika tylko dlatego, że jest dostępny atrakcyjny leasing, może skończyć się nadmiernym zadłużeniem. Kluczowe jest dopasowanie mocy i wydajności sprzętu do realnych potrzeb:
-
Powierzchnia upraw zbóż – średnio przyjmuje się, że nowoczesny kombajn może efektywnie obsłużyć od kilkudziesięciu do ponad 200 ha, w zależności od modelu i warunków polowych.
-
Struktura gatunkowa – pszenica, jęczmień, żyto, kukurydza na ziarno wymagają innego wyposażenia, szczególnie na etapie zbioru i suszenia.
-
Warunki glebowe i terenowe – ciężkie i mokre gleby wymagają maszyn o odpowiedniej mocy i masie, co wpływa na wybór ciągnika, opon, układu jezdnego.
-
Dostęp do usług zewnętrznych – w regionach o rozwiniętym rynku usług kombajnowych lub siewnych opłacalne bywa zlecanie części prac, a inwestowanie w mniejszą liczbę własnych maszyn.
Rozsądną praktyką jest tworzenie prostego planu wykorzystania maszyn: ile godzin rocznie mają pracować, ile kosztują godziny pracy przy uwzględnieniu rat, paliwa, serwisu oraz amortyzacji. Ułatwia to ocenę, czy inwestycja będzie się zwracać.
Negocjowanie warunków leasingu i kredytu
Zarówno w bankach, jak i firmach leasingowych wiele parametrów można negocjować. W praktyce różnice między standardową a wynegocjowaną ofertą mogą sięgać kilku lub kilkunastu procent w całkowitym koszcie finansowania.
-
Oprocentowanie i marża – warto porównać oferty co najmniej kilku instytucji. Można negocjować nie tylko marżę, ale także prowizję za udzielenie finansowania.
-
Okres finansowania – zbyt krótki prowadzi do wysokich rat, zbyt długi zwiększa łączny koszt. Optymalny okres powinien odpowiadać planowanemu czasowi intensywnego użytkowania sprzętu.
-
Rodzaj rat – równe, malejące, sezonowe. Dla gospodarstw zbożowych raty sezonowe z wyższą płatnością po żniwach często są rozwiązaniem najbardziej naturalnym.
-
Opłaty dodatkowe – prowizje za wcześniejszą spłatę, opłaty manipulacyjne, koszty zmian w harmonogramie. Warto zapytać o pełną listę opłat jeszcze przed podpisaniem umowy.
Ryzyko cen zboża i warunków pogodowych
Nowoczesne finansowanie rolnictwa wymaga uwzględnienia zmienności rynku. Ceny pszenicy, kukurydzy czy jęczmienia potrafią w jednym sezonie zmienić się o kilkadziesiąt procent, a niekorzystne warunki pogodowe drastycznie obniżają plon.
Aby zminimalizować ryzyko utraty zdolności do obsługi rat, warto:
-
tworzyć rezerwę finansową równą przynajmniej kilku ratom,
-
ubezpieczyć uprawy od zdarzeń losowych (susza, grad, powódź, przymrozki),
-
dywersyfikować uprawy – nie opierać się wyłącznie na jednym gatunku zboża,
-
rozważyć kontraktację części plonów – nawet kosztem nieco niższej ceny maksymalnej, ale z większą przewidywalnością wpływów.
Instytucje finansowe coraz częściej biorą pod uwagę sposób zarządzania ryzykiem w gospodarstwie, co może przekładać się na warunki finansowania. Świadome podejście do ryzyka zwiększa wiarygodność rolnika w oczach banku czy leasingodawcy.
Wykorzystanie dotacji i programów wsparcia
W finansowaniu sprzętu do uprawy zbóż ważną rolę odgrywają programy wsparcia krajowego i unijnego. Dotacje inwestycyjne, dopłaty do oprocentowania czy gwarancje kredytowe potrafią znacząco obniżyć realny koszt maszyny.
-
Dotacje na modernizację gospodarstw – w ramach PROW czy innych programów rolnicy mogą uzyskać dofinansowanie na zakup maszyn, w tym sprzętu do zbioru i pielęgnacji zbóż. Często możliwe jest łączenie dotacji z kredytem lub leasingiem, przy zachowaniu odpowiednich warunków formalnych.
-
Dopłaty do oprocentowania kredytów – obniżają koszt odsetek przy kredytach inwestycyjnych i preferencyjnych, szczególnie ważnych przy dużych inwestycjach w kombajny, ciągniki i suszarnie.
-
Gwarancje instytucji publicznych – ułatwiają uzyskanie finansowania gospodarstwom, które nie dysponują wystarczającymi zabezpieczeniami.
Przed podjęciem decyzji o finansowaniu sprzętu warto skonsultować się z doradcą, który zna aktualne nabory i możliwości łączenia różnych instrumentów. W niektórych przypadkach rodzaj finansowania (kredyt czy leasing) wpływa na sposób rozliczenia dotacji lub amortyzacji.
FAQ – najczęściej zadawane pytania o leasing i kredyty dla rolników
Czy leasing maszyn do uprawy zbóż jest dostępny dla małych gospodarstw?
Tak, leasing jest dostępny również dla mniejszych gospodarstw, choć warunki mogą różnić się od ofert dla dużych producentów. Kluczowa jest udokumentowana historia działalności, dochody z rolnictwa oraz odpowiednie ubezpieczenie. W przypadku bardzo małych gospodarstw ważne bywa posiadanie dodatkowych źródeł przychodu lub wsparcia domowego budżetu. Część firm leasingowych oferuje uproszczone procedury dla rolników, szczególnie przy finansowaniu nowych maszyn renomowanych producentów.
Czy mogę połączyć dotację unijną z leasingiem na kombajn zbożowy?
W wielu programach pomocowych możliwe jest łączenie dotacji z leasingiem, ale wymaga to spełnienia konkretnych warunków formalnych. Zwykle wymaga się, by leasing spełniał kryteria równoważne zakupowi na własność, a rolnik uzyskał pełne prawo do dysponowania sprzętem po zakończeniu umowy. Niezbędne jest też właściwe udokumentowanie wydatku i przedstawienie umowy leasingu instytucji przyznającej dotację. Zanim ją podpiszesz, skonsultuj się z doradcą znającym zasady danego naboru.
Co jest ważniejsze przy wyborze: wysokość raty czy całkowity koszt finansowania?
Niska miesięczna rata jest wygodna dla bieżącej płynności, ale nie powinna być jedynym kryterium. Kluczowe znaczenie ma całkowity koszt finansowania w całym okresie użytkowania maszyny, uwzględniający oprocentowanie, prowizje, ubezpieczenia i ewentualne opłaty dodatkowe. Zdarza się, że wydłużenie okresu umowy obniża ratę, lecz znacząco podnosi łączny koszt. Dlatego przed podjęciem decyzji warto policzyć pełny koszt i zestawić go z realnymi dochodami gospodarstwa.
Czy przy kredycie rolniczym zawsze potrzebna jest hipoteka na ziemi?
Nie zawsze, choć hipoteka na gruntach rolnych jest jednym z popularniejszych zabezpieczeń. W zależności od banku i kwoty kredytu możliwe są też inne formy zabezpieczeń, jak zastaw rejestrowy na maszynach, przewłaszczenie na zabezpieczenie, poręczenia osób trzecich czy gwarancje instytucji publicznych. Dla mniejszych kwot niektóre banki dopuszczają uproszczone procedury z ograniczonymi wymaganiami. Warto porównać oferty kilku instytucji, bo struktura zabezpieczeń ma duży wpływ na komfort prowadzenia gospodarstwa.
Czy leasing używanego sprzętu do zbóż jest bezpieczny i opłacalny?
Leasing używanych maszyn może być opłacalny, jeśli sprzęt jest w dobrym stanie technicznym, ma udokumentowaną historię serwisową i nie jest zbyt wiekowy. Firmy leasingowe zwykle stawiają wymagania co do maksymalnego wieku i stanu urządzeń, a czasem wymagają dodatkowego przeglądu. Niższa cena zakupu przekłada się na niższe raty, ale trzeba uwzględnić potencjalnie wyższe koszty napraw i przestojów. Przed podpisaniem umowy warto wykonać niezależną ocenę techniczną maszyny oraz porównać koszt leasingu z ewentualnym kredytem na podobny sprzęt.