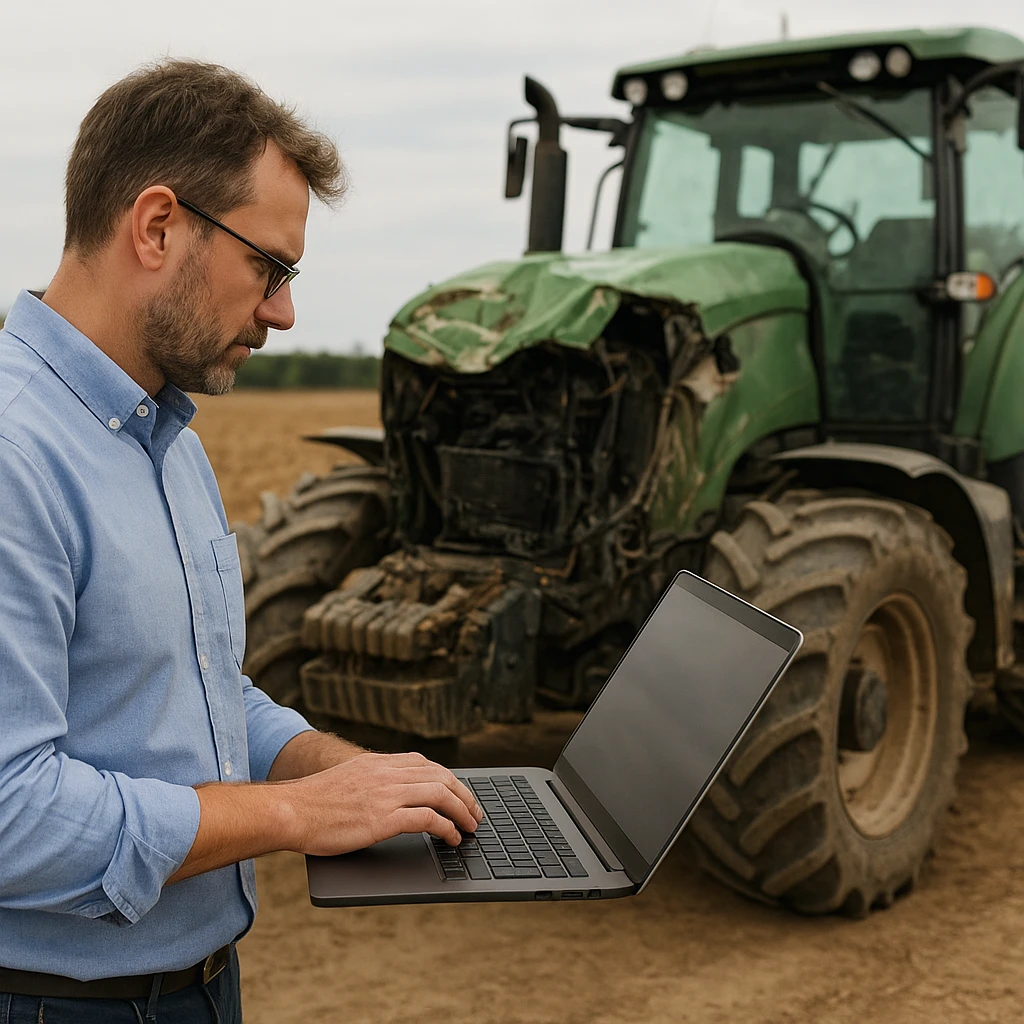
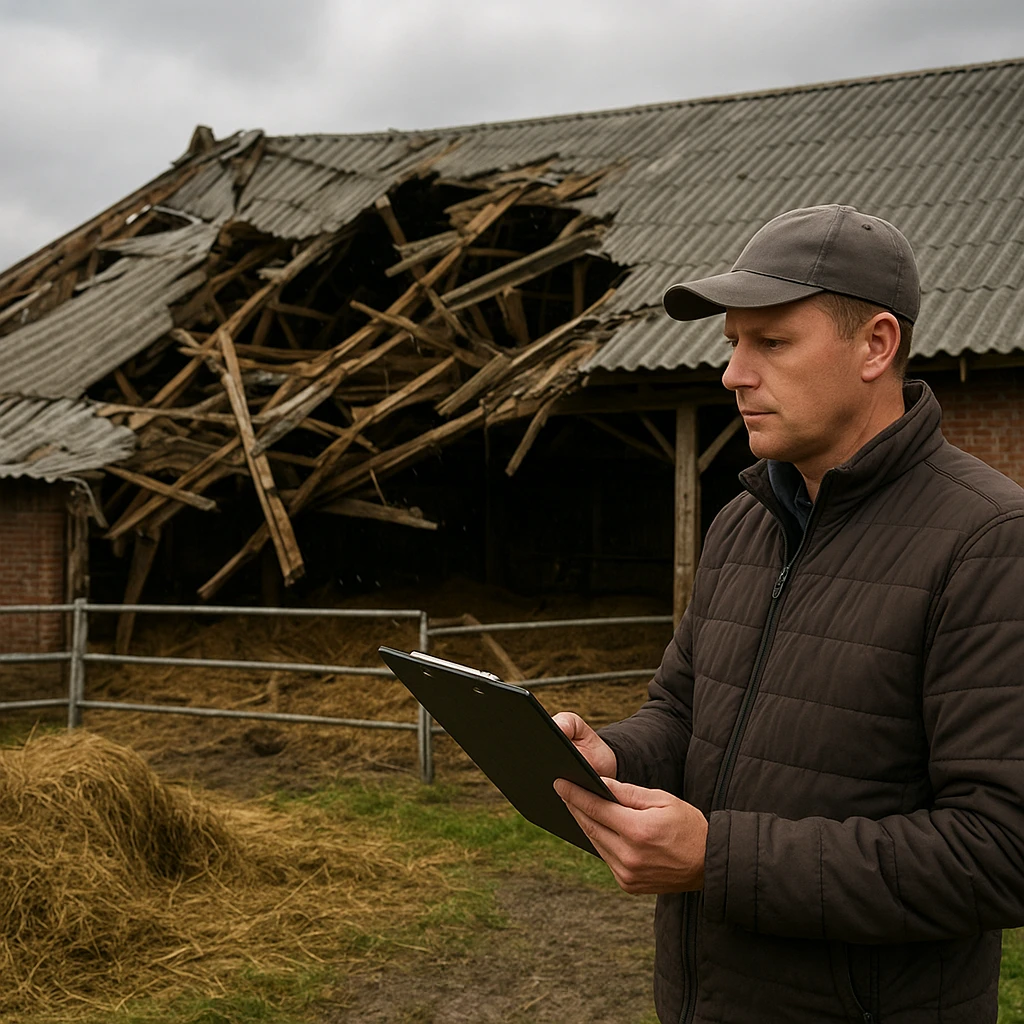
Upadek dachu obory to jedna z najbardziej dotkliwych szkód, jakie mogą dotknąć gospodarstwo rolne – paraliżuje produkcję, zagraża bezpieczeństwu ludzi i zwierząt oraz generuje ogromne koszty napraw. Odpowiednio dobrane ubezpieczenie majątku rolnego pozwala nie tylko odzyskać poniesione nakłady, ale także szybciej wznowić działalność produkcyjną. Poniżej przedstawiam szczegółowy przewodnik po ubezpieczeniach w rolnictwie, ze szczególnym naciskiem na ochronę na wypadek zawalenia się dachu obory.
Zakres ubezpieczenia budynków rolniczych a zawalenie się dachu obory
Podstawą bezpieczeństwa ekonomicznego gospodarstwa jest właściwie skonstruowane ubezpieczenie budynków rolniczych. Upadek dachu obory to typowy przykład szkody nagłej i nieprzewidzianej, która może być objęta ochroną w ramach polisy majątkowej. Kluczowe jest jednak zrozumienie, jakie zdarzenia losowe są faktycznie włączone do zakresu i na jakich warunkach wypłacane jest odszkodowanie.
Standardowe polisy dla rolników obejmują ochronę od ognia i innych zdarzeń losowych, takich jak huragan, grad, śnieg, deszcz nawalny, uderzenie pioruna, a także upadek drzew czy maszyn. Zawalenie się dachu obory najczęściej jest konsekwencją:
- nadmiernego obciążenia śniegiem lub lodem,
- silnego wiatru (huragan, trąba powietrzna),
- uszkodzeń konstrukcyjnych po wcześniejszych, drobniejszych zdarzeniach,
- kolizji z maszyną rolniczą lub pojazdem mechanicznym,
- ukrytych wad materiałowych lub montażowych.
O ile skutki huraganu i śniegu są zwykle objęte ochroną, o tyle wady konstrukcyjne czy rażące zaniedbanie w utrzymaniu budynku mogą stanowić podstawę do odmowy wypłaty. Dlatego tak istotne jest, aby w dokumentacji polisy znalazł się wyraźny zapis o ochronie na wypadek zawalenia się budynku lub jego części, wynikłego z przyczyn losowych, a nie tylko od ognia i huraganu.
Istotnym elementem jest także sposób określenia wartości budynku. Ubezpieczyciel może przyjąć:
- wartość odtworzeniową – koszt przywrócenia budynku do stanu nowego, z zachowaniem aktualnych standardów materiałowych i technicznych,
- wartość rzeczywistą – wartość odtworzeniową pomniejszoną o stopień zużycia technicznego,
- wartość rynkową – stosowaną rzadziej przy budynkach typowo gospodarczych.
Przy oborach i dużych budynkach inwentarskich optymalna jest wartość odtworzeniowa, bo pozwala realnie odbudować obiekt. Jeżeli rolnik wybierze wartość rzeczywistą, otrzyma kwotę pomniejszoną o amortyzację, co przy starszych obiektach może dramatycznie obniżyć wysokość odszkodowania.
Kluczowe elementy polisy chroniącej dach obory
Analizując umowę, trzeba zwrócić uwagę na kilka krytycznych punktów. Od nich zależy, czy szkoda po zawaleniu dachu będzie w pełni zrekompensowana, czy okaże się, że ochrona ma liczne wyłączenia. Część z nich wynika wprost z zapisów ustawowych (np. ubezpieczenie budynków wchodzących w skład gospodarstwa rolnego jest w Polsce obowiązkowe dla rolników podlegających KRUS), a część to decyzje komercyjne zakładu ubezpieczeń.
Rodzaj ryzyk: all risk czy ryzyka nazwane
Na rynku funkcjonują dwa główne podejścia do konstruowania polis dla rolnictwa:
- polisa na ryzykach nazwanych – chroni wyłącznie przed zdarzeniami wymienionymi w ogólnych warunkach ubezpieczenia (OWU), np. ogień, huragan, zalanie, opad śniegu,
- polisa typu all risk – obejmuje wszelkie szkody nagłe i nieprzewidziane, z wyjątkiem tych wyraźnie wyłączonych w OWU.
W przypadku dachu obory polisa all risk jest rozwiązaniem bardziej elastycznym. Jeżeli do zawalenia dojdzie w wyniku nietypowego zdarzenia (np. kombinacji kilku czynników atmosferycznych, upadku konstrukcji fotowoltaicznej czy błędów montażu nowego pokrycia), to przy all risk łatwiej udowodnić zasadność wypłaty. Przy ryzykach nazwanych rolnik musi wykazać, że przyczyna mieści się w katalogu chronionych zdarzeń.
W praktyce zakłady ubezpieczeń często stosują hybrydy – część ryzyk (np. ogień, eksplozja) ma charakter nazwany, a dodatkowe klauzule rozszerzają ochronę do formuły zbliżonej do all risk. Warto więc nie ograniczać się do tanich, minimalnych wariantów, tylko analizować rozbudowane pakiety.
Franszyzy, udziały własne i limity odpowiedzialności
Choć rolnicy często koncentrują się na wysokości składki, o realnej ochronie decydują przede wszystkim franszyzy i limity odpowiedzialności. Są to mechanizmy, które określają, kiedy zakład wypłaci odszkodowanie i w jakiej wysokości. Najczęściej spotkać można:
- franszyzę integralną – szkody poniżej określonej kwoty (np. 500 zł) nie są w ogóle likwidowane,
- franszyzę redukcyjną – od wyliczonego odszkodowania odejmuje się stałą kwotę (np. 1000 zł),
- udział własny procentowy – np. 10% wartości każdej szkody,
- limity na określone ryzyka – np. limit na szkody spowodowane śniegiem, gradobiciem czy wandalizmem.
Przy upadku dachu obory szkoda jest zazwyczaj na tyle wysoka, że franszyza integralna nie stanowi problemu. Kluczowy jest natomiast udział własny i limity. Jeżeli limit na szkody śniegowe wynosi 50 000 zł, a realny koszt naprawy dachu sięga 200 000 zł, rolnik zostanie z ogromnym niedoborem finansowym. Dlatego sumy i limity ubezpieczenia muszą być dostosowane do rzeczywistej wartości budynku, a nie do wartości sprzed lat.
Wyłączenia odpowiedzialności dotyczące konserwacji i stanu technicznego
Najbardziej kontrowersyjne w kontekście zawalenia dachu są wyłączenia związane z utrzymaniem budynku. Standardowo ubezpieczyciele zastrzegają, że nie odpowiadają za szkody wynikłe z:
- rażącego niedbalstwa w konserwacji,
- długotrwałego przeciekania dachu bez podejmowania napraw,
- samowolnych przeróbek konstrukcyjnych,
- przeciążenia stropów i połaci dachowych ponad normę,
- braku wymaganych przeglądów okresowych.
W praktyce oznacza to, że po dużych opadach śniegu ubezpieczyciel może zbadać, czy rolnik odśnieżał dach, czy też doprowadził do skrajnego przeciążenia. Jeżeli w dokumentacji budowlanej lub normach konstrukcyjnych przewidziano dopuszczalne obciążenie, a inspektor oceni, że została ono rażąco przekroczone, może dojść do obniżenia odszkodowania lub jego całkowitej odmowy.
Z punktu widzenia rolnika konieczne jest więc:
- prowadzenie choćby podstawowej dokumentacji przeglądów i napraw,
- gromadzenie faktur za materiały i usługi dekarskie,
- reakcja na pierwsze symptomy uszkodzeń (przecieki, pęknięcia, ugięcia konstrukcji),
- niewprowadzanie samowolnych zmian konstrukcyjnych bez konsultacji z projektantem.
Prawidłowo udokumentowane działania konserwacyjne zwiększają szanse na pełną wypłatę oraz ograniczają pole do interpretacji na niekorzyść rolnika.
Praktyczne aspekty likwidacji szkody po zawaleniu się dachu obory
Sam fakt posiadania polisy nie gwarantuje szybkiej i satysfakcjonującej wypłaty. Sposób zgłoszenia szkody, kompletność dokumentacji i współpraca z likwidatorem mają kluczowe znaczenie dla ostatecznego rezultatu. W przypadku zawalenia się dachu obory liczy się czas, bo często zachodzi konieczność ewakuacji zwierząt, zabezpieczenia pasz i sprzętu oraz ograniczenia dalszych strat.
Co zrobić bezpośrednio po zawaleniu się dachu
Kiedy dochodzi do katastrofy budowlanej w gospodarstwie, priorytetem jest bezpieczeństwo ludzi i zwierząt. Jednak równolegle należy myśleć o obowiązkach wobec ubezpieczyciela:
- niezwłocznie powiadomić służby ratunkowe, jeśli istnieje zagrożenie życia lub zdrowia,
- w miarę możliwości zabezpieczyć teren przed osobami postronnymi,
- sporządzić dokumentację fotograficzną całego obiektu oraz szczegółów uszkodzeń,
- nie usuwać bez zgody ubezpieczyciela głównych elementów konstrukcyjnych, chyba że wymaga tego bezpieczeństwo,
- zabezpieczyć ocalałe mienie (maszyny, pasze, zwierzęta) przed dalszym zniszczeniem.
Większość OWU wprost nakłada na ubezpieczonego obowiązek zapobiegania zwiększeniu szkody. Oznacza to, że rolnik musi np. zabezpieczyć otwarty budynek plandeką lub tymczasowym zadaszeniem, jeśli jest to możliwe. Brak takich działań może być podstawą do redukcji odszkodowania o wartość dodatkowych szkód, którym można było zapobiec.
Zgłoszenie szkody do ubezpieczyciela – terminy i forma
Typowe terminy zgłoszenia szkody wynoszą od 3 do 7 dni od dnia powstania lub wykrycia szkody. Choć część zakładów ubezpieczeń dopuszcza zgłoszenie telefoniczne, a nawet elektroniczne, warto zadbać też o formę pisemną – e-mail lub tradycyjne pismo z potwierdzeniem nadania. W zgłoszeniu należy zawrzeć co najmniej:
- datę i przybliżoną godzinę zdarzenia,
- przebieg zdarzenia i opis okoliczności (np. intensywne opady śniegu, silny wiatr),
- wstępną ocenę zakresu uszkodzeń,
- informację o podjętych działaniach zabezpieczających,
- numer polisy i dane gospodarstwa.
Jeżeli na miejscu zdarzenia pojawiła się policja, straż pożarna czy nadzór budowlany, należy zachować wszelkie notatki służbowe, protokoły i decyzje. Są one cenna dokumentacją dla likwidatora szkody i mogą przyspieszyć proces decyzyjny.
Rola rzeczoznawcy i kalkulacja kosztów naprawy
W przypadku poważnych szkód konstrukcyjnych ubezpieczyciel zleca wizję lokalną rzeczoznawcy. Jego zadaniem jest ustalenie przyczyny zawalenia, zakresu zniszczeń oraz wstępnego kosztu naprawy lub odbudowy. Rolnik ma prawo do:
- obecności przy oględzinach,
- przedstawienia własnych uwag i zastrzeżeń,
- wniesienia dodatkowych dowodów (np. opinii niezależnego eksperta budowlanego).
Kosztorys naprawy musi być zgodny z aktualnymi cenami materiałów i robocizny. Jeżeli rolnik posiada własne kalkulacje od wykonawców, warto je przedstawić likwidatorowi. W sytuacjach spornych dopuszczalna jest negocjacja wyceny, a przy znacznych rozbieżnościach – odwołanie do wyższej instancji w strukturze ubezpieczyciela lub skorzystanie z rzeczoznawcy niezależnego.
Ważne jest także ustalenie, czy wypłata nastąpi w systemie kosztorysowym (na podstawie kosztorysu, bez konieczności przedstawiania faktur), czy też odszkodowanie będzie uzależnione od realnie poniesionych wydatków, potwierdzonych dokumentacją księgową. W drugim wariancie część środków może zostać wypłacona dopiero po zakończeniu remontu.
Odszkodowanie za przerwę w działalności i szkody pośrednie
Zawalenie się dachu obory to nie tylko koszt materiałów i robocizny. To również utrata możliwości utrzymania zwierząt, spadek produkcji mleka, mięsa czy drobiu oraz konieczność organizowania zastępczych miejsc chowu. Standardowe polisy majątkowe nie zawsze uwzględniają takie straty. Warto więc rozważyć rozszerzenie ochrony o:
- ubezpieczenie utraty dochodu w gospodarstwie rolnym,
- ubezpieczenie zwierząt gospodarskich od padnięcia lub uboju z konieczności,
- ubezpieczenie pasz i zapasów magazynowych.
Jeśli w wyniku zawalenia dachu dochodzi do śmierci zwierząt lub konieczności uboju z powodu obrażeń, rolnik może ubiegać się o odszkodowanie w ramach osobnej polisy dla zwierząt gospodarskich. W tym zakresie także obowiązują szczegółowe wyłączenia (np. choroby przewlekłe, brak właściwej opieki weterynaryjnej), dlatego ich znajomość ma znaczenie porównywalne do znajomości zapisów dotyczących samego budynku.
Jak dobrać ubezpieczenie, aby skutecznie chroniło dach obory
Dobrze skonstruowana polisa dla gospodarstwa to efekt analizy ryzyka, wartości majątku oraz indywidualnych potrzeb rolnika. Nie istnieje jedno uniwersalne rozwiązanie, które sprawdzi się w każdym gospodarstwie. Innej ochrony wymaga intensywny chów bydła mlecznego w nowoczesnych oborach uwięziowych, a innej produkcja trzody w starych, murowanych budynkach. Jednak pewne zasady mają charakter uniwersalny.
Ocena ryzyka i stanu technicznego budynków
Przed zawarciem lub odnowieniem polisy warto przeprowadzić wewnętrzny audyt budynków gospodarczych. Obejmuje on:
- sprawdzenie konstrukcji dachów, pokrycia, rynien i orynnowania,
- ocenę stanu więźby dachowej (zgnilizna, korozja łączników, nadmierne ugięcie),
- weryfikację dokumentacji budowlanej oraz dotychczasowych remontów,
- analizę obciążeń śniegowych typowych dla danej strefy klimatycznej.
Efektem takiej analizy może być decyzja o remoncie lub wzmocnieniu konstrukcji jeszcze przed podpisaniem umowy ubezpieczenia. Ubezpieczyciele chętniej oferują korzystniejsze warunki, gdy widzą, że rolnik świadomie zarządza ryzykiem i dba o bezpieczeństwo konstrukcji. Często możliwe jest także skorzystanie z porad technicznych wskazanych przez ubezpieczyciela rzeczoznawców, co dodatkowo minimalizuje ryzyko problemów przy ewentualnej szkodzie.
Dobór sum ubezpieczenia i aktualizacja wartości
Błędem często popełnianym przez rolników jest zaniżanie sum ubezpieczenia, aby obniżyć składkę. Skutkuje to stosowaniem przez zakład ubezpieczeń zasady proporcji – jeśli budynek jest ubezpieczony na 50% swojej wartości, odszkodowanie również może zostać wypłacone jedynie w połowie. Tymczasem ceny materiałów budowlanych, robocizny i usług rosną dynamicznie, dlatego kilka lat nieaktualizowanej sumy ubezpieczenia prowadzi do poważnego niedoszacowania.
Przy ustalaniu sumy ubezpieczenia obory warto posłużyć się kosztorysami z firm budowlanych lub przynajmniej aktualnymi cennikami materiałów. Ubezpieczyciele coraz częściej oferują indeksację sum ubezpieczenia – automatyczne podnoszenie wartości ochrony o określony procent w trakcie trwania umowy, co częściowo kompensuje inflację kosztów budowy.
W przypadku rozbudowy obory, zmiany konstrukcji dachu, montażu instalacji fotowoltaicznej lub innych istotnych modernizacji należy zgłosić to do ubezpieczyciela i zaktualizować sumy. Brak zgłoszenia może zostać potraktowany jako zatajenie informacji, co uzasadnia redukcję odszkodowania.
Dodatkowe klauzule i rozszerzenia ochrony
Aby polisa była adekwatna do współczesnych realiów gospodarstw, warto rozważyć dodatkowe klauzule, takie jak:
- klauzula dewastacji i wandalizmu,
- klauzula przepięć i uszkodzeń instalacji elektrycznych,
- klauzula ochrony urządzeń technicznych (wentylacja, systemy żywienia, roboty udojowe),
- klauzula ochrony instalacji fotowoltaicznych i zbiorników na gnojowicę,
- klauzula kosztów uprzątnięcia pozostałości po szkodzie.
To właśnie koszty uprzątnięcia gruzu, zdemontowania zniszczonych elementów i wywozu odpadów często są niedoszacowane. Bez odrębnego limitu na te czynności, ich finansowanie może obciążyć rolnika. A są to wydatki niezbędne, by w ogóle rozpocząć odbudowę lub remont.
Porównywanie ofert i współpraca z doradcą
Rynek ubezpieczeń rolnych jest zróżnicowany – zarówno pod kątem ceny, jak i jakości ochrony. Oferty poszczególnych towarzystw różnią się nie tylko składką, ale i zakresem wyłączeń, sposobem likwidacji szkód czy dostępnością eksperckiego wsparcia w terenie. Porównując polisy, warto zwrócić uwagę na:
- zakres zdarzeń objętych ochroną i listę wyłączeń,
- sumy i limity odpowiedzialności dla kluczowych ryzyk,
- warunki dotyczące stanu technicznego budynków,
- opinie innych rolników na temat sprawności likwidacji szkód,
- możliwość indywidualnej negocjacji warunków.
W wielu przypadkach korzystne jest skorzystanie z pomocy niezależnego doradcy ubezpieczeniowego, który zna praktykę rynku i potrafi wskazać zapisy potencjalnie niebezpieczne dla rolnika. Doradca może również zwrócić uwagę na korelację między różnymi polisami (np. majątkową i zwierzęcą), tak aby uniknąć luk w ochronie lub niepotrzebnego dublowania się zakresów.
FAQ – najczęstsze pytania dotyczące ubezpieczenia szkód po zawaleniu się dachu obory
Czy ubezpieczenie obowiązkowe budynków rolniczych wystarczy, żeby pokryć szkody po zawaleniu dachu obory?
Ubezpieczenie obowiązkowe budynków rolniczych zapewnia podstawowy poziom ochrony, lecz zwykle opiera się na ryzykach nazwanych oraz wartości rzeczywistej, pomniejszonej o zużycie techniczne. Oznacza to, że w przypadku starej obory wysokość odszkodowania może być znacznie niższa niż realny koszt odbudowy. Dodatkowo zakres jest ograniczony i nie obejmuje wielu szkód pośrednich, np. utraty dochodu, padnięcia zwierząt czy kosztów uprzątnięcia gruzu. Dlatego w większości przypadków konieczne jest zawarcie dobrowolnego ubezpieczenia majątkowego na szerszych warunkach, najlepiej z opcją wartości odtworzeniowej oraz dodatkowymi klauzulami.
Co może spowodować odmowę wypłaty odszkodowania po zawaleniu się dachu obory?
Najczęstszą przyczyną odmowy lub redukcji odszkodowania jest stwierdzenie rażącego niedbalstwa rolnika w utrzymaniu budynku. Chodzi m.in. o wieloletnie zaniechanie napraw, brak reakcji na wyraźne uszkodzenia konstrukcji, nienormatywne przeciążenie dachu śniegiem czy samowolne zmiany konstrukcyjne bez projektu. Ubezpieczyciel może też zakwestionować roszczenie, gdy suma ubezpieczenia jest rażąco zaniżona, dane we wniosku były nieprawdziwe lub szkoda nie została zgłoszona w wymaganym terminie. Dlatego tak ważna jest regularna konserwacja, dokumentacja napraw i staranne czytanie OWU przed podpisaniem umowy.
Czy muszę odśnieżać dach obory, jeśli mam polisę obejmującą szkody od śniegu?
Tak, obowiązek należytego dbania o budynek ciąży na właścicielu niezależnie od posiadania polisy. Ubezpieczyciel zakłada, że rolnik będzie usuwał nadmierne obciążenie śniegiem, szczególnie w rejonach o dużych opadach i na budynkach o starszej konstrukcji. Jeśli w trakcie likwidacji szkody zostanie ustalone, że śnieg zalegał długotrwale, a konstrukcja była wyraźnie przeciążona, towarzystwo może uznać to za rażące niedbalstwo. Skutkiem może być obniżenie odszkodowania lub nawet odmowa wypłaty. Odśnieżanie i dokumentowanie tych działań (np. zdjęciami) jest więc elementem zarządzania ryzykiem, a nie zbędnym obowiązkiem.
Jak udowodnić, że zawalenie się dachu obory było skutkiem zdarzenia losowego, a nie zaniedbań?
Kluczowa jest rzetelna dokumentacja: zdjęcia dachu przed szkodą (np. z wcześniejszych przeglądów), faktury za remonty, protokoły z okresowych kontroli, a także opinie fachowców. Po zdarzeniu należy zgromadzić materiały dowodowe, takie jak raporty pogodowe z dnia wypadku, notatki straży pożarnej czy nadzoru budowlanego. Im lepiej udokumentowany jest stan techniczny obiektu sprzed katastrofy oraz skala zjawiska atmosferycznego, tym trudniej ubezpieczycielowi przypisać szkody wyłącznie zaniedbaniom. W razie wątpliwości warto wesprzeć się niezależnym rzeczoznawcą budowlanym, którego opinia może mieć istotne znaczenie w sporze.
Czy opłaca się rozszerzać polisę o ubezpieczenie zwierząt i utraty dochodu przy ryzyku zawalenia dachu?
W nowoczesnych gospodarstwach, gdzie obsada zwierząt jest wysoka, a cykl produkcyjny ściśle powiązany z infrastrukturą budynkową, takie rozszerzenie ma duży sens. Zawalenie dachu może nie tylko zniszczyć oborę, ale też spowodować padnięcia krów, trzody lub drobiu, przerwanie laktacji i konieczność sprzedaży części stada. Standardowe ubezpieczenie budynku pokryje jedynie koszty naprawy, pozostawiając rolnika bez rekompensaty utraconych przychodów. Ochrona zwierząt i utraty dochodu, choć podnosi składkę, umożliwia utrzymanie płynności finansowej oraz spokojne planowanie odbudowy, zamiast nerwowej wyprzedaży majątku i rezygnacji z produkcji.