Bezpieczne i efektywne przechowywanie płodów rolnych w magazynach chłodniczych stało się kluczowym elementem nowoczesnego gospodarstwa. Straty wynikające z awarii chłodni, przerw w dostawie prądu czy błędów obsługi mogą w kilka godzin zniweczyć cały sezon pracy. Odpowiednio dobrane ubezpieczenie szkód w magazynach chłodniczych pozwala ograniczyć te ryzyka, poprawić stabilność finansową gospodarstwa i zwiększyć konkurencyjność produkcji. Poniżej przedstawiono eksperckie omówienie rodzajów polis, typowych zagrożeń, praktycznych klauzul oraz najważniejszych porad dla rolników i grup producenckich.
Znaczenie magazynów chłodniczych w rolnictwie i skala ryzyka
Magazyny chłodnicze pełnią strategiczną funkcję w łańcuchu dostaw żywności: od gospodarstwa, przez sortownie i centra logistyczne, po zakłady przetwórcze i sieci handlowe. To one decydują o jakości plonu, czasie przydatności do spożycia oraz możliwości sprzedaży w okresach korzystnych cen. Jednocześnie są źródłem wysokiej ekspozycji na ryzyko: techniczne, energetyczne, biologiczne i organizacyjne. Dla wielu gospodarstw i spółdzielni utrata jednego cyklu składowania oznacza utratę płynności finansowej, a czasem konieczność zakończenia działalności.
Po pierwsze, rosną koszty inwestycji w nowoczesne, energooszczędne instalacje chłodnicze. Po drugie, zwiększają się wymagania kontrahentów i sieci handlowych co do ciągłości łańcucha chłodniczego oraz jakości przechowywania. Po trzecie, zmienność klimatu powoduje częstsze skoki temperatury i nagłe fale upałów, które obciążają systemy chłodzenia i zwiększają ryzyko awarii. W takich warunkach brak adekwatnego ubezpieczenia to realne zagrożenie dla stabilności całej produkcji roślinnej i zwierzęcej.
Ryzyka należy rozpatrywać w trzech głównych obszarach: po pierwsze, jako ryzyko uszkodzenia samego obiektu i instalacji; po drugie, jako ryzyko utraty lub pogorszenia jakości towaru (płodów rolnych, mięsa, nabiału, przetworów); po trzecie, jako ryzyko przestojów i utraty przychodu na skutek zdarzeń losowych. Kompletna strategia ubezpieczeniowa powinna uwzględniać wszystkie te poziomy, tak aby szkoda w jednym obszarze nie wywołała efektu domina w pozostałych.
Rodzaje ubezpieczeń szkód w magazynach chłodniczych
Ubezpieczenie szkód w magazynach chłodniczych jest zazwyczaj kombinacją kilku produktów: majątkowego, od szkód w przechowywanym towarze oraz ubezpieczenia odpowiedzialności cywilnej. W nowoczesnych programach ubezpieczeniowych dla rolnictwa często tworzy się pakiety szyte na miarę konkretnej branży – np. sadownictwa, warzywnictwa, drobiarstwa czy przetwórstwa mlecznego. Precyzyjne dobranie zakresu ma bezpośredni wpływ na wypłacalność odszkodowania w razie szkody o dużej wartości.
Ubezpieczenie mienia (budynków i urządzeń chłodniczych)
Podstawą ochrony jest polisa majątkowa obejmująca budynek chłodni, komory, maszynownię, instalacje elektryczne i automatyczne systemy sterowania. Najważniejsze jest, aby zakres obejmował nie tylko klasyczne ryzyka jak ogień, huragan, grad, powódź czy zalanie, ale także szkody w maszynach i urządzeniach, w tym w sprężarkach, skraplaczach, parownikach oraz systemach sterowników. W praktyce oznacza to konieczność zastosowania rozszerzenia o awarie maszynowe, przepięcia, zwarcia, uszkodzenia mechaniczne i błędy w obsłudze.
W przypadku obiektów rolniczych duże znaczenie ma również właściwe określenie sum ubezpieczenia. Powinny one odpowiadać rzeczywistej wartości odtworzeniowej budynków i sprzętu, z uwzględnieniem aktualnych cen materiałów i robocizny. Niedoubezpieczenie, czyli zaniżenie sumy ubezpieczenia w stosunku do faktycznej wartości, skutkuje proporcjonalnym obniżeniem odszkodowania, co przy skomplikowanych instalacjach chłodniczych może oznaczać poważny problem z ich odtworzeniem.
Ubezpieczenie towaru w chłodni (płodów rolnych i żywności)
Drugi filar ochrony to polisa obejmująca szkody w przechowywanym towarze. Może on należeć do samego rolnika, do grupy producenckiej, spółdzielni, firm pakujących lub kontrahentów zewnętrznych. Kluczowe jest przy tym określenie, czy polisa dotyczy wyłącznie własnych produktów, czy również towarów osób trzecich. W tym ostatnim przypadku warto rozważyć zarówno ubezpieczenie mienia w cudzym posiadaniu, jak i odpowiedzialność cywilną za powierzone produkty.
Typowy zakres ochrony obejmuje szkody wynikające z awarii urządzeń chłodniczych, utraty wymaganej temperatury, długotrwałej przerwy w dostawie prądu, uszkodzeń opakowań, zalania lub skażenia. Warto dodać do polisy klauzule odnoszące się do psucia się produktów wskutek przekroczenia określonych parametrów oraz szkód spowodowanych nagłymi wahaniami temperatury. Niezwykle istotne są warunki dotyczące dopuszczalnych odchyleń temperatury w komorach i sposób ich dokumentowania, ponieważ to od nich zależy możliwość dochodzenia roszczeń.
Dodatkowe ubezpieczenia: OC, przerwa w działalności i ryzyka transportowe
Nowoczesne zarządzanie ryzykiem w magazynach chłodniczych wymaga wyjścia poza typowe szkody materialne. Odpowiedzialność cywilna za szkody wyrządzone kontrahentom, w tym utrata jakości przechowywanych produktów, jest coraz częstszym źródłem roszczeń. Warto zawrzeć polisę OC działalności, która obejmie również szkody związane z przechowywaniem, sortowaniem, pakowaniem i dystrybucją. W branżach wysokiego ryzyka, takich jak przetwórstwo mięsa czy nabiału, ryzyko roszczeń może przekroczyć wartość samego przechowywanego towaru.
Istotnym uzupełnieniem jest ubezpieczenie od przerwy w działalności (Business Interruption). W przypadku poważnej awarii chłodni lub pożaru może dojść do długotrwałego wyłączenia obiektu z eksploatacji. Wtedy straty finansowe dotyczą nie tylko mienia i towaru, ale także utraconych przychodów, kosztów stałych i dodatkowych wydatków poniesionych na wynajem zastępczych magazynów. Polisa od przerwy w działalności pozwala pokryć te koszty i utrzymać płynność finansową do czasu pełnego przywrócenia funkcjonowania chłodni.
Wreszcie, dla kompleksowej ochrony, rolnicy i operatorzy magazynów powinni rozważyć ubezpieczenia ryzyk transportowych. Płody rolne często przewożone są w warunkach chłodniczych od pola do magazynu, między magazynami, a także do odbiorców końcowych. Szkody w czasie transportu – wynikające z awarii agregatu chłodniczego, opóźnień, wypadków drogowych czy błędów załadunku – mogą być objęte odrębną polisą cargo lub rozszerzeniem istniejących ubezpieczeń.
Główne źródła szkód w magazynach chłodniczych
Dobra polisa ubezpieczeniowa powinna odpowiadać na rzeczywiste, najczęściej występujące zagrożenia. W praktyce rozróżnia się kilka grup przyczyn prowadzących do szkód w magazynach chłodniczych: techniczne, energetyczne, organizacyjne oraz związane z otoczeniem. Im bardziej skomplikowany system chłodzenia, tym większa liczba potencjalnych punktów krytycznych, które mogą doprowadzić do strat w przechowywanym towarze.
Awarie urządzeń chłodniczych i instalacji
Najczęściej spotykanym źródłem szkód są awarie techniczne instalacji chłodniczej, obejmujące sprężarki, wymienniki ciepła, układy chłodnicze, zawory rozprężne, czujniki oraz sterowniki. Wskutek takich awarii dochodzi do stopniowego lub nagłego podniesienia temperatury w komorach chłodniczych, co przyspiesza procesy biologiczne, gnicie, rozwój pleśni i utratę parametrów jakościowych. W przypadku produktów wrażliwych – takich jak mięso, ryby, przetwory mleczne czy owoce miękkie – nawet krótkotrwałe przekroczenie zadanych temperatur może wyeliminować partię towaru z obrotu handlowego.
W nowoczesnych chłodniach awarie mogą dotyczyć także systemów automatyki i sterowania. Błąd oprogramowania, uszkodzenie czujnika lub zakłócenia w systemie monitoringu temperatury powodują, że urządzenia nie reagują właściwie na zmiany warunków w komorze. Bez automatycznego alarmu lub zdalnego powiadomienia o nieprawidłowościach personel może zbyt późno zauważyć rosnącą temperaturę. Dlatego tak ważna jest odpowiednia konfiguracja systemów monitoringu, archiwizacja danych i zastosowanie rozwiązań redundancji.
Przerwy w dostawie energii elektrycznej
Chłodnia jest obiektem całkowicie uzależnionym od ciągłej dostawy energii elektrycznej. Dłuższa przerwa w zasilaniu, szczególnie w okresie podwyższonych temperatur zewnętrznych, szybko prowadzi do przekroczenia dopuszczalnych parametrów chłodzenia. Od tego, czy obiekt jest wyposażony w agregat prądotwórczy, systemy buforowe i odpowiednio zaizolowane komory, zależy czas bezpiecznego przestoju. W praktyce wiele gospodarstw nie inwestuje w generatory o wystarczającej mocy, licząc, że przerwy nie będą długotrwałe.
Ubezpieczenia szkód w magazynach chłodniczych coraz częściej obejmują ryzyka związane z awarią sieci energetycznej lub zdarzeniami losowymi po stronie dostawcy energii. Należy jednak bardzo dokładnie przeanalizować definicje i wyłączenia zawarte w ogólnych warunkach ubezpieczenia, aby uniknąć sytuacji, w której szkoda wynikła z długotrwałej przerwy w dostawie prądu zostanie zakwalifikowana jako niepodlegająca ochronie. Część towarzystw wymaga również potwierdzenia, że obiekt posiada odpowiednie zabezpieczenia techniczne i procedury na wypadek zaniku zasilania.
Błędy ludzkie, procedury i niewłaściwa eksploatacja
Znaczącym i często niedocenianym źródłem szkód są błędy ludzkie. Należą do nich nieprawidłowe ustawienia temperatur, częste lub zbyt długie otwieranie drzwi komór, nieodpowiednie rozmieszczenie palet (utrudniające cyrkulację powietrza), brak regularnych przeglądów, niezgłaszanie sygnałów alarmowych czy ignorowanie pierwszych objawów nieprawidłowej pracy instalacji. W takich sytuacjach ubezpieczyciel może próbować ograniczyć odpowiedzialność, powołując się na rażące niedbalstwo lub naruszenie zasad prawidłowej eksploatacji.
Rolnicy i operatorzy chłodni powinni wdrożyć przejrzyste procedury postępowania z towarem: od przyjęcia, przez składowanie, po wydanie. Dotyczy to zwłaszcza produktów świeżych, których stan w momencie przyjęcia do chłodni ma bezpośredni wpływ na tempo psucia się i stabilność jakości. W dokumentacji ubezpieczeniowej warto opisać te procedury i przeszkolić personel, aby w razie szkody można było wykazać dochowanie należytej staranności. To znacząco zwiększa szanse na pełną wypłatę odszkodowania.
Zagrożenia związane z klimatem i otoczeniem
Zjawiska klimatyczne i warunki otoczenia wpływają na obciążenie instalacji chłodniczych i ryzyko uszkodzeń obiektu. Ekstremalne temperatury, gwałtowne burze, gradobicia, intensywne opady, a także długotrwałe susze przekładają się na pracę urządzeń, kondycję budynków i ryzyko przerw w dostawie energii. Wraz ze wzrostem częstotliwości takich zjawisk rośnie potrzeba aktualizacji polis ubezpieczeniowych, tak aby obejmowały nowe typy zagrożeń i ich skutki pośrednie, takie jak zalanie maszynowni czy uszkodzenie instalacji elektrycznych.
W otoczeniu chłodni istotne są również czynniki biologiczne, jak obecność szkodników, gryzoni czy źródeł zanieczyszczeń. Choć wiele polis nie obejmuje tych ryzyk wprost, to mogą one pośrednio wpływać na sposób powstania szkody – na przykład uszkodzenie okablowania przez gryzonie może doprowadzić do awarii sterownika i przekroczenia temperatury. W rozmowach z ubezpieczycielem warto podnieść temat systemów zabezpieczeń biologicznych i sanitarno-higienicznych, gdyż pokazują one profesjonalne podejście do zarządzania ryzykiem.
Kluczowe elementy dobrej polisy dla magazynów chłodniczych
Nie każde ubezpieczenie magazynu chłodniczego zapewni adekwatną ochronę. Różnice między poszczególnymi ofertami mogą dotyczyć nie tylko wysokości składki, ale przede wszystkim konstrukcji zakresu, definicji zdarzeń, limitów odpowiedzialności oraz wyłączeń. Dlatego przy wyborze polisy warto zwrócić uwagę na kilka kluczowych aspektów, które w praktyce decydują o możliwości skutecznego dochodzenia roszczeń.
Zakres ryzyk: od pożaru po awarie i zaniki zasilania
Podstawowy zakres obejmuje zazwyczaj ogień, uderzenie pioruna, wybuch, huragan, grad, powódź i zalanie. Dla chłodni to za mało. Niezbędne jest rozszerzenie o awarie maszyn i urządzeń, szkody elektryczne, szkody w skutek wahań napięcia, przepięcia, błędy obsługi oraz przerwy w dostawie energii. W umowie należy doprecyzować, czy ubezpieczenie obejmuje awarie wynikające z naturalnego zużycia, wad ukrytych, błędów montażowych czy błędów projektowych – w praktyce to często punkty sporne między ubezpieczonym a towarzystwem.
W przypadku szkód w towarze szczególnie ważne są zapisy dotyczące przekroczenia temperatury, czasu trwania nieprawidłowych warunków oraz sposobu ich dokumentowania. Warto, aby polisa odnosiła się do rzeczywistych parametrów pracy obiektu, uwzględniając specyfikę przechowywanych produktów: warzyw, owoców, mięsa, nabiału, mrożonek czy materiału siewnego. Im precyzyjniej określone są graniczne wartości i reakcje systemu, tym mniejsze ryzyko późniejszych nieporozumień.
Klauzule specjalne: towar w cudzym posiadaniu i szkody pośrednie
Jednym z najważniejszych rozszerzeń jest klauzula obejmująca mienie osób trzecich znajdujące się w magazynie chłodniczym. Dotyczy to zwłaszcza grup producenckich i operatorów świadczących usługi przechowywania na rzecz innych gospodarstw. W takim przypadku szkoda w chłodni może oznaczać odpowiedzialność finansową wobec kilkunastu lub kilkudziesięciu rolników, których plony uległy zniszczeniu lub znacznemu obniżeniu jakości. Bez odpowiedniej klauzuli odszkodowanie może ograniczyć się wyłącznie do mienia właściciela obiektu.
Drugim ważnym elementem są klauzule dotyczące szkód pośrednich, czyli takich, które nie wynikają z bezpośredniego działania żywiołu, lecz z łańcucha przyczynowo-skutkowego. Przykładem może być uszkodzenie transformatora poza terenem gospodarstwa, prowadzące do zaniku zasilania i utraty towaru. Warto również rozważyć klauzule obejmujące koszty dodatkowe, takie jak utylizacja zniszczonych produktów, mycie i dezynfekcja komór czy organizacja transportu zastępczego. Często są one ograniczane odrębnymi limitami, dlatego należy je dostosować do skali prowadzonej działalności.
Sumy ubezpieczenia, franszyzy i limity odpowiedzialności
Jednym z najczęstszych błędów jest mechaniczne przyjmowanie sum ubezpieczenia z dotychczasowych polis, bez aktualizacji wartości majątku i poziomu zapasów w chłodni. Wzrost cen materiałów budowlanych, instalacji i urządzeń chłodniczych sprawia, że kilka lat po inwestycji realny koszt odtworzenia obiektu może być znacznie wyższy niż pierwotny. Dlatego przynajmniej raz do roku warto dokonać przeglądu wartości majątku i dostosować sumy ubezpieczenia do bieżących warunków rynkowych, aby uniknąć ryzyka proporcjonalnego pomniejszenia odszkodowania.
Franszyzy i udziały własne to z kolei elementy, które wpływają na poziom składki i zakres odpowiedzialności ubezpieczyciela. Zbyt wysokie franszyzy mogą powodować, że mniejsze, ale częste szkody trzeba będzie pokrywać z własnych środków, co w dłuższej perspektywie obniża opłacalność ochrony. Z drugiej strony, brak jakiejkolwiek franszyzy zwykle oznacza istotnie wyższą składkę. Optymalnym rozwiązaniem jest takie ukształtowanie udziału własnego, aby dopuszczalne było samodzielne pokrywanie drobnych incydentów, przy jednoczesnym zabezpieczeniu się przed stratami o charakterze katastroficznym.
Praktyczne porady dla rolników i operatorów chłodni
Skuteczne ubezpieczenie szkód w magazynach chłodniczych wymaga nie tylko dobrze skonstruowanej polisy, lecz także odpowiedniej organizacji i dyscypliny w codziennym funkcjonowaniu obiektu. Ubezpieczyciele coraz częściej analizują, czy ubezpieczony prowadzi systematyczne działania prewencyjne i czy potrafi udokumentować sposób eksploatacji chłodni. To nie tylko wpływa na warunki umowy, ale także decyduje o sprawnym przebiegu likwidacji szkody.
Dokumentacja, monitoring i dowody na dochowanie staranności
Jednym z podstawowych warunków skutecznej likwidacji szkody jest posiadanie właściwej dokumentacji technicznej i eksploatacyjnej. Należy gromadzić protokoły przeglądów urządzeń, raporty serwisowe, wyniki kontroli sanitarno-higienicznych, a przede wszystkim zapisy z systemów monitoringu temperatury. Coraz częściej wymaga się, aby systemy te posiadały funkcję archiwizacji danych oraz generowania raportów, które można przedstawić ubezpieczycielowi w celu potwierdzenia przebiegu zdarzenia.
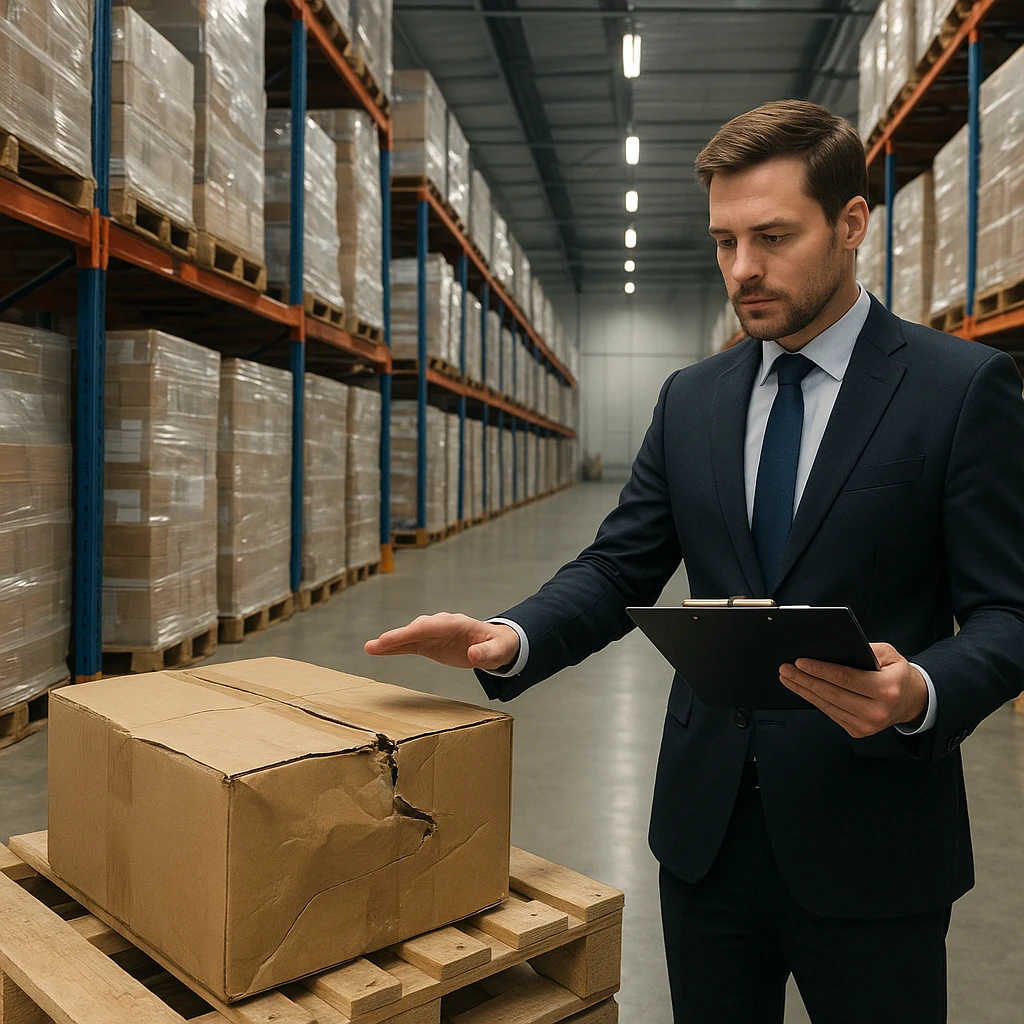
Rolnik lub operator chłodni powinien również dysponować szczegółowymi dokumentami przyjęcia towaru do magazynu: datami, parametrami jakościowymi, wynikami ewentualnych badań oraz warunkami transportu. W razie szkody umożliwia to wykazanie, że produkt trafił do chłodni w odpowiednim stanie i że ewentualne pogorszenie jakości nastąpiło w wyniku zdarzenia objętego ochroną. Dobra dokumentacja skraca proces likwidacji szkody, ogranicza spory z ubezpieczycielem i zwiększa prawdopodobieństwo pełnej wypłaty odszkodowania.
Przeglądy techniczne i współpraca z serwisem
Regularne przeglądy techniczne urządzeń chłodniczych to nie tylko wymóg bezpieczeństwa, ale też istotny element warunków ubezpieczenia. Towarzystwa mogą uzależniać wypłatę odszkodowania od dowodu na to, że instalacja była utrzymywana w należytym stanie, zgodnie z zaleceniami producenta i harmonogramem serwisowym. Z tego powodu warto korzystać z usług profesjonalnych firm serwisowych, które wystawiają czytelne protokoły i rekomendacje dotyczące dalszej eksploatacji.
Przy każdej większej modernizacji lub rozbudowie systemu chłodniczego warto poinformować ubezpieczyciela o zmianie wartości majątku i charakteru ryzyka. Dotyczy to także wdrożenia nowych technologii, takich jak automatyczne systemy monitoringu, zamgławiania, usuwania etylenu czy pakowania w atmosferze modyfikowanej. Aktualizacja informacji pozwala na właściwe dostosowanie warunków polisy oraz ewentualne uzyskanie korzystniejszych stawek składki za wyższy standard zabezpieczeń.
Współpraca z doradcą ubezpieczeniowym i analiza OWU
Z uwagi na złożoność ryzyka, jakim są magazyny chłodnicze, warto skorzystać z pomocy wyspecjalizowanego doradcy lub brokera ubezpieczeniowego. Ekspert znający specyfikę rolnictwa i przetwórstwa żywności potrafi porównać oferty kilku towarzystw, zwrócić uwagę na różnice w definicjach zdarzeń, zaproponować odpowiednie klauzule i pomóc w negocjacji warunków. W szczególności dotyczy to dopasowania zakresu ochrony do rodzaju produkcji i modelu biznesowego gospodarstwa.
Ogólne warunki ubezpieczenia (OWU) powinny być analizowane nie tylko pod kątem tego, co jest objęte ochroną, ale przede wszystkim pod względem wyłączeń odpowiedzialności. Należy zwrócić uwagę na zapisy dotyczące rażącego niedbalstwa, braku przeglądów, niezgodnej z przeznaczeniem eksploatacji, niedotrzymania przepisów sanitarnych oraz postępowania w razie szkody. Zrozumienie tych kwestii pozwala odpowiednio przygotować procedury w gospodarstwie i uniknąć działań, które mogłyby stać się pretekstem do odmowy wypłaty odszkodowania.
Najczęstsze błędy przy ubezpieczaniu chłodni rolniczych
Analiza praktyki likwidacyjnej pokazuje, że część rolników i operatorów magazynów powiela podobne błędy przy zawieraniu polis. Prowadzi to do sytuacji, w której realna ochrona jest znacząco mniejsza niż oczekiwana, a poważna szkoda ujawnia luki w zabezpieczeniach finansowych gospodarstwa. Poniżej przedstawiono najczęściej spotykane nieprawidłowości i rekomendacje, jak ich unikać w praktyce.
Niedoszacowanie wartości mienia i towarów
Jednym z głównych problemów jest zaniżanie wartości budynków, instalacji oraz przechowywanych produktów w celu obniżenia składki. Takie podejście może krótkoterminowo zmniejszyć obciążenia finansowe, ale w razie szkody skutkuje proporcjonalnym obniżeniem odszkodowania. Wielu rolników nie uwzględnia aktualnych cen inwestycji budowlanych, kosztów robocizny, inflacji oraz cen rynkowych płodów rolnych. Szczególnie dotyczy to okresów wysokiej zmienności cen, kiedy wartość zapasów w chłodni dynamicznie się zmienia.
Aby tego uniknąć, warto stosować aktualne dane rynkowe i korzystać z wycen specjalistów lub doradców ubezpieczeniowych. Przy towarach sezonowych, takich jak owoce i warzywa, przydatne bywa zastosowanie zmiennej sumy ubezpieczenia lub aktualizacja deklarowanej wartości w zależności od rzeczywistego stanu magazynu. Pozwala to utrzymać odpowiedni poziom ochrony przy relatywnie racjonalnej składce, odzwierciedlającej faktyczny poziom ryzyka.
Brak ochrony dla towarów osób trzecich i odpowiedzialności cywilnej
Wielu operatorów chłodni przechowuje nie tylko własne produkty, ale także towar powierzony przez inne gospodarstwa, spółdzielnie czy firmy handlowe. Brak odpowiednich klauzul dotyczących mienia w cudzym posiadaniu oraz niewykupienie ubezpieczenia odpowiedzialności cywilnej prowadzi do sytuacji, w której szkoda dotykająca towaru klientów nie jest objęta ochroną. W efekcie operator musi sam pokryć roszczenia, często przekraczające jego możliwości finansowe, co może doprowadzić do utraty reputacji i płynności.
Rozwiązaniem jest dokładne zidentyfikowanie modelu biznesowego magazynu chłodniczego i wskazanie ubezpieczycielowi, że obiekt świadczy usługi składowania lub przechowywania na rzecz osób trzecich. W takiej sytuacji konieczne jest zawarcie polis i klauzul uwzględniających zarówno szkody w cudzym towarze, jak i odpowiedzialność za ewentualne utracone korzyści kontrahentów. Przejrzyste zapisy w umowach z klientami chłodni powinny korespondować z zakresem ochrony ubezpieczeniowej.
Pominięcie ubezpieczenia od przerwy w działalności
Kolejnym błędem jest skupienie się wyłącznie na szkodach materialnych w mieniu i towarach, przy jednoczesnym pominięciu ryzyka utraty przychodów. Poważna awaria chłodni, pożar lub powódź mogą wymagać długotrwałego remontu, przeniesienia przechowywania do innych obiektów lub nawet czasowego zawieszenia działalności. W tym okresie gospodarstwo lub firma nadal musi ponosić część kosztów stałych, spłacać kredyty inwestycyjne i utrzymywać kluczowy personel.
Ubezpieczenie od przerwy w działalności pozwala pokryć te wydatki oraz częściowo zrekompensować utracone zyski. Dobrze skonstruowana polisa BI obejmuje nie tylko okres bezpośredniej naprawy szkód, ale także czas potrzebny na przywrócenie normalnego poziomu działalności i odzyskanie rynku zbytu. Brak takiej ochrony naraża rolnika lub operatora na ryzyko finansowe, które często przewyższa wartość samego zniszczonego mienia.
Trendy rynkowe i przyszłość ubezpieczeń magazynów chłodniczych
Rynek ubezpieczeń w rolnictwie intensywnie się zmienia, odpowiadając na rozwój technologiczny oraz rosnące wymagania dotyczące bezpieczeństwa żywności. Magazyny chłodnicze, jako kluczowy element łańcucha dostaw, stają się obszarem szczególnego zainteresowania ubezpieczycieli, regulatorów i samych producentów. Coraz większe znaczenie mają rozwiązania cyfrowe, analiza danych oraz zaawansowane systemy zarządzania ryzykiem, które pozwalają na precyzyjniejsze dopasowanie ochrony do specyfiki danego obiektu.
Nowe technologie monitoringu i telematyki w chłodniach
W nowoczesnych magazynach chłodniczych wdraża się zintegrowane systemy monitorowania temperatury, wilgotności, jakości powietrza oraz stanu urządzeń. Dane gromadzone są w czasie rzeczywistym i analizowane z wykorzystaniem narzędzi analitycznych. Ubezpieczyciele coraz częściej zachęcają do wdrażania takich rozwiązań, oferując korzystniejsze warunki polis dla obiektów wyposażonych w zaawansowany monitoring i automatyczne systemy alarmowe. Dzięki temu można szybciej reagować na pierwsze objawy awarii i zapobiegać rozwojowi szkody.
Telematyka obejmuje również transport chłodniczy, umożliwiając śledzenie parametrów przewozu oraz archiwizację danych dla celów dowodowych. Połączenie informacji z magazynów i pojazdów tworzy spójny obraz całego łańcucha chłodniczego. To z kolei wpływa na sposób konstruowania ubezpieczeń: możliwe staje się bardziej elastyczne podejście do zakresu ochrony, taryf i systemów premiowania klientów za aktywne działania prewencyjne oraz dobre wskaźniki szkodowości.
Zmiany klimatu, regulacje i rosnące wymagania odbiorców
Zmienność klimatu przekłada się na większą częstotliwość skrajnych zjawisk pogodowych, co wymusza rewizję tradycyjnych modeli oceny ryzyka. Dłuższe okresy upałów zwiększają obciążenie instalacji chłodniczych i ryzyko ich uszkodzenia, a intensywne opady czy powodzie oddziałują na infrastrukturę obiektów i sieci energetycznych. Ubezpieczyciele coraz częściej wprowadzają specjalne klauzule i produkty uwzględniające ryzyka klimatyczne, a rolnicy muszą brać je pod uwagę przy planowaniu inwestycji i wyborze lokalizacji magazynów.
Równolegle rosną wymagania regulacyjne oraz oczekiwania sieci handlowych i konsumentów w zakresie bezpieczeństwa żywności, identyfikowalności produktów i stabilności łańcucha dostaw. Oznacza to konieczność spełniania określonych norm sanitarnych, wdrażania systemów jakości oraz dokumentowania parametrów przechowywania. Ubezpieczenie magazynów chłodniczych staje się częścią szerszej strategii zarządzania ryzykiem i reputacją, a polisa bywa postrzegana nie tylko jako koszt, lecz również jako narzędzie budowania zaufania kontrahentów.
Indywidualizacja programów ubezpieczeniowych w rolnictwie
Trend rozwoju ubezpieczeń dedykowanych poszczególnym segmentom rolnictwa będzie się nasilał. Inaczej kształtuje się profil ryzyka w chłodniach przeznaczonych dla sadowników, inaczej dla producentów warzyw, drobiu czy przetwórni nabiału. Różnice dotyczą wrażliwości towaru na zmiany temperatury, długości okresu przechowywania, wymogów sanitarnych oraz struktury umów z odbiorcami. Odpowiedzią na to są indywidualnie konstruowane programy ubezpieczeniowe, obejmujące zarówno mienie, jak i odpowiedzialność cywilną, przerwy w działalności oraz ryzyka transportowe.
Rolnicy, spółdzielnie i grupy producenckie zyskują możliwość negocjowania warunków ochrony w oparciu o swoje dane historyczne, poziom zabezpieczeń technicznych, jakość procedur i wyniki inspekcji. Podmioty inwestujące w nowoczesne systemy bezpieczeństwa, automatyki i monitoringu mogą liczyć na bardziej konkurencyjne składki lub wyższe limity odpowiedzialności. Ostatecznie prowadzi to do powiązania kosztów ubezpieczenia z realnym poziomem ryzyka, co zachęca do ciągłego doskonalenia infrastruktury i procesów w magazynach chłodniczych.
FAQ – najczęściej zadawane pytania o ubezpieczenie szkód w magazynach chłodniczych
Jakie szkody w magazynach chłodniczych najczęściej podlegają ubezpieczeniu?
Standardowe polisy obejmują szkody wynikające z pożaru, zdarzeń pogodowych, zalania oraz awarii urządzeń chłodniczych. W przypadku chłodni rolniczych szczególnie istotne są rozszerzenia o uszkodzenia sprężarek, sterowników, przepięcia, wahania napięcia i przerwy w dostawie prądu. Ubezpieczenie może także dotyczyć zepsucia się przechowywanych płodów rolnych wskutek przekroczenia dopuszczalnej temperatury, o ile zdarzenie mieści się w definicjach zawartych w ogólnych warunkach ubezpieczenia.
Czy ubezpieczenie obejmuje towar powierzony przez innych rolników lub firmy?
Ochrona towaru powierzonego zależy od konstrukcji polisy. Jeśli magazyn świadczy usługi przechowywania, konieczne jest wykupienie odpowiedniej klauzuli na mienie osób trzecich oraz ubezpieczenia odpowiedzialności cywilnej. Bez tego ubezpieczyciel może pokryć wyłącznie szkody w majątku właściciela chłodni. Dlatego przy zawieraniu umowy należy jasno wskazać, że w obiekcie przechowywane są produkty kilku podmiotów i określić maksymalną łączną wartość tego mienia.
W jaki sposób udokumentować szkodę w chłodni, aby zwiększyć szansę na odszkodowanie?
Kluczowe jest szybkie zabezpieczenie miejsca zdarzenia, wykonanie zdjęć oraz sporządzenie szczegółowego opisu okoliczności, w tym wskazanie dat, godzin i pierwszych objawów nieprawidłowości. Należy zebrać wydruki lub pliki z systemu monitoringu temperatury, protokoły serwisowe, dokumenty przyjęcia i wydania towaru oraz wszelkie informacje o działaniach podjętych po wykryciu problemu. Im lepsza dokumentacja techniczna i organizacyjna, tym mniejsze pole do sporów z ubezpieczycielem w procesie likwidacji szkody.
Czy każdy magazyn chłodniczy powinien mieć ubezpieczenie od przerwy w działalności?
Ubezpieczenie od przerwy w działalności jest szczególnie polecane obiektom, dla których chłodnia stanowi kluczową część działalności i główne źródło przychodów. Jeśli awaria lub pożar mogą doprowadzić do długotrwałego wstrzymania pracy i utraty kontraktów, polisa BI powinna być traktowana jako element niezbędny. Pozwala ona pokryć koszty stałe, zobowiązania kredytowe i część utraconych zysków, umożliwiając utrzymanie płynności finansowej do czasu ponownego uruchomienia magazynu.
Jak często należy aktualizować sumy ubezpieczenia chłodni i przechowywanego towaru?
Przeglądu sum ubezpieczenia warto dokonywać co najmniej raz w roku, najlepiej przed głównym sezonem przechowalniczym. Należy uwzględnić wzrost kosztów budowy, cen urządzeń chłodniczych oraz wartości rynkowej płodów rolnych. Przy produktach sezonowych, jak owoce czy warzywa, dobrym rozwiązaniem jest dopasowanie wartości do przewidywanego maksymalnego stanu magazynowego. Regularna aktualizacja pozwala uniknąć niedoubezpieczenia i zapewnia, że otrzymane odszkodowanie będzie wystarczające do odtworzenia majątku i zapasów.