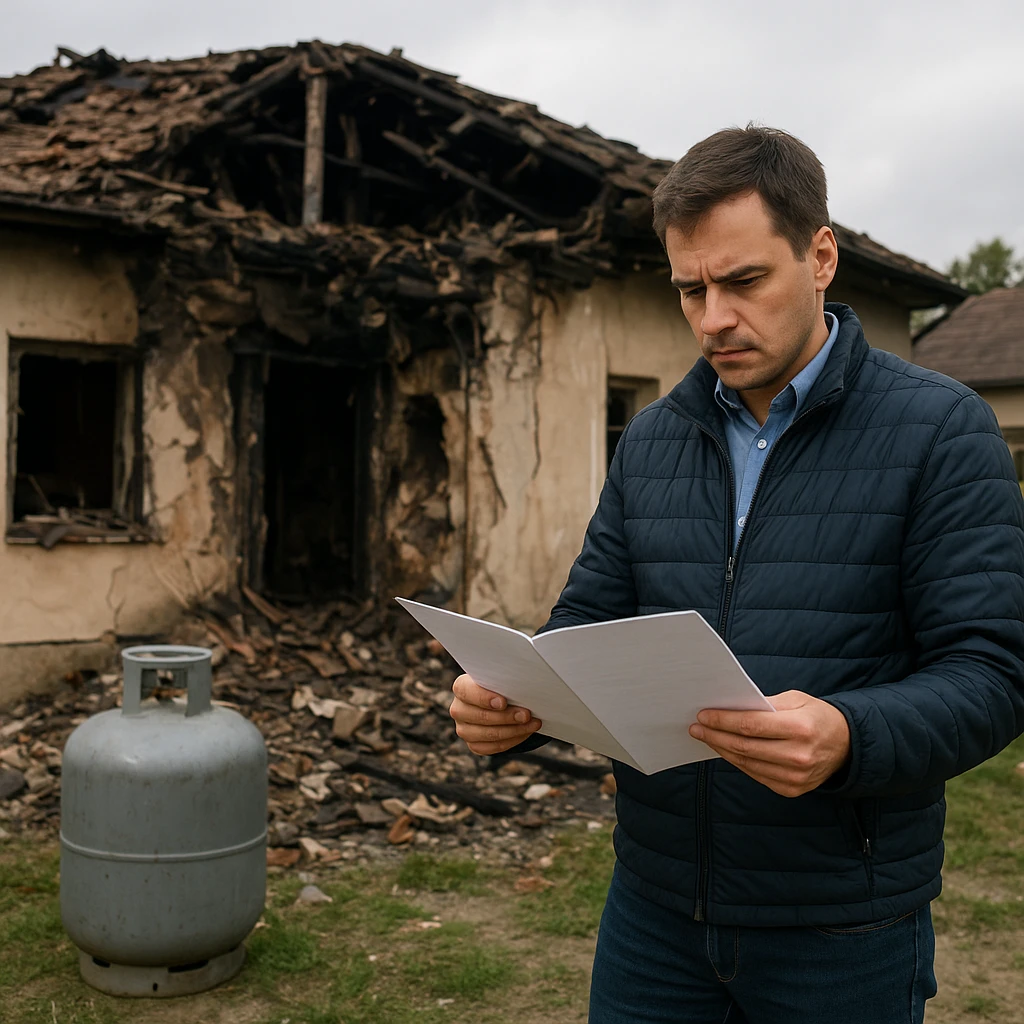
Ubezpieczenie szkód w wyniku wybuchu gazu na terenach wiejskich staje się jednym z kluczowych tematów zarządzania ryzykiem w gospodarstwach rolnych. Rosnąca skala mechanizacji, wykorzystywanie instalacji gazowych do ogrzewania budynków inwentarskich, suszarni zboża czy warsztatów sprawia, że pojedyncza awaria może doprowadzić do strat liczonych w setkach tysięcy złotych. Dobrze dobrana polisa nie tylko chroni budynki, ale również maszyny, zwierzęta, plony, a coraz częściej także płynność finansową gospodarstwa. Poniższy artykuł omawia praktyczne aspekty ubezpieczenia szkód spowodowanych wybuchem gazu w rolnictwie, ze szczególnym uwzględnieniem zapisów OWU, typowych pułapek i rekomendowanych rozwiązań dla rolników.
Charakterystyka ryzyka wybuchu gazu na wsi i w gospodarstwach rolnych
Ryzyko wybuchu gazu na obszarach wiejskich jest często bagatelizowane, ponieważ większość uwagi poświęca się pożarom upraw, nawalnym deszczom czy huraganom. Tymczasem źródłem poważnej szkody coraz częściej bywa instalacja gazowa – zarówno w budynkach mieszkalnych, jak i gospodarczych. Warto podkreślić, że wybuch jest traktowany przez ubezpieczycieli jako osobne ryzyko, odrębne od typowego pożaru, choć skutki obu zdarzeń często się przenikają.
Na terenach wiejskich szczególnie narażone są:
- budynki mieszkalne rolników z zasilaniem z butli LPG lub zbiorników naziemnych/podziemnych,
- budynki inwentarskie, w których gaz służy do ogrzewania pomieszczeń dla drobiu, trzody czy cieląt,
- susarnie zboża i magazyny z instalacjami gazowymi i elektrycznymi,
- warsztaty naprawcze maszyn rolniczych z obecnością oparów paliw i chemikaliów,
- przetwórnie i małe zakłady obrabiające płody rolne na terenie gospodarstwa.
Do wybuchu gazu może dojść na skutek nieszczelności instalacji, uszkodzenia reduktora, korozji przewodów, nieprawidłowego montażu urządzeń grzewczych, a także błędów ludzkich, jak samodzielne przeróbki instalacji. Nierzadko istotną rolę odgrywa brak regularnych przeglądów oraz niewłaściwe przechowywanie butli i zbiorników. Z punktu widzenia ubezpieczyciela kluczowa jest odpowiedź na pytanie, czy rolnik dopełnił obowiązków prewencyjnych przewidzianych w umowie ubezpieczenia.
Należy też zauważyć, że wybuch gazu w gospodarstwie często powoduje efekt domina: zniszczony zostaje budynek inwentarski, dochodzi do śmierci lub uboju z konieczności zwierząt, uszkodzenia linii technologicznej, systemów wentylacji i automatycznego podawania pasz, a w skrajnych przypadkach – skażenia paszy lub surowców. W efekcie to jedno zdarzenie może skutkować nie tylko stratą majątku trwałego, ale też długotrwałą utratą zdolności produkcyjnej.
Zakres ubezpieczenia szkód w wyniku wybuchu gazu w rolnictwie
Standardowe ubezpieczenia rolnicze obejmują zarówno obowiązkowe, jak i dobrowolne polisy. Aby uzyskać pełną ochronę przed skutkami wybuchu gazu, rolnik musi zwykle połączyć kilka rodzajów ubezpieczeń, zwracając uwagę na definicje i wyłączenia w ogólnych warunkach ubezpieczenia (OWU).
Obowiązkowe ubezpieczenie budynków rolniczych a wybuch gazu
Polska ustawa o ubezpieczeniach obowiązkowych nakłada na rolników posiadających określoną powierzchnię użytków rolnych obowiązek zawarcia ubezpieczenia budynków rolniczych od ognia i innych zdarzeń losowych. W katalogu tych zdarzeń zasadniczo znajduje się również wybuch gazu, lecz szczegóły mogą różnić się w zależności od towarzystwa ubezpieczeniowego.
Ochroną są obejmowane budynki trwale związane z gruntem, o powierzchni powyżej określonego progu (najczęściej 20 m²), wykorzystywane w związku z prowadzeniem działalności rolniczej. Ubezpieczyciel określa w OWU, co rozumie przez pojęcie wybuchu – zwykle jest to gwałtowna zmiana stanu równowagi układu spowodowana rozszerzeniem się gazów, par lub cieczy, prowadząca do powstania fali ciśnienia. Ważne jest, by rolnik sprawdził, czy wybuch butli z gazem LPG, zbiornika gazu płynnego lub instalacji gazowej zasilającej suszarnię zboża mieści się w tej definicji.
Polisa obowiązkowa obejmuje z reguły wyłącznie sam budynek, jego elementy konstrukcyjne i stałe. Aby chronić wyposażenie, urządzenia technologiczne, instalacje wewnętrzne, a przede wszystkim zwierzęta gospodarskie, trzeba sięgnąć po ubezpieczenia dobrowolne.
Dobrowolne ubezpieczenia majątkowe w gospodarstwie
Dobrowolne ubezpieczenia majątkowe w rolnictwie pozwalają dopasować ochronę do specyfiki danego gospodarstwa. W kontekście wybuchu gazu warto rozważyć następujące elementy:
- ubezpieczenie mienia ruchomego w budynkach – obejmujące maszyny, narzędzia, wyposażenie warsztatów, urządzenia grzewcze, elektronikę sterującą i monitoring,
- ubezpieczenie zwierząt gospodarskich od zdarzeń losowych – które poszerza ochronę na wypadek śmierci lub koniecznego uboju po zdarzeniu wybuchu gazu,
- ubezpieczenie plonów znajdujących się w magazynach i silosach – na wypadek zniszczenia lub skażenia po wybuchu,
- ubezpieczenie maszyn rolniczych od ognia i zdarzeń losowych, jeśli przechowywane są w budynkach zagrożonych ryzykiem wybuchu.
Ważne jest, by upewnić się, że w ramach tych polis ryzyko wybuchu jest wprost wymienione w katalogu zdarzeń objętych ochroną. Czasem bywa włączone w szeroką formułę all risk, w której wyłączone są tylko ściśle zdefiniowane przyczyny szkód. W innych przypadkach trzeba je dokupić jako dodatkową klauzulę.
Ubezpieczenie odpowiedzialności cywilnej rolnika
Odpowiedzialność cywilna rolnika posiadającego gospodarstwo powyżej ustawowej powierzchni jest również ubezpieczeniem obowiązkowym, ale zakres podstawowy dotyczy głównie szkód wyrządzonych osobom trzecim w związku z posiadaniem gospodarstwa. W kontekście wybuchu gazu może to mieć znaczenie, gdy na skutek zdarzenia uszkodzeniu ulegnie mienie sąsiadów, dojdzie do obrażeń osób postronnych lub zniszczenia infrastruktury wspólnej (np. linii energetycznych czy drogi).
Jeżeli wybuch gazu nastąpi w budynku mieszkalnym rolnika, a jego skutki obejmą np. sąsiedni dom, magazyn lub maszyny, odpowiednio skonstruowana polisa OC może pokryć roszczenia osób trzecich. Należy jednak zwrócić uwagę na wyłączenia dotyczące rażącego niedbalstwa i braku przeglądów technicznych. Ubezpieczyciel może odmówić wypłaty odszkodowania, jeśli wykaże, że rolnik ignorował oczywiste zagrożenia, np. korzystał z uszkodzonej butli lub samodzielnie przerobił instalację gazową w sposób niezgodny z przepisami.
Definicje, wyłączenia i pułapki w OWU dotyczące wybuchu gazu
Jednym z najczęstszych problemów przy likwidacji szkód po wybuchu gazu jest różnica pomiędzy potocznym rozumieniem pojęcia „wybuch” a jego ścisłą definicją w OWU. Dla wielu rolników zaskoczeniem bywa fakt, że nie każdy huk, ogień czy uszkodzenie butli zostanie uznane za wybuch w rozumieniu ubezpieczyciela.
Jak ubezpieczyciele definiują wybuch?
W większości dokumentów OWU wybuch opisuje się jako gwałtowne rozprężenie gazów lub par, często z towarzyszącą falą uderzeniową, które powoduje uszkodzenie chronionego mienia. Kluczowe elementy to:
- nagłość zdarzenia,
- gwałtowna zmiana ciśnienia lub stanu skupienia,
- fizyczne zniszczenie elementów konstrukcyjnych lub wyposażenia,
- bezpośredni związek przyczynowo-skutkowy pomiędzy wybuchem a uszkodzeniem mienia.
W praktyce oznacza to, że np. powolne rozszczelnienie instalacji, które prowadzi do ulatniania się gazu i w konsekwencji do pożaru bez charakterystycznej fali eksplozji, może być czasem kwalifikowane jako pożar, a nie wybuch. Dlatego tak ważne jest, aby w polisie mieć pokryte oba te ryzyka.
Typowe wyłączenia odpowiedzialności ubezpieczyciela
OWU zawierają szereg wyłączeń, które mogą ograniczyć lub wyłączyć wypłatę odszkodowania po wybuchu gazu. Do najczęstszych należą:
- brak aktualnych przeglądów instalacji gazowych lub kominowych,
- samowolne przeróbki instalacji bez uprawnień,
- użytkowanie nieszczelnych, przerdzewiałych lub przeterminowanych butli gazowych,
- niewłaściwe magazynowanie butli – np. w pomieszczeniach mieszkalnych lub piwnicach bez wentylacji,
- szkody powstałe w wyniku świadomego działania lub rażącego niedbalstwa ubezpieczonego.
Niektóre towarzystwa wprowadzają dodatkowe wyłączenia dla budynków w złym stanie technicznym albo w trakcie samodzielnie prowadzonego remontu instalacji. Zdarza się, że brak udokumentowanych protokołów przeglądów instalacji gazowej staje się pretekstem do ograniczenia wypłaty odszkodowania, szczególnie jeśli rzeczoznawca stwierdzi wyraźne zaniedbania.
Niedoubezpieczenie i limity odpowiedzialności
Kolejną pułapką jest niedoubezpieczenie budynków i mienia. Wartość gospodarstwa rolnego, jego wyposażenia i stada zwierząt zwykle rośnie w czasie, natomiast suma ubezpieczenia pozostaje na niezmienionym poziomie przez wiele lat. W efekcie, w przypadku wybuchu gazu i poważnych zniszczeń, rolnik otrzymuje odszkodowanie niepokrywające realnych kosztów odbudowy.
Należy pamiętać o zapisach dotyczących proporcjonalnej redukcji odszkodowania. Jeśli towarzystwo ubezpieczeniowe stwierdzi, że suma ubezpieczenia jest istotnie niższa od wartości rzeczywistej majątku, może wypłacić odszkodowanie w proporcji odpowiadającej stopniowi niedoubezpieczenia. Dobrą praktyką jest aktualizacja sumy ubezpieczenia co najmniej raz na dwa lata, a w okresach znacznych inwestycji – nawet częściej.
Praktyczne wskazówki przy wyborze polisy na wypadek wybuchu gazu
Optymalne ubezpieczenie szkód w wyniku wybuchu gazu wymaga świadomego podejścia do analizy ryzyka. Rolnik powinien zacząć od dokładnego przeglądu swojej infrastruktury, sposobu użytkowania instalacji gazowych oraz planów rozwoju gospodarstwa.
Analiza potrzeb i inwentaryzacja mienia
Podstawowym krokiem jest sporządzenie aktualnej inwentaryzacji wszystkich budynków, urządzeń i instalacji mogących ucierpieć w razie wybuchu gazu. Warto osobno ująć:
- budynki mieszkalne, inwentarskie, magazynowe, produkcyjne,
- instalacje gazowe, urządzenia grzewcze, suszarnie,
- linie technologiczne, systemy automatyki, sterowniki,
- zwierzęta według gatunków i kategorii wiekowych,
- magazynowane plony, pasze, komponenty paszowe.
Dobrze przygotowana inwentaryzacja ułatwia nie tylko dobór odpowiednich sum ubezpieczenia, ale także późniejsze dochodzenie roszczeń. Dokumentacja fotograficzna, potwierdzenia zakupu maszyn i urządzeń oraz protokoły przeglądów technicznych są bezcenne w procesie likwidacji szkody.
Dobór odpowiednich sum ubezpieczenia i wariantów ochrony
Rolnik powinien ustalać sumy ubezpieczenia w oparciu o aktualne koszty odtworzenia mienia, a nie historyczne ceny zakupu. Dotyczy to zwłaszcza budynków i linii technologicznych, których odbudowa po wybuchu gazu może być znacznie droższa niż ich pierwotny koszt. Inaczej wylicza się wartość:
- budynków – przyjmując koszt ich odbudowy w tym samym standardzie,
- maszyn i urządzeń – biorąc pod uwagę wartość odtworzeniową lub aktualną wartość rynkową,
- zwierząt – w oparciu o średnie ceny rynkowe dla danej kategorii,
- plonów – w odniesieniu do cen skupu i realnych wolumenów magazynowych.
Ważnym elementem jest także wybór sposobu ustalania szkody: czy odszkodowanie będzie wypłacane w wariancie pełnej wartości odtworzeniowej, czy też z uwzględnieniem stopnia zużycia technicznego. W przypadku starszych budynków różnica może być bardzo duża. Jeśli gospodarstwo jest silnie uzależnione od danego obiektu (np. kurnik, obora o wysokiej obsadzie), warto rozważyć wariant odtworzeniowy, nawet jeśli składka będzie wyższa.
Porównanie ofert i rola doradcy ubezpieczeniowego
Rynek ubezpieczeń rolniczych jest zróżnicowany, a poszczególne towarzystwa różnią się podejściem do ryzyka wybuchu gazu. Kluczowe elementy, na które należy zwrócić uwagę przy porównywaniu ofert, to:
- definicja wybuchu oraz zakres pojęć „instalacja gazowa” i „urządzenia grzewcze”,
- lista wyłączeń dotyczących przeglądów, magazynowania butli, samowolnych przeróbek,
- limity odpowiedzialności za poszczególne składniki mienia,
- warunki ubezpieczenia zwierząt i plonów w związku z wybuchem,
- możliwość rozszerzenia ochrony o przerwy w działalności i utratę dochodu.
Korzystanie z pomocy doświadczonego doradcy ubezpieczeniowego lub brokera specjalizującego się w rolnictwie jest szczególnie wartościowe w dużych i wyspecjalizowanych gospodarstwach. Doradca potrafi przeanalizować indywidualny profil ryzyka, zaproponować odpowiednie klauzule dodatkowe i pomóc w negocjacjach warunków, np. wprowadzenie zapisu o przyjęciu części dokumentacji w formie elektronicznej czy uproszczonych procedurach likwidacji szkód o mniejszej wartości.
Prewencja techniczna i organizacyjna a skuteczność ubezpieczenia
Ubezpieczenie nie zwalnia rolnika z obowiązku dbania o bezpieczeństwo instalacji gazowych. Wręcz przeciwnie – towarzystwa ubezpieczeniowe coraz częściej łączą warunki umowy z wymaganiami prewencyjnymi, a niewywiązywanie się z nich może skutkować obniżeniem odszkodowania lub jego całkowitą odmową.
Przeglądy i dokumentacja techniczna
Podstawą bezpiecznego użytkowania gazu w gospodarstwie jest regularny przegląd instalacji i urządzeń: kotłów, palników, reduktorów, przewodów gazowych, zaworów, czujników. Przeglądy powinny być wykonywane przez osoby z odpowiednimi uprawnieniami, a każdy z nich potwierdzony protokołem. W dokumentacji warto odnotowywać także drobne naprawy i wymiany elementów, co w razie szkody pozwoli wykazać dochowanie należytej staranności.
Coraz więcej ubezpieczycieli stosuje zniżki składki dla gospodarstw, które prowadzą profesjonalną dokumentację techniczną, wprowadzają systemy monitoringu i alarmowania (np. czujniki wycieku gazu) oraz szkolą pracowników z zasad bezpiecznej obsługi urządzeń gazowych. Takie działania mają realny wpływ na obniżenie prawdopodobieństwa wybuchu, a więc i na bezpieczeństwo finansowe rolnika.
Zasady bezpiecznego użytkowania butli i zbiorników gazowych
Butle z gazem LPG są wciąż powszechnie stosowane w gospodarstwach. Ich niewłaściwe składowanie i użytkowanie stanowi jedno z największych zagrożeń eksplozją. Podstawowe zasady, których przestrzeganie jest często warunkiem ochrony ubezpieczeniowej, obejmują:
- przechowywanie butli w miejscach dobrze wentylowanych, z dala od źródeł ognia i wysokiej temperatury,
- regularne sprawdzanie stanu technicznego zaworów, reduktorów i przewodów elastycznych,
- niedokonywanie samodzielnych napraw i przeróbek elementów instalacji,
- wymianę butli tylko w autoryzowanych punktach, z zachowaniem okresów legalizacji,
- stosowanie czujników gazu w pomieszczeniach o podwyższonym ryzyku.
W przypadku zbiorników naziemnych lub podziemnych dochodzą dodatkowe wymagania dotyczące odległości od budynków, ogrodzenia, ochrony przed uszkodzeniami mechanicznymi oraz okresowych badań technicznych. Niewypełnienie tych wymogów może zostać uznane przez ubezpieczyciela za przyczynienie się do szkody.
Szkolenia pracowników i procedury awaryjne
W większych gospodarstwach rolnych, fermach czy zakładach przetwórczych na wsi, część obowiązków związanych z obsługą instalacji gazowych przejmują pracownicy. Dlatego kluczowe jest wdrożenie prostych, ale jednoznacznych procedur bezpieczeństwa, m.in.:
- instrukcji postępowania przy wyczuciu zapachu gazu,
- zasad ewakuacji ludzi i zwierząt,
- schematów odcinania dopływu gazu,
- kontaktów alarmowych do serwisu technicznego i służb ratunkowych.
Ubezpieczyciele pozytywnie oceniają gospodarstwa, które mogą wykazać, że personel został przeszkolony, zna zasady bezpieczeństwa i potrafi szybko reagować na symptomy zbliżającej się awarii. To obniża ryzyko wystąpienia dużej szkody i zwiększa szanse na korzystną likwidację ewentualnego roszczenia.
Nowoczesne rozszerzenia ochrony: utrata dochodu i assistance dla rolników
Klasyczne polisy majątkowe zabezpieczają głównie fizyczny majątek gospodarstwa. Tymczasem w przypadku wybuchu gazu często kluczowym problemem staje się przerwany cykl produkcyjny, utrata kontraktów lub brak możliwości wywiązania się z dostaw. Na te potrzeby odpowiadają nowe produkty i klauzule dedykowane rolnictwu.
Ubezpieczenie utraty dochodu (business interruption)
Część towarzystw oferuje rolnikom rozszerzenie ochrony o ubezpieczenie utraty dochodu w wyniku szkody materialnej. W praktyce oznacza to, że jeśli wybuch gazu doprowadzi do zniszczenia kluczowej infrastruktury, a rolnik nie będzie w stanie prowadzić produkcji lub usług, ubezpieczyciel wypłaci świadczenie rekompensujące utracony zysk, stałe koszty działalności lub koszty wynajmu zastępczych pomieszczeń i sprzętu.
Wariant ten jest szczególnie istotny dla ferm drobiu, intensywnych hodowli trzody chlewnej, gospodarstw mlecznych dostarczających surowiec do dużych zakładów, czy suszarni i magazynów zbożowych obsługujących kontrakty zawarte z wyprzedzeniem. Brak możliwości terminowej realizacji zobowiązań może prowadzić nie tylko do utraty przychodu, lecz także do kar umownych i zerwania wieloletnich relacji handlowych.
Assistance techniczny i pomoc po szkodzie
Rozwój konkurencji na rynku ubezpieczeń rolniczych sprawia, że coraz więcej polis zawiera elementy assistance. Mogą to być m.in.:
- organizacja doraźnych napraw instalacji gazowej po awarii,
- pokrycie kosztów zabezpieczenia miejsca szkody,
- pomoc w ewakuacji zwierząt i ich czasowym zakwaterowaniu,
- doradztwo techniczne przy odbudowie infrastruktury.
Takie usługi, choć czasem bagatelizowane przy zakupie polisy, w praktyce znacząco ułatwiają powrót do normalnego funkcjonowania gospodarstwa po wybuchu gazu. Warto porównać zakres assistance w różnych ofertach, zwłaszcza w gospodarstwach intensywnych, gdzie każdy dzień przestoju generuje realne straty.
Najczęstsze błędy rolników przy ubezpieczaniu ryzyka wybuchu gazu
Analiza praktyki likwidacyjnej pokazuje, że wiele problemów z wypłatą odszkodowań wynika nie tyle ze złej woli ubezpieczycieli, co z błędów popełnianych na etapie zawierania umowy. Do najczęstszych należy zaliczyć:
- mechaniczne przedłużanie polis bez aktualizacji sum ubezpieczenia i zakresu ochrony,
- brak dopisania do ochrony nowo wybudowanych budynków inwentarskich czy magazynowych,
- niedocenianie wartości linii technologicznych i elektroniki sterującej,
- brak kompleksowej ochrony dla zwierząt gospodarskich,
- ignorowanie wymogów dotyczących przeglądów instalacji gazowych.
Innym problemem jest niewłaściwe zgłaszanie szkody po wybuchu gazu. Rolnicy czasem samodzielnie usuwają ślady zdarzenia, przestawiają zniszczone elementy, a nawet rozpoczynają prace naprawcze przed przyjazdem rzeczoznawcy, co utrudnia późniejsze ustalenie przyczyn i rozmiaru szkody. Tymczasem większość OWU nakłada obowiązek niezwłocznego zgłoszenia zdarzenia i zabezpieczenia miejsca w sposób umożliwiający oględziny.
Warto również uważać na deklaracje składane przy zawieraniu umowy – zatajanie informacji o rzeczywistym sposobie wykorzystania budynku, obecności instalacji gazowych czy przechowywaniu butli w pomieszczeniach mieszkalnych może później posłużyć jako podstawa do odmowy wypłaty odszkodowania.
FAQ – najczęstsze pytania rolników o ubezpieczenie szkód w wyniku wybuchu gazu
Czy obowiązkowe ubezpieczenie budynków rolniczych zawsze obejmuje wybuch gazu?
Większość polis obowiązkowych obejmuje wybuch jako jedno ze zdarzeń losowych, ale szczegółowy zakres może różnić się między towarzystwami. Kluczowe jest sprawdzenie definicji wybuchu w OWU oraz ewentualnych wyłączeń, np. związanych z brakiem przeglądów instalacji gazowych. Jeżeli w gospodarstwie są rozbudowane instalacje lub zbiorniki LPG, warto rozszerzyć ochronę o dobrowolne ubezpieczenie mienia i zwierząt, a także zweryfikować limity odpowiedzialności. Dzięki temu unikniesz sytuacji, w której odszkodowanie pokryje tylko część szkód.
Czy ubezpieczenie pokryje śmierć zwierząt po wybuchu gazu w budynku inwentarskim?
Śmierć lub ubój z konieczności zwierząt gospodarskich po wybuchu gazu nie jest automatycznie objęta obowiązkową polisą budynków. Aby uzyskać ochronę, trzeba wykupić odrębne ubezpieczenie zwierząt od zdarzeń losowych, w którym ryzyko wybuchu jest wyraźnie wskazane. Warto przy tym ustalić, jak określana jest wartość zwierząt (np. według masy, wieku, przeznaczenia hodowlanego) oraz czy polisa przewiduje limity na jedną sztukę i całe stado. Im dokładniej opiszesz strukturę stada i warunki chowu, tym łatwiej o prawidłową likwidację szkody.
Jakie dokumenty mogą być wymagane przy likwidacji szkody po wybuchu gazu?
Ubezpieczyciel zazwyczaj wymaga zgłoszenia szkody niezwłocznie po zdarzeniu, dokumentacji fotograficznej z miejsca wybuchu oraz wstępnego opisu okoliczności. Niezbędne są również protokoły służb (straż pożarna, policja) i ewentualnie opinie biegłych. Przy wybuchach związanych z instalacją gazową szczególne znaczenie mają protokoły przeglądów, potwierdzenia legalizacji butli czy zbiorników oraz dokumentacja serwisowa urządzeń grzewczych. Im bardziej kompletne materiały przedstawisz, tym szybciej i sprawniej przebiegnie proces ustalania przyczyny i wysokości odszkodowania.
Czy rażące niedbalstwo zawsze wyklucza wypłatę odszkodowania po wybuchu gazu?
Rażące niedbalstwo, takie jak świadome ignorowanie wycieków gazu czy samodzielne przeróbki instalacji, może istotnie ograniczyć odpowiedzialność ubezpieczyciela, a nawet prowadzić do odmowy wypłaty. Jednak każdą sytuację analizuje się indywidualnie, z uwzględnieniem okoliczności zdarzenia i zachowania rolnika przed wybuchem. W praktyce towarzystwa ubezpieczeniowe badają, czy właściciel gospodarstwa dochował podstawowych obowiązków prewencyjnych, prowadził przeglądy i reagował na sygnały ostrzegawcze. Dlatego tak ważne jest dokumentowanie działań związanych z bezpieczeństwem instalacji gazowych.
Czy można ubezpieczyć utratę dochodu po wybuchu gazu w gospodarstwie?
Coraz więcej ubezpieczycieli oferuje rolnikom ubezpieczenie utraty dochodu (business interruption) jako rozszerzenie polisy majątkowej. Obejmuje ono skutki finansowe przerwy w działalności po szkodzie materialnej, takiej jak wybuch gazu zniszczający budynki czy linie technologiczne. W ramach takiej ochrony możesz uzyskać środki na pokrycie stałych kosztów, wynajem zastępczych obiektów czy utracony zysk. Przy wyborze tego rozwiązania ważne jest określenie realnego okresu odtwarzania produkcji oraz rzetelne udokumentowanie dotychczasowych wyników gospodarstwa, co pozwoli na właściwe wyliczenie wysokości świadczeń.