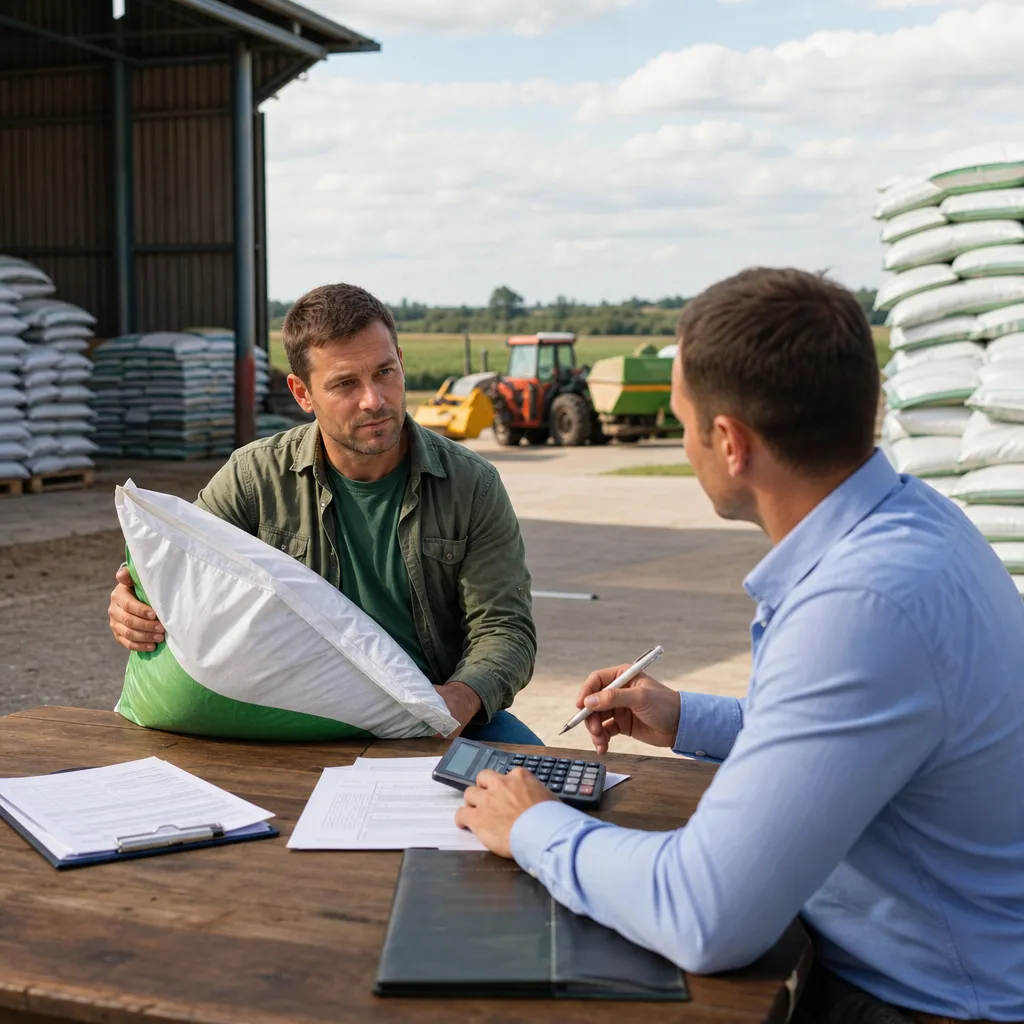
Sprzedaż nawozów to temat z pogranicza handlu, prawa, podatków i organizacji gospodarstwa. Dla rolnika najważniejsze jest to, że przy sprzedaży nawozów nie wystarczy ustalić ceny i znaleźć kupca — trzeba jeszcze sprawdzić, czy wolno dany nawóz legalnie wprowadzić do obrotu, jakie dokumenty muszą towarzyszyć transakcji, jak rozliczyć VAT i jak ograniczyć ryzyko reklamacji. To szczególnie istotne, gdy sprzedaż dotyczy nawozów mineralnych, wapna nawozowego, nawozów organicznych albo produktów ubocznych z gospodarstwa. W praktyce błędy w klasyfikacji produktu lub dokumentacji mogą kosztować więcej niż sama marża na sprzedaży.
Sprzedaż nawozów: najważniejsze jest legalne wprowadzenie do obrotu, prawidłowa dokumentacja i właściwe rozliczenie podatkowe
Temat „sprzedaż nawozów” dotyczy przede wszystkim handlu, podatków i obowiązków prawnych rolnika lub przedsiębiorcy. Jeśli sprzedajesz nawóz, musisz odróżnić trzy sytuacje:
- sprzedaż gotowego nawozu handlowego kupionego wcześniej w celu dalszej odsprzedaży,
- sprzedaż nawozu wytworzonego lub przygotowanego samodzielnie,
- przekazanie lub sprzedaż materiału organicznego, który nie zawsze jest nawozem w rozumieniu przepisów.
To rozróżnienie decyduje o tym, czy masz do czynienia ze zwykłym handlem, działalnością wymagającą dodatkowych formalności, czy wręcz z obszarem objętym przepisami o nawozach, odpadach, BDO, ochronie środowiska i bezpieczeństwie produktu. Dla rolnika sprzedającego nawozy lub materiały nawozowe najistotniejsze są: status produktu, pochodzenie, oznakowanie, dokument sprzedaży, zasady VAT oraz odpowiedzialność za jakość.
Kiedy sprzedaż nawozów jest zwykłym handlem, a kiedy wchodzi w obszar szczególnych regulacji?
Nie każda sprzedaż nawozu wygląda tak samo pod względem prawnym. Inaczej ocenia się sklep lub hurtownię handlującą nawozami mineralnymi, inaczej gospodarstwo odsprzedające nadwyżkę towaru, a jeszcze inaczej podmiot oferujący kompost, obornik, pomiot kurzy czy produkt pofermentacyjny.
Typowe modele sprzedaży nawozów
- Detaliczna sprzedaż nawozów — do rolników, ogrodników, firm usługowych.
- Handel hurtowy — większe partie, częściej z transportem i odroczonym terminem płatności.
- Sprzedaż internetowa — dodatkowe obowiązki informacyjne, regulamin, zasady reklamacji.
- Sprzedaż nawozów naturalnych lub organicznych — szczególnie ważna jest kwalifikacja prawna produktu.
- Obrót wapnem nawozowym — trzeba uważać na dokumenty jakościowe i parametry składu.
W praktyce kluczowe pytanie brzmi: czy sprzedawany produkt jest nawozem dopuszczonym do obrotu i prawidłowo oznakowanym. Jeżeli nie, pojawia się ryzyko zakwestionowania sprzedaży, kontroli i sporów z kupującym.
Jakie dokumenty i informacje powinny towarzyszyć sprzedaży nawozów?
Przy sprzedaży nawozów liczy się nie tylko faktura. Kupujący, zwłaszcza profesjonalny rolnik, coraz częściej oczekuje pełnej dokumentacji, ponieważ sam odpowiada za to, co stosuje na polu. Dla sprzedawcy dokumentacja jest też podstawowym zabezpieczeniem na wypadek reklamacji.
| Element | Najważniejsza informacja | Znaczenie dla rolnika / sprzedawcy | Na co uważać |
|---|---|---|---|
| Faktura lub paragon | Potwierdza sprzedaż, cenę, ilość i strony transakcji | Podstawa rozliczeń podatkowych i ewentualnej reklamacji | Opis towaru powinien być precyzyjny |
| Specyfikacja produktu | Skład, forma, masa, partia, producent | Ułatwia porównanie ofert i ocenę jakości | Niejasne nazwy handlowe zwiększają ryzyko sporu |
| Etykieta / oznakowanie | Instrukcja stosowania, ostrzeżenia, składniki | Kupujący musi wiedzieć, co stosuje i w jakiej dawce | Brak lub błędne oznakowanie może być podstawą reklamacji |
| Dokument jakościowy / deklaracja | Potwierdza parametry nawozu | Ważne przy towarze premium i większych partiach | Parametry muszą odpowiadać rzeczywistemu towarowi |
| List przewozowy / WZ | Potwierdza wydanie i dostawę | Istotny przy sporach o ilość lub termin dostawy | Trzeba wskazać kto odpowiada za transport |
| Warunki reklamacji | Termin zgłoszenia i sposób postępowania | Ogranicza chaos przy problemach z jakością | Nie można wyłączyć odpowiedzialności wbrew prawu |
Przy większych transakcjach warto mieć także umowę sprzedaży lub ogólne warunki handlowe, zwłaszcza gdy dostawa jest realizowana partiami, z odroczonym terminem płatności albo z rozładunkiem po stronie kupującego.
VAT i podatki przy sprzedaży nawozów
Sprzedaż nawozów bardzo często rodzi pytania o VAT, status rolnika ryczałtowego i konieczność prowadzenia działalności gospodarczej. Tu nie ma jednej odpowiedzi dla wszystkich przypadków.
Rolnik ryczałtowy a sprzedaż nawozów
Rolnik ryczałtowy jest co do zasady kojarzony ze sprzedażą własnych produktów rolnych i świadczeniem usług rolniczych. Regularna sprzedaż nawozów jako towaru handlowego może wykraczać poza zwykłą działalność rolniczą i zostać uznana za działalność gospodarczą. To ma znaczenie nie tylko dla VAT, ale również dla rejestracji firmy, ewidencji sprzedaży i rozliczeń z urzędem skarbowym.
Czynny podatnik VAT
Jeżeli sprzedaż nawozów odbywa się w sposób zorganizowany i powtarzalny, najczęściej bezpieczniejszym rozwiązaniem jest działanie jako czynny podatnik VAT lub w ramach zarejestrowanej działalności. Pozwala to:
- prawidłowo wystawiać faktury,
- odliczać VAT od zakupów związanych z handlem,
- uporządkować magazyn, transport i koszty,
- łatwiej współpracować z odbiorcami hurtowymi.
Jednocześnie trzeba sprawdzić aktualną stawkę VAT właściwą dla konkretnego produktu, bo nie można zakładać jednej stawki dla wszystkich nawozów, mieszanek i produktów powiązanych. To obszar, który należy każdorazowo zweryfikować według aktualnych przepisów i klasyfikacji towaru obowiązujących w danym roku.
Nie tylko VAT
Poza VAT mogą pojawić się także inne kwestie:
- podatek dochodowy przy działalności gospodarczej,
- obowiązki ewidencyjne,
- kasa fiskalna — zależnie od modelu sprzedaży i odbiorców,
- PCC — zwykle nie przy typowej sprzedaży towaru opodatkowanej VAT, ale trzeba odróżniać rodzaje umów,
- BDO — jeśli obrót wiąże się z opakowaniami lub określonymi strumieniami odpadów.
Sprzedaż nawozów przez rolnika: kiedy potrzeba działalności gospodarczej?
To jedno z najczęstszych praktycznych pytań. Jednorazowa odsprzedaż nadwyżki towaru i zorganizowany handel to nie to samo. Organy patrzą przede wszystkim na skalę, powtarzalność, cel zarobkowy i sposób zorganizowania sprzedaży.
Sygnały, że to już działalność handlowa
- regularne zakupy nawozów z myślą o dalszej odsprzedaży,
- posiadanie magazynu handlowego lub punktu sprzedaży,
- reklama, cenniki, sprzedaż wielu klientom,
- stałe dostawy własnym transportem,
- zatrudnianie pracowników do sprzedaży lub logistyki.
Jeśli taki model występuje, warto przeanalizować formę prowadzenia biznesu z księgowym lub doradcą podatkowym. Dla wielu gospodarstw bardziej opłacalne i bezpieczne jest oddzielenie produkcji rolnej od działalności handlowej, szczególnie gdy obrót nawozami zaczyna być znaczącą częścią przychodów.
Jak ustalić cenę sprzedaży nawozów, żeby nie stracić na marży?
Sprzedaż nawozów to biznes o relatywnie wrażliwej marży. Rolnicy porównują ceny bardzo dokładnie, a różnice kilku lub kilkunastu złotych na tonie potrafią decydować o wyborze dostawcy. Cena powinna uwzględniać nie tylko zakup towaru, ale cały koszt obsługi sprzedaży.
Co powinno wejść do kalkulacji ceny?
| Pozycja | Koszt / sposób obliczenia | Udział w kosztach | Uwagi |
|---|---|---|---|
| Zakup nawozu | Cena zakupu netto za tonę lub worek | Najwyższy | Trzeba uwzględnić rabaty i bonusy producenta |
| Transport do magazynu | Koszt dostawy / liczba ton | Średni | Mocno zależy od regionu i partii towaru |
| Magazynowanie | Czynsz, energia, zabezpieczenie, straty | Średni | Długi obrót obniża rentowność |
| Finansowanie | Odsetki, kredyt kupiecki, koszt kapitału | Rosnący | Wysokie stopy i długie terminy płatności zjadają marżę |
| Obsługa sprzedaży | Praca, administracja, dokumenty | Niski do średniego | Przy małych partiach koszt jednostkowy rośnie |
| Ryzyko reklamacji i należności | Szacowany bufor na zwroty i opóźnienia | Zmienny | Często pomijane w wycenie |
Przykładowa kalkulacja marży
Załóżmy, że sprzedawca kupuje nawóz po 2 000 zł netto za tonę. Transport do magazynu kosztuje średnio 80 zł/t, magazynowanie i obsługa 40 zł/t, a koszt finansowania i ryzyka należności wynosi 30 zł/t. Łączny koszt własny to wtedy około 2 150 zł/t.
Jeżeli sprzedaż nastąpi po 2 220 zł netto za tonę, nominalna marża handlowa wyniesie 70 zł/t. Przy partii 24 ton daje to 1 680 zł marży brutto na partii przed podatkiem dochodowym i innymi kosztami ogólnymi. To pokazuje, że nawet niewielki błąd w transporcie, wilgoć w magazynie, reklamacja lub opóźnienie płatności może wyzerować zysk.
Umowa, reklamacje i odpowiedzialność za jakość nawozu
Przy sprzedaży nawozów warto myśleć nie tylko o dostawie, ale też o tym, co stanie się po jej zakończeniu. Kupujący może zgłosić zastrzeżenia dotyczące składu, zbrylenia, uszkodzenia opakowań, zanieczyszczenia albo różnicy między deklarowanymi a faktycznymi parametrami.
Co powinna regulować dobra umowa lub potwierdzenie zamówienia?
- dokładną nazwę produktu i producenta,
- ilość, opakowanie i formę dostawy,
- cenę netto i brutto,
- termin płatności i odsetki za opóźnienie,
- moment przejścia ryzyka,
- zasady przyjmowania reklamacji,
- obowiązek sprawdzenia towaru przy odbiorze,
- ewentualne ograniczenia odpowiedzialności w relacjach B2B, zgodne z prawem.
W obrocie profesjonalnym bardzo ważne jest, aby kupujący sprawdził towar niezwłocznie po odbiorze. Z perspektywy sprzedawcy warto dokumentować stan opakowań, numer partii i warunki transportu. Wiele sporów nie dotyczy samego składu nawozu, lecz tego, czy uszkodzenie lub zawilgocenie powstało przed dostawą, czy już po niej.
Najczęstsze błędy przy sprzedaży nawozów
- Sprzedaż produktu bez pewności, jaki ma status prawny — szczególnie przy nawozach organicznych i materiałach ubocznych.
- Nieprecyzyjne nazwy na fakturze — np. samo „nawóz” bez rodzaju, składu lub partii.
- Stosowanie jednej stawki VAT do wszystkiego bez sprawdzenia aktualnych przepisów.
- Brak dokumentów jakościowych przy większych lub bardziej specjalistycznych dostawach.
- Pomijanie kosztu transportu i finansowania w kalkulacji ceny sprzedaży.
- Handel „przy okazji” bez analizy, czy to już działalność gospodarcza.
- Brak procedury reklamacyjnej i brak dokumentacji odbioru towaru.
- Magazynowanie w złych warunkach, co pogarsza parametry i zwiększa ryzyko sporu.
Na co zwrócić uwagę?
Przed rozpoczęciem lub rozszerzeniem sprzedaży nawozów warto przejść krótką listę kontrolną:
- Sprawdź status produktu — czy to rzeczywiście nawóz dopuszczony do obrotu, czy inny materiał wymagający odrębnej kwalifikacji.
- Zweryfikuj aktualne przepisy na 2026 rok dotyczące obrotu, znakowania i podatków, bo ten obszar bywa zmienny.
- Ustal model podatkowy — rolnik ryczałtowy, VAT czynny, działalność gospodarcza.
- Policz pełny koszt handlu, a nie tylko cenę zakupu.
- Zadbaj o magazyn — warunki przechowywania mają bezpośredni wpływ na reklamację i odpowiedzialność.
- Wprowadź pisemne warunki sprzedaży, nawet jeśli kontrahenci są „stali i znani”.
- Kontroluj należności — obrót nawozami często opiera się na odroczonych płatnościach, co obciąża płynność.
- Oddziel sprzedaż własnych produktów rolnych od typowego handlu towarami, jeśli skala biznesu rośnie.
FAQ — najczęstsze pytania o sprzedaż nawozów
Czy rolnik może sprzedawać nawozy bez zakładania firmy?
To zależy od skali i charakteru sprzedaży. Jednorazowa odsprzedaż nadwyżki to nie to samo co regularny handel. Jeśli sprzedaż jest zorganizowana, powtarzalna i nastawiona na zarobek, może wymagać prowadzenia działalności gospodarczej oraz właściwych rozliczeń podatkowych.
Czy sprzedaż nawozów przez rolnika ryczałtowego jest zawsze dozwolona?
Nie zawsze. Status rolnika ryczałtowego dotyczy przede wszystkim sprzedaży własnych produktów rolnych i usług rolniczych. Sprzedaż nawozów jako towaru handlowego może wykraczać poza ten zakres i wymagać innego modelu rozliczeń.
Jaką stawkę VAT stosuje się przy sprzedaży nawozów?
Nie należy zakładać jednej stawki dla wszystkich produktów. Trzeba sprawdzić aktualny stan prawny w roku sprzedaży, klasyfikację towaru i jego rzeczywisty charakter. Błąd w stawce VAT może oznaczać zaległość podatkową i korekty faktur.
Czy do sprzedaży nawozów potrzebna jest specjalna umowa?
Prawo nie zawsze wymaga odrębnej rozbudowanej umowy, ale w praktyce jest ona bardzo wskazana przy większych partiach, sprzedaży z transportem, odroczonym terminie płatności lub współpracy z nowym kontrahentem. Minimum to precyzyjne zamówienie i potwierdzenie warunków handlowych.
Jak zabezpieczyć się przed reklamacją jakości nawozu?
Najlepiej przez dokumentowanie partii towaru, przechowywanie dokumentów jakościowych, zdjęcia przy wydaniu, prawidłowe warunki magazynowania oraz jasne zasady odbioru i reklamacji. Im lepiej opisany towar na fakturze i dokumentach, tym mniejsze ryzyko sporu.
Czy można sprzedawać obornik, pomiot kurzy lub kompost tak samo jak nawozy mineralne?
Nie. To inne kategorie produktów i często podlegają odmiennym regulacjom. Trzeba ustalić, czy mamy do czynienia z nawozem, produktem ubocznym, materiałem organicznym czy odpadem. Od tego zależą obowiązki prawne, środowiskowe i dokumentacyjne.
Czy sprzedaż nawozów przez internet wymaga dodatkowych obowiązków?
Tak, zwłaszcza gdy sprzedaż trafia do konsumentów. Dochodzą obowiązki informacyjne, regulamin, zasady odstąpienia od umowy, polityka reklamacyjna i prawidłowe oznakowanie oferty. W relacjach B2B również trzeba bardzo precyzyjnie opisać produkt i warunki dostawy.
Jakie są największe ryzyka finansowe przy handlu nawozami?
Najczęściej są to: spadek cen po zakupie towaru, wysoki koszt finansowania zapasu, opóźnione płatności od klientów, reklamacje jakościowe, straty magazynowe i niedoszacowany transport. W tym biznesie marża bywa relatywnie niska, więc błędy szybko obniżają rentowność.
Czy sprzedaż nawozów wymaga wpisu do BDO?
Niekiedy tak, ale to zależy od modelu działalności i zakresu obowiązków związanych z opakowaniami lub odpadami. Nie każdy sprzedawca nawozów automatycznie podlega tym samym wymogom, dlatego warto przeanalizować konkretny przypadek przed rozpoczęciem sprzedaży.
Co najpierw sprawdzić przed wejściem w handel nawozami?
Przede wszystkim: status produktu, aktualne przepisy, model podatkowy, koszt finansowania zapasu, warunki magazynowania oraz to, czy działalność nie wymaga formalnego oddzielenia od zwykłego gospodarstwa rolnego. To właśnie te elementy najczęściej decydują, czy sprzedaż nawozów będzie realnie opłacalna i bezpieczna.