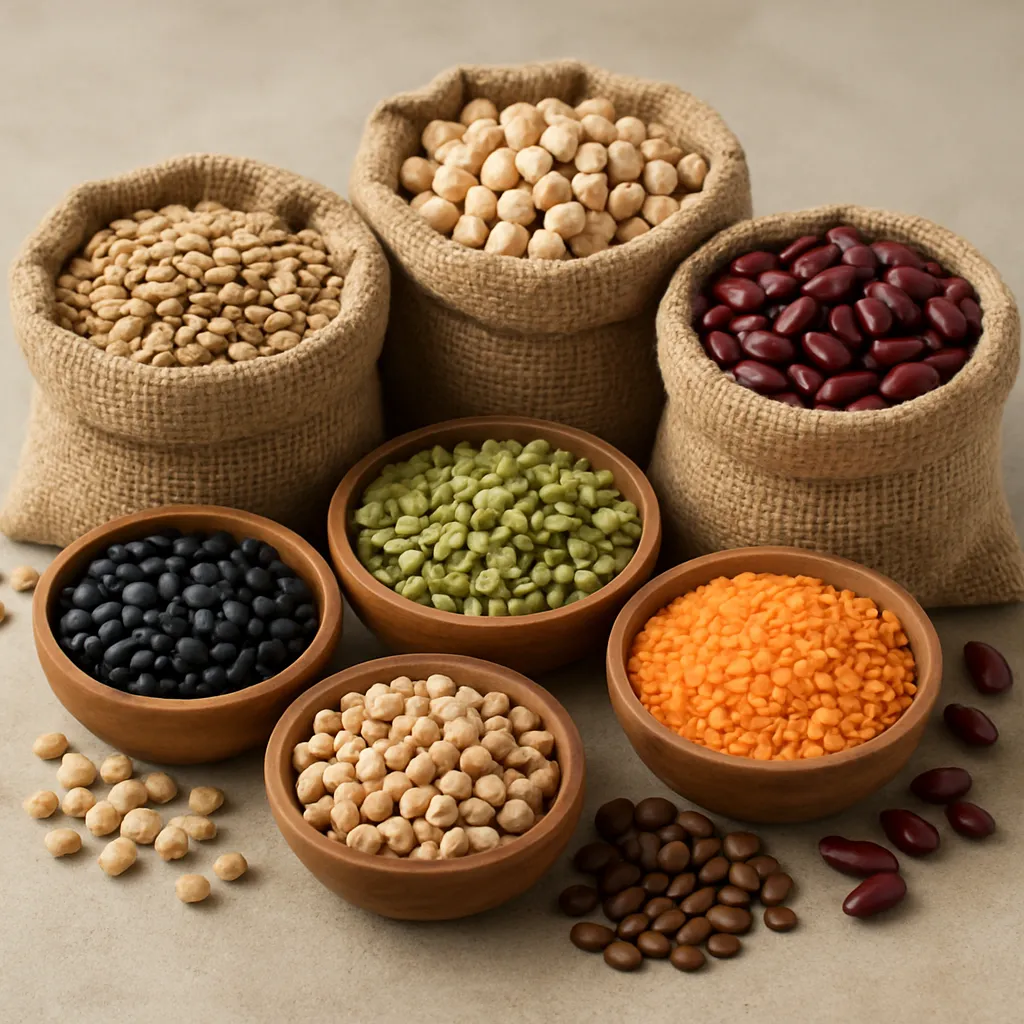
Rośliny strączkowe odgrywają kluczową rolę w światowym systemie żywnościowym — zarówno jako źródło białka dla ludzi, jak i surowiec paszowy. Ich zdolność do wiązania azotu atmosferycznego sprawia, że są cenione w płodozmianie oraz w praktykach rolnictwa zrównoważonego. W artykule przyjrzymy się największym producentom poszczególnych gatunków strączkowych, omówimy główne trendy rynkowe oraz wyzwania, przed którymi stoi produkcja tych roślin.
Globalny obraz produkcji roślin strączkowych
Wśród roślin strączkowych szczególną pozycję zajmuje soja, która dominuje pod względem wolumenu produkcji i handlu międzynarodowego. Jednak grupa strączków jest bardzo zróżnicowana — obejmuje zarówno groch, fasolę zwykłą, ciecierzycę, soczewicę, jak i inne gatunki lokalne (np. fasolę wielokwiatową czy łubin). Każdy z tych gatunków ma inny profil geograficzny: jedne rosną najlepiej na rozległych równinach Ameryki Południowej, inne są uprawiane na małych gospodarstwach w Azji Południowej czy Afryce.
Istotne jest rozróżnienie między produkcją ziarna oleistego (soja) a suchymi strączkami spożywanymi jako pulses (ang. pulses) — groch, soczewica, fasola, ciecierzyca. Obie grupy podlegają odmiennym trendom rynkowym: soja jest silnie związana z przemysłem paszowym i produkcją oleju, natomiast sucha fasola i soczewica — z bezpośrednim konsumpcyjnym popytem oraz rynkami żywności funkcjonalnej i wegańskiej.
Najwięksi producenci: charakterystyka i specjalizacje
Soja — Ameryka i Azja w czołówce
Produkcja soi skoncentrowana jest głównie w kilku krajach o dużych areałach upraw: w Brazylia, Stany Zjednoczone, Argentyna, Chiny i Indie. Każdy z tych krajów pełni inną rolę w globalnym łańcuchu dostaw.
- Brazylia — najczęściej wskazywana jako największy producent soi; jej rolnictwo rozszerzyło się na nowe obszary, co uczyniło Brazylię kluczowym eksporterem. Duża część produkcji przeznaczana jest na eksport surowca i oleju sojowego.
- Stany Zjednoczone — długoterminowy lider w produkcji soi, z rozwiniętą infrastrukturą przetwórczą (kombinaty do przetwórstwa, porty). Amerykańska soja jest często modyfikowana genetycznie, co wpływa na wybór odmian i praktyki agronomiczne.
- Argentyna — istotny producent i eksporter, zwłaszcza mączki i oleju z soi, które zasila przemysł paszowy.
- Chiny i Indie — duży rynek wewnętrzny; Chiny importują też znaczne ilości soi w postaci nasion do tłoczni, by zasilać przemysł paszowy dla ferm drobiu i trzody.
Dominacja soi wynika z jej wszechstronności: jest źródłem białka (mączka sojowa), tłuszczu (olej) i surowca dla przemysłu przetwórczego. Z punktu widzenia handlu, największym eksporterem soi są Brazylia i USA, natomiast największymi importerami — Chiny i niektóre kraje UE oraz Azji.
Groch i soczewica — Kanada i Rosja jako kluczowi gracze
Groch i soczewica należą do grupy tzw. pulses. W produkcji tych gatunków wyróżnia się Kanada, która stała się światowym centrum produkcji i eksportu soczewicy oraz grochu, zwłaszcza w wersji suchej przeznaczonej na eksport do Indii, Bangladeszu i innych krajów azjatyckich.
- Kanada — wyspecjalizowana w soczewicy i grochu, szczególnie w prowincjach preriowych (Saskatchewan, Manitoba). System rolniczy nastawiony na eksport i wysoką jakość pozwolił uczynić Kanadę liderem w eksporcie tych produktów.
- Rosja i Ukraina — ważni producenci grochu oraz innych suchych strączków; ich wielkość produkcji jest istotna dla rynków europejskich i bliskowschodnich. Geopolityka potrafi jednak znacząco wpływać na ich udział w eksporcie.
- Indie — mimo że są dużym producentem wielu gatunków strączkowych, to jednocześnie ogromnie dużo importują, szczególnie soczewicę i groch wysokiej jakości, by zaspokoić zapotrzebowanie konsumpcyjne.
Ciecierzyca i fasola zwykła — Indie, Australia i Afryka
ciecierzyca jest od wieków podstawą kuchni w Azji Południowej i na Bliskim Wschodzie. Największym producentem i konsumentem ciecierzycy są Indie, które odpowiadają za znaczącą część globalnej produkcji. Australia z kolei specjalizuje się w uprawie ciecierzycy i soczewicy na eksport.
- Indie — dominują w produkcji ciecierzycy, grochu i wielu lokalnych odmian fasoli; struktura agrarna to głównie małe gospodarstwa, a konsumpcja wewnętrzna jest wysoka.
- Australia — duży eksporter ciecierzycy i soczewicy, zwłaszcza jakości premium dla rynków Bliskiego Wschodu i Indii.
- Afryka Subsaharyjska (np. Nigeria) — duży udział w produkcji lokalnych odmian fasoli i cowpea; rola tych upraw w bezpieczeństwie żywnościowym jest kluczowa, choć ich eksport jest ograniczony przez infrastrukturę.
Rynki, eksport i łańcuchy wartości
Główne szlaki handlowe i rolą eksporterów
W handlu międzynarodowym można wyróżnić kilka istotnych kanałów:
- Soja: z Brazylii i USA do Chin oraz innych krajów azjatyckich. Część soi trafia także do Europy, głównie w formie produktów przetworzonych.
- Pulses (soczewica, groch, fasola): Kanada i Australia eksportują znaczne ilości do Indii, Pakistanu, Bangladeszu i krajów Bliskiego Wschodu.
- Fasola i lokalne gatunki: eksport mniejszy, często regionalny; duże znaczenie mają tu rynki afrykańskie i latynoamerykańskie.
Rynki te są wrażliwe zarówno na warunki pogodowe (np. susze w Ameryce Południowej), jak i na politykę handlową (cła, embargo), a także na zmiany w popycie związane z dietami i trendami żywieniowymi.
Przetwarzanie i wartość dodana
W krajach o zaawansowanej przetwórni (USA, Brazylia, Argentyna, Kanada) część surowca jest przetwarzana na olej, mączki białkowe czy dania gotowe, co zwiększa rentowność łańcucha. W krajach rozwijających się często dominuje sprzedaż surowego ziarna i brak jest szeroko rozwiniętej infrastruktury przetwórczej, przez co potencjał dodanej wartości pozostaje niewykorzystany.
Rolnictwo, ekologia i efektywność produkcji
Zrównoważone korzyści ekologiczne
Rośliny strączkowe są cenne z punktu widzenia środowiska. Dzięki symbiozie z bakteriami brodawkowymi wiążą azot atmosferyczny, co redukuje potrzebę stosowania syntetycznych nawozów azotowych. Włączenie strączków w płodozmian poprawia strukturę gleby, zmniejsza presję chorób i szkodników oraz sprzyja bioróżnorodności w systemie upraw.
W praktyce rolniczej istnieje jednak wiele wyzwań: konieczność dostosowania technologii uprawy, przeciwdziałanie chorobom grzybowym i wirusowym, selekcja odpornych odmian. W krajach o intensywnym rolnictwie (np. USA, Brazylia) stosuje się także odmiany modyfikowane genetycznie w odniesieniu do soi, co budzi kontrowersje i wpływa na dostęp do rynków eksportowych (np. UE ma restrykcyjne podejście do GMO).
Wydajność i innowacje
Wzrost wydajności jest osiągany poprzez lepsze odmiany, agronomię precyzyjną i zarządzanie glebą. W wielu krajach rozwiniętych rolnicy korzystają z systemów precyzyjnego rolnictwa (GPS, nawożenie punktowe, monitorowanie wilgotności), co podnosi plon i zmniejsza koszty. W krajach rozwijających się duże znaczenie mają natomiast programy wsparcia dla małych gospodarstw, poprawa dostępu do nasion i edukacja agronomiczna.
Wyzwania i perspektywy na przyszłość
Zmiany klimatu i ryzyka pogodowe
Zmienność klimatu wpływa na stabilność produkcji strączków. Susze w Brazylii czy powodzie w Indiach mogą drastycznie zmienić plony w danym sezonie i przemieścić ceny na rynku globalnym. Konieczność selekcji odmian odpornych na stresy wodne i temperaturę staje się priorytetem dla ośrodków badawczych.
Trendy konsumenckie i rola białka roślinnego
Wzrost zainteresowania dietami roślinnymi oraz rosnące zapotrzebowanie na białko roślinne stwarzają okazje dla producentów strączków. Produkty na bazie soi, grochu czy soczewicy pojawiają się masowo w przemyśle spożywczym jako alternatywy mięsa, źródła białek dla diet wegańskich oraz surowiec dla produkcji izolowanych białek i teksturowanych białek roślinnych.
Handel i polityka rolna
Polityki rolne, subsydia i cła wpływają na konkurencyjność producentów. Dla wielu państw eksportujących kluczowe jest stabilne otoczenie handlowe oraz inwestycje w infrastrukturę (magazyny, suszarnie, porty). Dla importerów ważne jest zapewnienie bezpieczeństwa żywnościowego i dostępności surowca po stabilnych cenach.
Co to oznacza dla producentów i konsumentów?
Dla producentów istotne jest dostosowanie systemów produkcji do globalnych oczekiwań jakościowych oraz poszukiwanie możliwości zwiększenia wartości dodanej (przetwórstwo, certyfikaty jakości). Dla konsumentów rosnące znaczenie strączków oznacza większy wybór produktów bogatych w białko roślinne, ale też konieczność zwracania uwagi na pochodzenie i sposób produkcji (np. GMO vs. non-GMO, certyfikaty ekologiczne).
Rekomendacje praktyczne
- Dla rolników: inwestować w odmiany odporne na stresy klimatyczne i choroby oraz wdrażać praktyki płodozmianu z udziałem strączków.
- Dla polityków: promować programy wsparcia dla producentów strączków, inwestycje w infrastrukturę i badania nad odmianami odpornymi na zmiany klimatu.
- Dla przemysłu spożywczego: rozwijać produkty z wysoką wartością dodaną na bazie białka roślinnego i dbać o transparentność łańcucha dostaw.
Przykłady regionalnych strategii rozwoju
Ameryka Południowa: ekspansja soi i zrównoważenie
W Brazylii i Argentynie rozwój upraw soi napędzał eksport i wzrost gospodarczy, ale wiązał się także z wyzwaniami w zakresie wylesiania i presji na zasoby naturalne. Strategie przyszłości obejmują: ulepszone praktyki zarządzania gruntami, certyfikację łańcucha dostaw oraz inwestycje w technologię ograniczającą wpływ na środowisko.
Azja Południowa: samowystarczalność i poprawa plonów
W Indiach kluczowe jest zwiększenie plonów na małych gospodarstwach i poprawa infrastruktury suszenia oraz przechowywania. Programy rządowe powinny wspierać rolników w dostępie do lepszych nasion i informacji agronomicznej, co pozwoli zmniejszyć import i poprawić bilans handlowy w segmencie strączków.
Kanada i Australia: eksporterzy jakości
Kanada i Australia skupiają się na eksporcie wysokiej jakości eksportowych partii soczewicy, grochu i ciecierzycy. Ich przewaga leży w klimacie sprzyjającym suchym uprawom oraz w systemach kontroli jakości i logistyce skierowanej do rynków azjatyckich i bliskowschodnich.
Podsumowanie kontekstowe bez konkluzji
Produkcja roślin strączkowych jest rozproszona geograficznie i zdeterminowana przez specyfikę poszczególnych gatunków, potrzeby rynków oraz politykę rolno-handlową. Najwięksi producenci — od Brazylia w przypadku soi, przez Kanada dla soczewicy i grochu, po Indie w segmencie ciecierzycy i lokalnych fasol — kształtują dostępność surowca na świecie. Rosnące zapotrzebowanie na produkcja białka roślinnego oraz kwestie ekologiczne będą dalej wpływać na kierunki rozwoju tej branży, a także na strukturę globalnego eksportu i handlu.