Leasing maszyn rolniczych stał się jednym z kluczowych narzędzi rozwoju gospodarstw nastawionych na produkcję roślinną. Umożliwia korzystanie z nowoczesnego, często bardzo drogiego sprzętu, bez konieczności zamrażania całego kapitału. Dzięki temu rolnik może poprawić wydajność prac polowych, zoptymalizować koszty i szybciej reagować na zmiany na rynku. Jednocześnie leasing to zobowiązanie finansowe, które wymaga przemyślanej decyzji: wyboru odpowiedniej formy umowy, dobrze dopasowanych parametrów spłaty oraz realnej oceny potrzeb technologicznych gospodarstwa.
Specyfika leasingu maszyn w produkcji roślinnej
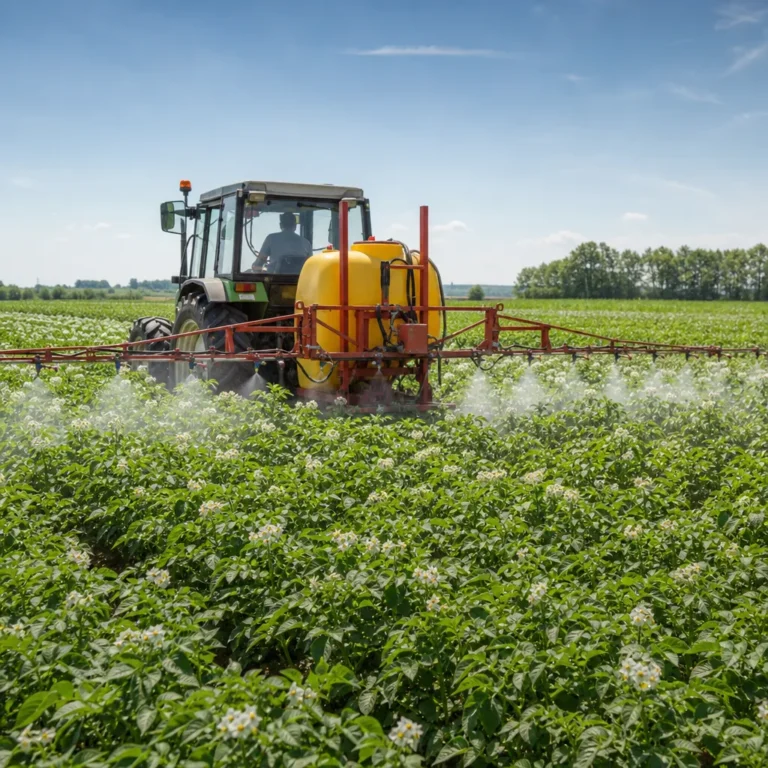
Produkcja roślinna – zboża, rzepak, kukurydza, buraki cukrowe, rośliny bobowate czy warzywa – opiera się na terminowości prac polowych. Opóźnienie w siewie, oprysku czy zbiorze może obniżyć plon nawet o kilkanaście procent. Dlatego dostęp do sprawnego, nowoczesnego parku maszynowego jest kluczowy. Leasing pozwala korzystać z kombajnów, siewników czy opryskiwaczy o wysokiej wydajności, nawet jeśli gospodarstwo nie ma środków na ich zakup za gotówkę.
W produkcji roślinnej maszyny są intensywnie wykorzystywane w stosunkowo krótkich okresach: siew, nawożenie, ochrona, zbiór. Poza sezonem często stoją nieużywane. Leasing może wtedy być sposobem na lepsze zbilansowanie kosztów w skali roku – raty płacone są regularnie, ale wpływy z produkcji (sprzedaż ziarna, rzepaku czy kukurydzy) występują zwykle raz lub kilka razy do roku. Właśnie dlatego tak ważne jest odpowiednie dopasowanie harmonogramu spłaty do specyfiki upraw.
Coraz częściej rolnicy korzystają z maszyn o bardzo wysokim stopniu zaawansowania technicznego – z prowadzeniem równoległym, monitorowaniem plonu, automatycznym sterowaniem sekcjami czy systemami rolnictwa precyzyjnego. Tego typu sprzęt szybko się starzeje technologicznie. Leasing daje możliwość wymiany maszyn co kilka lat na nowsze modele, zanim utracą one konkurencyjność i wartość użytkową. To szczególnie ważne przy dużych areałach, gdzie różnica w wydajności między starym a nowym kombajnem może sięgnąć kilku hektarów dziennie.
Leasing bywa też narzędziem ograniczania ryzyka związanego z niepewnością plonów i cen. Inwestowanie całego kapitału w zakup maszyn jest ryzykowne, gdy rosną koszty nawozów, środków ochrony roślin i paliwa, a jednocześnie zmieniają się dopłaty bezpośrednie i wymagania ekologiczne. Rozłożenie kosztu w czasie oraz zachowanie rezerwy finansowej pozwala lepiej radzić sobie z gorszymi sezonami.
Rodzaje leasingu i kluczowe elementy umowy
Leasing operacyjny a finansowy – co jest korzystniejsze?
Najpopularniejszą formą wykorzystywaną przez gospodarstwa jest leasing operacyjny. Maszyna pozostaje własnością leasingodawcy, a rolnik użytkuje ją przez okres trwania umowy. Raty stanowią koszt uzyskania przychodu (jeśli rolnik prowadzi odpowiednią ewidencję), a po zakończeniu leasingu istnieje możliwość wykupu sprzętu za uzgodnioną wcześniej kwotę. Leasing operacyjny szczególnie dobrze sprawdza się tam, gdzie planowana jest wymiana maszyny co kilka lat.
Leasing finansowy różni się konstrukcją podatkową i księgową – przedmiot w praktyce traktowany jest jak środek trwały korzystającego. Na koniec okresu spłaty zwykle automatycznie staje się własnością rolnika. Opłacalność różni się w zależności od struktury kosztów w gospodarstwie, formy opodatkowania oraz długości planowanego użytkowania maszyny. W produkcji roślinnej leasing finansowy częściej wybierany jest przy maszynach, które rolnik zamierza eksploatować bardzo długo, np. ciągnik uniwersalny średniej mocy.
Okres trwania umowy, wartość wykupu i wkład własny
Podstawowe parametry, na które trzeba zwrócić uwagę, to:
- czas trwania umowy – najczęściej 3–7 lat; krótszy okres to wyższa rata, ale szybsze przejście do ewentualnej wymiany maszyny,
- opłata wstępna (wkład własny) – typowo od 5% do 45% wartości maszyny; wyższa opłata obniża miesięczną ratę, ale zwiększa początkowy wydatek,
- wysokość wartości końcowej (wykupu) – może być symboliczna (np. 1%), ale bywa też znacząca, jeśli planujemy raczej wymienić sprzęt niż go wykupić.
W produkcji roślinnej warto przeanalizować, jak okres umowy koresponduje z przewidywanym tempem zużycia maszyny. Nowoczesny kombajn zbożowy pracujący po kilkaset godzin rocznie będzie ekonomicznie „starzał się” szybciej niż mniejszy opryskiwacz w gospodarstwie o ograniczonym areale. Jeśli planujesz eksploatować maszynę intensywnie, korzystniejsze może być ustalenie krótszego okresu leasingu z możliwością wymiany sprzętu na nowy, zanim koszty napraw zaczną nadmiernie obciążać budżet.
Oprocentowanie, prowizje i ubezpieczenie
Rata leasingu składa się z części kapitałowej i odsetkowej. Na ogólny koszt finansowania wpływa:
- marża leasingodawcy,
- ewentualna prowizja za udzielenie leasingu,
- koszt ubezpieczenia maszyny (często wymagany AC/OC/NW),
- opłaty dodatkowe – za zmiany harmonogramu, wcześniejszą spłatę, windykację należności itp.
Warto porównać nie tylko wysokość rat, ale rzeczywisty całkowity koszt leasingu (suma wszystkich wydatków poniesionych w okresie trwania umowy). Przy maszynach o wartości kilkuset tysięcy złotych nawet niewielka różnica w oprocentowaniu lub prowizji może przełożyć się na kilka–kilkanaście tysięcy złotych w całym okresie finansowania.
Bardzo często ubezpieczenie jest narzucone przez leasingodawcę – jako pakiet od konkretnego ubezpieczyciela. Nie zawsze jest to oferta najtańsza, ale bywa, że zawiera korzystne warunki likwidacji szkód, co w rolnictwie ma duże znaczenie. Kombajn pracujący w żniwa nie może stać kilka tygodni z powodu przeciągającej się procedury odszkodowawczej. Warto sprawdzić, jak szybko likwidowane są szkody i czy dostępny jest sprzęt zastępczy.
Kary, obowiązki i zapisy w umowie
Umowy leasingu są rozbudowane, dlatego przed podpisaniem konieczna jest dokładna analiza zapisów. Szczególnie istotne są:
- warunki wcześniejszego zakończenia umowy – czy istnieje możliwość wcześniejszej spłaty, na jakich zasadach,
- obowiązki serwisowe – gdzie można wykonywać przeglądy, czy konieczny jest autoryzowany serwis, w jakich terminach,
- ograniczenia w użytkowaniu – np. zakazy podnajmu, możliwości pracy usługowej na większą skalę itp.,
- warunki postępowania w razie szkody całkowitej – w jakiej wysokości pozostają zobowiązania rolnika wobec leasingodawcy.
Rolnik powinien mieć świadomość, że w leasingu to finansujący pozostaje formalnym właścicielem maszyny. Ewentualne poważne opóźnienia w spłacie mogą skutkować wypowiedzeniem umowy i odebraniem sprzętu, co w środku sezonu polowego byłoby bardzo dotkliwe. Dlatego tak ważna jest konserwatywna ocena swoich możliwości finansowych i realistyczne przyjęcie założeń dotyczących plonów, cen skupu oraz dopłat.
Jak dobrać maszynę pod leasing do specyfiki gospodarstwa?
Analiza parku maszynowego i rzeczywistych potrzeb
Leasing często kusi możliwością zakupu sprzętu „z wyższej półki”. Pułapką jest inwestowanie w bardzo drogie maszyny przy niewystarczającym areale lub zbyt małym obłożeniu. Przed decyzją należy wykonać rzetelną analizę:
- ile godzin rocznie będzie pracowała dana maszyna,
- czy będzie wykorzystywana głównie na własnych polach, czy również usługowo,
- jak obecny sprzęt ogranicza wydajność prac – gdzie są wąskie gardła,
- jakie są plany rozwoju gospodarstwa (powiększenie areału, zmiana struktury zasiewów).
Przykład: gospodarstwo 120 ha, uprawiające głównie zboża i rzepak, rozważa leasing nowego, dużego kombajnu klasy 6. Maszyna o takiej wydajności w pełni wykorzysta swoje możliwości na areale znacznie przekraczającym 200–250 ha, chyba że rolnik intensywnie świadczy usługi. W innym przypadku koszty stałe leasingu mogą okazać się zbyt wysokie względem liczby roboczogodzin. W takiej sytuacji bardziej racjonalny może być leasing mniejszego kombajnu lub współpraca sąsiedzka i dzierżawa maszyny na czas żniw.
Dobór maszyn do technologii uprawy
Technologia uprawy – tradycyjna orkowa, uproszczona, strip-till czy siew bezpośredni – w ogromnym stopniu determinuje zestaw maszyn. Rolnik decydujący się na wejście w technologię uproszczoną może potrzebować innych narzędzi niż ten, który pozostaje przy klasycznym pługu i agregacie uprawowo-siewnym. Leasing pozwala rozłożyć koszt takiej „przesiadki” na kilka lat, ale jednocześnie wymaga przemyślenia całego systemu gospodarowania.
Przykładowo, gospodarstwo przechodzące z orki na uprawę pasową może rozważać leasing:
- agregatu strip-till z podsiewem nawozu,
- nowoczesnego siewnika do siewu bezpośredniego w resztki pożniwne,
- rozsiewacza z wagą i automatyką sekcji,
- opryskiwacza z belką o dużej szerokości roboczej i automatycznym utrzymaniem wysokości.
Każda z tych maszyn znacząco poprawia efektywność prac: redukuje liczbę przejazdów, zużycie paliwa i czas spędzony w polu. W efekcie, mimo kosztu rat leasingowych, całkowity koszt wytworzenia tony ziarna może się obniżyć. Ważne jest jednak, aby nowa technologia była w pełni wdrożona – łącznie z dopasowaniem płodozmianu, nawożenia i ochrony roślin.
Wydajność, moc i kompatybilność
Przy wyborze maszyny do leasingu nie można abstrahować od tego, co już stoi w gospodarstwie. Nowy szeroki agregat uprawowo-siewny wymaga ciągnika o odpowiedniej mocy. Zbyt mała moc oznacza wolną pracę, większe spalanie, większe obciążenie sprzętu i ryzyko awarii. Z kolei inwestowanie w bardzo mocny ciągnik bez zaplecza odpowiednich maszyn roboczych mija się z celem.
Pod uwagę trzeba wziąć:
- moc i liczbę posiadanych traktorów,
- szerokości robocze narzędzi,
- układ transportu zboża (przyczepy, wózki, magazyny),
- dostępność usług, np. suszenia ziarna.
Nowoczesne, szerokie maszyny – np. opryskiwacz o szerokości 30 m, siewnik 6 m, agregat 5 m – pozwalają wykorzystać okna pogodowe przy dużych areałach. Jednak wymagają one odpowiedniej organizacji pracy i logistyki na gospodarstwie. Leasing może być impulsem do uporządkowania całego systemu zarządzania pracami polowymi, od planowania zasiewów po harmonogram nawożenia.
Technologie precyzyjne i elektronika w maszynach
W produkcji roślinnej rośnie znaczenie rozwiązań z zakresu rolnictwa precyzyjnego: automatycznego prowadzenia, sekcji w opryskiwaczu i rozsiewaczu, map plonów, zmiennego dawkowania nawozów czy nasion. Leasing takich maszyn ma kilka zalet:
- możliwość wejścia w zaawansowane technologie bez ogromnego wydatku początkowego,
- łatwiejsza wymiana sprzętu na nowszy po kilku latach,
- często lepsze wsparcie serwisowe i aktualizacje oprogramowania.
Warto jednak pamiętać, że sama maszyna to dopiero początek. Rolnik musi zainwestować czas (i często szkolenia) w nauczenie się obsługi systemów, interpretacji map plonów czy tworzenia map aplikacyjnych. Tylko wtedy leasing takiego sprzętu przyniesie oszczędności: mniejsze dawki nawozów w obszarach o wysokiej zasobności, ograniczenie nakładek w opryskach, lepsze wyrównanie łanu.
Ryzyka, pułapki i praktyczne wskazówki dla rolników
Sezonowość dochodów a płynność finansowa
Podstawowe ryzyko przy leasingu w rolnictwie roślinnym to utrata płynności finansowej. Dochody są silnie uzależnione od przebiegu pogody, poziomu plonów oraz cen skupu. Raty leasingowe są natomiast stałe i nie znikną dlatego, że rok okazał się suszowy lub przyniósł gradobicie. Dlatego przed zaciągnięciem zobowiązania trzeba przeprowadzić analizę wrażliwości: co się stanie, jeśli plony spadną o 20–30% albo ceny ziarna będą o 15–20% niższe niż zakładane?
Dobrym rozwiązaniem może być negocjowanie harmonogramu spłat dopasowanego do cyklu sprzedaży: wyższe raty w miesiącach po sprzedaży plonów, niższe w pozostałych. Część firm leasingowych oferuje sezonowe harmonogramy, co może ułatwić zarządzanie przepływami pieniężnymi. Rolnik powinien także rozważyć zabezpieczenia ryzyka, np. ubezpieczenia upraw od zdarzeń losowych czy kontrakty terminowe na część produkcji.
Nadmierne zadłużenie i efekt „nowego ciągnika”
Widok nowego ciągnika lub kombajnu na podwórku jest satysfakcjonujący, ale nie może być głównym motywem inwestycji. Nadmierne zadłużenie, zwłaszcza przy kilku równoczesnych leasingach, potrafi zablokować możliwości rozwoju gospodarstwa na wiele lat. Potrzebna jest chłodna kalkulacja oparta na konkretnych liczbach: przewidywanym obłożeniu maszyny, oszczędnościach paliwa, pracy, kosztach serwisu.
Typowe sygnały ostrzegawcze, że poziom zadłużenia jest zbyt wysoki:
- rata leasingowa przekracza wyraźnie zdolność gospodarstwa do generowania nadwyżki finansowej po pokryciu wszystkich kosztów produkcji,
- brakuje środków na bieżące nawożenie i środki ochrony, bo większość pieniędzy pochłaniają raty,
- konieczne jest zaciąganie kredytów obrotowych tylko po to, by spłacać leasing, a nie by finansować produkcję.
Bezpiecznym podejściem jest założenie, że finansowanie maszyn (raty leasingowe, kredyt inwestycyjny) nie powinno przekraczać określonej części dochodu gospodarstwa, pozostawiając rezerwę na gorsze lata. Warto tu skonsultować się z doradcą finansowym lub księgowym, który zna specyfikę rolnictwa.
Serwis, gwarancja i koszt przestojów
Nowoczesne maszyny są złożone i ich awarie w sezonie żniwnym czy podczas intensywnych zabiegów agrotechnicznych mogą generować olbrzymie straty. Dlatego przy leasingu kluczowe są warunki serwisowe. Należy zwrócić uwagę na:
- długość gwarancji fabrycznej i możliwość jej przedłużenia,
- dostępność serwisu w regionie i czas reakcji na zgłoszenie,
- dostęp do maszyn zastępczych przy dłuższych naprawach,
- warunki utrzymania gwarancji (przeglądy, oryginalne części).
Niektórzy producenci i firmy leasingowe oferują pakiety serwisowe wliczone w ratę – przeglądy, wymianę filtrów, olejów, czasem także naprawy. Choć na pierwszy rzut oka rata bywa wtedy wyższa, w praktyce rolnik zyskuje przewidywalny koszt eksploatacji i ogranicza ryzyko dużych, niespodziewanych wydatków. W produkcji roślinnej, gdzie okno na wykonanie zabiegu bywa bardzo krótkie, taka stabilność ma ogromną wartość.
Leasing a współpraca sąsiedzka i spółdzielnie maszynowe
Dla wielu średnich i mniejszych gospodarstw samodzielne finansowanie nowoczesnych maszyn (nawet w leasingu) może być nieopłacalne. Rozwiązaniem jest współpraca z innymi rolnikami: wspólne korzystanie z kombajnu, siewnika punktowego czy dużego opryskiwacza. Można to zorganizować na kilka sposobów:
- nieformalna współpraca oparta na umowie między rolnikami,
- założenie spółki lub spółdzielni maszynowej, która bierze leasing i udostępnia sprzęt swoim członkom,
- usługi rolnicze – jeden rolnik inwestuje w leasing i świadczy odpłatne usługi dla innych.
Współdzielenie maszyn wymaga zaufania oraz dobrego planowania prac, ale może radykalnie obniżyć koszt jednostkowy. Szczególnie przy sprzęcie wykorzystywanym krótko w ciągu roku – jak kombajny do zbioru zbóż czy sieczkarnie polowe – to często jedyny sposób, by korzystać z bardzo nowoczesnych i wydajnych maszyn, nie obciążając nadmiernie finansów pojedynczego gospodarstwa.
Porównanie leasingu z innymi formami finansowania
Przed podjęciem decyzji warto porównać leasing z alternatywami:
- kredyt inwestycyjny – daje od razu własność maszyny, ale często wymaga wyższego wkładu własnego i zabezpieczeń,
- zakup za gotówkę – brak kosztów finansowych, ale duże obciążenie jednorazowe i utrata płynności,
- wynajem krótkoterminowy – opłacalny przy bardzo krótkim okresie wykorzystania maszyny w sezonie,
- usługi rolnicze – brak zaangażowania kapitału, ale mniejsza niezależność i ryzyko opóźnień.
W praktyce w produkcji roślinnej często sprawdza się model mieszany: najważniejsze z punktu widzenia terminowości maszyny (np. ciągnik główny, opryskiwacz) są w leasingu lub na własność, natomiast kombajn do zbioru zbóż bywa powierzany usługodawcy, zwłaszcza na mniejszych areałach. Kluczem jest takie ułożenie struktury finansowania, aby zapewnić niezależność w krytycznych momentach, przy jednoczesnym zachowaniu elastyczności kosztowej.
Praktyczne porady przed podpisaniem umowy leasingu
Przygotowanie biznesplanu inwestycji
Przed rozmową z firmą leasingową warto przygotować prosty, ale konkretny biznesplan. Powinien on odpowiadać na pytania:
- jakie prace ma usprawnić nowa maszyna i o ile,
- ile godzin rocznie będzie realnie pracować,
- jakie oszczędności wygeneruje (paliwo, czas, usługi obce, naprawy starego sprzętu),
- jak leasing wpłynie na koszty produkcji 1 ha oraz 1 t ziarna.
W kalkulacjach warto uwzględnić kilka scenariuszy plonów i cen skupu. Dobrym podejściem jest porównanie wariantu „bez inwestycji” (obecny park maszynowy i koszty usług) z wariantem „z leasingiem”. Pozwala to policzyć, po ilu latach dodatkowe koszty leasingu zostaną zrekompensowane przez wyższe przychody lub oszczędności. Tego typu wyliczenia są także dobrze widziane przez firmy finansujące, bo pokazują, że rolnik świadomie podchodzi do inwestycji.
Negocjacje z firmą leasingową i dealerem
Cena maszyny oraz warunki leasingu nie są z reguły całkowicie sztywne. Można negocjować:
- rabat na maszynę – szczególnie przy końcówce roku lub wyprzedaży serii,
- obniżenie prowizji lub opłaty wstępnej,
- korzystniejsze warunki ubezpieczenia,
- dodatkowe usługi serwisowe w pakiecie.
Warto poprosić o kilka wariantów oferty: różne okresy leasingu, poziom wkładu własnego, wysokość rat. Zdarza się, że przy minimalnie dłuższym okresie spłaty rata spada na tyle, że inwestycja staje się łatwiejsza do udźwignięcia przy niewielkim wzroście całkowitego kosztu. Z kolei wyższa opłata wstępna może być uzasadniona, jeśli gospodarstwo ma akurat nadwyżkę gotówki (np. po korzystnym sezonie) i chce obniżyć miesięczne obciążenia w kolejnych latach.
Dokładne czytanie umowy i załączników
W praktyce wiele problemów z leasingiem nie wynika z samej idei tej formy finansowania, lecz z niedoczytania umowy. Przed podpisaniem należy uważnie sprawdzić:
- kiedy dokładnie rozpoczyna się naliczanie rat i opłat,
- kto ponosi ryzyko w okresie między dostawą maszyny a jej rejestracją/ubezpieczeniem,
- jakie są zasady zgłaszania szkód i ustalania wysokości odszkodowania,
- czy przewidziano opłaty za wezwania do zapłaty lub inne opóźnienia.
Dobrym zwyczajem jest skonsultowanie umowy z księgowym lub doradcą, który ma doświadczenie z leasingiem rolniczym. Wiele pułapek znajduje się w załącznikach, takich jak ogólne warunki leasingu lub regulaminy. To tam opisane są szczegóły dotyczące wypowiedzenia umowy, odbioru maszyny po jej zakończeniu czy procedury w razie utraty przedmiotu leasingu wskutek kradzieży lub szkody całkowitej.
Planowanie serwisu i eksploatacji
Po podpisaniu umowy leasingowej ważne jest odpowiednie planowanie eksploatacji maszyny. Należy:
- pilnować terminów przeglądów wymaganych przez producenta i leasingodawcę,
- prowadzić ewidencję zabiegów i godzin pracy (przydatne przy roszczeniach gwarancyjnych),
- dbać o maszyny poza sezonem – przechowywanie pod dachem, konserwacja, czyszczenie,
- szkolić operatorów, aby ograniczyć ryzyko awarii spowodowanych błędami obsługi.
Dobrze utrzymana maszyna nie tylko mniej się psuje, ale także traci wolniej na wartości. Ma to znaczenie, jeśli po zakończeniu leasingu planujesz sprzedać sprzęt i zbyciem sfinansować opłatę końcową lub część wkładu własnego na nową maszynę. W produkcji roślinnej, gdzie okno żniwne jest coraz krótsze, niezawodność sprzętu ma bezpośredni wpływ na wynik ekonomiczny gospodarstwa.
FAQ – najczęstsze pytania rolników o leasing maszyn roślinnych
Czy leasing kombajnu opłaca się na małym areale, np. 60–80 ha?
Przy areale 60–80 ha własny kombajn w leasingu jest zazwyczaj opłacalny tylko wtedy, gdy maszyna będzie dodatkowo świadczyć usługi sąsiedzkie lub jeśli uprawiasz uprawy wymagające bardzo precyzyjnego terminu zbioru (np. nasienne). Sama obsługa 60–80 ha rzadko wykorzysta pełnię możliwości nowego kombajnu, co czyni koszt jednostkowy zbyt wysokim. W takim przypadku warto porównać łączny koszt leasingu, paliwa, serwisu i operatora z ceną usług kombajnowania w regionie oraz uwzględnić swoje wymagania dotyczące terminowości i niezależności.
Leasing czy kredyt inwestycyjny – co jest lepsze dla gospodarstwa roślinnego?
Wybór między leasingiem a kredytem zależy od kilku czynników: struktury podatkowej, poziomu dostępnych zabezpieczeń, planowanego czasu użytkowania maszyny i płynności finansowej. Leasing zwykle wymaga mniej formalnych zabezpieczeń, a opłaty można w większym stopniu zaliczać w koszty. Kredyt inwestycyjny daje z kolei od razu pełną własność maszyny, co ma znaczenie przy długotrwałej eksploatacji. W produkcji roślinnej leasing bywa korzystniejszy dla maszyn szybko starzejących się technologicznie, a kredyt – dla sprzętu prostszego, używanego przez wiele lat.
Czy opłaca się brać w leasing maszyny używane do produkcji roślinnej?
Leasing maszyn używanych może być dobrym rozwiązaniem, jeśli gospodarstwo potrzebuje tańszego, ale wciąż sprawnego sprzętu i nie chce blokować gotówki. Kluczowe jest jednak dokładne sprawdzenie stanu technicznego, historii serwisowej i pochodzenia maszyny. Należy również zwrócić uwagę na warunki gwarancji (jeśli jest) oraz realne koszty ewentualnych napraw. W przypadku intensywnie eksploatowanych maszyn, jak kombajny czy sieczkarnie, leasing używanych egzemplarzy niesie większe ryzyko przestojów i dodatkowych wydatków na serwis.
Jak dopasować harmonogram rat leasingu do sezonowości w rolnictwie roślinnym?
Najważniejsze jest, aby terminy najwyższych rat przypadały na okres po głównych wpływach ze sprzedaży plonów. W praktyce warto negocjować tzw. raty sezonowe: wyższe np. w miesiącach po żniwach czy sprzedaży rzepaku, a niższe w pozostałych. Niektóre firmy leasingowe oferują elastyczne harmonogramy dopasowane do struktury upraw. Dobrym rozwiązaniem jest też pozostawienie bufora finansowego – część wpływów ze sprzedaży ziarna można odłożyć na osobnym koncie, by zabezpieczyć raty w słabszym roku.
Czy leasing ogranicza możliwość korzystania z dotacji na modernizację gospodarstwa?
Możliwość połączenia leasingu z dotacjami zależy od konkretnego programu pomocowego oraz konstrukcji umowy. W wielu działaniach modernizacyjnych preferowane są formy, w których rolnik staje się właścicielem środka trwałego, dlatego częściej wykorzystuje się kredyt lub zakup za gotówkę. Jednak istnieją programy, w których leasing jest dopuszczalny pod określonymi warunkami (np. obowiązkowy wykup, minimalny okres trwania). Przed podjęciem decyzji warto skonsultować się z doradcą od funduszy unijnych i sprawdzić aktualne wytyczne dla danego naboru.