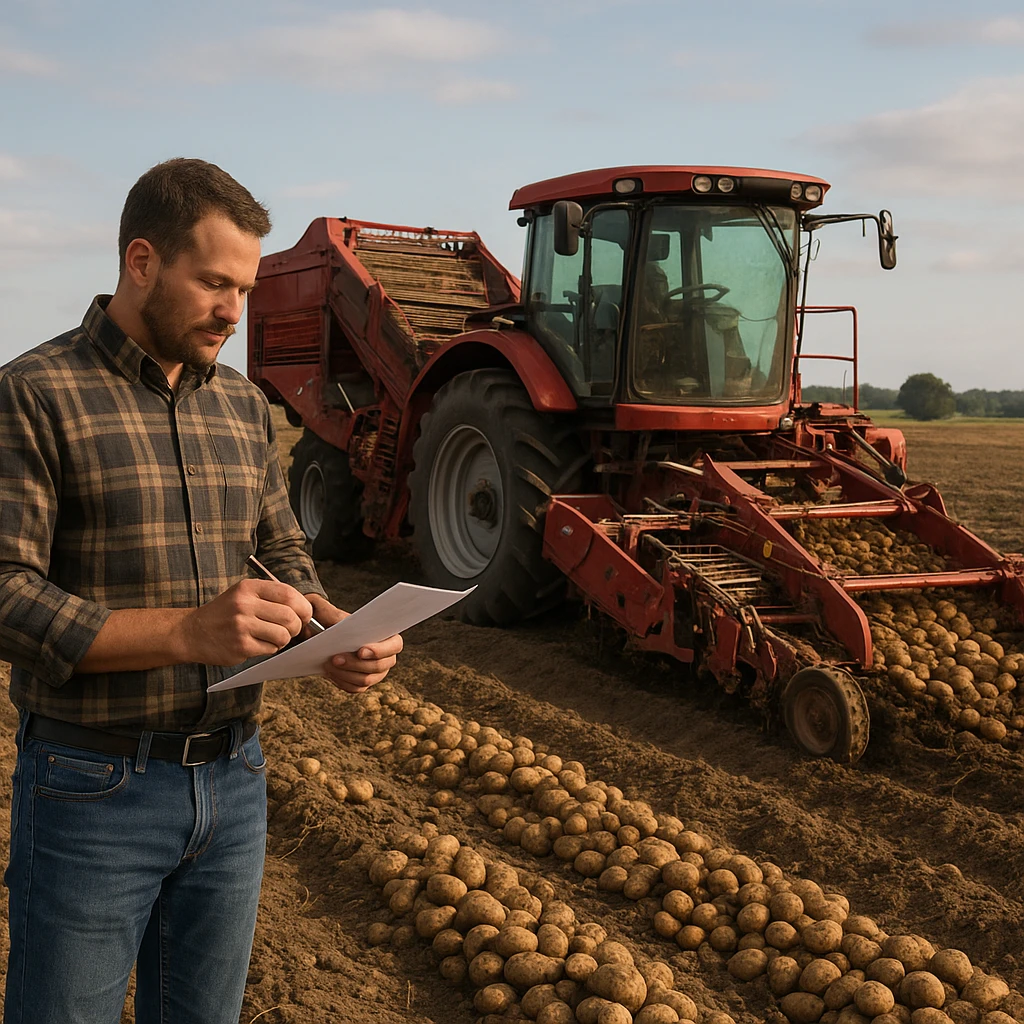
Finansowanie zakupu kombajnu do ziemniaków to jedna z kluczowych decyzji inwestycyjnych w gospodarstwie rolnym nastawionym na produkcję ziemniaka. Odpowiednio dobrany kredyt lub leasing pozwala zyskać nowoczesny park maszynowy, poprawić wydajność zbioru, ograniczyć straty plonu oraz zoptymalizować koszty pracy. Jednocześnie niewłaściwie skonstruowana umowa może na lata obciążyć budżet gospodarstwa. Warto więc poznać dostępne rozwiązania, zasady ich działania oraz praktyczne wskazówki, jak negocjować i wybierać najlepszą ofertę.
Specyfika finansowania zakupu kombajnu do ziemniaków
Kombajn do ziemniaków to maszyna o wysokiej wartości, często przekraczającej kilkaset tysięcy złotych. Jest intensywnie eksploatowana w krótkim, kluczowym dla dochodów okresie zbiorów, a przez resztę roku pozostaje w większości nieużywana. Taka sezonowość powoduje, że sposób finansowania powinien być ściśle dopasowany do przepływów pieniężnych gospodarstwa, zwłaszcza jeśli duża część przychodów przypada na jesień.
Finansowanie kombajnu można generalnie podzielić na dwie główne ścieżki: kredyt inwestycyjny dla rolników oraz leasing, który w rolnictwie z roku na rok zyskuje na popularności. Wybór między tymi formami zależy od struktury majątku, poziomu zadłużenia, potrzeb podatkowych oraz planów rozwoju gospodarstwa. Kluczowe są także dopłaty, ulgi i programy pomocowe oraz dostęp do oferty wyspecjalizowanych instytucji finansowych, które rozumieją specyfikę produkcji ziemniaka.
Kombajn ziemniaczany ma również charakter inwestycji strategicznej: pozwala ograniczyć koszty usług zewnętrznych, zwiększyć niezależność od firm usługowych i poprawić terminowość zbiorów. Równocześnie wiąże się z kosztami serwisu, części zamiennych, ubezpieczenia oraz ewentualnego przechowywania w odpowiednich warunkach. Wszystko to powinno zostać uwzględnione przy planowaniu wysokości rat oraz długości okresu finansowania.
Kredyt dla rolników na zakup kombajnu do ziemniaków
Kredyt dla rolników na zakup kombajnu do ziemniaków jest klasycznym rozwiązaniem finansowania inwestycji w środki trwałe. Rolnik staje się od razu właścicielem maszyny, a finansowanie jest rozłożone w czasie w formie rat kapitałowo‑odsetkowych. Umowa kredytowa może być zawarta bezpośrednio z bankiem lub poprzez pośrednika finansowego współpracującego z dealerem maszyn.
Rodzaje kredytów inwestycyjnych w gospodarstwach rolnych
Najczęściej spotykane są trzy typy kredytów przeznaczonych na zakup kombajnu do ziemniaków:
- klasyczny kredyt inwestycyjny komercyjny, z oprocentowaniem opartym o WIBOR/WIRON lub stałą stopę,
- kredyt preferencyjny z dopłatą do oprocentowania (np. z udziałem ARiMR),
- kredyt pomostowy powiązany z dotacją unijną (najczęściej jako finansowanie pomostowe do czasu otrzymania refundacji).
Kredyt komercyjny daje dużą elastyczność co do parametrów, okresu kredytowania i harmonogramu spłaty. Kredyt preferencyjny bywa tańszy, ale zazwyczaj wiąże się z większymi wymaganiami formalnymi i spełnieniem kryteriów programu pomocowego. Kredyt powiązany z dotacją pozwala zrealizować inwestycję przed fizycznym otrzymaniem środków z programu, co jest szczególnie ważne przy zakupach w określonych terminach kampanii sprzedażowych.
Warunki uzyskania kredytu na kombajn ziemniaczany
Banki przy ocenie wniosku rolnika biorą pod uwagę kilka kluczowych elementów:
- skalę i strukturę produkcji w gospodarstwie,
- historie dochodów z ostatnich lat,
- zadłużenie istniejące (kredyty, leasingi, linie obrotowe),
- proponowane zabezpieczenia (hipoteka, zastaw rejestrowy, przewłaszczenie maszyny, poręczenia),
- wkład własny – zwykle co najmniej 10–20% wartości kombajnu.
W przypadku gospodarstw specjalizujących się w ziemniakach bank zwraca szczególną uwagę na stabilność odbiorców, posiadane umowy kontraktacyjne, dostęp do przechowalni oraz ryzyko cenowe. Im bardziej przewidywalny jest rynek zbytu, tym łatwiej uzyskać akceptację wniosku na wyższą kwotę lub korzystniejsze oprocentowanie. Dochody z innych gałęzi produkcji (np. zboża, trzoda chlewna, bydło opasowe) pełnią funkcję bufora bezpieczeństwa, co zwiększa zdolność kredytową.
Dopasowanie okresu kredytowania do cyklu produkcyjnego
Jedną z najważniejszych decyzji przy wyborze kredytu jest określenie okresu kredytowania i rodzaju rat. Niewłaściwy harmonogram spłaty może prowadzić do sezonowych problemów z płynnością. W praktyce stosuje się kilka rozwiązań:
- raty miesięczne z dłuższą karencją w spłacie kapitału w pierwszych miesiącach,
- raty kwartalne lub półroczne, dopasowane do momentów sprzedaży ziemniaków,
- raty „sezonowe” – wyższe po zbiorach, niższe w pozostałych miesiącach.
Dla kombajnu do ziemniaków dobrym rozwiązaniem bywa spłata głównej części kapitału po zakończeniu sezonu sprzedaży, kiedy gospodarstwo dysponuje większymi środkami. Możliwe jest także łączenie kredytu z linią obrotową lub limitem w rachunku bieżącym, co zapewnia dodatkowy bufor na ewentualne opóźnienia w płatnościach ze strony odbiorców.
Zabezpieczenia kredytu na zakup maszyny
Standardowym zabezpieczeniem kredytu na kombajn jest przewłaszczenie na zabezpieczenie, wpis do rejestru zastawów oraz ubezpieczenie maszyny z cesją praw na bank. Często wymagane jest również ubezpieczenie od utraty dochodu lub zdarzeń losowych zagrażających produkcji. Przy większych kwotach bank może oczekiwać hipoteki na gruntach rolnych lub innych nieruchomościach.
Należy zwrócić uwagę, aby wycena zabezpieczeń była realistyczna i zgodna ze stanem rynkowym. W przypadku maszyn używanych banki zazwyczaj wymagają dodatkowej opinii rzeczoznawcy, który określi rzeczywistą wartość urządzenia i jego stan techniczny. Wycena ma znaczenie nie tylko przy podpisaniu umowy, ale też przy ewentualnej wcześniejszej spłacie lub sprzedaży maszyny w trakcie trwania kredytu.
Najczęstsze błędy przy zaciąganiu kredytu na kombajn
Rolnicy przy finansowaniu dużych inwestycji maszynowych popełniają kilka powtarzających się błędów, które w dłuższej perspektywie zwiększają koszt kredytu lub ryzyko utraty płynności:
- zbyt krótki okres kredytowania w stosunku do zdolności generowania gotówki,
- niedoszacowanie całkowitych kosztów eksploatacji kombajnu (serwis, paliwo, operator),
- brak rezerwy finansowej na słabsze lata plonów lub spadek cen skupu,
- pomijanie opłat dodatkowych (prowizji, ubezpieczeń, kosztów aneksów),
- brak porównania ofert kilku banków i negocjacji warunków.
Dla ograniczenia ryzyka warto przygotować uproszczony biznesplan inwestycji: oszacować liczbę hektarów zbieranych kombajnem, potencjalne przychody ze świadczenia usług zbioru dla innych gospodarstw, a także wyliczyć próg rentowności, przy którym inwestycja się zwraca.
Leasing dla rolników jako alternatywa dla kredytu
Leasing dla rolników stał się w ostatnich latach jedną z najbardziej popularnych metod finansowania maszyn rolniczych, w tym kombajnów do ziemniaków. Polega na tym, że finansujący (firma leasingowa) kupuje maszynę, pozostaje jej właścicielem, a rolnik korzysta z niej na podstawie umowy leasingu i płaci z góry ustalone raty. Po zakończeniu umowy zazwyczaj ma możliwość wykupu kombajnu za ustaloną z góry wartość końcową.
Rodzaje leasingu maszyn rolniczych
W praktyce stosuje się przede wszystkim dwie formy leasingu kombajnów:
- leasing operacyjny – najczęstszy w rolnictwie,
- leasing finansowy – zbliżony do kredytu pod względem podatkowym.
Leasing operacyjny umożliwia zaliczanie pełnej raty w koszty uzyskania przychodu (w ramach zasad właściwych dla danego statusu podatkowego rolnika) oraz rozłożenie płatności w sposób elastyczny, często z dużą wpłatą początkową i niskim wykupem. Leasing finansowy sprawia, że kombajn jest ujmowany jako środek trwały w gospodarstwie, a raty rozbijają się na część kapitałową i odsetkową. Wybór formy zależy od preferencji księgowych, obciążenia podatkowego i planów co do dalszej eksploatacji maszyny po zakończeniu umowy.
Przewagi leasingu nad kredytem w gospodarstwie rolnym
Dla wielu rolników leasing ma kilka znaczących zalet:
- mniejsze wymagania co do zabezpieczeń – głównym zabezpieczeniem jest sam kombajn,
- szybsza i prostsza procedura – mniej dokumentów niż przy kredycie,
- możliwość finansowania kombajnu używanego na korzystniejszych warunkach,
- elastyczne harmonogramy spłaty dopasowane do sezonowości,
- łatwiejsza wymiana maszyny na nowszy model po zakończeniu umowy.
Istotna jest także kwestia zdolności kredytowej: leasing z reguły mniej obciąża bilans gospodarstwa w oczach banków, co zostawia więcej przestrzeni na inne formy finansowania, np. kredyty obrotowe czy inwestycje w infrastrukturę przechowalniczą. Dodatkowo część firm leasingowych oferuje pakiety serwisowe, ubezpieczeniowe i rozszerzone gwarancje, co upraszcza zarządzanie całym cyklem życia maszyny.
Wkład własny, okres leasingu i wykup
Typowe parametry leasingu kombajnu do ziemniaków to:
- wpłata własna (czynsz inicjalny) na poziomie 10–45% wartości maszyny,
- okres finansowania od 3 do nawet 10 lat, w zależności od wieku kombajnu,
- wartość wykupu na końcu umowy od 1 do 25% wartości początkowej.
Wysoki czynsz inicjalny pozwala obniżyć miesięczne raty, co jest korzystne przy niepewnych perspektywach cen ziemniaka. Z kolei niski wykup oznacza wyższe raty, ale po zakończeniu leasingu kombajn przechodzi na własność gospodarstwa przy minimalnym dodatkowym koszcie. Istotne jest, aby okres leasingu nie był dłuższy niż planowany czas intensywnego użytkowania maszyny – finansowanie starego technicznie kombajnu może generować wysokie koszty napraw przy wciąż trwającej spłacie rat.
Na co uważać w umowach leasingowych
Umowy leasingu, podobnie jak kredytowe, zawierają zapisy, które mogą mieć duże znaczenie w trudniejszych latach. Szczególną uwagę warto zwrócić na:
- warunki wcześniejszego zakończenia umowy i związane z tym opłaty,
- zasady ubezpieczenia – kto wybiera ubezpieczyciela i jakie są zakresy ochrony,
- ograniczenia w podnajmie lub wykonywaniu usług kombajnem u innych rolników,
- koszty administracyjne (opłaty za aneksy, zmianę harmonogramu, prolongaty),
- procedury związane z szkodą całkowitą lub kradzieżą maszyny.
W praktyce warto przeanalizować umowę wraz z doradcą finansowym lub księgowym mającym doświadczenie w leasingu rolniczym. Dobrze dobrana konstrukcja umowy pozwoli na elastyczne reagowanie na zmiany sytuacji rynkowej, np. spadek opłacalności produkcji ziemniaka czy konieczność zmiany profilu gospodarstwa.
Leasing a możliwość korzystania z dotacji i ulg
W części programów pomocowych możliwe jest finansowanie z użyciem leasingu, ale nie zawsze jest to równie proste jak w przypadku kredytu. Trzeba sprawdzić, czy dany program dopuszcza leasing jako formę realizacji inwestycji, a jeśli tak – jakie dodatkowe wymagania są związane z własnością maszyny w trakcie trwania umowy.
Coraz częściej firmy leasingowe współpracują bezpośrednio z dostawcami maszyn oraz instytucjami odpowiedzialnymi za przyznawanie dopłat, oferując gotowe pakiety zintegrowane z konkretnymi działaniami PROW lub innymi formami wsparcia. Dla rolnika oznacza to mniej formalności i większą przewidywalność całkowitego kosztu inwestycji, ale warto upewnić się, że umowa leasingu nie ogranicza w przyszłości możliwości refinansowania lub sprzedaży maszyny.
Praktyczne strategie finansowania kombajnu do ziemniaków
Sam wybór między kredytem a leasingiem to dopiero pierwszy krok. Kluczowe jest strategiczne podejście do całego procesu: od analizy opłacalności zakupu, przez optymalizację struktury finansowania, aż po zarządzanie ryzykiem cenowym i technicznym. Odpowiednio przemyślany model finansowy może decydować o przewadze konkurencyjnej gospodarstwa na rynku ziemniaka.
Analiza potrzeb i opłacalności inwestycji
Przed podjęciem decyzji o zakupie kombajnu należy odpowiedzieć na kilka kluczowych pytań:
- ile hektarów ziemniaków gospodarstwo obsiewa i planuje obsiać w kolejnych latach,
- czy istnieje możliwość świadczenia usług zbioru dla innych rolników,
- jaka jest obecna cena usług zewnętrznych i jak szybko zakup maszyny może się zwrócić,
- czy gospodarstwo dysponuje odpowiednim zapleczem serwisowym i personelem.
Z ekonomicznego punktu widzenia kombajn własny ma sens zwłaszcza wtedy, gdy areał ziemniaków własnych lub w ramach usług przekracza próg zapewniający pełne wykorzystanie mocy maszyny. Inaczej rolnik płaci nie tylko raty, ale też koszt amortyzacji wynikający z niewykorzystanego potencjału technicznego. Analiza powinna uwzględniać scenariusze optymistyczne i pesymistyczne, w tym spadek areału ziemniaka w regionie lub wzrost konkurencji ze strony innych usługodawców.
Łączenie kredytu, leasingu i środków własnych
W praktyce często najlepszym rozwiązaniem nie jest wybór jednej formy finansowania, lecz ich świadome połączenie. Przykładowo:
- finansowanie kombajnu w leasingu, a infrastruktury magazynowej w kredycie inwestycyjnym,
- wkład własny na poziomie 20–30% z oszczędności lub sprzedaży starej maszyny,
- zabezpieczenie części inwestycji dotacją unijną lub preferencyjnym kredytem ARiMR.
Taki model pozwala rozłożyć ryzyko, nie przeciążać zdolności kredytowej i jednocześnie korzystać z niższego kosztu kapitału tam, gdzie jest on dostępny (np. w formie dopłat). Ważne jest jednak, aby nie doprowadzić do nadmiernego rozdrobnienia źródeł finansowania, które utrudnia zarządzanie płynnością i kontrolę nad całościowym kosztem inwestycji.
Rola ubezpieczeń w finansowaniu dużych maszyn
Kombajn do ziemniaków to aktywo o wysokiej wartości, podatne na szkody mechaniczne, pożary czy kradzieże. W przypadku finansowania długoterminowego sensowne jest nie tylko obligatoryjne ubezpieczenie od zdarzeń losowych, ale także rozszerzenie ochrony o:
- ubezpieczenie od awarii mechanicznych (w miarę dostępności takich produktów),
- OC rolnika w związku z użytkowaniem maszyny na drogach publicznych,
- ubezpieczenie utraty zysku na wypadek przestoju w sezonie zbiorów.
Koszt dodatkowych polis może wydawać się wysoki, ale potencjalne straty wynikające z braku kombajnu w kluczowym momencie zbiorów są znacznie większe. Dobrze dobrany pakiet ubezpieczeniowy zwiększa bezpieczeństwo zarówno rolnika, jak i instytucji finansującej, co może przełożyć się na lepsze warunki umowy.
Negocjowanie warunków z bankiem lub firmą leasingową
Wbrew pozorom warunki finansowania nie są „z góry dane”. Wiele elementów można negocjować, zwłaszcza gdy gospodarstwo posiada stabilną historię współpracy z bankiem, regularne wpływy oraz dobrą ocenę ryzyka. W negocjacjach warto skupić się na kilku obszarach:
- obniżenie marży lub stałe oprocentowanie w pierwszych latach,
- zniżki w prowizji przygotowawczej lub jej rozłożenie w czasie,
- elastyczny harmonogram rat z możliwością jednorazowej zmiany bez dodatkowych opłat,
- korzystniejsze warunki wcześniejszej spłaty lub zmiany zabezpieczeń.
Przy leasingu można próbować wynegocjować niższy czynsz inicjalny, lepszą wartość wykupu lub darmowe aneksy w razie zmiany harmonogramu. Warto również porównać oferty kilku instytucji – nawet niewielka różnica w marży lub kosztach dodatkowych, przy inwestycji rzędu kilkuset tysięcy złotych, przekłada się na wymierne oszczędności w całym okresie finansowania.
Współpraca z dealerem maszyn i doradcą finansowym
Dealer kombajnów do ziemniaków często współpracuje z kilkoma bankami i firmami leasingowymi, oferując gotowe pakiety finansowe. To wygodne rozwiązanie, bo skraca proces formalny i pozwala skorzystać z promocji producenta (np. okresowych obniżek oprocentowania, wydłużonej gwarancji, bonusów serwisowych). Z drugiej strony dealer reprezentuje przede wszystkim interesy sprzedawcy i finansującego, dlatego warto mieć po swojej stronie niezależnego doradcę lub przynajmniej samodzielnie porównać oferty rynkowe.
Dobry doradca finansowy wyspecjalizowany w rolnictwie pomoże ocenić, czy w danym przypadku właściwszy będzie kredyt czy leasing, jak rozłożyć ryzyko między różne źródła finansowania, a także jak zaplanować harmonogram spłat tak, by był zgodny z przepływami pieniężnymi gospodarstwa. Może też zwrócić uwagę na mniej oczywiste zapisy w umowach oraz pomóc w przygotowaniu dokumentacji wymaganej przez bank lub firmę leasingową.
Optymalizacja podatkowa i księgowa inwestycji w kombajn
Dla gospodarstw prowadzących księgi rachunkowe lub rozliczających się na zasadach ogólnych wybór formy finansowania ma istotne znaczenie podatkowe. Kredyt oznacza wprowadzenie kombajnu jako środka trwałego i amortyzację zgodnie z ustawą o podatku dochodowym. Leasing operacyjny pozwala wliczać całe raty w koszty uzyskania przychodu, co przy wysokich dochodach może znacząco obniżyć podstawę opodatkowania w pierwszych latach.
Warto skonsultować z księgowym optymalny harmonogram leasingu lub kredytu pod kątem planowanych dochodów, dostępnych ulg inwestycyjnych oraz ewentualnych zmian formy opodatkowania. Umiejętne połączenie preferencji podatkowych z bezpieczeństwem finansowym często pozwala uzyskać efekt, w którym realny koszt finansowania kombajnu jest niższy niż wynikałoby to z samego oprocentowania i prowizji.
FAQ – kredyt i leasing na kombajn do ziemniaków
Jakie dokumenty są potrzebne, aby uzyskać kredyt na zakup kombajnu do ziemniaków?
Bank zazwyczaj wymaga wniosku kredytowego, dokumentów potwierdzających status rolnika (np. zaświadczenia z ARiMR o posiadaniu numeru gospodarstwa), zestawienia dochodów z ostatnich lat i prognoz na okres kredytowania. Niezbędne są także dokumenty dotyczące samej maszyny: oferta lub faktura pro forma, dane techniczne, czasem wycena rzeczoznawcy w przypadku kombajnu używanego. Przy większych kwotach bank może poprosić o plan inwestycji, wykaz posiadanego majątku oraz informacje o istniejącym zadłużeniu, by ocenić zdolność kredytową.
Czy leasing kombajnu jest dostępny również dla małych gospodarstw rolnych?
Leasing maszyn rolniczych jest dostępny zarówno dla dużych, jak i małych gospodarstw, o ile spełniają one minimalne wymagania firmy leasingowej dotyczące zdolności do regulowania rat. Dla mniejszych podmiotów istotne jest przedstawienie stabilnych przychodów oraz ewentualnych dodatkowych źródeł dochodu, np. usług rolniczych czy produkcji zwierzęcej. Firmy leasingowe często oferują uproszczone procedury, gdy wartość maszyny nie przekracza określonego progu, co skraca czas decyzji. Ważne jest też dobra historia współpracy z bankami i brak zaległości płatniczych.
Czy lepiej wybrać kredyt czy leasing na kombajn do ziemniaków?
Wybór między kredytem a leasingiem zależy od sytuacji gospodarstwa, jego struktury podatkowej oraz planów rozwoju. Kredyt będzie korzystny, jeśli rolnik chce od razu stać się właścicielem kombajnu, ma mocne zabezpieczenia i zależy mu na długim okresie spłaty. Leasing sprawdzi się, gdy priorytetem jest uproszczona procedura, mniejsze wymagania co do zabezpieczeń oraz elastyczne dopasowanie rat do sezonowości. Warto porównać całkowity koszt obu rozwiązań, uwzględniając podatki, ubezpieczenia, prowizje i możliwość wcześniejszej wymiany maszyny.
Czy możliwe jest finansowanie kombajnu do ziemniaków z dopłatami unijnymi?
Zakup kombajnu do ziemniaków może być kwalifikowany do wsparcia w ramach niektórych działań PROW lub krajowych programów inwestycyjnych, jeśli spełnione są określone kryteria. W praktyce często stosuje się połączenie dotacji z kredytem lub leasingiem, przy czym dotacja pokrywa część kosztów kwalifikowanych, a pozostała część jest finansowana komercyjnie. Kluczowe jest prawidłowe zaplanowanie kolejności działań: złożenie wniosku, wybór dostawcy, podpisanie umowy finansowania. Błędy formalne mogą skutkować utratą wsparcia, dlatego warto skorzystać z pomocy doradcy.
Na co zwrócić szczególną uwagę przy wyborze oferty kredytu lub leasingu na kombajn?
Analizując ofertę, należy patrzeć nie tylko na wysokość raty, ale na całkowity koszt finansowania: oprocentowanie, marżę, prowizje, koszty ubezpieczeń, opłaty administracyjne i warunki wcześniejszej spłaty. Istotne jest dopasowanie harmonogramu rat do sezonowych wpływów ze sprzedaży ziemniaków, tak aby unikać spiętrzeń płatności poza okresem zbiorów. W leasingu szczególną rolę odgrywa wysokość czynszu inicjalnego i wykupu. Dobrą praktyką jest porównanie co najmniej kilku ofert oraz symulacja różnych scenariuszy rynkowych, aby ocenić odporność gospodarstwa na wahania cen i plonów.