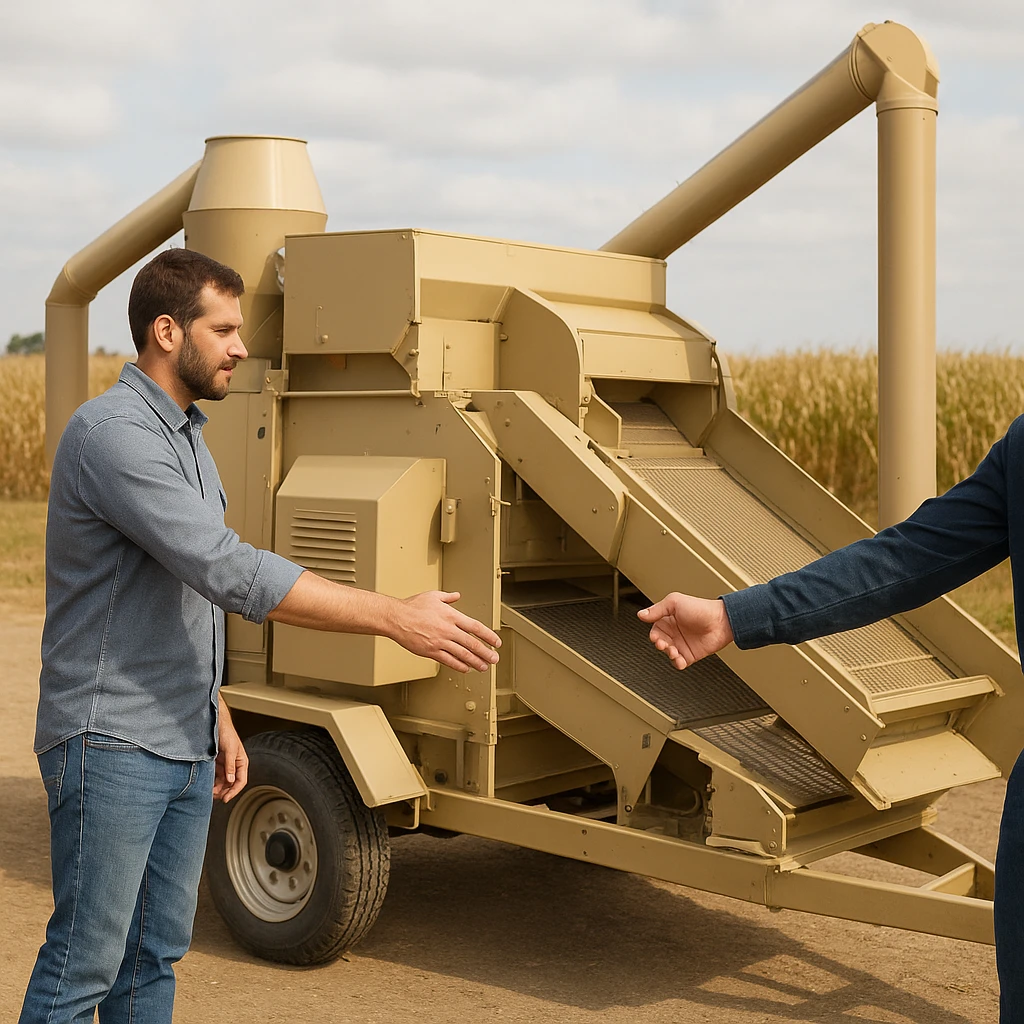
Inwestycja w nowoczesną maszynę do czyszczenia ziarna staje się jednym z kluczowych elementów budowania przewagi konkurencyjnej w gospodarstwie rolnym. Wysoka jakość materiału siewnego, ograniczenie strat podczas przechowywania oraz lepsza pozycja negocjacyjna wobec skupów i przetwórców bezpośrednio przekładają się na wynik finansowy gospodarstwa. Zakup takiej maszyny wymaga jednak znacznego kapitału. Rolnicy coraz częściej sięgają więc po wyspecjalizowane kredyty dla rolników oraz leasing maszyn rolniczych, aby rozłożyć koszt w czasie i zoptymalizować podatki oraz płynność finansową.
Znaczenie maszyn do czyszczenia ziarna w nowoczesnym gospodarstwie
Maszyna do czyszczenia ziarna to nie tylko dodatkowy element wyposażenia gospodarstwa, ale strategiczne narzędzie wpływające na cały łańcuch produkcji. Wysoko wydajny cleaner pozwala uzyskać ziarno o lepszych parametrach jakościowych: mniejszą zawartość zanieczyszczeń, wyrównaną frakcję ziarniaków, zredukowany udział nasion chwastów oraz mniejsze ryzyko porażeń chorobowych. Przekłada się to na wyższą cenę skupu, łatwiejszą certyfikację oraz możliwość wejścia na bardziej wymagające rynki.
W praktyce oznacza to także możliwość samodzielnego przygotowywania materiału siewnego, co w długim okresie pozwala znacznie obniżyć koszty produkcji. Dla większych gospodarstw lub grup producenckich własna maszyna do czyszczenia ziarna staje się elementem tworzenia lokalnego centrum usługowego – można świadczyć usługi dla innych rolników, generując dodatkowy strumień przychodów oraz poprawiając wykorzystanie parku maszynowego.
Rozwój technologiczny maszyn do czyszczenia ziarna sprawia, że coraz więcej modeli jest wyposażonych w zaawansowane systemy sterowania, automatyczne kalibracje strumienia powietrza, czyszczenie wstępne i dokładne w jednym przebiegu, a także funkcje redukujące zapylenie. Równocześnie rośnie cena takich urządzeń, co wymusza na rolnikach poszukiwanie elastycznych form finansowania, w których na pierwszy plan wysuwają się kredyty dla rolników i leasing dla rolników.
Kredyty dla rolników na zakup maszyn do czyszczenia ziarna
Kredyt inwestycyjny dla rolników to klasyczna forma finansowania zakupu maszyn rolniczych, w tym zaawansowanych linii do czyszczenia ziarna. Bank przekazuje środki na rachunek rolnika lub bezpośrednio do dostawcy, a rolnik staje się właścicielem maszyny od momentu zakupu. Kluczowe jest tu odpowiednie dopasowanie harmonogramu spłaty do sezonowości dochodów w gospodarstwie oraz uzyskanie możliwie korzystnych warunków kosztowych, w tym dopłat ARiMR, preferencyjnego oprocentowania lub gwarancji de minimis.
Rodzaje kredytów rolniczych stosowanych przy finansowaniu maszyn
-
Kredyt inwestycyjny preferencyjny – często powiązany z programami wsparcia rolnictwa, np. z wykorzystaniem środków unijnych lub dopłat do oprocentowania. Może obejmować dofinansowanie zakupu maszyn i urządzeń poprawiających efektywność produkcji, w tym maszyn do czyszczenia ziarna. Plusem jest niższy koszt całkowity, minusem – bardziej złożona procedura i konieczność spełnienia szeregu wymogów formalnych.
-
Kredyt inwestycyjny komercyjny – oferowany przez banki specjalizujące się w obsłudze rolników. Często cechuje go elastyczność w zakresie karencji w spłacie kapitału oraz możliwość negocjacji długości okresu kredytowania (nawet do 10–15 lat, w zależności od banku i rodzaju inwestycji).
-
Kredyt pomostowy – stosowany w sytuacji, gdy rolnik oczekuje na refundację części kosztów z programów PROW lub innych dotacji. Umożliwia wcześniejszy zakup maszyny do czyszczenia ziarna i jej wdrożenie w gospodarstwie, zanim środki z dotacji zostaną wypłacone.
-
Kredyt obrotowy z przeznaczeniem mieszanego finansowania – część środków może zostać wykorzystana na zakup maszyny, a część na sfinansowanie bieżących kosztów, np. adaptację budynku, instalację, serwis startowy czy szkolenia.
Najważniejsze parametry kredytu na maszynę do czyszczenia ziarna
Przed podpisaniem umowy warto bardzo uważnie przeanalizować kilka kluczowych elementów, które zdecydują o opłacalności finansowania:
-
Oprocentowanie – stałe lub zmienne, oparte na stopie referencyjnej plus marża banku. Przy długim okresie kredytowania ekspozycja na ryzyko wzrostu stóp procentowych ma bardzo duże znaczenie dla budżetu gospodarstwa.
-
Okres kredytowania – powinien być dopasowany do przewidywanej żywotności i intensywności wykorzystania maszyny. Dla solidnej maszyny do czyszczenia ziarna często optymalny jest okres 5–7 lat, z możliwością wcześniejszej spłaty bez nadmiernych prowizji.
-
Karencja w spłacie kapitału – w rolnictwie realnym problemem bywa czas między zakupem maszyny a uzyskaniem pierwszych pełnych korzyści ekonomicznych z jej wykorzystania. Karencja 6–12 miesięcy może ułatwić płynne wejście w inwestycję.
-
Wkład własny – zwykle 10–20% wartości inwestycji, choć w programach z dopłatami możliwe są niższe poziomy. Wyższy wkład własny poprawia warunki cenowe, ale obniża bieżącą płynność. Warto szukać równowagi.
-
Zabezpieczenia – hipoteka na gruntach, zastaw rejestrowy na maszynie, poręczenia osób trzecich lub gwarancje instytucjonalne. Każde zabezpieczenie niesie określone konsekwencje formalne i podatkowe.
Zalety i ograniczenia finansowania kredytem
Największą zaletą kredytu jest pełne i natychmiastowe przejęcie prawa własności do maszyny. Rolnik może swobodnie nią dysponować, sprzedawać, modernizować, wynajmować innym czy włączać w struktury spółek. Amortyzacja księgowa maszyny pozostaje po stronie gospodarstwa, co daje możliwość optymalizacji podatkowej.
Ograniczenia kredytu są ściśle związane z bilansem i zdolnością kredytową. Wysokie zadłużenie w bilansie może utrudnić pozyskanie kolejnych finansowań, np. na zakup ziemi czy innych maszyn. W przypadku spadku cen płodów rolnych, suszy lub strat losowych stałe raty kredytu mogą stanowić obciążenie dla płynności finansowej. Dlatego coraz częściej rolnicy korzystają z leasingu, który w wielu sytuacjach pozwala lepiej dopasować koszty do możliwości gospodarstwa.
Leasing dla rolników jako elastyczne finansowanie maszyn do czyszczenia ziarna
Leasing dla rolników zyskał ogromną popularność wraz z rosnącymi cenami maszyn rolniczych i wzrostem wymogów banków dotyczących zabezpieczeń. W przypadku maszyn do czyszczenia ziarna leasing pozwala na użytkowanie nowoczesnego urządzenia bez konieczności angażowania dużego kapitału własnego na starcie, przy zachowaniu dużej przewidywalności rat w czasie trwania umowy.
Leasing operacyjny czy finansowy – który lepszy dla maszyny do czyszczenia ziarna?
Podstawowe formy leasingu różnią się skutkami podatkowymi, księgowymi oraz prawnymi:
-
Leasing operacyjny – przedmiot leasingu pozostaje własnością firmy leasingowej, a raty traktowane są w całości jako koszt uzyskania przychodu. Zazwyczaj stosowany jest przy krótszym okresie umowy (np. 3–5 lat), z ustaloną wartością końcową (tzw. wykupem). Daje większą elastyczność w odnowie parku maszynowego.
-
Leasing finansowy – maszyna do czyszczenia ziarna trafia do ewidencji środków trwałych rolnika, który dokonuje odpisów amortyzacyjnych. Raty dzielą się na część kapitałową i odsetkową; kosztem podatkowym są odsetki oraz amortyzacja. Zbliża się bardziej do kredytu, ale często wymaga mniejszych zabezpieczeń rzeczowych.
Przy wyborze formy leasingu rolnik powinien skonsultować się z księgowym lub doradcą podatkowym, ponieważ wpływ tej decyzji na obciążenia podatkowe oraz strukturę majątku trwałego gospodarstwa może być znaczący. Szczególnie istotne jest to w gospodarstwach prowadzących pełną księgowość lub funkcjonujących w formie spółek.
Kluczowe elementy umowy leasingu maszyny do czyszczenia ziarna
Analizując oferty leasingowe, warto zwrócić uwagę na kilka obszarów, które nierzadko przesądzają o realnym koszcie finansowania:
-
Opłata wstępna – zwykle 5–20% wartości maszyny. Niższa opłata oznacza mniejsze zaangażowanie gotówki, ale wyższe raty. Wysoka opłata wstępna z kolei może pomóc w obniżeniu kosztu całkowitego i poprawić warunki negocjacji.
-
Okres leasingu – powinien być dopasowany do intensywności użytkowania i planów inwestycyjnych gospodarstwa. W przypadku maszyn do czyszczenia ziarna często wybiera się okres 4–6 lat, co pozwala na równomierne rozłożenie kosztu i uniknięcie zbyt szybkiej wymiany sprzętu.
-
Wartość wykupu – dotyczy leasingu operacyjnego. Niska wartość wykupu (np. 1%) jest korzystna, jeśli rolnik planuje długoterminowe wykorzystanie maszyny. Wyższy wykup może obniżyć raty, ale wymaga przygotowania środków na koniec umowy.
-
Ubezpieczenie – najczęściej obowiązkowe, może być wliczone w ratę leasingową lub opłacane osobno. Zakres ochrony (kradzież, pożar, szkody mechaniczne, zdarzenia losowe) ma kluczowe znaczenie, zwłaszcza przy urządzeniach umiejscowionych w magazynach czy suszarniach.
-
Warunki serwisowe – niektóre firmy leasingowe oferują pakiety serwisowe, okresowe przeglądy i przedłużoną gwarancję, co podnosi bezpieczeństwo inwestycji i ogranicza ryzyko nieplanowanych przestojów w sezonie.
Zalety leasingu w porównaniu z kredytem
Leasing w gospodarstwie rolnym ma kilka istotnych przewag nad klasycznym kredytem, szczególnie w kontekście maszyn do czyszczenia ziarna:
-
Mniejsze wymagania dotyczące zabezpieczeń – przedmiot leasingu z reguły stanowi podstawowe zabezpieczenie, co jest korzystne dla gospodarstw, które nie chcą obciążać hipoteką gruntów czy innych aktywów.
-
Większa przewidywalność kosztów – stałe, regularne raty leasingowe ułatwiają planowanie budżetu, a w przypadku leasingu operacyjnego całość rat można zaliczać w koszty uzyskania przychodu.
-
Możliwość częstszej wymiany sprzętu – po zakończeniu umowy rolnik może zdecydować się na nową maszynę w ramach kolejnej umowy, unikając problemu starzenia się parku maszynowego oraz spadku jego wartości rynkowej.
-
Oszczędność kapitału własnego – leasing pozwala zachować rezerwę gotówkową na inne cele, np. zakup materiału siewnego, nawozów, modernizację magazynów lub inwestycje w nawadnianie.
Potencjalną wadą leasingu może być mniejsza swoboda w dysponowaniu maszyną do końca umowy (formalny właściciel to firma leasingowa) oraz ograniczenia dotyczące sprzedaży czy istotnych modyfikacji urządzenia. Dla wielu gospodarstw jest to jednak akceptowalny kompromis w zamian za elastyczne finansowanie oraz niższy próg wejścia w inwestycję.
Jak wybrać między kredytem a leasingiem przy finansowaniu maszyny do czyszczenia ziarna?
Decyzja o wyborze formy finansowania powinna wynikać z całościowej analizy sytuacji gospodarstwa, a nie jedynie z porównania wysokości rat. Kluczowe jest spojrzenie na strukturę zadłużenia, plany rozwojowe, profil podatkowy oraz indywidualną skłonność do ryzyka.
Analiza potrzeb gospodarstwa i planów rozwoju
Przed podjęciem decyzji warto odpowiedzieć sobie na kilka pytań:
-
Jak intensywnie maszyna do czyszczenia ziarna będzie wykorzystywana – wyłącznie na potrzeby własne czy także usługowo?
-
Czy gospodarstwo planuje w najbliższych latach kolejne duże inwestycje (np. w suszarnię, magazyny, park maszynowy do zbioru)?
-
Jaka jest bieżąca struktura zadłużenia – czy bilans dopuszcza kolejne obciążenia kredytowe bez ryzyka dla płynności?
-
Jakie są możliwości korzystania z dotacji i programów wsparcia, w tym tych powiązanych z zakupem maszyn do poprawy jakości produkcji?
Jeśli priorytetem jest szybkie zwiększenie potencjału usługowego gospodarstwa oraz minimalizacja obciążeń początkowych, leasing operacyjny może być korzystniejszy. Jeżeli natomiast gospodarstwo nastawia się na długotrwałe użytkowanie maszyny i budowanie majątku trwałego, kredyt inwestycyjny lub leasing finansowy mogą zapewnić większą stabilność i kontrolę nad aktywami.
Porównanie całkowitego kosztu finansowania
Kluczowym krokiem w podejmowaniu decyzji jest porównanie całkowitego kosztu finansowania dla kilku konkurencyjnych ofert. Należy wziąć pod uwagę nie tylko nominalne oprocentowanie lub czynnik leasingowy, ale także:
-
prowizje przygotowawcze i administracyjne,
-
koszty ubezpieczenia,
-
ewentualne opłaty za wcześniejszą spłatę lub zmianę harmonogramu,
-
wartość wykupu w leasingu operacyjnym,
-
efekt podatkowy (jak raty lub odpisy amortyzacyjne obniżają podstawę opodatkowania).
Praktycznym rozwiązaniem jest przygotowanie prostego arkusza kalkulacyjnego, w którym dla każdej opcji wylicza się sumę wszystkich płatności netto oraz wartość bieżącą tych płatności. Pozwala to porównać oferty w ujęciu realnym, a nie tylko na podstawie wysokości rat miesięcznych.
Znaczenie jakości maszyny i serwisu w kontekście finansowania
Przy wyborze finansowania nie można abstrahować od jakości samej maszyny do czyszczenia ziarna. Zakup taniego, ale awaryjnego urządzenia, może prowadzić do częstych przestojów, dodatkowych kosztów serwisu i utraty części zbiorów lub klientów usługowych. Dlatego warto:
-
dokładnie sprawdzić referencje producenta i dystrybutora,
-
zapytać o dostępność części zamiennych oraz czas reakcji serwisu,
-
porównać zużycie energii oraz wydajność (t/h) różnych modeli,
-
uwzględnić możliwość rozbudowy linii (np. o sortowniki, separatory grawitacyjne czy systemy odpylające).
Finansowanie długoterminowe ma sens tylko wtedy, gdy przedmiot finansowania zapewnia stabilne i przewidywalne korzyści przez cały okres spłaty. Dlatego przy maszynach do czyszczenia ziarna, które często pracują w szczycie sezonu z dużym obciążeniem, kryterium trwałości i jakości wykonania jest krytyczne.
Praktyczne porady dla rolników planujących leasing maszyny do czyszczenia ziarna
Zarówno kredyty, jak i leasing mogą być bardzo korzystnym narzędziem rozwoju gospodarstwa, pod warunkiem świadomego podejścia do całego procesu. Poniżej zebrano praktyczne wskazówki, które pomagają ograniczyć ryzyko i maksymalizować korzyści z inwestycji w maszynę do czyszczenia ziarna.
1. Dokładna analiza potrzeb technologicznych
Przed wyborem konkretnej maszyny warto przeprowadzić szczegółową analizę potrzeb:
-
Struktura upraw – zboża, rzepak, kukurydza, rośliny strączkowe, nasiona traw – każda z tych grup wymaga nieco innych parametrów czyszczenia i konfiguracji sit.
-
Skala produkcji – roczna masa ziarna przechodząca przez maszynę powinna być punktem wyjścia do określenia wymaganej wydajności. Zbyt mała wydajność będzie generować wąskie gardła, a zbyt duża – niepotrzebnie podniesie koszt inwestycji.
-
System przechowywania – współpraca z silosami, magazynami płaskimi, suszarniami; odpowiednie dopasowanie podajników, przenośników i separatorów.
Dopiero na tej podstawie opłaca się szukać finansowania – w przeciwnym razie można wziąć leasing lub kredyt na maszynę, która nie będzie optymalnie wykorzystywana.
2. Łączenie finansowania z dotacjami i programami wsparcia
W wielu programach wsparcia rolnictwa maszynę do czyszczenia ziarna można zakwalifikować jako element poprawy jakości produkcji lub modernizacji gospodarstwa. Należy sprawdzić, czy dana maszyna i forma finansowania (kredyt, leasing finansowy) nie eliminuje prawa do refundacji części kosztów. W niektórych przypadkach konieczne jest zachowanie określonego okresu użytkowania maszyny lub zakaz jej sprzedaży, co trzeba uwzględnić przy wyborze formy umowy.
Często optymalnym rozwiązaniem jest połączenie kredytu z dotacją, gdzie kredyt pokrywa całość kosztów inwestycji, a refundacja z programu (np. PROW) przeznaczana jest na wcześniejszą spłatę części zadłużenia. Pozwala to skrócić okres kredytowania i obniżyć ogólny koszt finansowania, przy utrzymaniu zdolności inwestycyjnej gospodarstwa.
3. Negocjowanie warunków z bankiem i firmą leasingową
Oferty prezentowane na stronach internetowych banków i firm leasingowych są zazwyczaj punktami wyjścia do negocjacji. Rolnik posiadający stabilną historię współpracy z instytucją finansową, dobre wyniki produkcyjne oraz przejrzystą dokumentację może liczyć na:
-
niższą marżę lub czynnik leasingowy,
-
ograniczenie lub zniesienie prowizji przygotowawczej,
-
korzystniejsze warunki ubezpieczenia,
-
elastyczne podejście do harmonogramu spłaty (raty sezonowe).
Warto więc przygotować się do rozmów: zebrać aktualne zestawienia finansowe, informacje o strukturze zasiewów, planach rozwoju gospodarstwa oraz dokumenty potwierdzające dotychczasową terminowość spłat. Dobry doradca finansowy lub broker leasingowy może pomóc w wynegocjowaniu lepszych warunków, szczególnie przy większych kwotach inwestycji.
4. Zabezpieczenie ryzyka kursowego i procentowego
Jeżeli maszyna do czyszczenia ziarna jest kupowana od zagranicznego producenta, a cena wyrażona jest w walucie obcej, warto rozważyć ryzyko kursowe. Skoki kursu euro czy dolara mogą znacząco podnieść realny koszt inwestycji. W niektórych przypadkach finansowanie w tej samej walucie, w której wyrażona jest cena maszyny, może być korzystniejsze, choć wiąże się z odmiennym profilem ryzyka.
Przy długoterminowych umowach kredytu lub leasingu istotne jest także ryzyko zmiany stóp procentowych. Rozwiązaniem może być:
-
wybór finansowania o stałym oprocentowaniu w pierwszych latach,
-
negocjacja możliwości renegocjacji marży po określonym czasie,
-
utrzymanie rezerwy finansowej na wypadek wzrostu rat.
5. Planowanie przepływów pieniężnych i sezonowości spłat
Specyfika gospodarstwa rolnego sprawia, że przychody często koncentrują się w kilku miesiącach w roku, natomiast koszty i raty są rozłożone w sposób bardziej równomierny. Banki oraz firmy leasingowe oferują rozwiązania dopasowane do tej sezonowości, np. raty kwartalne lub półroczne, z wyższymi płatnościami w okresie sprzedaży ziarna i niższymi poza sezonem.
Takie dopasowanie ma szczególne znaczenie przy maszynach do czyszczenia ziarna, których maksymalne wykorzystanie przypada często na okres po zbiorach. Łączenie harmonogramu rat z przepływami gotówki pozwala ograniczyć ryzyko zatorów płatniczych i poprawia komfort zarządzania gospodarstwem.
Najczęstsze błędy przy finansowaniu maszyn do czyszczenia ziarna
Nawet doświadczeni rolnicy, inwestując w nowoczesne maszyny, mogą popełnić błędy, które ograniczą efektywność całego przedsięwzięcia. Poniżej wymieniono najczęstsze pułapki, których warto świadomie unikać.
Niedoszacowanie całkowitych kosztów inwestycji
Sam koszt zakupu maszyny to często tylko część całkowitego wydatku. Dodatkowe koszty mogą obejmować:
-
adaptację pomieszczeń (wzmocnienie posadzki, doprowadzenie zasilania, wentylację),
-
transport, montaż i pierwsze uruchomienie,
-
przeszkolenie personelu,
-
modernizację instalacji odpylających lub przeciwpożarowych,
-
serwis gwarancyjny i pogwarancyjny.
Finansując tylko samą maszynę, a pomijając koszty otoczenia, łatwo doprowadzić do sytuacji, w której urządzenie stoi niewykorzystane, bo brakuje środków na jego pełne wdrożenie. Dlatego w kalkulacji kredytu czy leasingu należy uwzględnić pełen budżet inwestycji.
Brak realistycznej oceny zdolności przerobowej i popytu na usługi
Wielu rolników, szczególnie przy większych maszynach do czyszczenia ziarna, zakłada, że będzie świadczyć usługi dla okolicznych gospodarstw. To bardzo dobry kierunek, ale wymaga solidnej analizy lokalnego rynku:
-
ile gospodarstw w okolicy realnie potrzebuje usługi czyszczenia ziarna,
-
czy istnieją już konkurencyjne firmy z podobnym sprzętem,
-
jaką cenę za usługę jest w stanie zaakceptować rynek,
-
czy możliwe jest podpisanie wstępnych deklaracji współpracy.
Zawyżone prognozy popytu prowadzą do przeszacowania przychodów, co w efekcie może utrudnić terminową spłatę rat kredytu lub leasingu. Lepiej założyć ostrożny scenariusz i traktować dodatkowe usługi jako premię, a nie warunek konieczny dla spłaty inwestycji.
Pominięcie aspektów podatkowych i formy prawnej gospodarstwa
Wybór między kredytem a leasingiem silnie oddziałuje na podatki. Rolnik rozliczający się na zasadach ogólnych, ryczałtem czy prowadzący spółkę prawa handlowego może mieć zupełnie różne preferencje podatkowe. Brak konsultacji z księgowym lub doradcą podatkowym przed podpisaniem umowy często skutkuje wyborem mniej korzystnej formy finansowania.
Dobrą praktyką jest symulacja obciążeń podatkowych w kilku wariantach: kredyt z amortyzacją, leasing operacyjny, leasing finansowy. Pozwala to dowiedzieć się, jak każda z opcji wpłynie na podstawę opodatkowania oraz realne obciążenia fiskalne w kolejnych latach.
Nieczytanie ogólnych warunków umowy
W umowach kredytowych i leasingowych kluczowe zapisy mogą znajdować się w Ogólnych Warunkach Umowy (OWU) lub załącznikach. To tam często umieszczane są:
-
opłaty za opóźnienia,
-
warunki wcześniejszej spłaty,
-
restrykcje dotyczące użytkowania maszyny,
-
obowiązki w zakresie ubezpieczenia i serwisu.
Pomijanie tych dokumentów może prowadzić do nieprzyjemnych niespodzianek, np. obowiązku dopłaty znacznej kwoty przy wcześniejszym zakończeniu umowy leasingu lub konieczności korzystania wyłącznie z autoryzowanego serwisu w znacznej odległości od gospodarstwa. Przed podpisaniem umowy warto dokładnie przeanalizować wszystkie dokumenty lub zlecić ich weryfikację profesjonalnemu doradcy.
FAQ – kredyty i leasing maszyn do czyszczenia ziarna dla rolników
Jaką formę finansowania wybrać: kredyt czy leasing maszyny do czyszczenia ziarna?
Wybór zależy głównie od sytuacji bilansowej gospodarstwa, formy rozliczeń podatkowych oraz planów inwestycyjnych. Kredyt inwestycyjny daje pełną własność maszyny od początku i większą swobodę w jej wykorzystaniu, ale zwiększa zadłużenie w bilansie. Leasing, szczególnie operacyjny, pozwala zachować większą płynność finansową, wymaga mniejszego wkładu własnego i może być korzystniejszy podatkowo, choć formalnie właścicielem urządzenia jest firma leasingowa.
Czy rolnik indywidualny ma szansę na leasing bez wysokiego wkładu własnego?
Tak, wiele firm leasingowych ma specjalne programy dla rolników indywidualnych, w których opłata wstępna może wynosić zaledwie 5–10% wartości maszyny. Kluczowe jest jednak wykazanie stabilnych dochodów z gospodarstwa oraz przedstawienie wiarygodnej historii płatniczej. Dodatkowym atutem może być ubezpieczenie upraw lub zwierząt, które zmniejsza ryzyko kredytowe. W praktyce, przy dobrze dobranej maszynie i realnym planie wykorzystania, uzyskanie leasingu nie powinno stanowić problemu.
Czy kredyt na maszynę do czyszczenia ziarna można łączyć z dotacjami unijnymi?
W wielu programach PROW i innych instrumentach wsparcia rolnictwa dopuszcza się finansowanie inwestycji kredytem, a następnie częściową refundację kosztów. Ważne jest jednak, aby konstrukcja umowy kredytowej i własności maszyny była zgodna z regulaminem danego działania. Zwykle wymagane jest, by rolnik był właścicielem maszyny przez określony czas po otrzymaniu dotacji. Przed podpisaniem umowy kredytowej warto skonsultować warunki z doradcą ARiMR lub księgowym, aby uniknąć utraty prawa do refundacji.
Na co zwrócić uwagę przy wyborze producenta maszyny do czyszczenia ziarna?
Poza ceną i wydajnością niezwykle ważna jest dostępność serwisu oraz części zamiennych, szczególnie w szczycie sezonu. Warto sprawdzić, jak długo producent obecny jest na rynku, jaką ma sieć dystrybucji i jakie opinie wystawiają mu inni rolnicy. Istotne są także parametry techniczne: zakres regulacji nadmuchu powietrza, możliwość wymiany sit pod różne gatunki ziarna, poziom hałasu i zapylenia. Dobrze dobrana maszyna, nawet droższa na starcie, może okazać się znacznie tańsza w całym okresie użytkowania.
Czy opłaca się kupować używaną maszynę do czyszczenia ziarna na kredyt lub leasing?
Zakup używanej maszyny może być atrakcyjny cenowo, jednak wymaga bardzo dokładnej weryfikacji stanu technicznego. W przypadku kredytu banki często finansują sprzęt używany, ale mogą wymagać wyższych zabezpieczeń i krótszego okresu spłaty. Leasing maszyn używanych jest możliwy, choć oferta bywa ograniczona, a warunki mniej elastyczne niż przy nowych urządzeniach. Używana maszyna z niepewną historią serwisową może generować awarie i przestoje, dlatego warto zbilansować niższą cenę zakupu z potencjalnym ryzykiem zwiększonych kosztów eksploatacji.