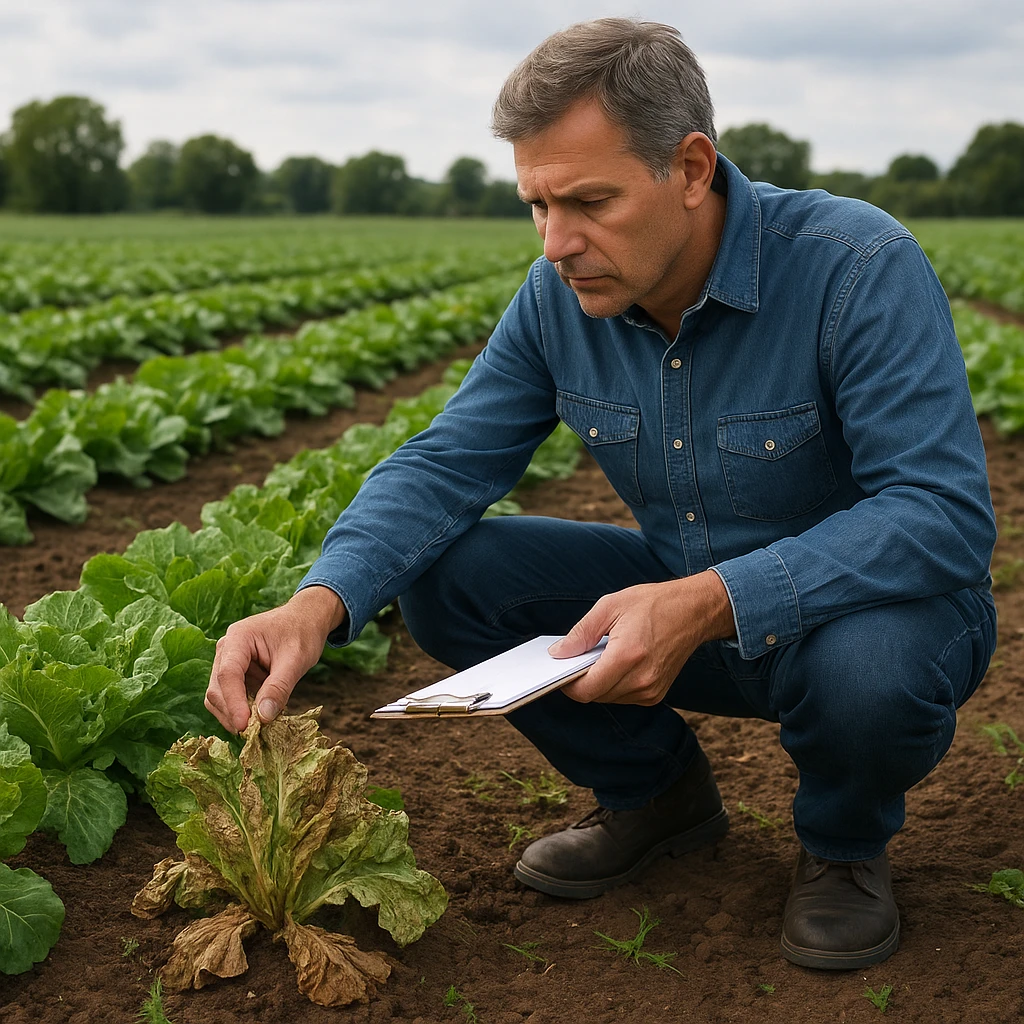
Ubezpieczenie szkód w uprawach warzyw gruntowych staje się jednym z kluczowych narzędzi zarządzania ryzykiem w nowoczesnym gospodarstwie rolnym. Zmiany klimatu, niestabilność cen oraz rosnące wymagania kontrahentów i sieci handlowych sprawiają, że rolnik uprawiający warzywa polowe działa w warunkach dużej niepewności. Odpowiednio dobrana polisa może nie tylko zrekompensować straty plonu, lecz także zwiększyć wiarygodność gospodarstwa w oczach banków, przetwórni i partnerów biznesowych. W artykule przedstawiono praktyczne aspekty ubezpieczeń w rolnictwie ze szczególnym uwzględnieniem upraw warzywnych, mechanizmy działania polis, typowe błędy popełniane przy ich wyborze oraz wskazówki, jak optymalnie łączyć ochronę ubezpieczeniową z technologią produkcji.
Specyfika upraw warzyw gruntowych a profil ryzyka
Uprawy warzyw gruntowych, takich jak marchew, cebula, kapusta, burak ćwikłowy, pietruszka, seler, ogórek czy warzywa liściowe, charakteryzują się bardzo wysoką intensywnością produkcji. Jednocześnie są wrażliwe na warunki pogodowe i czynniki biologiczne w znacznie większym stopniu niż wiele upraw zbożowych. Zrozumienie tej specyfiki jest warunkiem koniecznym do właściwego skonstruowania ochrony ubezpieczeniowej oraz racjonalnego planowania inwestycji w gospodarstwie.
Po pierwsze, warzywa gruntowe często wymagają znacznych nakładów na materiał siewny lub rozsadowy, nawożenie, ochronę roślin i nawadnianie. Koszt założenia hektara takiej plantacji bywa kilkukrotnie wyższy niż w przypadku uprawy zbóż. To sprawia, że rolnik ponosi istotne ryzyko już na etapie początkowym, a ewentualne zniszczenia spowodowane przez przymrozki, grad czy nadmierne opady mogą w kilka godzin zniweczyć wielomiesięczną pracę oraz zainwestowany kapitał.
Po drugie, warzywa przeznaczone do świeżego rynku mają bardzo wąskie okno zbioru i sprzedaży. Wystąpienie niekorzystnych zjawisk atmosferycznych tuż przed zbiorem może doprowadzić nie tylko do spadku plonu, ale też do obniżenia jakości handlowej. Zbyt silne opady deszczu powodujące zabrudzenie, zgnilizny czy pękanie główek kapusty lub korzeni marchwi skutkują odmową przyjęcia towaru przez odbiorcę, mimo że teoretycznie rośliny jeszcze rosną na polu. W takim wypadku dobrze zaprojektowane ubezpieczenie może częściowo pokryć zarówno utratę plonu, jak i stratę wartości handlowej.
Po trzecie, rosnące znaczenie długoterminowych kontraktów z sieciami handlowymi oraz przetwórniami sprawia, że plantatorzy warzyw stają się elementem łańcucha dostaw, w którym liczy się nie tylko cena, ale też powtarzalność i bezpieczeństwo dostaw. Brak towaru wynikający z klęski pogodowej może skutkować karami umownymi lub utratą kontraktu na kolejne sezony. Z tego względu ubezpieczenie upraw warzywnych pełni funkcję nie tylko ochronną, lecz również strategiczną – pomaga utrzymać ciągłość współpracy z kluczowymi partnerami.
Kolejnym ważnym czynnikiem ryzyka jest duże zróżnicowanie glebowe w Polsce. Warzywa często uprawia się na glebach lekkich, dobrze nagrzewających się, ale jednocześnie bardziej podatnych na suszę. Problemem staje się także erozja wodna i wietrzna, która zagraża młodym siewkom i rozsady. W regionach o większych nachyleniach terenu intensywne opady deszczu mogą wymywać glebę, a wraz z nią nawozy i środki ochrony roślin, co nie tylko osłabia rośliny, ale również generuje straty finansowe i środowiskowe.
Należy też pamiętać, że plantacje warzyw są szczególnie wrażliwe na przymrozki wiosenne i jesienne. Warzywa liściowe czy wczesne odmiany kapusty mogą ulec znacznym uszkodzeniom, które nie zawsze są od razu widoczne gołym okiem. Część roślin pozornie wraca do życia, jednak ostatecznie plon jest niższy, a towar gorzej się przechowuje. Dobrze skonstruowana polisa powinna przewidywać metody oceny szkody w takich przypadkach, aby rolnik miał realną szansę na rekompensatę.
Na końcu warto uwzględnić ryzyka ekonomiczne: zmienność cen środków produkcji, kosztów energii oraz transportu. Wysokie koszty w połączeniu z niepewnością co do finalnego plonu sprawiają, że każdy sezon jest obarczony ryzykiem utraty płynności finansowej. Ubezpieczenie nie wyeliminuje wszystkich zagrożeń, ale może ograniczyć skalę strat do poziomu, który gospodarstwo jest w stanie udźwignąć, a dzięki temu ułatwić planowanie inwestycji w kolejne sezony.
Rodzaje ubezpieczeń upraw warzywnych i kluczowe pojęcia
System ubezpieczeń upraw w Polsce rozwija się dynamicznie, szczególnie od momentu wprowadzenia dopłat do składek ubezpieczeniowych. Rolnik ma do wyboru szereg produktów, które różnią się zakresem ochrony, sposobem kalkulacji składki i sposobem wypłaty odszkodowania. Dla plantatorów warzyw szczególnie istotne jest zrozumienie podstawowych pojęć, aby dopasować polisę do realnych potrzeb gospodarstwa.
Najczęściej spotykane są ubezpieczenia od ryzyk nazwanych, obejmujące określone zjawiska: grad, przymrozki, susza, powódź, ulewny deszcz, huragan lub piorun. Istnieją również polisy wieloryzykowe, które łączą w jednym produkcie kilka lub kilkanaście rodzajów zdarzeń losowych. W przypadku warzyw gruntowych popularne są pakiety łączące ochronę od gradu, deszczu nawalnego i przymrozków, ponieważ właśnie te zjawiska należą do najczęstszych przyczyn szkód w tej grupie upraw.
Kluczowym pojęciem jest suma ubezpieczenia – maksymalna wartość, do jakiej ubezpieczyciel ponosi odpowiedzialność za szkody w danej uprawie. Suma ta powinna odpowiadać przewidywanej wartości produkcji z hektara, uwzględniając zarówno plon, jak i realną cenę sprzedaży. Dla warzyw suma ubezpieczenia bywa stosunkowo wysoka, co przekłada się na wyższy koszt składki, ale też na realną możliwość odbudowy produkcji po wystąpieniu zdarzenia losowego.
Następnym istotnym elementem jest udział własny i franszyza redukcyjna lub integralna. Udział własny oznacza, że rolnik ponosi część szkody na własny koszt, na przykład 10% lub 20%. Franszyza integralna określa minimalną wartość szkody, od której towarzystwo rozpoczyna wypłatę odszkodowania. Jeżeli szkoda jest niższa, odszkodowanie nie przysługuje. Przy uprawach warzywnych warto analizować te zapisy bardzo dokładnie, ponieważ szkody częściowe są niezwykle częste, a ich kumulacja może znacząco obniżyć wynik ekonomiczny gospodarstwa.
Dla plantatorów szczególnie ważny jest sposób szacowania szkody. W przypadku upraw polowych stosuje się zazwyczaj ocenę wizualną na podstawie lustracji przeprowadzanej przez rzeczoznawcę. Ustalany jest procentowy ubytek plonu w stosunku do plonu przewidywanego przy normalnym przebiegu pogody. W uprawach warzywnych pojawia się jednak dodatkowy aspekt – utrata jakości handlowej i parametrów technologicznych. Ubezpieczyciel powinien uwzględniać sytuacje, w których roślina formalnie istnieje, ale nie nadaje się do sprzedaży na świeży rynek lub do przetworzenia.
W Polsce ważną rolę odgrywają dopłaty budżetowe do składek ubezpieczeniowych, zwłaszcza w sektorze produkcji roślinnej. Dzięki nim składka za polisę obejmującą uprawy warzyw może być istotnie niższa dla rolnika, co zachęca do szerszego korzystania z ochrony. Należy jednak zwracać uwagę na limity pomocy publicznej oraz na terminy zawierania umów, ponieważ spóźnienie się z zakupem polisy może oznaczać utratę prawa do dopłaty w danym sezonie.
Nie można pominąć również ubezpieczeń od suszy, które w Polsce stopniowo rozszerzają zakres w odniesieniu do warzyw. Modele te często opierają się na wskaźnikach agrometeorologicznych, takich jak niedobór opadów w określonym okresie wegetacji. Ten rodzaj ochrony wymaga od rolnika dokładnej analizy warunków lokalnych – stacji pomiarowej, z którą powiązana jest polisa, oraz technologii nawadniania stosowanej w gospodarstwie. W przypadku warzyw nawadnianych wymagana bywa udokumentowana technicznie możliwość przeciwdziałania skutkom suszy, co może wpływać na warunki umowy.
Coraz częściej pojawiają się także produkty łączące ubezpieczenie plonu z zabezpieczeniem przychodów gospodarstwa. Tego typu polisy, choć droższe, mogą okazać się szczególnie interesujące dla dużych producentów warzyw kontraktowych, u których ryzyko wahań cen i zmiany warunków handlowych jest równie istotne jak sama wielkość plonu. Warto analizować je we współpracy z doradcą finansowym, aby ocenić, czy przewidywane korzyści ekonomiczne uzasadniają wyższy koszt składki.
Jak dobrać ubezpieczenie do struktury produkcji i technologii gospodarstwa
Wybór polisy dla upraw warzyw gruntowych nie powinien polegać na prostym skopiowaniu rozwiązań stosowanych w zbożach czy rzepaku. Każde gospodarstwo jest inne pod względem gleb, lokalnego klimatu, gatunków warzyw, odmian, struktury sprzedaży oraz stopnia zmechanizowania. Właściwe dopasowanie ubezpieczenia wymaga analizy całego systemu produkcyjnego oraz identyfikacji kluczowych punktów wrażliwych na ryzyko.
Na początku warto sporządzić mapę ryzyk dla własnego gospodarstwa. Można to zrobić, dzieląc pola na parcele i oceniając, jakie zjawiska zagrażają poszczególnym lokalizacjom: przymrozki przy obniżeniach terenu, zastoje wodne na glebach ciężkich, erozja wodna na stokach, a także podatność na grad w oparciu o lokalne dane historyczne. Warto uwzględnić również odległość pól od zabudowań, dostępność nawadniania i możliwość szybkiego wjazdu maszyn w przypadku konieczności ochrony roślin czy drenażu.
Następnie należy przeanalizować strukturę gatunkową i odmianową upraw. Warzywa o długim okresie wegetacji, jak marchew przeznaczona do przechowywania, wymagają innego podejścia niż uprawy krótkoterminowe, jak sałata masłowa czy rzodkiewka. Plantacje długowieczne generują ryzyko przez większą część sezonu, a szkody w trakcie końcowych faz wegetacji mogą być najbardziej dotkliwe finansowo. Polisa powinna odzwierciedlać tę specyfikę – być aktywna w kluczowych okresach i uwzględniać możliwość kumulacji szkód częściowych.
Bardzo ważne jest również powiązanie ubezpieczenia z technologią uprawy. Gospodarstwa inwestujące w zaawansowane systemy nawadniania, fertygację czy monitoring wilgotności gleby często mają niższe ryzyko suszy w porównaniu z producentami bazującymi na naturalnych opadach. Niektóre towarzystwa ubezpieczeniowe biorą pod uwagę poziom technicznego zabezpieczenia plantacji przy kalkulacji składki, premiując gospodarstwa, które aktywnie ograniczają ryzyko produkcyjne. Z perspektywy plantatora inwestycja w infrastrukturę nawadniającą może więc przynieść podwójną korzyść: stabilniejszy plon i korzystniejsze warunki ubezpieczenia.
Istotnym aspektem jest również sposób sprzedaży plonu. Rolnicy realizujący kontrakty z sieciami handlowymi lub dużymi przetwórniami powinni analizować zapisy umów pod kątem kar umownych za niedostarczenie towaru lub obniżenie jego jakości. W niektórych przypadkach możliwe jest włączenie takich ryzyk do dodatkowych klauzul ubezpieczeniowych, co zwiększa bezpieczeństwo finansowe gospodarstwa. Dobrą praktyką jest konsultacja zapisów kontraktów handlowych z doradcą ubezpieczeniowym, który oceni, czy da się je powiązać z zakresem polisy.
Przy wyborze konkretnego produktu ubezpieczeniowego warto zwrócić uwagę na kilka kluczowych elementów praktycznych:
- zakres ryzyk objętych ochroną i możliwość ich indywidualnej konfiguracji,
- definicje poszczególnych zjawisk, takich jak susza, powódź czy przymrozki,
- sposób szacowania szkody przy utracie jakości handlowej warzyw,
- termin zgłoszenia szkody i wymagane dokumenty,
- czas wypłaty odszkodowania i procedury odwoławcze,
- warunki utrzymania ochrony przy szkodach częściowych w trakcie sezonu.
Przykładowo, przy ubezpieczeniu od gradu u plantatora cebuli czy kapusty szczególnie ważna jest procedura szacowania szkody, ponieważ grad uszkadza zewnętrzne tkanki, co często nie powoduje całkowitego zniszczenia roślin, ale istotnie obniża ich wartość handlową. Dla marchwi zbieranej mechanicznie grad może mieć znaczenie głównie w końcowej fazie wzrostu, gdy uderzenia powodują mikrouszkodzenia korzeni, zwiększając ryzyko chorób w przechowalni. W takich przypadkach warto zadbać o to, by polisa obejmowała nie tylko szkody w polu, ale też straty ujawniające się w trakcie przechowywania, o ile istnieje możliwość ich powiązania z konkretnym zdarzeniem atmosferycznym.
Należy także planować ubezpieczenie w perspektywie wieloletniej. Analiza wyników gospodarstwa z kilku sezonów pozwala lepiej ocenić, jakie ryzyka powtarzają się najczęściej i jaki byłby skutek finansowy, gdyby nie były objęte polisą. Takie podejście umożliwia stopniową optymalizację zakresu ochrony – rozszerzanie go w obszarach newralgicznych, a ograniczanie w tych, gdzie szkody są sporadyczne i niewielkie. Rolnik zyskuje w ten sposób narzędzie do świadomego zarządzania kosztami ubezpieczenia w relacji do oczekiwanych korzyści.
Warto również korzystać z narzędzi cyfrowych, które wspierają proces decyzyjny. Coraz więcej towarzystw udostępnia kalkulatory składek, aplikacje do zgłaszania szkód oraz platformy pozwalające na monitorowanie stanu upraw w oparciu o dane satelitarne czy stacyjne. Dla plantatora warzyw oznacza to szybszy dostęp do informacji o potencjalnych zagrożeniach, łatwiejsze dokumentowanie szkód i sprawniejszą komunikację z ubezpieczycielem. Integracja danych produkcyjnych z dokumentacją ubezpieczeniową zwiększa też wiarygodność rolnika i może skrócić czas oczekiwania na decyzję o wypłacie odszkodowania.
Praktyczne porady dla plantatorów warzyw gruntowych
Efektywne wykorzystanie ubezpieczeń w zarządzaniu gospodarstwem warzywniczym wymaga nie tylko wyboru odpowiedniego produktu, ale też szeregu działań organizacyjnych, technicznych i dokumentacyjnych. Stosowanie poniższych zasad pozwala zwiększyć skuteczność ochrony i zmniejszyć ryzyko sporów z ubezpieczycielem.
Po pierwsze, szczególnie ważna jest rzetelna dokumentacja produkcji. Należy prowadzić zapisy dotyczące terminów siewu i sadzenia, zastosowanych odmian, dawek nawozów, zabiegów ochrony roślin, nawadniania oraz obserwowanych objawów chorób czy stresu abiotycznego. W przypadku szkody takie informacje stają się kluczowym dowodem, że rolnik prowadził uprawę zgodnie z dobrą praktyką rolniczą. Brak dokumentacji może skomplikować proces likwidacji szkody, zwłaszcza gdy ubezpieczyciel ma wątpliwości co do stanu uprawy przed wystąpieniem zdarzenia losowego.
Po drugie, warto systematycznie wykonywać dokumentację fotograficzną pól, zwłaszcza w okresach zwiększonego ryzyka pogodowego. Zdjęcia wykonane przed pojawieniem się szkody oraz bezpośrednio po jej wystąpieniu umożliwiają później bardziej obiektywną ocenę skali zniszczeń. Mogą też okazać się pomocne w przypadku odwołań od decyzji ubezpieczyciela, jeżeli rolnik nie zgadza się z procentem ubytku plonu oszacowanym przez rzeczoznawcę.
Po trzecie, niezwykle istotne jest przestrzeganie terminów zgłaszania szkód określonych w umowie ubezpieczenia. W przypadku niektórych zjawisk, takich jak grad czy przymrozki, czas na zgłoszenie wynosi zazwyczaj od 2 do 3 dni. Opóźnienie może skutkować odmową wypłaty odszkodowania, ponieważ stan uprawy ulega szybkim zmianom i późniejsza ocena szkody staje się mniej wiarygodna. W praktyce oznacza to, że plantator powinien po każdym silniejszym opadzie gradu, fali upałów czy przymrozku dokładnie obejrzeć pola i w razie wątpliwości skontaktować się z ubezpieczycielem.
Po czwarte, należy czytać ogólne warunki ubezpieczenia z taką samą uwagą, z jaką czyta się etykiety środków ochrony roślin. W dokumentach tych znajdują się wyłączenia odpowiedzialności, ograniczenia związane z okresem ochrony, parametry zjawisk (na przykład minimalna siła wiatru lub suma opadów uznawana za deszcz nawalny) oraz obowiązki rolnika w trakcie trwania umowy. Pomiędzy poszczególnymi towarzystwami mogą zachodzić znaczące różnice, a pozornie drobny zapis potrafi zdecydować o tym, czy odszkodowanie zostanie wypłacone.
Po piąte, opłaca się łączyć ubezpieczenie z innymi formami zarządzania ryzykiem. Należą do nich: dywersyfikacja gatunkowa i odmianowa, sekwencjonowanie terminów siewu, stosowanie odmian bardziej odpornych na suszę lub choroby, inwestycje w nawodnienie i meliorację, a także współpraca w ramach grup producenckich. Ubezpieczenie jest jednym z elementów większej układanki, a jego skuteczność rośnie, gdy pozostałe elementy także działają prawidłowo.
Nie można pominąć kwestii negocjowania warunków umowy. Przy większej skali produkcji warzyw gruntowych rolnik ma często możliwość uzyskania lepszych warunków niż standardowo oferowane. Warto przed sezonem zebrać oferty z kilku towarzystw i przedstawić je doradcy lub brokerowi, który pomoże wybrać rozwiązanie najbardziej korzystne zarówno pod względem finansowym, jak i zakresu ochrony. Skupienie się wyłącznie na wysokości składki bywa błędem – kluczowe znaczenie ma relacja pomiędzy kosztem a realną użytecznością polisy w przypadku szkody.
Praktyczną wskazówką jest także stopniowe zwiększanie zakresu ochrony wraz ze wzrostem doświadczenia w korzystaniu z ubezpieczeń. W pierwszym sezonie można skupić się na najważniejszych ryzykach, takich jak grad i przymrozki, aby poznać procedury współpracy z ubezpieczycielem. W kolejnych latach, na podstawie obserwacji i przebiegu pogody, zakres można rozszerzać o kolejne elementy, np. suszę czy powódź. Takie podejście umożliwia lepsze dopasowanie ubezpieczenia do rzeczywistych potrzeb gospodarstwa oraz ograniczenie niepotrzebnych kosztów.
Wreszcie, plantatorzy warzyw powinni śledzić zmiany w przepisach dotyczących dopłat do składek i zasad udzielania pomocy publicznej w rolnictwie. Regulacje te są aktualizowane, a ich znajomość może przynieść wymierne oszczędności finansowe. W niektórych przypadkach korzystne jest łączenie ubezpieczeń komercyjnych z instrumentami wsparcia dostępnymi w ramach wspólnej polityki rolnej, takimi jak fundusze stabilizacyjne czy mechanizmy zarządzania ryzykiem zbiorowym w ramach organizacji producentów.
Podsumowując, ubezpieczenie szkód w uprawach warzyw gruntowych nie jest jedynie dodatkiem do produkcji, ale integralnym elementem profesjonalnego zarządzania gospodarstwem. Pozwala ono nie tylko przetrwać trudne sezony i odbudować potencjał produkcyjny po klęskach żywiołowych, ale także zwiększa wiarygodność rolnika w kontaktach z kontrahentami i instytucjami finansowymi, wspierając rozwój gospodarstwa w dłuższym horyzoncie czasowym.
Najczęstsze błędy przy ubezpieczaniu upraw warzywnych i jak ich unikać
Mimo rosnącej świadomości znaczenia ubezpieczeń wielu plantatorów warzyw popełnia powtarzające się błędy, które ograniczają skuteczność ochrony lub wręcz uniemożliwiają uzyskanie odszkodowania. Znajomość tych pułapek pozwala świadomie zaplanować strategię ubezpieczeniową i zwiększyć bezpieczeństwo finansowe gospodarstwa.
Jednym z podstawowych błędów jest dobór zbyt niskiej sumy ubezpieczenia w stosunku do rzeczywistej wartości plonu. Wynika to często z chęci obniżenia składki, jednak w praktyce prowadzi do powstania luki ubezpieczeniowej. W przypadku poważnej szkody otrzymane odszkodowanie nie wystarcza na pokrycie kosztów odtworzenia produkcji ani na utrzymanie płynności finansowej. Plantator powinien regularnie aktualizować swoje szacunki wartości produkcji, uwzględniając zmiany cen środków produkcji, płac, energii i logistyki, a także rosnącą wartość towaru wysokiej jakości.
Kolejnym błędem jest pomijanie niektórych pól lub gatunków w ochronie ubezpieczeniowej. Zdarza się, że rolnik ubezpiecza tylko te plantacje, które uważa za najbardziej ryzykowne, a pozostałe zostawia bez ochrony. Tymczasem praktyka pokazuje, że szkody mogą pojawić się w najmniej spodziewanych miejscach, a brak kompleksowego podejścia prowadzi do niespodziewanych strat. Zwłaszcza w przypadku gospodarstw specjalizujących się w produkcji warzyw gruntowych zaleca się objęcie ubezpieczeniem wszystkich kluczowych gatunków i pól, nawet jeżeli dla części z nich prawdopodobieństwo szkody wydaje się mniejsze.
Częstym problemem jest także zawieranie polis w ostatniej chwili, gdy prognozy pogody wskazują już na zbliżające się niekorzystne zjawiska. Ubezpieczyciele zabezpieczają się przed takimi sytuacjami, wprowadzając okresy karencji oraz wyłączenia odpowiedzialności za zdarzenia prognozowane. W efekcie rolnik, który zwleka z podjęciem decyzji, może nie otrzymać wypłaty za szkody, które wystąpią niedługo po zawarciu umowy. Rozsądne planowanie wymaga, aby o ubezpieczeniu myśleć przed sezonem, a nie w jego trakcie.
Innym błędem jest niedostateczne zrozumienie definicji zdarzeń losowych zawartych w ogólnych warunkach ubezpieczenia. Na przykład pojęcie „deszcz nawalny” może być interpretowane odmiennie przez różne towarzystwa – jedne opierają się na określonej sumie opadów w krótkim czasie, inne wymagają potwierdzenia przez instytucję meteorologiczną. Brak znajomości tych szczegółów prowadzi do rozczarowań, gdy szkoda widoczna na polu nie zostaje formalnie uznana za objętą ochroną.
Niektórzy rolnicy popełniają także błąd polegający na braku bieżącej komunikacji z ubezpieczycielem. Dotyczy to zarówno okresu przed wystąpieniem szkody, jak i w jej trakcie. Zmiany w strukturze zasiewów, przesunięcia terminów siewu z powodu pogody, rezygnacja z niektórych plantacji lub zwiększenie powierzchni powinny być zgłaszane towarzystwu. Niezgłoszenie istotnych zmian może stać się podstawą do ograniczenia odpowiedzialności lub odmowy wypłaty odszkodowania, gdy ubezpieczyciel uzna, że umowa nie odzwierciedlała rzeczywistego stanu produkcji.
Wreszcie, znaczącym błędem jest traktowanie ubezpieczenia jako jedynego narzędzia zarządzania ryzykiem, przy jednoczesnym zaniedbywaniu działań agrotechnicznych i organizacyjnych. Ubezpieczenie nie zastąpi prawidłowego płodozmianu, odpowiedniego doboru odmian czy właściwego nawodnienia. Towarzystwa coraz częściej analizują technologię produkcji w gospodarstwie i mogą różnicować warunki umów w zależności od poziomu dbałości o uprawy. Producent, który bagatelizuje zasady dobrej praktyki rolniczej, naraża się nie tylko na większe szkody, ale też na mniej korzystne warunki ubezpieczenia.
Unikanie opisanych pułapek wymaga świadomego i systemowego podejścia. W praktyce oznacza to korzystanie z doradztwa ekspertów, zarówno agronomicznych, jak i finansowo-ubezpieczeniowych, a także budowanie długoterminowej relacji z jednym lub kilkoma zaufanymi ubezpieczycielami. Stała współpraca pozwala lepiej dostosować polisę do specyfiki gospodarstwa, a w razie szkody sprzyja sprawniejszemu przebiegowi procesu likwidacyjnego. Dla plantatora warzyw gruntowych jest to element przewagi konkurencyjnej, który może przesądzić o stabilności i rozwoju produkcji w perspektywie wielu sezonów.
FAQ – najczęściej zadawane pytania o ubezpieczenie szkód w uprawach warzyw gruntowych
1. Czy ubezpieczenie upraw warzywnych jest obowiązkowe, czy dobrowolne?
Ubezpieczenie upraw warzywnych ma charakter dobrowolny, ale w praktyce dla wielu gospodarstw jest niezbędnym elementem zarządzania ryzykiem. Brak polisy oznacza, że wszelkie szkody spowodowane przez grad, przymrozki czy suszę rolnik pokrywa z własnych środków lub zaciągniętych kredytów. Dobrowolność nie wyklucza wsparcia państwa – w Polsce funkcjonują dopłaty do składek ubezpieczeniowych, które znacząco obniżają koszt ochrony. W efekcie dobrze dobrana polisa staje się narzędziem stabilizującym dochody gospodarstwa, a jej brak zwiększa wrażliwość na wahania pogody i rynku.
2. Jakie zjawiska pogodowe najczęściej obejmuje ubezpieczenie warzyw gruntowych?
Standardowe polisy dla upraw warzywnych najczęściej obejmują takie ryzyka jak grad, przymrozki wiosenne i jesienne, deszcz nawalny, huragan, powódź oraz piorun. W zależności od oferty można je rozszerzyć także o suszę, lawiny błotne czy zaleganie śniegu, choć w praktyce dla warzyw polowych kluczowe są przede wszystkim grad i przymrozki. Coraz częściej pojawiają się również produkty wieloryzykowe, łączące kilka zagrożeń w jednym pakiecie. Warto dokładnie analizować zakres i definicje zjawisk, ponieważ od nich zależy, czy szkoda powstała w konkretnych warunkach zostanie skutecznie objęta ochroną i czy rolnik otrzyma pełne odszkodowanie.
3. Kiedy najlepiej zawrzeć umowę ubezpieczenia upraw warzywnych?
Najkorzystniej jest zawrzeć umowę ubezpieczenia przed rozpoczęciem kluczowych faz ryzyka, czyli zazwyczaj przed siewem lub sadzeniem rozsady, ewentualnie tuż po ich zakończeniu. Zbyt późne zawarcie polisy, na przykład w momencie zapowiedzi burz gradowych czy fal przymrozków, może skutkować zastosowaniem okresu karencji albo wyłączeniem odpowiedzialności za nadchodzące zjawiska. Ponadto dopłaty do składek często są ograniczone czasowo, co wymaga planowania z wyprzedzeniem. W praktyce warto rozmawiać z ubezpieczycielem już na etapie tworzenia planu zasiewów, aby dopasować terminy ochrony do rzeczywistego przebiegu prac polowych oraz faz rozwojowych poszczególnych warzyw.
4. W jaki sposób ubezpieczyciel szacuje wysokość szkody w uprawach warzywnych?
Ocena szkody w uprawach warzyw gruntowych odbywa się zazwyczaj na podstawie lustracji polowej przeprowadzanej przez rzeczoznawcę. Specjalista porównuje stan plantacji po zdarzeniu losowym z potencjalnym plonem w warunkach normalnej wegetacji i określa procentowy ubytek plonu. W przypadku warzyw znaczenie ma również utrata jakości handlowej – np. uszkodzenia skórki, pęknięcia czy objawy chorób przechowalniczych. Część polis przewiduje dodatkowe lustracje w czasie zbioru lub po okresie składowania, jeżeli skutki szkody ujawniają się później. Ważne jest dokładne dokumentowanie przebiegu produkcji oraz wykonanie zdjęć pól, co ułatwia obiektywną ocenę i ewentualne odwołania od decyzji.
5. Czy inwestycje w nawodnienie i nowoczesną technologię mogą obniżyć koszt ubezpieczenia?
W wielu przypadkach tak. Towarzystwa ubezpieczeniowe coraz częściej analizują poziom zabezpieczenia technicznego gospodarstwa przy kalkulacji składki. Inwestycje w nawodnienie, monitoring wilgotności, systemy przeciwprzymrozkowe czy ochronę przeciwgradową zmniejszają prawdopodobieństwo i skalę szkód, co może być premiowane niższą składką lub korzystniejszymi warunkami umowy. Dodatkowo nowoczesna technologia ułatwia gromadzenie danych produkcyjnych, które są cennym dowodem w procesie likwidacji szkód. W efekcie gospodarstwo, które aktywnie redukuje ryzyko agrotechniczne, nie tylko uzyskuje stabilniejszy plon, ale też buduje lepszą pozycję negocjacyjną wobec ubezpieczycieli i instytucji finansowych.