Drony rolnicze w krótkim czasie stały się jednym z najważniejszych narzędzi nowoczesnego gospodarstwa. Pozwalają precyzyjnie monitorować stan pól, optymalizować zużycie nawozów i środków ochrony roślin, a także znacząco obniżać koszty pracy. Wraz z dynamicznym wzrostem wartości sprzętu latającego oraz jego roli w produkcji rolnej rośnie jednak również ryzyko wypadków, szkód oraz roszczeń ze strony osób trzecich. Z tego powodu dobrze dobrane ubezpieczenie drona rolniczego staje się nie tyle dodatkiem, co elementem profesjonalnego zarządzania gospodarstwem, porównywalnym z polisą na ciągnik czy kombajn. Poniższy artykuł pokazuje, jak drony zmieniają rolnictwo, jakie zagrożenia się z tym wiążą oraz jakie ubezpieczenie wybrać, aby chroniło zarówno sprzęt, jak i interesy finansowe rolnika.
Rola dronów w nowoczesnym rolnictwie i dlaczego wymagają ochrony ubezpieczeniowej
Drony rolnicze są dziś jednym z filarów rolnictwa precyzyjnego. Ich zastosowanie wykracza daleko poza wykonywanie prostych zdjęć z powietrza. Zaawansowane konstrukcje wyposażone są w kamery multispektralne, systemy RTK, zbiorniki na ciecz roboczą, a nawet moduły do rozsiewu nawozów granulowanych. W połączeniu z oprogramowaniem do analizy danych tworzą kompletny system wspierający podejmowanie decyzji w gospodarstwie.
Kluczowym powodem, dla którego warto myśleć o ubezpieczeniu, jest rosnąca wartość takich urządzeń. Dron opryskowy o dużej ładowności czy platforma do mapowania pól z kamerą multispektralną może kosztować tyle, co dobry samochód osobowy. Utrata lub poważne uszkodzenie sprzętu podczas sezonu zabiegów może sparaliżować prace polowe i wygenerować wysokie straty. Do tego dochodzi odpowiedzialność cywilna za ewentualne szkody wyrządzone osobom trzecim, budynkom, liniom energetycznym czy sąsiednim uprawom.
Specyfika pracy dronów rolniczych sprawia, że są one narażone na wiele czynników ryzyka. Startują i lądują na nieutwardzonym terenie, często operują nisko nad roślinnością, w bezpośredniej bliskości przeszkód terenowych, takich jak drzewa, słupy, linie wysokiego napięcia czy budynki gospodarcze. Pracują w warunkach zmiennej pogody – przy wietrze, podwyższonej wilgotności, a nieraz także w otoczeniu intensywnie działających maszyn rolniczych. Każdy z tych elementów zwiększa ryzyko kolizji, upadku bądź uszkodzenia urządzenia.
Należy także pamiętać o wymaganiach prawnych. W przypadku wielu operacji z użyciem dronów, zwłaszcza wykonywanych komercyjnie, obowiązkowe może być posiadanie ubezpieczenia odpowiedzialności cywilnej. Brak ważnej polisy w razie kontroli lub wypadku może oznaczać nie tylko problemy z wypłatą odszkodowania, ale również konsekwencje administracyjne i finansowe dla właściciela gospodarstwa.
Ochrona ubezpieczeniowa powinna być postrzegana jako inwestycja w stabilność produkcji. Pozwala ograniczyć ryzyko nagłych, wysokich wydatków na naprawę lub zakup nowego drona, a także zabezpieczyć się przed roszczeniami, które mogą znacznie przekroczyć wartość samego urządzenia. W kontekście rosnącej skali wykorzystania tej technologii, ubezpieczenie staje się naturalnym elementem profesjonalnego zarządzania parkiem maszynowym w gospodarstwie.
Najpopularniejsze zastosowania dronów w gospodarstwie rolnym
W polskim i europejskim rolnictwie drony wykorzystywane są coraz szerzej. Od prostego nalotu w celu zrobienia zdjęć pola przeszliśmy do kompleksowego wsparcia całego cyklu produkcji roślinnej. Warto zrozumieć, do czego konkretnie służą, aby lepiej ocenić, jakie ryzyka wiążą się z ich eksploatacją oraz jakie ubezpieczenie będzie najbardziej odpowiednie.
Monitoring pól i analiza kondycji roślin
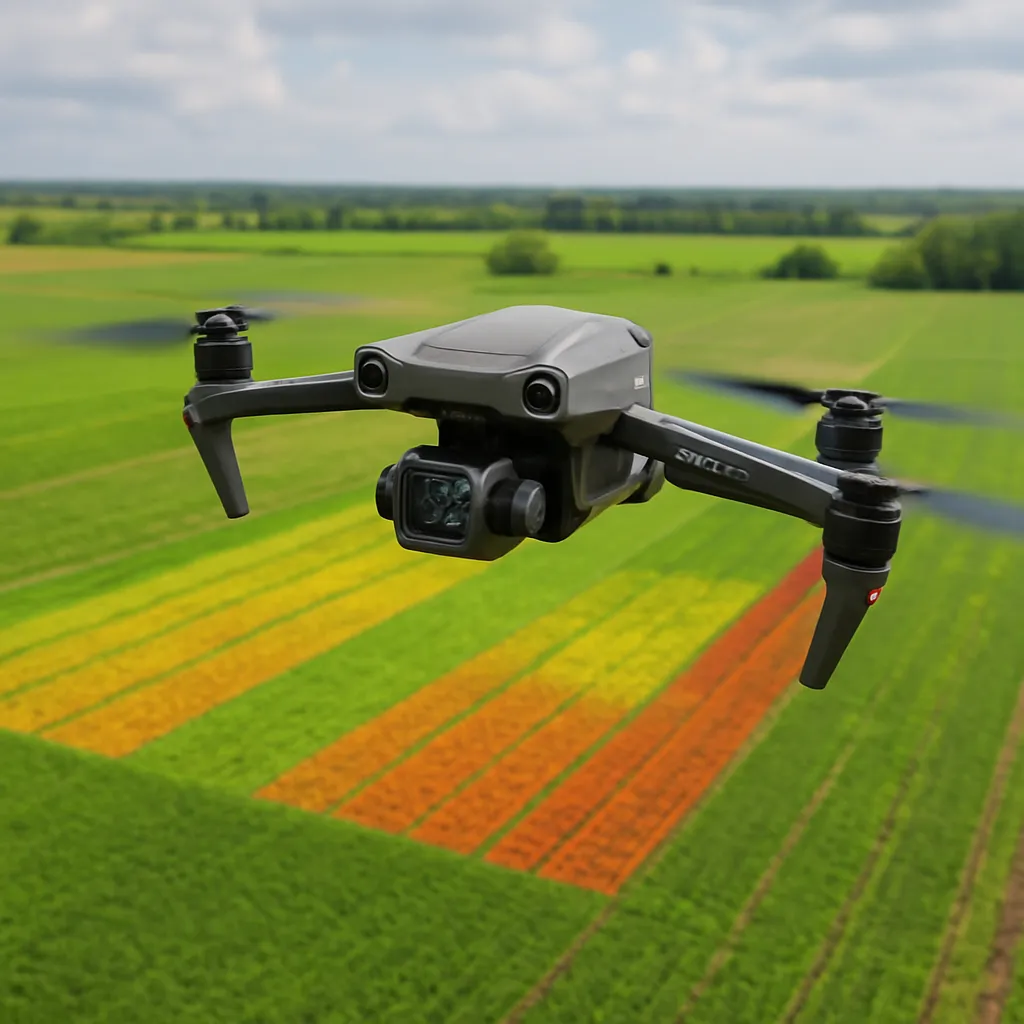
Jedną z podstawowych funkcji dronów jest monitoring upraw. Dzięki lotom na zaplanowanych trasach operator może regularnie pozyskiwać dane o stanie plantacji. Wykorzystuje się przy tym nie tylko tradycyjne kamery RGB, ale także kamery multispektralne, które umożliwiają tworzenie map wegetacji i wskaźników, takich jak NDVI czy NDRE. Na tej podstawie można ocenić poziom stresu roślin, niedobory składników pokarmowych, wczesne objawy chorób czy szkody po suszy.
W praktyce pozwala to szybko zidentyfikować problematyczne fragmenty pola i podjąć działania zanim straty plonu staną się nieodwracalne. Jednocześnie loty nad dużą powierzchnią upraw wymagają dobrej organizacji i częstych startów oraz lądowań, co zwiększa prawdopodobieństwo incydentów. W razie awarii w powietrzu dron może spaść na uprawę własną lub sąsiada, uszkadzając rośliny i generując szkody, których pokrycie bez ubezpieczenia może być kłopotliwe.
Drony do oprysków i nawożenia
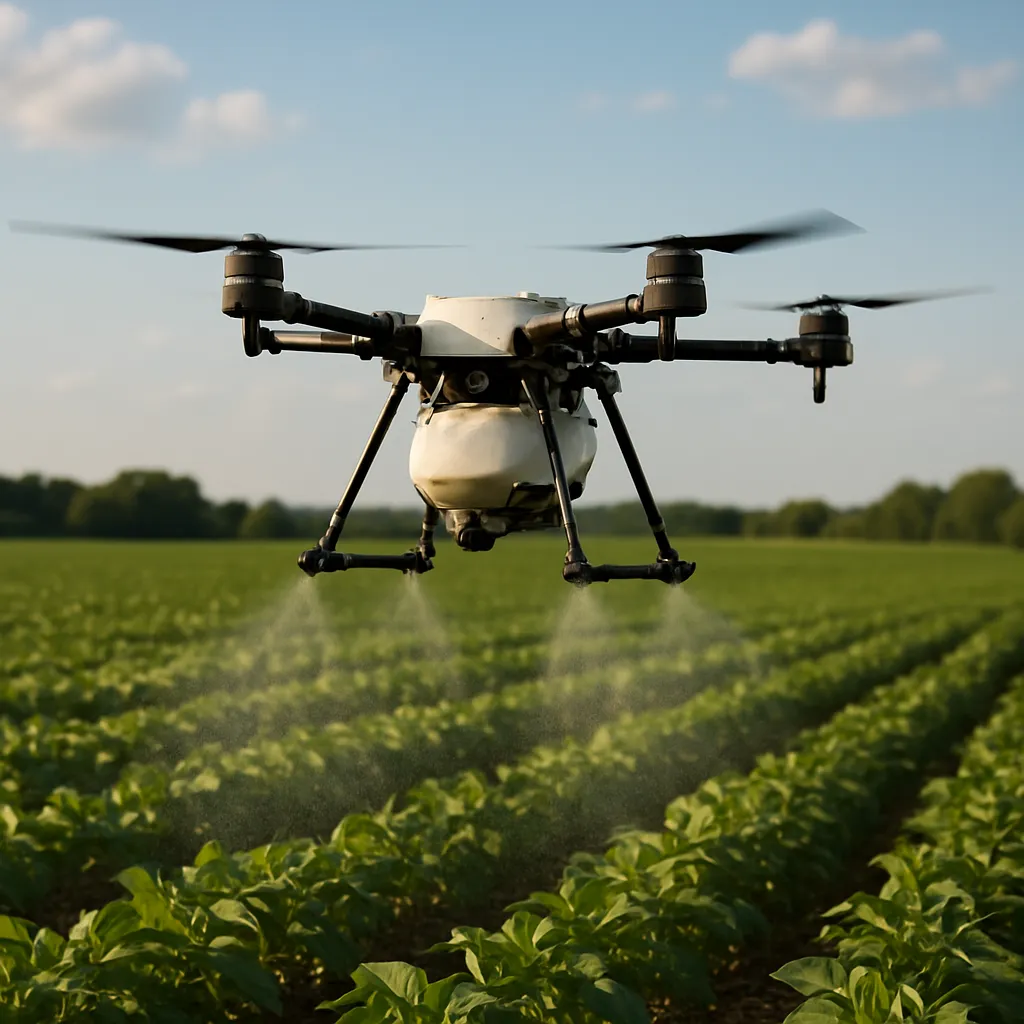
Jednym z najbardziej dynamicznie rozwijających się segmentów są drony opryskowe. Wyposażone w zbiornik, belki rozpylające i precyzyjne sterowanie, są w stanie wykonać zabieg ochrony roślin lub nawożenia dolistnego z dużą dokładnością. Sprawdzają się zwłaszcza w trudno dostępnych miejscach, na terenach o utrudnionym wjeździe dla opryskiwacza ciągnikowego, a także na plantacjach o dużym nachyleniu czy w uprawach specjalistycznych.
Dron opryskowy realizuje misje w ustalonych korytarzach lotu, zachowując określoną wysokość nad łanem. Jednak każdy błąd w planowaniu trasy, nagły podmuch wiatru czy usterka techniczna mogą doprowadzić do zniesienia cieczy roboczej poza docelowy obszar. Jeśli środki ochrony roślin dotrą na sąsiednie uprawy lub tereny wrażliwe, może powstać szkoda środowiskowa lub ekonomiczna po stronie innych rolników. Odpowiedzialność za takie zdarzenie może być wysoka, dlatego ubezpieczenie OC dla drona opryskowego jest praktycznie niezbędne.
Warto też pamiętać, że konstrukcja dronów do oprysków jest bardziej złożona niż w przypadku lekkich platform obserwacyjnych. Obciążenie cieczą, praca pomp, większa rozpiętość śmigieł oznaczają wzrost masy i energii kinetycznej. W razie upadku tego typu urządzenia uszkodzenia mogą być znaczne – zarówno w samym dronie, jak i w miejscu upadku. Z tego punktu widzenia adekwatna suma ubezpieczenia staje się kluczowa.
Precyzyjne mapowanie pól i dokumentacja dla dopłat
Drony wykorzystywane są także do tworzenia map pól o wysokiej rozdzielczości, które pomagają w ewidencjonowaniu upraw, planowaniu siewu, a nawet przygotowywaniu dokumentacji dla Agencji Restrukturyzacji i Modernizacji Rolnictwa. Szczegółowe ortofotomapy pozwalają precyzyjnie wyznaczyć granice działek, zidentyfikować zakrzaczenia, zastoiska wodne czy miejsca słabego wzrostu roślin.
Takie loty często obejmują znaczne powierzchnie i mogą przebiegać w sąsiedztwie zabudowań mieszkalnych, dróg lub innych obszarów, na których obowiązują dodatkowe ograniczenia. Operator musi upewnić się, że posiada odpowiednie zgody i spełnia wymogi prawa lotniczego, a także że polisa OC będzie obejmowała szkody mogące wystąpić podczas tego typu misji. Dla ubezpieczyciela istotne jest, czy dron lata wyłącznie nad własnymi gruntami, czy też świadczone są odpłatne usługi dla innych gospodarstw – ma to wpływ na zakres i cenę ochrony.
Liczenie roślin, inwentaryzacje i wsparcie decyzji agronomicznych
Nowoczesne algorytmy analizy obrazu umożliwiają wykorzystanie dronów do liczenia roślin, szacowania obsady, detekcji chwastów oraz określania obszarów wymagających interwencji. Zebrane dane mogą być integrowane z systemami do zarządzania gospodarstwem, co wspiera podejmowanie decyzji o nawożeniu, ochronie roślin, nawadnianiu czy terminie zbioru.
Wraz ze wzrostem stopnia zaawansowania oprogramowania rośnie znaczenie dronów jako źródła danych krytycznych dla produkcji. Ewentualna awaria, która pozbawi rolnika możliwości wykonania przelotów w kluczowym momencie sezonu, może mieć realny wpływ na efektywność całej kampanii wegetacyjnej. Zabezpieczenie finansowe pozwalające szybko przywrócić sprzęt do pracy jest więc nie tylko kwestią komfortu, ale wręcz warunkiem utrzymania konkurencyjności.
Kluczowe ryzyka związane z eksploatacją drona rolniczego
Wybierając ubezpieczenie dla drona rolniczego, trzeba najpierw zrozumieć konkretnie, przed czym ma ono chronić. Ryzyka obejmują zarówno szkody w samym urządzeniu, jak i konsekwencje zdarzeń, w których dron jest przyczyną strat u innych podmiotów. Im droższy i częściej używany sprzęt, tym bardziej opłaca się szczegółowa analiza.
Uszkodzenie lub utrata sprzętu latającego
Najbardziej oczywiste ryzyko to fizyczne uszkodzenie drona w wyniku upadku, kolizji lub twardego lądowania. Do zdarzenia może dojść na skutek błędu operatora, problemów z komunikacją radiową, awarii systemu zasilania, nagłej zmiany warunków pogodowych czy zderzenia z przeszkodą terenową. Im bliżej przeszkód prowadzone są loty (np. wzdłuż pasów drzew, przy liniach energetycznych, nad zabudowaniami gospodarczymi), tym większe prawdopodobieństwo incydentu.
W przypadku bardziej zaawansowanych dronów ryzykiem jest również uszkodzenie podzespołów takich jak kamera multispektralna, moduł RTK, pompy do oprysków, czujniki unikania przeszkód czy systemy nawigacji. Wymiana tych elementów bywa kosztowna, a części często są dostępne tylko w autoryzowanych serwisach. Ubezpieczenie majątkowe drona może pokryć koszty naprawy lub wypłatę odszkodowania, jeśli naprawa nie jest możliwa lub ekonomicznie uzasadniona.
Odpowiedzialność za szkody osobowe i rzeczowe
Drugą grupą ryzyk są szkody wyrządzone osobom trzecim. Dron o dużej masie, spadający z wysokości nawet kilkunastu metrów, może spowodować poważne obrażenia ciała lub uszkodzenia mienia. W rolnictwie potencjalne szkody mogą dotyczyć nie tylko ludzi, ale także zwierząt gospodarskich, budynków inwentarskich, maszyn, ogrodzeń czy upraw sąsiadów. Nawet jeśli zdarzenie ma charakter przypadkowy, odpowiedzialność finansowa może obciążyć właściciela lub użytkownika drona.
Ubezpieczenie odpowiedzialności cywilnej (OC) chroni właściciela przed skutkami takich roszczeń. W praktyce ubezpieczyciel wypłaca odszkodowanie osobie poszkodowanej do wysokości sumy gwarancyjnej, a rolnik nie musi pokrywać całej szkody z własnej kieszeni. Jest to szczególnie istotne przy prowadzeniu działalności zarobkowej, np. świadczeniu usług opryskowych lub monitoringu dla innych gospodarstw, gdzie skala potencjalnych roszczeń jest większa.
Ryzyka środowiskowe i błędy w zabiegach
Specyficzną kategorią są szkody wynikające z nieprawidłowego wykonania zabiegu agrotechnicznego, np. oprysku. Niewłaściwe zastosowanie środka, pomyłka w dawce, niedotrzymanie odległości od cieków wodnych czy terenów chronionych może doprowadzić do skażenia środowiska lub uszkodzenia roślin w uprawach sąsiednich. W takiej sytuacji odpowiedzialność rolnika nie ogranicza się tylko do wartości cieczy roboczej – może obejmować również pokrycie szkód w plonie innych gospodarstw czy koszty rekultywacji.
W niektórych polisach istnieje możliwość włączenia ochrony przed skutkami błędów w wykonaniu usługi rolniczej, jednak wymaga to dokładnej analizy OWU (ogólnych warunków ubezpieczenia). Dla profesjonalnych usługodawców korzystających z dronów jest to element, o który warto dopytać już na etapie wyboru oferty.
Ryzyka prawne i regulacyjne
Eksploatacja drona rolniczego odbywa się w określonych ramach prawnych. Operator musi przestrzegać przepisów dotyczących rejestracji drona, wysokości lotów, stref zakazanych i ograniczonych, a także posiadać odpowiednie kompetencje. Naruszenie regulacji może prowadzić do kar administracyjnych lub sankcji finansowych. Co istotne, niektóre ubezpieczenia mogą ograniczać odpowiedzialność ubezpieczyciela, jeśli szkoda powstała w wyniku rażącego naruszenia przepisów lub użytkowania drona niezgodnie z prawem.
Dlatego dla bezpieczeństwa finansowego gospodarstwa kluczowe jest nie tylko posiadanie samej polisy, ale również dbałość o pełną zgodność operacji lotniczych z obowiązującymi przepisami. Ubezpieczyciel może wymagać m.in. aktualnych uprawnień operatora, rejestracji drona w odpowiednim systemie oraz posiadania dokumentacji z przebiegu lotów.
Jakie ubezpieczenie wybrać dla drona rolniczego – przegląd kluczowych polis
Dobór odpowiedniego ubezpieczenia dla drona w rolnictwie powinien uwzględniać kilka elementów: wartość sprzętu, sposób jego wykorzystania, skalę prowadzonej działalności oraz specyfikę gospodarstwa. W praktyce najważniejsze są trzy obszary: ubezpieczenie OC, ubezpieczenie samego drona (tzw. casco) oraz dodatkowe rozszerzenia dostosowane do pracy w środowisku rolniczym.
Ubezpieczenie OC drona rolniczego
Ubezpieczenie odpowiedzialności cywilnej to fundament ochrony przy eksploatacji każdego statku bezzałogowego. W wielu przypadkach jest ono wymagane przepisami prawa, szczególnie gdy loty mają charakter komercyjny lub wykonywane są drony o wyższej masie startowej. Polisa OC pokrywa szkody osobowe i rzeczowe wyrządzone osobom trzecim w związku z użytkowaniem drona.
Przy wyborze OC warto zwrócić uwagę na:
- sumę gwarancyjną – powinna być na tyle wysoka, aby realnie zabezpieczała przed skutkami poważnych szkód, np. uszkodzenia budynków, pojazdów czy dużej połaci upraw sąsiada
- zakres terytorialny – czy polisa obejmuje wyłącznie terytorium jednego kraju, czy również loty zagraniczne, jeśli gospodarstwo realizuje usługi poza granicami
- rodzaj działalności – czy ubezpieczyciel dopuszcza wykorzystanie drona zarówno na potrzeby własne gospodarstwa, jak i do świadczenia usług innym rolnikom
- wyłączenia odpowiedzialności – np. szkody powstałe w wyniku lotów w strefach zakazanych, bez wymaganych uprawnień lub z naruszeniem ograniczeń dotyczących masy startowej
Dla profesjonalnych użytkowników dronów opryskowych lub firm świadczących usługi agrotechniczne OC jest równie istotne, jak polisa odpowiedzialności za szkody wyrządzone przez tradycyjny opryskiwacz czy kombajn. Rosnąca świadomość prawna rolników sprawia, że roszczenia po nieudanych zabiegach czy zniszczeniach są coraz poważniej formułowane, a odpowiedzialność finansowa bez ubezpieczenia może być bardzo dotkliwa.
Ubezpieczenie majątkowe (casco) drona
Drugi filar ochrony to ubezpieczenie majątkowe, często nazywane casco drona. Chroni ono przed stratami związanymi z uszkodzeniem lub utratą sprzętu w następstwie zdarzeń nagłych i nieprzewidzianych. Typowe zdarzenia objęte polisą to kolizja z przeszkodą, upadek, pożar, zalanie, działania osób trzecich czy kradzież.
Przy analizie takiej polisy istotne są m.in.:
- zakres ochrony – czy obejmuje jedynie sam dron, czy również wyposażenie dodatkowe, takie jak kamery, moduły RTK, stacje bazowe, akumulatory, aparatura sterująca
- wartość ubezpieczenia – powinna odpowiadać rynkowej wartości sprzętu, aby w razie szkody możliwy był zakup urządzenia o podobnych parametrach
- sposób rozliczania szkody – czy w przypadku uszkodzeń częściowych polisa pokrywa naprawę w autoryzowanym serwisie, czy też stosowane są potrącenia za zużycie eksploatacyjne
- udział własny – część szkody, którą rolnik pokrywa z własnych środków; zwykle im niższy udział własny, tym wyższa składka
- ochrona podczas transportu i przechowywania – szczególnie ważne, jeśli dron jest przewożony między kilkoma gospodarstwami lub pozostaje w budynku o ograniczonym poziomie zabezpieczeń
Dla dużych dronów opryskowych oraz zaawansowanych platform pomiarowych ubezpieczenie casco staje się zbliżone znaczeniem do polisy na kombajn lub ciągnik. Utrata takiego sprzętu bez odszkodowania mogłaby oznaczać konieczność kredytowania nowego zakupu, co przy rosnących kosztach produkcji rolnej jest obciążeniem trudnym do udźwignięcia.
Rozszerzenia ochrony specyficzne dla rolnictwa
W przypadku gospodarstw rolnych warto rozważyć dodatkowe rozszerzenia ochrony, które lepiej odzwierciedlą rzeczywiste warunki pracy drona. Mogą to być m.in.:
- ochrona przed skutkami błędów w opryskach – pokrycie szkód w uprawach sąsiadów lub własnych, jeśli doszło do uszkodzenia plonu w wyniku błędnie wykonanego zabiegu
- ubezpieczenie przerw w działalności – rekompensata za utracone korzyści, gdy wskutek uszkodzenia drona nie ma możliwości wykonania zaplanowanych prac w kluczowym terminie
- ochrona sprzętu naziemnego – objęcie polisą stacji bazowej, tabletów, laptopów i innego wyposażenia niezbędnego do obsługi drona
- rozszerzenie na szkody powstałe podczas testów i szkoleń – szczególnie ważne w dużych gospodarstwach wdrażających nową technologię i szkolących personel
Zakres takich rozszerzeń i możliwość ich włączenia do polisy zależą od konkretnego ubezpieczyciela. Z punktu widzenia rolnika kluczowe jest precyzyjne opisanie sposobu wykorzystania drona, aby doradca ubezpieczeniowy mógł dobrać odpowiednie rozwiązanie i uniknąć luk w ochronie.
Powiązanie ubezpieczenia drona z innymi polisami w gospodarstwie
Wiele gospodarstw rolnych posiada już polisy obejmujące maszyny rolnicze, budynki gospodarcze, zwierzęta i uprawy. Dron, jako kolejny element majątku produkcyjnego, może zostać włączony do istniejącego programu ubezpieczeniowego lub objęty oddzielną polisą. Oba rozwiązania mają swoje zalety:
- włączenie do programu – prostsza administracja, możliwość uzyskania korzystniejszych stawek przy większej łącznej wartości ubezpieczonego majątku
- oddzielna polisa – bardziej precyzyjne dopasowanie warunków do specyfiki drona, łatwiejsze zarządzanie szkodami i ewentualnymi zmianami sprzętu
W praktyce często stosuje się model mieszany, w którym odpowiedzialność cywilna związana z działalnością gospodarstwa jest ujęta w jednej kompleksowej polisie, natomiast zaawansowane drony, zwłaszcza opryskowe, mają dodatkowe, wyspecjalizowane ubezpieczenie majątkowe.
Na co zwrócić uwagę przy wyborze ubezpieczenia drona rolniczego
Decydując, jakie ubezpieczenie wybrać dla drona rolniczego, warto przejść przez kilka kroków analitycznych. Pozwalają one zarówno dobrać odpowiednią ofertę, jak i uniknąć rozczarowań w momencie wystąpienia szkody.
Dokładne określenie wartości i parametrów drona
Podstawą jest rzetelna wycena sprzętu. Należy uwzględnić nie tylko samą platformę latającą, ale także wszystkie elementy dodatkowe: kamery, moduły korekcji sygnału, systemy dozowania cieczy, akumulatory, walizki transportowe oraz kontrolery. W przypadku dronów opryskowych w kalkulacji powinna znaleźć się również wartość osprzętu odpowiedzialnego za aplikację środków ochrony roślin.
Parametry techniczne, takie jak masa startowa, typ napędu, maksymalna wysokość i zasięg lotu, są istotne z punktu widzenia ubezpieczyciela. Mają wpływ zarówno na ocenę ryzyka, jak i na kwalifikację sprzętu do określonej kategorii regulacyjnej. Błędne lub niekompletne dane mogą później utrudnić proces likwidacji szkody.
Charakter i skala wykorzystania drona
Kolejny krok to określenie, jak dron będzie wykorzystywany w praktyce:
- czy służy wyłącznie do monitoringu i tworzenia map, czy także do oprysków i nawożenia
- czy loty odbywają się jedynie nad własnymi gruntami, czy również nad polami innych gospodarstw
- jaka jest przewidywana liczba godzin pracy w sezonie oraz typowe odległości od bazy
- czy gospodarstwo prowadzi działalność usługową z udziałem drona
Im większa intensywność i komercyjny charakter lotów, tym wyższy poziom ryzyka, ale też większa potrzeba rozbudowanej ochrony. Ubezpieczyciel może zaproponować inne warunki dla drona, który wykonuje sporadyczne przeloty nad jednym polem, a inne dla urządzenia, które sezonowo obsługuje dziesiątki gospodarstw na dużym obszarze.
Analiza Ogólnych Warunków Ubezpieczenia (OWU)
Kluczowym elementem wyboru polisy jest dokładne zapoznanie się z OWU. To w tym dokumencie opisane są wszystkie sytuacje, kiedy ubezpieczenie działa, a także wyłączenia odpowiedzialności i obowiązki ubezpieczonego. W przypadku dronów rolniczych szczególną uwagę warto zwrócić na:
- definicję zdarzeń objętych ochroną – np. czy upadek w wyniku błędu operatora jest traktowany tak samo jak awaria techniczna
- zakres terytorialny – istotny przy świadczeniu usług w różnych regionach i krajach
- wyłączenia – np. loty nocne, loty w strefach zakazanych, brak wymaganych wpisów w dokumentacji
- tryb zgłaszania szkód – terminy, wymagane dokumenty, procedura oceny przyczyn zdarzenia
- zasady rozliczania szkód częściowych i całkowitych – czy stosowane jest odtworzenie wartości, czy amortyzacja
Dokładna lektura OWU pozwala uniknąć sytuacji, w której rolnik jest przekonany, że posiada pełną ochronę, podczas gdy istotne ryzyka w praktyce nie są objęte polisą. W razie wątpliwości warto skonsultować zapisy z doradcą lub prawnikiem znającym specyfikę ubezpieczeń w rolnictwie.
Integracja ubezpieczenia z procedurami bezpieczeństwa w gospodarstwie
Skuteczna ochrona ubezpieczeniowa idzie w parze z odpowiedzialnym podejściem do bezpieczeństwa. Ubezpieczyciel może oczekiwać, że gospodarstwo wdroży określone procedury, takie jak:
- regularne przeglądy techniczne drona i dokumentowanie ich wyników
- prowadzenie dziennika lotów z opisem celu, trasy i warunków
- szkolenia operatorów i okresowe odświeżanie wiedzy na temat przepisów
- stosowanie checklist przedstartowych i powyłączeniowych
- zabezpieczenie miejsca przechowywania i transportu sprzętu
Takie działania nie tylko realnie zmniejszają ryzyko wystąpienia szkody, ale też mogą być warunkiem uzyskania korzystniejszej oferty ubezpieczeniowej. Dla rolnika oznacza to lepsze warunki przy jednoczesnym podniesieniu poziomu bezpieczeństwa operacji lotniczych.
Porównanie ofert i negocjacje warunków
Rynek ubezpieczeń dla dronów w rolnictwie rozwija się dynamicznie, a poszczególne firmy proponują różne pakiety ochrony. Przed podjęciem decyzji warto porównać co najmniej kilka ofert, biorąc pod uwagę nie tylko cenę, ale przede wszystkim zakres i jakość obsługi. Znaczenie mają m.in.:
- doświadczenie ubezpieczyciela w obsłudze szkód związanych z dronami
- dostępność dedykowanych doradców dla sektora agro
- czas i sposób likwidacji szkód, możliwość zgłaszania ich zdalnie
- opcje rozbudowy polisy wraz z rozwojem parku dronów w gospodarstwie
W wielu przypadkach możliwe jest negocjowanie warunków, szczególnie jeśli gospodarstwo posiada już inne polisy w tej samej firmie. Warto wykorzystać ten potencjał, aby uzyskać kompleksową ochronę na atrakcyjnych warunkach cenowych, pamiętając przy tym, że głównym kryterium nie powinna być minimalna składka, lecz dopasowanie polisy do realnego profilu ryzyka.
Znaczenie odpowiedniego ubezpieczenia drona dla rozwoju gospodarstwa
Dobrze dobrane ubezpieczenie drona rolniczego to nie tylko formalny wymóg, ale przede wszystkim narzędzie zarządzania ryzykiem w nowoczesnym gospodarstwie. Pozwala korzystać w pełni z potencjału technologii, bez obawy, że jeden poważniejszy incydent przekreśli korzyści z wdrożenia rolnictwa precyzyjnego. Dzięki polisie OC rolnik może spokojniej świadczyć usługi z wykorzystaniem drona dla innych podmiotów, rozwijając dodatkowe źródło przychodu. Z kolei ubezpieczenie majątkowe umożliwia szybkie odtworzenie parku sprzętowego po szkodzie i kontynuację kluczowych działań polowych.
Rosnąca złożoność dronów oraz ich coraz większa rola w podejmowaniu decyzji agronomicznych sprawiają, że zabezpieczenie finansowe staje się integralnym elementem strategii rozwoju gospodarstwa. Połączenie odpowiednio dobranej polisy, świadomego przestrzegania przepisów oraz wysokich standardów bezpieczeństwa operacji lotniczych pozwala w pełni wykorzystać potencjał ubezpieczenia drona rolniczego jako gwaranta stabilności i ciągłości produkcji.