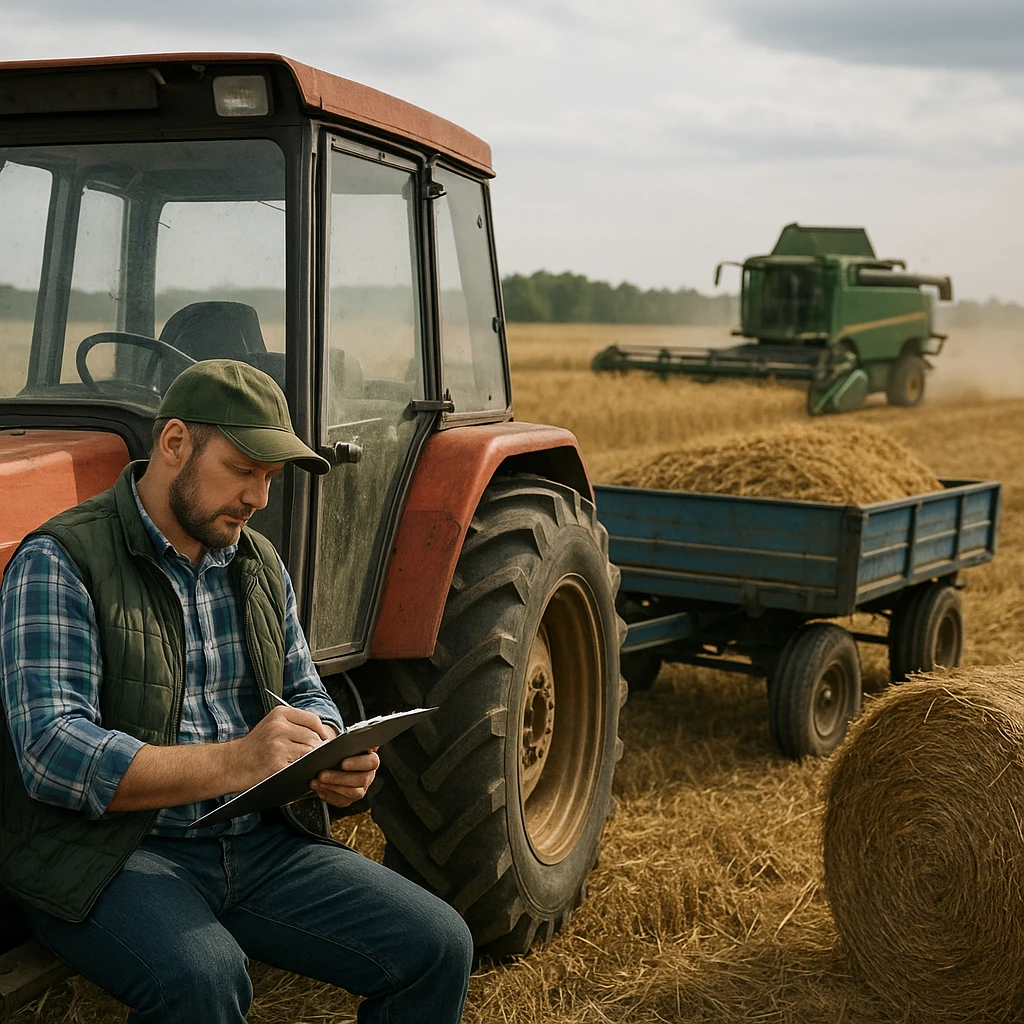
Opodatkowanie usług transportowych świadczonych przez rolnika jest jednym z najbardziej problematycznych zagadnień w praktyce podatkowej wsi. Z jednej strony rolnik korzysta z preferencji typowych dla działalności rolniczej, z drugiej – wykonując transport odpłatnie, często wchodzi w obszar regulacji właściwych dla działalności gospodarczej. Prawidłowe rozróżnienie, kiedy mamy do czynienia z działalnością rolniczą, a kiedy z usługą transportową wymagającą pełnego rozliczania na gruncie podatków dochodowych i VAT, ma kluczowe znaczenie zarówno dla bezpieczeństwa podatkowego, jak i dla opłacalności całego przedsięwzięcia.
Podstawy statusu podatkowego rolnika a usługi transportowe
Rolnik funkcjonuje w systemie podatkowym na szczególnych zasadach. Kluczowe znaczenie ma tu rozróżnienie między działalnością rolniczą a działalnością pozarolniczą. To od tej kwalifikacji zależy, czy zastosowanie znajdzie podatek rolny, czy też rolnik będzie musiał rozliczać się z tytułu podatku dochodowego od osób fizycznych (PIT) lub podatku dochodowego od osób prawnych (CIT).
Za działalność rolniczą uznaje się przede wszystkim uprawę roślin, chów i hodowlę zwierząt, produkcję materiału siewnego, szkółkarskiego, hodowlanego oraz produkcję zwierzęcą, w określonym zakresie rozumianą również jako działalność specjalna. Świadczenie odpłatnych usług transportowych (np. przewozu zboża sąsiadowi, transportu drewna, przewozu urobku z koparki, transportu materiałów budowlanych) nie mieści się w definicji klasycznej działalności rolniczej, nawet jeśli realizowane jest tym samym ciągnikiem, który służy w gospodarstwie.
Granica między usługą pomocniczą a niezależną działalnością usługową przebiega w praktyce tam, gdzie pojawia się systematyczność, powtarzalność, zorganizowanie i nastawienie na zysk. Jednorazowa przysługa transportowa pomiędzy sąsiadami, rozliczona w formie nieformalnej wymiany (np. „pomogę ci przy żniwach, ty przewieziesz mi baloty”) nie generuje zazwyczaj obowiązków podatkowych. Jednak świadczenie usług transportowych na podstawie regularnych zleceń, emisja faktur czy ogłaszanie się jako podmiot usługowy to wyraźny sygnał dla organów, że mamy do czynienia z działalnością gospodarczą.
Rolnik, który planuje rozszerzenie aktywności o odpłatne przewozy, powinien zatem zadać sobie kilka kluczowych pytań:
- czy usługi transportowe będą świadczone okazjonalnie czy w sposób zorganizowany, ciągły i zarobkowy,
- czy odbiorcami usług będą wyłącznie inni rolnicy, czy także firmy i osoby prywatne spoza sektora rolnego,
- czy pojazdy rolnicze będą wykorzystywane w sposób mieszany (gospodarstwo + usługi na zewnątrz),
- czy planowany przychód z usług transportowych będzie istotną częścią dochodów gospodarstwa.
Odpowiedzi na te pytania mają wpływ na ustalenie, czy rolnik powinien formalnie zarejestrować działalność gospodarczą, jakie podatki go obejmą oraz jak ich unikać w sensie legalnej optymalizacji, a nie uchylania się od opodatkowania. W praktyce im większy poziom zorganizowania usług transportowych, tym silniejsza potrzeba wejścia w ramy typowej działalności gospodarczej, wraz z obowiązkami ewidencyjnymi, składkowymi i podatkowymi.
Opodatkowanie usług transportowych rolnika – PIT, VAT i inne daniny
Usługi transportowe świadczone przez rolnika mogą podlegać różnym reżimom podatkowym, zależnie od formy zorganizowania oraz wysokości przychodów. Dla przejrzystości warto omówić trzy podstawowe obszary: podatek dochodowy, VAT oraz dodatkowe obowiązki ewidencyjno-składkowe, które często są niedoszacowane na etapie planowania działalności.
Podatek dochodowy (PIT) a działalność usługowa rolnika
W przeciwieństwie do klasycznej działalności rolniczej, dochody z odpłatnych usług transportowych nie korzystają z preferencji w podatku rolnym. Co do zasady są one kwalifikowane jako przychody z pozarolniczej działalności gospodarczej albo, w pewnych przypadkach, jako tzw. działalność nierejestrowana. Kluczowy jest tu poziom przychodów oraz powtarzalność świadczenia usług.
Jeśli rolnik systematycznie świadczy usługi transportowe i przekracza ustawowy limit, musi zarejestrować działalność gospodarczą i wybrać formę opodatkowania PIT. Najczęściej spotykane są:
- zasady ogólne (skala podatkowa) – 12% i 32% przy wyższych dochodach, z prawem do kosztów uzyskania przychodów,
- podatek liniowy 19% – korzystny przy wyższych dochodach, ale bez niektórych ulg (np. kwoty wolnej),
- ryczałt od przychodów ewidencjonowanych – uproszczona forma, oparta na stawkach od przychodu, bez rozliczania kosztów.
W przypadku usług transportowych wybór ryczałtu bywa atrakcyjny, o ile marża jest wysoka, a koszty eksploatacji pojazdów – relatywnie niewielkie w relacji do przychodów. Jednak przy transporcie ciężkim, wymagającym dużych nakładów na paliwo, serwis, amortyzację, bardziej opłacalna może okazać się forma, która pozwala na rozliczanie rzeczywistych kosztów.
Ważne jest, że świadczenie usług transportowych „na czarno” – bez rejestracji i ewidencji przychodów – naraża rolnika na poważne sankcje, w tym odpowiedzialność karno-skarbową. Organy podatkowe zwracają uwagę zwłaszcza na sytuacje, gdy rolnik regularnie wystawia paragony lub faktury na sprzęt eksploatowany intensywnie także poza gospodarstwem, a jednocześnie nie deklaruje działalności pozarolniczej. Połączenie informacji z systemów kontroli drogowej, ewidencji stacji kontroli pojazdów i danych bankowych pozwala dziś skutecznie wykrywać takie rozbieżności.
VAT a usługi transportowe – status rolnika ryczałtowego i rejestracja VAT
W obszarze podatku od towarów i usług rolnik może funkcjonować jako tzw. rolnik ryczałtowy, co wiąże się z szeregiem uproszczeń: nieprowadzeniem pełnej ewidencji VAT, brakiem obowiązku wystawiania klasycznych faktur VAT oraz możliwością uzyskiwania zryczałtowanego zwrotu podatku. Jednak prowadzenie usług transportowych na rzecz innych podmiotów gospodarczych może wymagać przemyślenia tego statusu.
Jeżeli rolnik zaczyna świadczyć usługi transportowe w większej skali, zwłaszcza dla firm, które oczekują pełnowartościowej faktury VAT, staje przed dylematem: pozostać przy statusie rolnika ryczałtowego wyłącznie dla sprzedaży produktów rolnych, czy też zarejestrować się jako czynny podatnik VAT dla usług transportowych. Rozwiązaniem, z punktu widzenia praktyki, bywa rozdzielenie działalności: gospodarstwo rolne pozostaje objęte szczególnymi zasadami dla rolników, a działalność transportowa – prowadzona jest jako odrębna działalność gospodarcza opodatkowana VAT na zasadach ogólnych.
Rejestracja jako podatnik VAT czynny otwiera możliwość odliczenia podatku naliczonego przy zakupie paliwa, części zamiennych, usług serwisowych czy samego środka transportu. Przy dużej skali działalności transportowej może to być znacząca korzyść. Z drugiej jednak strony oznacza to rozbudowane obowiązki ewidencyjne – prowadzenie rejestrów VAT, składanie JPK_V7, stosowanie właściwych stawek VAT i mechanizmu podzielonej płatności przy transakcjach z innymi firmami.
Warto podkreślić, że w praktyce organy podatkowe badają, czy dany pojazd wykorzystywany jest wyłącznie do działalności gospodarczej, czy też w sposób mieszany. Ma to znaczenie dla zakresu prawa do odliczenia VAT. Jeśli ciągnik, przyczepa czy samochód ciężarowy służą zarówno do transportu w gospodarstwie, jak i odpłatnych usług transportowych na rzecz osób trzecich, konieczne może być stosowanie proporcji odliczenia lub odpowiedniego ewidencjonowania przebiegu pojazdu.
Inne obciążenia – ZUS, ewidencja i konsekwencje formalne
Rozszerzenie aktywności rolnika o odpłatne usługi transportowe ma także konsekwencje składkowe. Prowadząc działalność pozarolniczą, rolnik może zostać objęty obowiązkiem opłacania składek na ubezpieczenie społeczne w ZUS, a nie wyłącznie w KRUS, o ile przekroczone zostaną określone progi przychodów. Utrata prawa do KRUS może być dla wielu rolników poważnym obciążeniem ekonomicznym, szczególnie wtedy, gdy działalność transportowa nie przynosi stabilnych, wysokich dochodów.
Świadomy rolnik, zanim rozpocznie systematyczną działalność usługową, powinien przeanalizować wpływ przychodów z transportu na status ubezpieczeniowy: sprawdzić, czy nie zostaną przekroczone limity wyłączenia z KRUS, czy istnieje możliwość pogodzenia obydwu systemów oraz jakie warianty składkowe będą najbardziej racjonalne ekonomicznie.
Dodatkowym obowiązkiem jest prowadzenie odpowiedniej ewidencji przychodów i kosztów. Nawet przy prostszych formach opodatkowania wymagane jest rzetelne dokumentowanie transakcji: wystawianie faktur, prowadzenie ewidencji sprzedaży, a w przypadku działalności na większą skalę – stosowanie kasy fiskalnej przy obsłudze klientów indywidualnych. Brak takich działań może zostać oceniony przez organy jako próba ukrycia dochodów.
Praktyczne strategie i porady dla rolnika planującego usługi transportowe
Planowanie opodatkowania usług transportowych nie powinno zaczynać się od wyboru formularza podatkowego, lecz od analizy modelu biznesowego. Inaczej wygląda sytuacja rolnika, który kilka razy w roku pomaga sąsiadom przewieźć płody rolne, a inaczej rolnika dysponującego profesjonalnym zestawem transportowym obsługującym firmy budowlane czy tartaki. Dobre przygotowanie pozwala nie tylko ograniczyć ryzyko, ale i zoptymalizować obciążenia fiskalne.
Ocena skali i charakteru działalności – kiedy rejestrować firmę
Najważniejszym krokiem jest szczera ocena, czy planowana aktywność rzeczywiście ma charakter zarobkowy, zorganizowany i ciągły. Jeśli rolnik traktuje transport jako jednorazowe wsparcie dla sąsiadów w okresie wzmożonych prac polowych, formalna rejestracja działalności gospodarczej często nie jest konieczna. Jednak gdy pojawiają się:
- stałe umowy z odbiorcami usług,
- reklama w mediach społecznościowych, na tablicach ogłoszeń czy portalach ogłoszeniowych,
- regularne trasy i stałe dni świadczenia usług,
- zamiar osiągania zysku przewyższającego incydentalny dochód,
warto przyjąć założenie, że jest to już działalność gospodarcza wymagająca rejestracji. Nonchalancja w tym zakresie może okazać się kosztowna, jeśli kontrola stwierdzi, że rolnik de facto prowadzi firmę bez zgłoszenia, unikając nie tylko podatków, ale i składek na ubezpieczenie społeczne.
Dobór formy opodatkowania i optymalizacja kosztów
Wybierając formę opodatkowania dochodów z transportu, rolnik powinien uwzględnić swoją strukturę kosztów. Jeżeli planowane są znaczne wydatki na paliwo, serwis, ubezpieczenie OC i AC, amortyzację pojazdu, opony czy naprawy, korzystnym rozwiązaniem bywa opodatkowanie na zasadach ogólnych albo podatkiem liniowym, które pozwalają „wrzucić w koszty” realne wydatki. Gdy usługi transportowe są realizowane głównie przy użyciu już posiadanego sprzętu, a skalę kosztów uznaje się za ograniczoną, atrakcyjny może być ryczałt ewidencjonowany, szczególnie jeśli stawka ryczałtowa dla danej kategorii usług jest relatywnie niska.
Optymalizacja kosztowa powinna obejmować także racjonalne zarządzanie flotą i jej obciążeniem. Przykładowo, zakup nowego ciągnika czy samochodu ciężarowego wyłącznie pod działalność usługową może przynieść korzyści podatkowe w postaci wyższej amortyzacji, ale jednocześnie generuje długoterminowe zobowiązania finansowe. Współczynnik wykorzystania pojazdu w działalności gospodarczej musi być na tyle wysoki, aby korzystne odliczenia podatkowe nie były iluzoryczne.
Rozdzielenie funkcji gospodarstwa i usług – kwestie dokumentacyjne
Rolnik świadczący usługi transportowe powinien zadbać o jasne rozdzielenie sfery rolniczej i pozarolniczej w dokumentacji. Dotyczy to zarówno ewidencji VAT, jak i rejestrów kosztów oraz przychodów. Praktycznym rozwiązaniem może być:
- prowadzenie osobnych kont bankowych dla działalności rolniczej i transportowej,
- wykorzystanie odrębnych numerów faktur dla usług transportowych,
- stosowanie umów zlecenia lub umów o świadczenie usług z kontrahentami,
- prowadzenie szczegółowej ewidencji przebiegu pojazdu używanego jednocześnie w gospodarstwie i w działalności usługowej.
Takie podejście ułatwia udowodnienie, że określone koszty rzeczywiście służą działalności zarobkowej, a nie tylko gospodarstwu rolnemu. Z punktu widzenia kontroli podatkowej przejrzystość dokumentów jest równie ważna, jak sama poprawność rozliczeń – brak bałaganu księgowego często ogranicza ryzyko sporu z organami.
Minimalizowanie ryzyka podatkowego i korzystanie z doradztwa
Usługi transportowe świadczone przez rolnika, zwłaszcza na styku dwóch reżimów – rolniczego i gospodarczego – to obszar, w którym interpretacje indywidualne i orzecznictwo sądów administracyjnych odgrywają istotną rolę. Z uwagi na zmienność przepisów oraz praktyki fiskusa, rozsądnym krokiem jest skorzystanie z pomocy doradcy podatkowego przy planowaniu większych inwestycji transportowych lub przy przejściu na pełną działalność usługową.
Uzyskanie interpretacji indywidualnej dotyczącej sposobu opodatkowania konkretnych usług lub zasad odliczania VAT od pojazdu wykorzystywanego w sposób mieszany może dać rolnikowi bezcenne poczucie bezpieczeństwa. Choć interpretacja nie rozwiązuje wszystkich problemów, stanowi silny argument w razie kontroli, ograniczając możliwość nałożenia sankcji w przypadku sporu co do interpretacji przepisów.
Nie należy też lekceważyć znaczenia rzetelnych informacji księgowych. Dobrze dobrane oprogramowanie do ewidencji przychodów i kosztów, integracja z systemem bankowym, a także podstawowe szkolenie z zakresu rozliczeń VAT i PIT potrafią znacznie zmniejszyć ryzyko popełnienia błędów, które w przeciwnym razie mogą kosztować więcej niż honorarium profesjonalnego księgowego.
Planowanie inwestycji transportowych z uwzględnieniem podatków
Decyzja o rozbudowie zaplecza transportowego – zakup przyczep, ciągników, samochodów ciężarowych czy specjalistycznych naczep – powinna być poprzedzona analizą zwrotu z inwestycji przy uwzględnieniu wszystkich konsekwencji podatkowych. Rolnik powinien odpowiedzieć sobie na pytania:
- jak szybko inwestycja się zamortyzuje w realnych warunkach rynkowych,
- czy przewidywany popyt na usługi transportowe jest stabilny,
- jak zmieni się obciążenie podatkami i składkami po zwiększeniu skali działalności,
- czy nie dojdzie do utraty przywilejów wynikających z bycia ubezpieczonym w KRUS.
Polityka podatkowa państwa, w tym ewentualne programy wsparcia dla inwestycji w infrastrukturę wiejską, środki transportu czy działania proekologiczne, może istotnie wpływać na opłacalność zakupu nowego sprzętu. Dlatego warto śledzić aktualne programy dotacyjne oraz ulgi podatkowe związane ze zrównoważonym rolnictwem, logistyką i wykorzystaniem odnawialnych źródeł energii w transporcie.
FAQ – najczęstsze pytania dotyczące opodatkowania usług transportowych rolnika
Czy jednorazowy transport dla sąsiada wymaga rejestracji działalności gospodarczej?
Jeśli pomoc sąsiedzka ma charakter incydentalny, nie jest wykonywana w sposób zorganizowany i nie wiąże się z systematycznym zarobkowaniem, co do zasady nie wymaga rejestracji działalności gospodarczej ani odrębnych rozliczeń podatkowych. Problem pojawia się dopiero wtedy, gdy takie „przysługi” zaczynają mieć cechy stałej, odpłatnej usługi – pojawiają się umowy, ustalone stawki, regularne zlecenia oraz wyraźne nastawienie na zysk.
Czy rolnik ryczałtowy może świadczyć usługi transportowe bez rejestracji VAT?
Rolnik ryczałtowy z definicji korzysta ze szczególnych zasad rozliczania VAT w zakresie sprzedaży produktów rolnych. Świadczenie odpłatnych usług transportowych wykracza poza typową działalność rolniczą, dlatego w praktyce często konieczne jest rozważenie rejestracji jako podatnik VAT czynny dla tej części działalności. Zdarza się, że ograniczona, marginesowa skala usług nie powoduje obowiązku natychmiastowej rejestracji, ale przy wzroście obrotów i liczby kontrahentów warto przygotować się na przejście na pełne rozliczanie VAT.
Jak rozliczyć koszty paliwa i napraw pojazdu używanego w gospodarstwie i w usługach transportowych?
Przy mieszanym wykorzystaniu pojazdu – zarówno w gospodarstwie rolnym, jak i w odpłatnych usługach – kluczowe jest odpowiednie udokumentowanie proporcji użycia. Stosuje się tu ewidencję przebiegu pojazdu, z której wynika, jaka część kilometrów została przejechana na potrzeby działalności gospodarczej. Na tej podstawie ustala się proporcję kosztów paliwa, napraw, opon czy ubezpieczenia zaliczaną do kosztów uzyskania przychodu oraz – przy VAT – zakres prawa do odliczenia podatku naliczonego.
Czy prowadzenie usług transportowych może pozbawić rolnika prawa do KRUS?
Tak, jeśli dochody z pozarolniczej działalności gospodarczej przekroczą ustawowo określone limity, rolnik może utracić status ubezpieczonego w KRUS i zostać zobowiązany do opłacania składek w ZUS. To bardzo istotna kwestia przy planowaniu skali usług transportowych. Przed podjęciem decyzji o intensyfikacji działalności warto sprawdzić aktualne progi oraz rozważyć model biznesowy, w którym przychody z usług nie wymuszą automatycznego przejścia do systemu ZUS, jeśli byłoby to dla rolnika finansowo niekorzystne.
Czy warto wystąpić o interpretację indywidualną w sprawie opodatkowania usług transportowych?
Wystąpienie o interpretację indywidualną jest szczególnie zalecane, gdy model działalności rolnika jest nietypowy lub trudno jednoznacznie ocenić, czy konkretne usługi mają charakter rolniczy czy już typowo gospodarczy. Interpretacja nie daje pełnej gwarancji korzystnego wyniku ewentualnej kontroli, ale zapewnia ochronę przed sankcjami, jeśli rolnik stosował się do przedstawionej wykładni. To narzędzie pozwala ograniczyć ryzyko sporów z fiskusem, zwłaszcza przy znaczących inwestycjach w sprzęt transportowy.