W większości przypadków rolnik nie płaci podatku dochodowego od typowej działalności rolniczej. To jedna z podstawowych zasad polskiego systemu podatkowego, ale ma ona ważne wyjątki, które w praktyce decydują o tym, czy fiskus upomni się o PIT albo CIT. Problem pojawia się zwłaszcza wtedy, gdy gospodarstwo prowadzi działy specjalne produkcji rolnej, sprzedaż przetworzoną, wynajem, usługi, obrót nieruchomościami albo działalność wykraczającą poza zwykłą produkcję roślinną i zwierzęcą. Dlatego odpowiedź na pytanie „czy rolnik płaci podatek dochodowy” brzmi: zwykle nie, ale trzeba dokładnie sprawdzić, z jakiego źródła pochodzi przychód.
Kiedy rolnik nie płaci podatku dochodowego, a kiedy już tak?
Zasadą jest, że przychody z działalności rolniczej nie podlegają podatkowi dochodowemu od osób fizycznych. Oznacza to, że sprzedaż zboża, rzepaku, kukurydzy, mleka, bydła, trzody chlewnej, drobiu, warzyw czy owoców pochodzących z własnej, zwykłej produkcji rolnej co do zasady nie jest opodatkowana PIT.
Nie oznacza to jednak, że rolnik w ogóle nie ma obowiązków podatkowych. W rolnictwie funkcjonują równolegle różne daniny i reżimy prawne, m.in.:
- podatek rolny od gruntów,
- VAT w rolnictwie – jako rolnik ryczałtowy albo czynny podatnik VAT,
- PCC przy niektórych umowach,
- podatek od nieruchomości w części przypadków,
- PIT lub CIT – ale tylko od określonych przychodów, które nie mieszczą się w zwykłej działalności rolniczej albo są ustawowo wyłączone z preferencji.
W praktyce kluczowe jest rozróżnienie między:
- typową działalnością rolniczą,
- działami specjalnymi produkcji rolnej,
- działalnością gospodarczą pozarolniczą,
- sprzedażą prywatnego majątku,
- sprzedażą przetworzonych produktów, np. w ramach RHD.
Co fiskus uznaje za działalność rolniczą?
Dla celów podatku dochodowego działalność rolnicza to co do zasady wytwarzanie produktów roślinnych lub zwierzęcych w stanie nieprzetworzonym z własnych upraw, hodowli lub chowu. W praktyce chodzi m.in. o:
- uprawę pszenicy, jęczmienia, kukurydzy, rzepaku, buraków czy ziemniaków,
- produkcję warzyw i owoców,
- hodowlę bydła mlecznego i mięsnego, trzody chlewnej, owiec, kóz i drobiu,
- sprzedaż mleka, żywca, ziarna czy płodów rolnych w stanie nieprzetworzonym,
- produkcję materiału siewnego, szkółkarskiego i hodowlanego – o ile mieści się w definicji działalności rolniczej.
Jeżeli rolnik sprzedaje własną pszenicę do skupu, kukurydzę mokrą do suszarni, rzepak do punktu handlowego albo mleko do mleczarni, to co do zasady nie rozlicza od tego PIT. Nie składa też z tego tytułu typowego zeznania dochodowego tak jak przedsiębiorca prowadzący sklep czy firmę usługową.
To właśnie odróżnia gospodarstwo rolne od zwykłej działalności gospodarczej. Dochód z hektara czy z produkcji zwierzęcej nie jest tu co do zasady podstawą opodatkowania podatkiem dochodowym, choć oczywiście rolnik ponosi inne obciążenia publiczne i koszty: składki KRUS, podatek rolny, VAT, opłaty administracyjne czy koszty związane z ARiMR i wymogami środowiskowymi.
Najważniejsze wyjątki: kiedy rolnik jednak zapłaci PIT albo CIT?
Najczęstszy błąd polega na założeniu, że skoro ktoś jest rolnikiem, to wszystko, co sprzeda lub zarobi w gospodarstwie, automatycznie jest wolne od podatku dochodowego. Tak nie jest.
Działy specjalne produkcji rolnej
To podstawowy wyjątek. Niektóre rodzaje produkcji są traktowane odrębnie i mogą podlegać opodatkowaniu podatkiem dochodowym. Chodzi o tzw. działy specjalne produkcji rolnej, których zakres określają przepisy i załączniki podatkowe. W praktyce mogą to być m.in. określone uprawy szklarniowe, fermowa hodowla drobiu czy pieczarkarnie – ale zawsze trzeba sprawdzić aktualną kwalifikację i limity na dany rok podatkowy.
Dochód z działów specjalnych może być ustalany według:
- norm szacunkowych dochodu,
- albo na podstawie prowadzonych ksiąg – jeśli podatnik wybiera lub musi tę formę stosować.
Przetwórstwo i sprzedaż produktów po przetworzeniu
Sprzedaż nieprzetworzonego ziarna to jedno, ale sprzedaż mąki, oleju, soków, wędlin, serów czy gotowych przetworów to już zupełnie inna sytuacja. W zależności od skali i formy sprzedaży może wchodzić w grę:
- RHD, czyli rolniczy handel detaliczny,
- działalność gospodarcza,
- opodatkowanie przychodów lub dochodów na zasadach właściwych dla danej formy sprzedaży.
Nie każda sprzedaż przetworzonych produktów oznacza od razu wysoki podatek, ale nie można automatycznie traktować jej tak samo jak sprzedaży nieprzetworzonych płodów rolnych.
Usługi rolnicze i działalność pozarolnicza
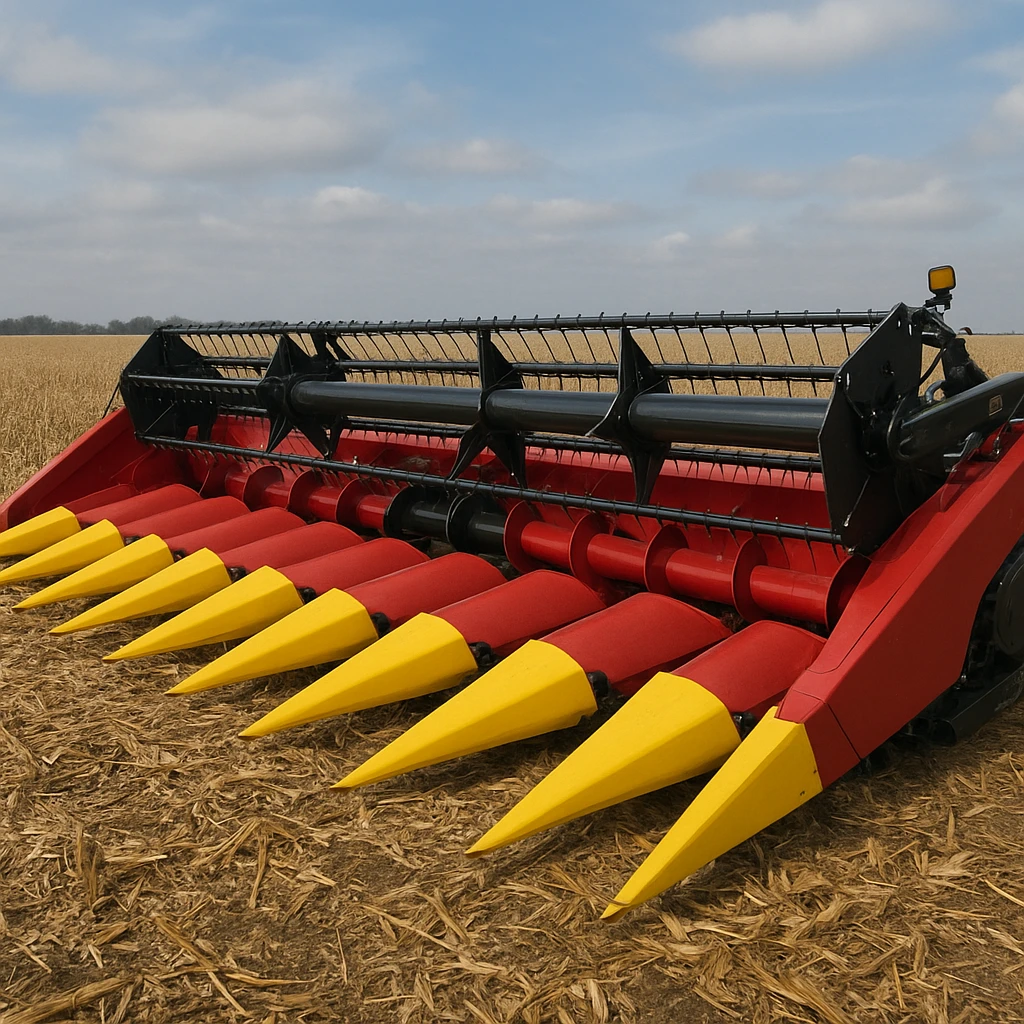
Jeżeli rolnik świadczy usługi kombajnem, prasą, siewnikiem, koparką albo wykonuje transport zarobkowy, to takie przychody zwykle nie są przychodami z działalności rolniczej. Mogą stanowić przychody z działalności gospodarczej i podlegać PIT oraz innym obowiązkom ewidencyjnym.
Najem, dzierżawa i inne przychody uboczne
Wynajem budynków, placów, magazynów, maszyn czy części nieruchomości na cele nierolnicze może rodzić obowiązek podatkowy. Podobnie bywa przy udostępnianiu gruntów pod fotowoltaikę, maszty, infrastrukturę przesyłową czy działalność komercyjną. Każdy taki przypadek wymaga osobnej analizy pod kątem PIT, VAT i czasem podatku od nieruchomości.
Tabela: które przychody rolnika zwykle są objęte podatkiem dochodowym?
| Czynność | Możliwy podatek | Kto rozlicza | Co sprawdzić |
|---|---|---|---|
| Sprzedaż własnej pszenicy, kukurydzy, rzepaku, mleka, bydła | Zwykle brak PIT z tytułu działalności rolniczej | Co do zasady brak rozliczenia PIT od tego przychodu | Czy produkt jest nieprzetworzony i pochodzi z własnej działalności rolniczej |
| Działy specjalne produkcji rolnej | PIT | Rolnik prowadzący dział specjalny | Aktualny zakres działów specjalnych i sposób ustalania dochodu w danym roku |
| Sprzedaż przetworów, serów, soków, wędlin | Możliwy PIT, zależnie od formy sprzedaży | Rolnik w ramach RHD albo działalności gospodarczej | Limity, ewidencję, wymogi sanitarne, formę opodatkowania |
| Usługi rolnicze wykonywane odpłatnie | PIT, możliwy także VAT | Rolnik jako przedsiębiorca lub podatnik wykonujący usługi | Czy usługa nie wykracza poza działalność rolniczą i czy wymaga rejestracji działalności |
| Dzierżawa lub najem na cele nierolnicze | PIT | Właściciel nieruchomości | Charakter umowy, cel wykorzystania gruntu, forma opodatkowania |
| Sprzedaż ziemi rolnej | Czasem brak PIT, czasem PIT | Sprzedający | Termin nabycia, charakter działki, cel sprzedaży, przepisy KOWR |
Podatek dochodowy a VAT w rolnictwie – to nie jest to samo
Rolnicy bardzo często mieszają podatek dochodowy z VAT. To dwa różne podatki i odpowiedź na jedno pytanie nie przesądza o drugim.
Brak PIT od typowej działalności rolniczej nie oznacza braku VAT. Rolnik może działać jako:
- rolnik ryczałtowy – bez klasycznego rozliczania VAT należnego i naliczonego, z mechanizmem zryczałtowanego zwrotu,
- czynny podatnik VAT – z obowiązkiem wystawiania faktur, składania JPK i rozliczania podatku.
Wybór statusu VAT ma znaczenie szczególnie przy dużych inwestycjach: zakupie ciągnika, kombajnu, budowie obory, modernizacji chlewni czy zakupie maszyn. Można nie płacić PIT od sprzedaży zboża, a jednocześnie być czynnym podatnikiem VAT i normalnie odliczać podatek od zakupów.
W praktyce przy decyzjach inwestycyjnych trzeba analizować równolegle:
- VAT,
- wpływ na KRUS lub ZUS,
- dotacje z ARiMR,
- ewidencję przychodów z działalności dodatkowej,
- ryzyko wejścia w działalność gospodarczą.
Czy dopłaty bezpośrednie, ekoschematy i środki z ARiMR są opodatkowane?
To pytanie wraca co roku przy składaniu eWniosekPlus. W praktyce odpowiedź zależy od rodzaju wsparcia, podstawy prawnej i aktualnych zasad podatkowych obowiązujących w danym roku. Nie każdej płatności z ARiMR należy przypisywać taki sam skutek w podatku dochodowym.
Dla rolnika najważniejsze jest to, że nie wolno automatycznie zakładać, iż każda dotacja jest albo zawsze opodatkowana, albo zawsze zwolniona. Trzeba sprawdzić:
- czy jest to dopłata bezpośrednia, ekoschemat, płatność obszarowa czy inwestycyjna,
- czy wsparcie trafia do działalności rolniczej nieobjętej PIT,
- czy dotyczy działalności gospodarczej albo działów specjalnych,
- czy przepisy przewidują zwolnienie podatkowe.
Przy większych projektach inwestycyjnych, np. „Młody Rolnik”, modernizacji gospodarstw czy wsparciu przetwórstwa, warto sprawdzić równocześnie skutki dla PIT, VAT i amortyzacji środków trwałych.
Praktyczny przykład: kiedy rolnik zapłaci podatek dochodowy?
Załóżmy dwa warianty.
Wariant 1 – typowe gospodarstwo zbożowo-bydlęce
Rolnik sprzedaje:
- 120 ton pszenicy,
- 40 ton kukurydzy,
- mleko do mleczarni,
- kilka sztuk bydła opasowego.
Jeżeli są to produkty z własnej działalności rolniczej i w stanie nieprzetworzonym, to co do zasady nie wystąpi PIT od tych przychodów. Rolnik rozlicza natomiast inne obciążenia, np. VAT, jeśli jest vatowcem, podatek rolny, składki KRUS, a także obowiązki związane z IRZ, ARiMR czy ewidencją sprzedaży dla celów gospodarczych, jeżeli równolegle prowadzi inną działalność.
Wariant 2 – to samo gospodarstwo zaczyna sprzedawać usługi i przetwory
Ten sam rolnik:
- sprzedaje własną mąkę i olej z rzepaku,
- świadczy usługowe belowanie słomy sąsiadom,
- wynajmuje część hali na cele magazynowe firmie transportowej.
W takim układzie:
- sprzedaż nieprzetworzonych płodów nadal może być poza PIT,
- sprzedaż przetworów wymaga odrębnej analizy podatkowej,
- usługi rolnicze mogą generować przychód opodatkowany PIT,
- najem hali na cele nierolnicze również może podlegać PIT.
Wniosek praktyczny jest prosty: nie „status rolnika”, lecz rodzaj konkretnego przychodu przesądza o podatku dochodowym.
Najczęstsze błędy rolników przy podatku dochodowym
- Mylenie podatku rolnego z podatkiem dochodowym – to dwa różne obciążenia.
- Przekonanie, że każdy przychód w gospodarstwie jest wolny od PIT – nieprawda przy usługach, najmie czy przetwórstwie.
- Brak rozróżnienia między sprzedażą produktu surowego a przetworzonego – np. zboże to co innego niż mąka.
- Nieuwzględnianie działów specjalnych produkcji rolnej – przy niektórych fermach lub uprawach to kluczowe.
- Mieszanie VAT z PIT – można nie płacić PIT, a nadal mieć pełne obowiązki VAT.
- Brak analizy przy sprzedaży ziemi – zwłaszcza gdy grunt zmienia charakter lub transakcja ma związek z działalnością gospodarczą.
- Niedokumentowanie działalności dodatkowej – przy usługach, RHD, najmie czy sprzedaży internetowej.
Na co zwrócić uwagę?
Jeżeli rolnik chce bezpiecznie ocenić, czy płaci podatek dochodowy, powinien przejść przez krótką listę kontrolną:
- Ustal źródło przychodu – czy to zwykła działalność rolnicza, dział specjalny, usługa, najem, sprzedaż przetworów czy sprzedaż nieruchomości.
- Sprawdź stan produktu – nieprzetworzony czy przetworzony.
- Zweryfikuj skalę i formę sprzedaży – detaliczna, hurtowa, RHD, działalność gospodarcza.
- Oddziel podatki – PIT, VAT, podatek rolny, PCC i podatek od nieruchomości mają inne zasady.
- Sprawdź aktualny rok podatkowy – przepisy, limity i kwalifikacje mogą się zmieniać.
- Przeanalizuj wpływ na KRUS – dodatkowa działalność może mieć znaczenie dla ubezpieczenia społecznego rolników.
- Przy większych inwestycjach lub nowym modelu sprzedaży skonsultuj sprawę przed startem – korekta po fakcie zwykle kosztuje więcej niż dobra analiza na początku.
Szczególnej ostrożności wymagają dziś gospodarstwa łączące produkcję rolną z:
- RHD,
- agroturystyką,
- usługami rolniczymi,
- wynajmem budynków lub gruntów,
- instalacjami OZE,
- sprzedażą internetową produktów gospodarstwa.
FAQ
Czy rolnik płaci podatek dochodowy od sprzedaży zboża?
Co do zasady nie, jeśli chodzi o sprzedaż własnego zboża pochodzącego z typowej działalności rolniczej i w stanie nieprzetworzonym. Trzeba jednak odróżnić to od sprzedaży produktów przetworzonych lub działalności handlowej.
Czy rolnik płaci podatek dochodowy od sprzedaży bydła, mleka albo trzody?
Zwykle nie, o ile jest to przychód z własnej działalności rolniczej. Inaczej może być przy działalności wykraczającej poza zwykły chów i hodowlę albo przy działach specjalnych.
Czy rolnik ryczałtowy nie płaci PIT?
Status rolnika ryczałtowego dotyczy VAT, a nie podatku dochodowego. Brak PIT od typowej działalności rolniczej wynika z przepisów o podatku dochodowym, a nie z bycia rolnikiem ryczałtowym.
Czy rolnik płaci podatek dochodowy od dopłat bezpośrednich?
Nie da się odpowiedzieć jednym zdaniem dla wszystkich płatności. Trzeba sprawdzić rodzaj wsparcia, podstawę prawną oraz aktualne przepisy podatkowe dotyczące danego roku i rodzaju działalności.
Czy sprzedaż przetworów własnej produkcji jest bez PIT?
Niekoniecznie. Sprzedaż przetworzonych produktów, np. serów, soków, mąki, oleju czy wędlin, wymaga osobnej analizy. Znaczenie mają forma sprzedaży, limity, RHD, obowiązki ewidencyjne i aktualne przepisy podatkowe.
Czy usługi kombajnem albo prasą są działalnością rolniczą bez podatku dochodowego?
Najczęściej nie są traktowane tak jak zwykła działalność rolnicza. Odpłatne usługi rolnicze mogą podlegać PIT i często wymagają analizy pod kątem działalności gospodarczej oraz VAT.
Czy rolnik płaci podatek dochodowy od sprzedaży ziemi rolnej?
Czasem nie, a czasem tak. Duże znaczenie ma data nabycia, charakter gruntu, sposób wykorzystania nieruchomości, cel sprzedaży oraz ewentualne związki z działalnością gospodarczą. Dodatkowo trzeba pamiętać o ograniczeniach wynikających z przepisów KOWR.
Czy działy specjalne produkcji rolnej są objęte podatkiem dochodowym?
Tak. To jeden z najważniejszych wyjątków od zasady, że działalność rolnicza nie podlega PIT. Sposób rozliczenia zależy od rodzaju produkcji i aktualnych przepisów obowiązujących w danym roku.
Czy rolnik może jednocześnie nie płacić PIT i być vatowcem?
Tak. To częsta sytuacja. Rolnik może nie płacić podatku dochodowego od typowej działalności rolniczej, a jednocześnie być czynnym podatnikiem VAT i rozliczać podatek od towarów i usług.
Jak sprawdzić, czy mój przychód jest jeszcze działalnością rolniczą?
Najlepiej odpowiedzieć sobie na trzy pytania: czy produkt pochodzi z własnej uprawy lub hodowli, czy jest sprzedawany w stanie nieprzetworzonym oraz czy przychód nie wynika z usług, najmu, handlu albo działów specjalnych. Jeśli choć na jedno z tych pytań odpowiedź brzmi „nie”, potrzebna jest dokładniejsza analiza podatkowa.