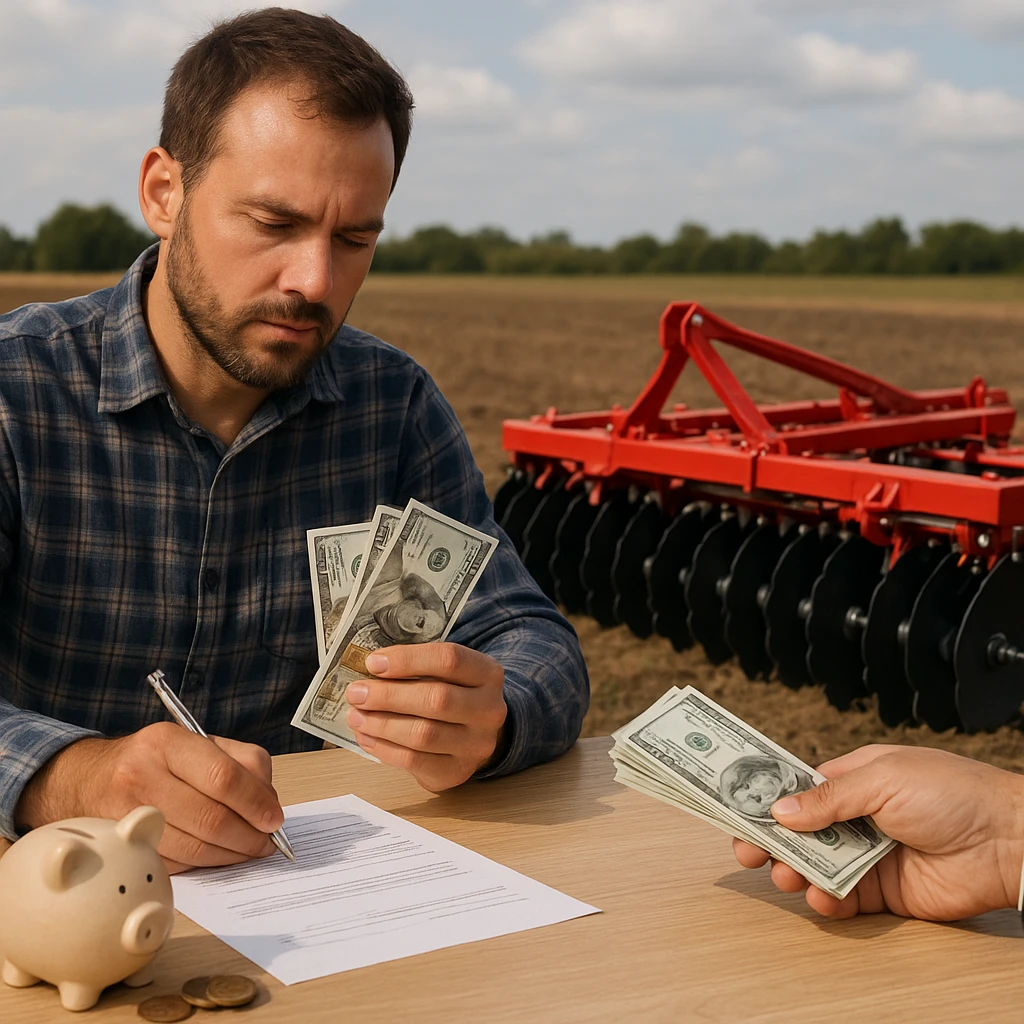
Zakup agregatu talerzowego to dla wielu gospodarstw rolnych strategiczna inwestycja wpływająca na plonowanie, koszty uprawy i efektywność pracy. Dobrze dobrany i korzystnie sfinansowany sprzęt może przynieść wymierne oszczędności paliwa, czasu oraz pracy ludzkiej. Kluczowe jest jednak, aby forma finansowania – kredyt lub leasing – była dopasowana do skali gospodarstwa, struktury przychodów, planów rozwoju i możliwości podatkowych. Poniżej omówiono szczegółowo dostępne rozwiązania, ich zalety, ryzyka oraz praktyczne wskazówki, jak negocjować umowy i uniknąć typowych błędów.
Specyfika zakupu agregatu talerzowego w gospodarstwie rolnym
Agregat talerzowy to maszyna, która często pracuje w intensywnym reżimie – od uprawy pożniwnej po przygotowanie stanowiska pod siew. Coraz częściej łączy się go z wałami, siewnikami i dodatkowymi elementami, co podnosi cenę zestawu nawet do kilkuset tysięcy złotych. Przy takiej wartości finansowanie z własnych środków może ograniczyć płynność gospodarstwa, a czasem wręcz zablokować inne inwestycje.
Rolnik, planując zakup, powinien już na etapie wyboru producenta i modelu określić:
- jaką powierzchnię będzie obsługiwał agregat,
- z jakim ciągnikiem będzie współpracował,
- ile godzin rocznie będzie pracował,
- jakie są oczekiwane oszczędności (paliwo, czas, usługi obce),
- jak maszyna wpisuje się w szerszy plan rozwoju gospodarstwa.
Takie podejście jest niezbędne, aby dobrać optymalny okres finansowania, wysokość rat oraz rodzaj zabezpieczenia. Banki i firmy leasingowe coraz częściej oceniają nie tylko historię kredytową rolnika, ale również ekonomiczną zasadność inwestycji. Dobrze przygotowany plan użytkowania maszyny może poprawić warunki oferty i ułatwić negocjacje marży oraz opłat.
Kredyt dla rolników na zakup agregatu talerzowego
Rodzaje kredytów dostępnych dla rolników
Kredyty dla rolników można podzielić na kilka głównych kategorii. W kontekście zakupu agregatu talerzowego najważniejsze są:
- kredyt inwestycyjny na zakup środka trwałego – klasyczne rozwiązanie, okres finansowania od 3 do nawet 15 lat, stałe lub zmienne oprocentowanie,
- kredyt preferencyjny z dopłatami ARiMR – tańszy koszt odsetek, ale często bardziej rozbudowane formalności oraz konieczność spełnienia określonych warunków,
- kredyt obrotowy z przeznaczeniem mieszanego typu – w praktyce część rolników wykorzystuje go do finansowania maszyn, choć nie jest to optymalne podatkowo ani kosztowo.
Najbardziej przejrzystą formą jest dedykowany kredyt inwestycyjny na maszyny rolnicze. Zapewnia on jasne zasady amortyzacji, odliczeń podatkowych i możliwość dopasowania harmonogramu do sezonowości przychodów, np. spłata wyższych rat po żniwach lub po sprzedaży płodów rolnych.
Warunki i wymagane zabezpieczenia
Banki przy kredytach na zakup agregatu talerzowego zazwyczaj wymagają:
- aktualnych dokumentów rejestrowych gospodarstwa (np. numer EP, wpis do ewidencji),
- historii przychodów z ostatnich 12–36 miesięcy,
- zaświadczeń o dopłatach bezpośrednich i ewentualnych programach wsparcia,
- zabezpieczenia: hipoteka na gruntach, cesja dopłat, zastaw rejestrowy na maszynie lub ich kombinacja.
W praktyce popularną formą jest połączenie cesji dopłat z zastawem na zakupionym agregacie. Pozwala to zmniejszyć wymagany wkład własny. Część banków oferuje kredyt na 100% wartości netto maszyny, inne wymagają 10–20% środków własnych. Rośnie też znaczenie oceny scoringowej: terminowość spłat wcześniejszych zobowiązań, nawet niewielkich, może znacząco poprawić ofertę cenową.
Zalety kredytu inwestycyjnego dla rolników
Do głównych zalet kredytu inwestycyjnego należą:
- pełna własność agregatu od momentu zakupu – rolnik jest wpisany jako właściciel, co ułatwia późniejsze modyfikacje, sprzedaż lub zastaw,
- możliwość zastosowania indywidualnej amortyzacji środka trwałego i kształtowania kosztów podatkowych,
- elastyczny harmonogram – raty sezonowe, raty balonowe (większa ostatnia rata), karencja w spłacie kapitału w pierwszych miesiącach,
- łatwiejsze łączenie kredytu z dofinansowaniami unijnymi i krajowymi (np. PROW, modernizacja gospodarstw).
W niektórych przypadkach kredyt inwestycyjny umożliwia rozliczenie części wydatków w formie jednorazowej amortyzacji (dla mniejszych podatników), co daje silny efekt tarczy podatkowej. Warto tę możliwość przeanalizować z doradcą podatkowym lub księgowym prowadzącym gospodarstwo.
Wady i ryzyka związane z kredytem
Choć kredyt daje dużą swobodę, wiąże się też z istotnymi ryzykami:
- wzrost stóp procentowych – przy oprocentowaniu zmiennym rata może znacząco wzrosnąć, co przy niskich cenach płodów rolnych jest szczególnie dotkliwe,
- silne obciążenie zdolności kredytowej – wysoki poziom zadłużenia może utrudnić uzyskanie kolejnych kredytów, np. na zakup ziemi,
- ryzyko produkcyjne – susza, choroby roślin lub zwierząt mogą zmniejszyć zdolność do obsługi długu,
- konieczność utrzymania stabilnej historii płatniczej – opóźnienia mogą skutkować podwyższeniem marży lub wypowiedzeniem umowy.
Przy kredycie warto rozważyć wykup ubezpieczenia spłaty na wypadek śmierci, ciężkiej choroby czy trwałego inwalidztwa rolnika. Dodatkowo część banków wymaga kompleksowego ubezpieczenia maszyny od kradzieży, ognia i innych zdarzeń losowych – to podnosi koszt, ale też zmniejsza ryzyko finansowe gospodarstwa.
Praktyczne wskazówki przy wyborze kredytu
Przed podpisaniem umowy można i warto negocjować:
- marżę banku – szczególnie przy większych kwotach i dobrym zabezpieczeniu,
- prowizję za udzielenie kredytu – często da się ją obniżyć lub rozłożyć na raty,
- harmonogram rat – dopasowany do kalendarza sprzedaży plonów,
- możliwość wcześniejszej spłaty bez wysokich opłat.
Warto porównać co najmniej trzy oferty banków i zwrócić uwagę nie tylko na oprocentowanie nominalne, lecz także na RRSO, koszt ubezpieczeń, wymagane zabezpieczenia i elastyczność warunków umowy. Dobrym rozwiązaniem jest włączenie w rozmowy doradcy z ODR lub niezależnego eksperta finansowego, który rozumie realia rolnictwa.
Leasing dla rolników jako alternatywa dla kredytu
Na czym polega leasing maszyn rolniczych
Leasing rolniczy polega na tym, że leasingodawca kupuje agregat talerzowy i oddaje go rolnikowi do użytkowania w zamian za miesięczne lub sezonowe raty. W trakcie trwania umowy właścicielem maszyny jest firma leasingowa, a po zakończeniu umowy rolnik może wykupić agregat za określoną wcześniej kwotę (tzw. wartość końcowa).
Na rynku funkcjonują przede wszystkim:
- leasing operacyjny – najpopularniejszy, raty stanowią koszt uzyskania przychodu, amortyzacja jest po stronie leasingodawcy,
- leasing finansowy – bardziej zbliżony do kredytu, środek trwały amortyzuje korzystający (rolnik), a raty składają się głównie ze spłaty kapitału i odsetek.
Dla większości gospodarstw rolnych korzystniejszy podatkowo i praktycznie bywa leasing operacyjny, szczególnie gdy rolnik prowadzi księgi rachunkowe lub podatkową księgę przychodów i rozchodów. W przypadku ryczałtu korzyści są mniejsze, ale leasing nadal ogranicza obciążenie zdolności kredytowej.
Zalety leasingu przy zakupie agregatu talerzowego
Leasing ma kilka istotnych przewag nad klasycznym kredytem:
- niższy próg wejścia – często mniejszy wymagany wkład własny i łagodniejsze wymogi dotyczące historii kredytowej,
- szybsza procedura – uproszczona dokumentacja, zwłaszcza w programach fabrycznych oferowanych przez producentów maszyn,
- mniejsze obciążenie bilansu – w wielu przypadkach leasing nie jest traktowany jak typowy dług kredytowy,
- korzystne rozliczenia podatkowe – możliwość zaliczenia rat leasingowych w koszty, co obniża podstawę opodatkowania.
Część firm leasingowych oferuje rolnikom specjalne produkty z ratami sezonowymi, uwzględniające rytm produkcji rolniczej. Można ustawić np. 2–3 wyższe raty w roku, płacone po sprzedaży zbóż lub innych płodów, a w pozostałych miesiącach raty minimalne. Dzięki temu maszyna zarabia na siebie w najbardziej intensywnym okresie użytkowania.
Wady leasingu i na co szczególnie uważać
Leasing nie jest rozwiązaniem idealnym i ma również słabe strony, które warto świadomie ocenić:
- brak pełnej własności w trakcie trwania umowy – utrudnia to swobodne dysponowanie agregatem, np. sprzedaż lub zamianę na inny sprzęt,
- ograniczenia w modyfikacjach – poważniejsze przeróbki wymagają zgody leasingodawcy,
- konsekwencje opóźnień w płatnościach – przy dłuższych zaległościach firma leasingowa może wypowiedzieć umowę i odebrać maszynę,
- dodatkowe opłaty – prowizje za zmianę harmonogramu, wcześniejszą spłatę, przejęcie umowy przez inny podmiot.
Przed podpisaniem umowy koniecznie trzeba przeanalizować OWUL (Ogólne Warunki Umowy Leasingu). W praktyce to tam znajdują się kluczowe zapisy dotyczące odpowiedzialności za szkody, kradzież, koszty serwisu, obowiązkowych ubezpieczeń i warunków rozwiązania umowy. Niektóre postanowienia mogą znacząco podnieść realny koszt finansowania, mimo atrakcyjnej stawki nominalnej.
Leasing fabryczny a leasing bankowy
Wielu producentów i dilerów maszyn rolniczych oferuje tzw. leasing fabryczny, czyli finansowanie organizowane we współpracy z wyspecjalizowaną spółką leasingową. Zaletą tego rozwiązania są:
- promocyjne oprocentowanie lub finansowanie 0% na część okresu,
- szybka decyzja dzięki powiązaniu systemów dilera i leasingodawcy,
- możliwość połączenia z premiami, rabatami i dodatkowymi usługami serwisowymi.
Alternatywą jest leasing oferowany przez spółki powiązane z bankami komercyjnymi. Często daje on większą elastyczność parametrów umowy (okres, wartość wykupu, waluta, rodzaj harmonogramu), a także opcję finansowania innych elementów inwestycji – np. siewnika, transportu maszyny czy dodatkowego wyposażenia.
Przy porównywaniu leasingu fabrycznego i bankowego trzeba uwzględniać nie tylko wysokość rat, ale także:
- koszt ubezpieczenia narzucanego przez leasingodawcę,
- opłaty za obsługę polis, cesje, zmiany umowy,
- warunki wykupu – w tym ewentualne podatkowe skutki wykupu poniżej wartości rynkowej.
Jak negocjować umowę leasingu agregatu talerzowego
Rolnik ma większą siłę negocjacyjną, niż często zakłada. Warto przedstawić firmie leasingowej swoją sytuację i oczekiwania:
- okres finansowania dopasowany do realnego czasu eksploatacji agregatu (zwykle 5–7 lat),
- wysokość opłaty wstępnej – jej zwiększenie może obniżyć miesięczną ratę,
- wartość końcową (wykup) – zbyt wysoka może być trudna do jednorazowego sfinansowania,
- zasady serwisowania – czy można korzystać z niezależnego serwisu, czy tylko z autoryzowanego.
Dobrym zwyczajem jest poproszenie o symulację co najmniej kilku wariantów: niższa opłata wstępna i wyższy wykup, wyższa opłata wstępna i niższy wykup, różne okresy finansowania. Pozwala to porównać łączny koszt leasingu i wpływ rat na miesięczny budżet gospodarstwa. Jeżeli rolnik planuje szybki rozwój parku maszynowego, korzystny może być krótszy okres leasingu i wyższy wykup z myślą o późniejszej wymianie maszyny na nową.
Jak wybrać optymalną formę finansowania agregatu talerzowego
Analiza potrzeb i zdolności finansowej gospodarstwa
Wybór między kredytem a leasingiem powinien wynikać z konkretnej sytuacji gospodarstwa. Przed podjęciem decyzji warto odpowiedzieć na kilka pytań:
- jakie są aktualne zadłużenia – kredyty ziemskie, inwestycyjne, obrotowe,
- jak kształtują się sezonowe przepływy pieniężne – kiedy pojawiają się największe wpływy,
- czy gospodarstwo planuje inne duże inwestycje w najbliższych latach,
- jakie są możliwości optymalizacji podatkowej, w tym znaczenie amortyzacji.
Dla gospodarstw silnie zadłużonych w bankach korzystniejszy może być leasing, bo nie zawsze pogarsza on wskaźnik zadłużenia kredytowego. Z kolei rolnicy posiadający duży majątek i stabilne dochody mogą preferować kredyt, aby szybciej stać się pełnoprawnymi właścicielami maszyny i budować wartość aktywów.
Aspekty podatkowe i księgowe
Podatki są jednym z kluczowych elementów decyzji finansowej. Przy kredycie:
- w koszty zaliczane są odsetki od kredytu oraz odpisy amortyzacyjne agregatu,
- rolnik ma większą kontrolę nad tempem amortyzacji i może stosować indywidualne stawki (w granicach przewidzianych przepisami),
- jednorazowa amortyzacja bywa możliwa dla mniejszych podatników, co znacząco obniża podatek w roku zakupu.
Przy leasingu operacyjnym:
- raty leasingowe stanowią koszt uzyskania przychodu,
- amortyzacja odbywa się po stronie leasingodawcy,
- korzyści są rozłożone równomiernie w czasie, co upraszcza planowanie podatkowe.
Kluczowe jest dostosowanie strategii finansowania do aktualnej formy opodatkowania gospodarstwa. Czasami zmiana formy ewidencji (np. z ryczałtu na księgę) w perspektywie większych inwestycji może przynieść wymierne korzyści, ale wymaga indywidualnej analizy z doradcą.
Łączenie finansowania z dotacjami i programami wsparcia
Zakup agregatu talerzowego często można powiązać z programami modernizacyjnymi, na przykład w ramach PROW czy innych mechanizmów wspierających rolnictwo zrównoważone i ograniczenie ugniatania gleby. W takich przypadkach konieczne jest dobranie formy finansowania zgodnej z zasadami programu.
Najczęściej realizowany jest model:
- kredyt pomostowy lub inwestycyjny – finansujący całość zakupu,
- następnie refundacja części wydatków ze środków unijnych,
- przeznaczenie refundacji na wcześniejszą spłatę części kapitału.
Niektóre instytucje dopuszczają także leasing, ale wymagania formalne co do własności środka trwałego bywają bardziej restrykcyjne. Dlatego przed złożeniem wniosku o dofinansowanie warto upewnić się, że planowana forma finansowania jest zgodna z regulaminem danego naboru.
Strategie ograniczania ryzyka finansowego
Stress-test budżetu gospodarstwa jest prostym, ale skutecznym narzędziem. W praktyce oznacza to przeliczenie, czy gospodarstwo poradzi sobie ze spłatą rat w sytuacjach takich jak:
- spadek cen skupu o 20–30%,
- niższe plony o 20% z powodu niekorzystnej pogody,
- wzrost oprocentowania kredytu o 2–3 punkty procentowe,
- przejściowa choroba lub niedyspozycja rolnika, ograniczająca aktywność zawodową.
Dodatkowym zabezpieczeniem może być utrzymanie bufora gotówkowego na poziomie kilku rat kredytu lub leasingu oraz posiadanie awaryjnej linii kredytowej w banku. Przy dużych inwestycjach warto rozważyć również ubezpieczenie dochodu rolniczego oraz polisy od ryzyk klimatycznych, szczególnie w regionach podatnych na susze i nawałnice.
Znaczenie parametrów technicznych i serwisu przy finansowaniu
Ostateczny koszt posiadania agregatu talerzowego nie sprowadza się wyłącznie do ceny zakupu i kosztu finansowania. Trzeba uwzględnić:
- trwałość elementów roboczych (talerze, łożyska, wały),
- dostępność części zamiennych i ich ceny,
- odległość do serwisu i czas reakcji w razie awarii,
- możliwość odsprzedaży używanego sprzętu po kilku latach.
Warto porównać oferty producentów nie tylko pod kątem rabatu, ale też przewidywanej wartości rezydualnej maszyny. Wyższa wartość odsprzedaży oznacza niższy koszt eksploatacji w przeliczeniu na hektar i lepszą pozycję negocjacyjną przy ewentualnej wymianie maszyny w ramach przyszłych umów leasingowych lub kredytowych.
FAQ – najczęstsze pytania o finansowanie zakupu agregatu talerzowego
Czy lepiej finansować agregat talerzowy kredytem, czy leasingiem?
Wybór między kredytem a leasingiem zależy od struktury finansów i podatków w gospodarstwie. Kredyt daje pełną własność od początku, większą swobodę w amortyzacji i możliwość elastycznego zabezpieczenia, ale obciąża zdolność kredytową i naraża rolnika na ryzyko wzrostu stóp procentowych. Leasing z kolei bywa prostszy w uzyskaniu, nie zawsze obniża zdolność kredytową, pozwala rozliczać raty w kosztach i często lepiej pasuje do szybkiej wymiany parku maszynowego. Optymalną formę warto wybierać po porównaniu realnych kosztów, nie tylko samego oprocentowania.
Jaki wkład własny jest wymagany przy kredycie lub leasingu na agregat talerzowy?
Standardowy wkład własny przy kredycie inwestycyjnym na zakup agregatu talerzowego wynosi zazwyczaj od 10 do 20% wartości netto maszyny, choć w dobrze zabezpieczonych przypadkach banki akceptują finansowanie nawet 100% ceny. W leasingu minimalny udział własny często jest niższy i może wynieść 0–10%, szczególnie w programach fabrycznych wspieranych przez producentów sprzętu. Niższy wkład własny zwiększa jednak wartość rat oraz łączny koszt finansowania. Jeśli pozwala na to płynność gospodarstwa, korzystne bywa podniesienie opłaty wstępnej, aby obniżyć miesięczne obciążenie i poprawić bezpieczeństwo budżetu.
Jak długo powinien trwać okres finansowania agregatu talerzowego?
Optymalny okres finansowania powinien odpowiadać planowanemu cyklowi eksploatacji agregatu i wynosić najczęściej od 5 do 7 lat. Przy krótszym okresie raty będą wyższe, lecz łączny koszt odsetek lub opłat leasingowych wyraźnie niższy, a maszyna szybciej stanie się w pełni spłaconym aktywem. Przy wydłużeniu do 8–10 lat rata maleje, ale rośnie ryzyko, że pod koniec umowy sprzęt będzie technologicznie przestarzały lub zużyty. Warto więc dobrać okres tak, aby ostatnie raty nie wypadały w momencie, gdy agregat wymaga kosztownych remontów albo jest planowany do wymiany na nowszy model.
Czy mogę połączyć kredyt lub leasing z dotacją na modernizację gospodarstwa?
W wielu programach wsparcia, w tym w ramach PROW, możliwe jest połączenie finansowania bankowego z dotacją na zakup maszyn. Popularnym rozwiązaniem jest wzięcie kredytu inwestycyjnego na pełną wartość agregatu talerzowego, następnie realizacja inwestycji zgodnie z warunkami programu i po uzyskaniu refundacji przeznaczenie otrzymanych środków na wcześniejszą spłatę części kapitału. W przypadku leasingu sytuacja jest bardziej złożona, ponieważ formalnym właścicielem maszyny jest leasingodawca i nie każdy program dopuszcza taką konstrukcję. Dlatego przed podpisaniem umowy finansowania warto skonsultować się z doradcą ARiMR lub osobą prowadzącą wniosek o pomoc.
Na co zwrócić uwagę w umowie, aby uniknąć problemów przy spłacie?
Najważniejsze elementy, które należy dokładnie przeanalizować, to: rodzaj oprocentowania (stałe czy zmienne) i jego możliwe zmiany, wysokość i harmonogram rat, wszystkie dodatkowe opłaty (prowizje, ubezpieczenia, opłaty manipulacyjne), warunki wcześniejszej spłaty, a także zapisy dotyczące opóźnień w płatnościach. Przy leasingu kluczowe są OWUL, regulujące odpowiedzialność za szkody, zasady serwisowania, koszty polis i wymagania przy ewentualnym rozwiązaniu umowy. Warto też sprawdzić, czy w umowie dopuszczono raty sezonowe lub możliwość czasowego dostosowania harmonogramu, jeśli gospodarstwo dotknie przejściowy spadek dochodów spowodowany suszą lub problemami rynkowymi.