Ekstremalne opady, zalania i podtopienia stały się jednym z najkosztowniejszych zagrożeń dla produkcji rolnej. Intensywne deszcze potrafią w ciągu kilku godzin zniszczyć efekt wielomiesięcznej pracy na plantacji. Prawidłowo dobrane ubezpieczenie szkód po ulewach nie tylko ogranicza straty finansowe, ale także stabilizuje płynność gospodarstwa i ułatwia planowanie kolejnych sezonów. Zrozumienie, jak działają polisy, jakie wyłączenia stosują ubezpieczyciele i jak przygotować plantację pod kątem ryzyka deszczu, staje się dziś kompetencją równie ważną jak znajomość agrotechniki.
Specyfika szkód po intensywnych deszczach na plantacjach
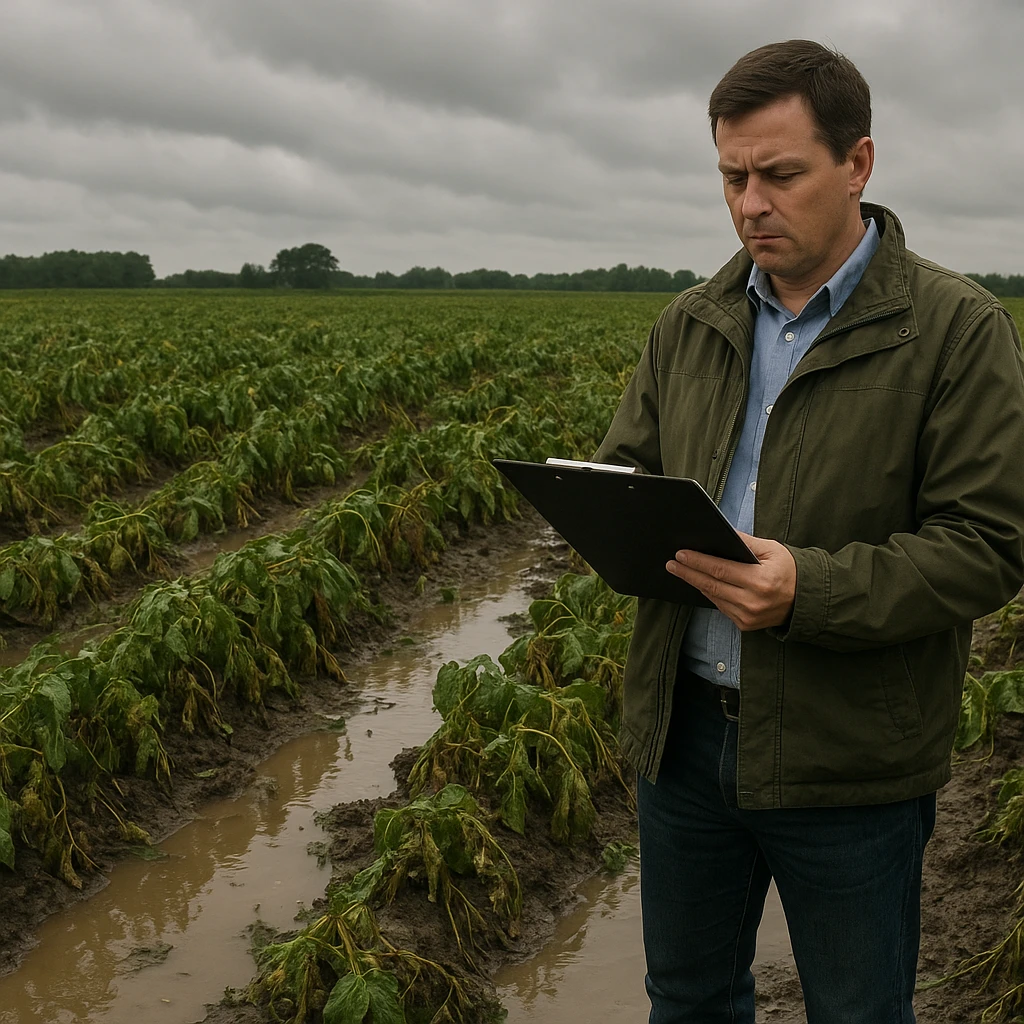
Ulewny deszcz, choć z pozoru jest źródłem wody niezbędnej dla roślin, w nadmiarze staje się czynnikiem niszczącym plony i infrastrukturę gospodarstwa. Deszcz to nie tylko woda spadająca z nieba – to także energia kinetyczna kropli, gwałtowne spływy powierzchniowe, erozja gleby i przeciążenie systemu melioracyjnego. Na plantacjach skutki te kumulują się w szczególny sposób, bo uprawy są zwykle prowadzone na większych powierzchniach, często w monokulturze, a straty mają charakter masowy.
Najczęstsze skutki intensywnych opadów na plantacjach to:
- zalanie i podtopienie roślin, prowadzące do niedoboru tlenu w strefie korzeniowej i gnicia;
- zbijanie wierzchniej warstwy gleby, tworzenie skorupy utrudniającej wschody i oddychanie korzeni;
- erozja wodna, wymywanie próchnicy oraz składników pokarmowych z warstwy ornej;
- uszkodzenia mechaniczne roślin (zwłaszcza wrażliwych części nadziemnych, pąków, kwiatów, owoców);
- zwiększone ryzyko chorób grzybowych i bakteryjnych w wyniku wysokiej wilgotności i ograniczonej cyrkulacji powietrza;
- trwałe szkody w strukturze gleby i systemach uprawy pasowej lub bezorkowej, gdy zaburzony zostaje profil glebowy.
W odróżnieniu od szkód spowodowanych np. przymrozkami czy suszą, straty po ulewnych deszczach są często trudne do natychmiastowego oszacowania. Część roślin pozornie wygląda na nienaruszoną, jednak procesy gnilne, niedotlenienie i wtórne infekcje ujawniają się po kilku lub kilkunastu dniach. W praktyce oznacza to, że rolnik musi liczyć się z wieloetapową oceną strat i koniecznością dokumentowania szkód na różnych etapach wegetacji.
Na szczególne ryzyko narażone są:
- plantacje warzyw polowych (marchew, cebula, burak ćwikłowy, kapustne), wrażliwe na zastoiska wodne;
- uprawy owoców miękkich (truskawka, malina, borówka wysoka), gdzie nadmiar wody sprzyja pękaniu owoców i chorobom grzybowym;
- plantacje ziemniaka, kukurydzy i soi na glebach ciężkich, mało przepuszczalnych;
- sady, w których intensywne deszcze połączone z wiatrem powodują masowe osypywanie się owoców.
Wszystko to sprawia, że ubezpieczenie szkód po intensywnych opadach nie może być traktowane wyłącznie jako „dodatek” do polisy wieloryzykowej, ale jako kluczowy element strategii zarządzania ryzykiem w gospodarstwie.
Rodzaje ubezpieczeń rolniczych obejmujących szkody po deszczu
Ubezpieczenia w rolnictwie, które mogą obejmować szkody po intensywnych opadach, występują w kilku podstawowych formach. Z punktu widzenia plantatora najważniejsze jest zrozumienie, gdzie dokładnie znajduje się ochrona przed nadmiernym deszczem, podtopieniami czy zalaniem oraz jakie warunki trzeba spełnić, aby odszkodowanie zostało wypłacone.
Ubezpieczenie upraw z dopłatą z budżetu państwa
Podstawową formą ochrony są ubezpieczenia upraw z dopłatą do składki z budżetu państwa. W ich ramach można objąć ochroną m.in. zboża, rzepak, kukurydzę, ziemniaki, buraki cukrowe, rośliny strączkowe oraz wybrane uprawy warzywne i sadownicze. Zakres ryzyk zależy od konkretnego zakładu, ale w wielu ofertach znajduje się ryzyko powodzi, deszczu nawalnego lub zalania.
Warto zwrócić uwagę na kilka kluczowych elementów:
- definicja deszczu nawalnego – najczęściej powiązana z określoną ilością opadu w ciągu godziny lub doby (np. ponad 30 mm w 1h lub ponad 50–60 mm w 24h);
- wymóg potwierdzenia opadu – zazwyczaj na podstawie danych z IMGW lub lokalnej stacji meteorologicznej, czasem także opinii jednostek samorządowych;
- zakres terytorialny – czy opad musi zostać zarejestrowany na stacji najbliższej geograficznie, czy dopuszczalne są inne formy dokumentacji;
- udział własny rolnika – procent strat, które pozostają nieobjęte odszkodowaniem, np. 10–20%.
Problemem praktycznym bywa rozbieżność pomiędzy faktycznym opadem na danej plantacji a danymi ze stacji meteorologicznej oddalonej o kilka lub kilkanaście kilometrów. W rejonach o dużej zmienności lokalnych ulew warto rozważyć dodatkowe, własne systemy pomiaru opadów, które mogą stanowić ważny element dokumentacji przy szkodzie.
Ubezpieczenia od ryzyk nazwanych oraz polisy „all risk”
Na rynku dostępne są również ubezpieczenia upraw od tzw. ryzyk nazwanych (np. grad, przymrozki, deszcz nawalny, huragan) oraz bardziej kompleksowe polisy typu „all risk”, w których co do zasady objęte są wszystkie zdarzenia losowe niewyłączone w OWU. Te drugie, choć droższe, dają szerszą ochronę przed nietypowymi skutkami intensywnych opadów, np. osuwiskami czy erozją skarp przylegających do plantacji.
Ważne jest dokładne przeczytanie listy wyłączeń, bo część szkód związanych z wodą bywa traktowana osobno:
- powódź rozumiana jako wystąpienie wód z koryta rzeki lub jeziora;
- zalanie wodą pochodzącą z roztopów śniegu;
- podniesienie się poziomu wód gruntowych bez bezpośredniego działania opadu;
- zastoiska wodne na skutek niewystarczającej melioracji lub zaniedbań w gospodarstwie.
Jeśli plantacja znajduje się na obszarze zalewowym lub w niecce terenowej, ubezpieczyciel może wprowadzić dodatkowy franszyza redukcyjną (podwyższony udział własny rolnika) albo limit odpowiedzialności dla szkód powodziowych. W praktyce oznacza to, że część szkody trzeba będzie pokryć samodzielnie lub pogodzić się z niższym odszkodowaniem.
Ubezpieczenie budynków, maszyn i infrastruktury plantacji
Intensywne deszcze niszczą nie tylko same uprawy, lecz także infrastrukturę towarzyszącą: systemy nawadniania, linie kroplujące, tunele foliowe, sterowniki, magazyny i chłodnie. Wiele gospodarstw zapomina, że klasyczne ubezpieczenie budynków rolniczych również może zawierać ryzyka związane z deszczem: zalanie, napór wody, cofka z kanalizacji, uszkodzenia dachów czy rynien.
W tym obszarze szczególnie istotne są:
- limity odpowiedzialności dla zalania pomieszczeń gospodarczych i przechowalni;
- zasady wyceny szkód w maszynach (wartość odtworzeniowa vs. rzeczywista);
- wymogi dotyczące zabezpieczenia instalacji elektrycznych przed zalaniem;
- warunki ochrony dla systemów nawadniania i fertygacji – czy są traktowane jako osobne mienie, czy jako wyposażenie plantacji.
Rolnik, który inwestuje w nowoczesne systemy sterowania klimatem, monitoring wilgotności i automatyczną fertygację, powinien upewnić się, że polisa obejmuje zarówno uszkodzenia fizyczne spowodowane deszczem, jak i ewentualne przepięcia czy zwarcia wynikające z zalania.
Kluczowe elementy polisy obejmującej szkody po intensywnych opadach
Skuteczność ubezpieczenia nie zależy wyłącznie od wysokości sumy ubezpieczenia czy dopłaty z budżetu państwa. O realnej przydatności polisy przesądzają szczegółowe zapisy w Ogólnych Warunkach Ubezpieczenia (OWU) oraz umowie. Dla ochrony przed deszczem szczególnie ważne są definicje, progi odpowiedzialności, wyłączenia i sposób likwidacji szkody.
Definicje: deszcz nawalny, zalanie, powódź
Większość sporów między rolnikami a ubezpieczycielami dotyczy interpretacji zdarzenia. Ten sam opad może być uznany za:
- deszcz nawalny – gdy jego intensywność przekracza określony próg mm/h;
- zwykły opad – gdy próg nie został spełniony według stacji referencyjnej;
- zalanie – gdy woda dostała się na plantację z zewnątrz, np. z sąsiedniego rowu, cieku lub podtopionych zabudowań;
- powódź – gdy mamy do czynienia z wystąpieniem wód z koryta rzeki, strumienia lub zbiornika wodnego.
Różnice te są kluczowe, ponieważ w zależności od wariantu polisy, nie wszystkie z powyższych ryzyk muszą być objęte ochroną. Dodatkowo, definicje stosowane przez towarzystwa ubezpieczeniowe nie zawsze są tożsame z pojęciami meteorologicznymi czy prawnymi. Rolnik powinien więc dokładnie przeanalizować, które z tych zdarzeń są uwzględnione, jakie są limity dla każdego ryzyka oraz czy istnieją szczególne wymogi dokumentacyjne.
Progi odpowiedzialności i udziały własne
Ubezpieczenie upraw rzadko pokrywa straty poniżej określonego poziomu. Powszechnie stosuje się:
- franszyzę integralną – próg procentowy, poniżej którego odszkodowanie w ogóle nie jest wypłacane (np. szkody poniżej 8–10% plonu);
- udział własny – procent szkody, który pozostaje po stronie rolnika, nawet jeśli próg został przekroczony (np. 15%).
Przy ubezpieczeniu od skutków deszczu szczególne znaczenie ma rozkład ryzyka w czasie. W początkowych fazach rozwoju roślin, krótkotrwałe zalanie może nie wywołać dużych strat, natomiast tuż przed zbiorem każdy dzień zwłoki w schnięciu plantacji oznacza spadek jakości i ilości plonu. Dlatego coraz więcej ubezpieczycieli różnicuje progi odpowiedzialności w zależności od fazy wegetacji.
Warto zwrócić uwagę, czy:
- próg szkodowości liczony jest dla całej powierzchni uprawy, czy można wydzielić poszczególne działki;
- udział własny dotyczy każdej szkody osobno, czy całego sezonu ubezpieczeniowego;
- istnieje maksymalny limit wypłaty na jedno zdarzenie związane z opadami.
Wymogi dobrej praktyki rolniczej
Towarzystwa ubezpieczeniowe, obejmując ochroną ryzyko ulewnych deszczy, coraz częściej wprowadzają zapisy dotyczące konieczności przestrzegania dobrej praktyki rolniczej i zasad agrotechniki. Idea jest prosta: jeśli szkoda została istotnie powiększona przez zaniedbania rolnika, odszkodowanie może zostać zredukowane albo w całości odmówione.
Przykładowe wymagania to:
- utrzymanie drożności rowów i urządzeń melioracyjnych przynajmniej raz w roku;
- stosowanie odpowiedniej rotacji upraw ograniczającej degradację struktury gleby;
- unikanie uprawy roślin szczególnie wrażliwych na nadmiar wody na stanowiskach o wysokim ryzyku podtopień;
- racjonalne nawożenie, aby ograniczyć wymywanie azotu i fosforu w czasie ulew.
W praktyce oznacza to, że przed podpisaniem umowy warto sprawdzić, czy niezbędna jest dokumentacja zabiegów (np. dziennik polowy, ewidencja nawożenia, zdjęcia z przeglądów rowów melioracyjnych). Dla plantatora, który prowadzi precyzyjną dokumentację gospodarstwa, spełnienie tych wymagań zwykle nie stanowi problemu – jest wręcz dodatkowym argumentem podczas negocjacji warunków polisy.
Ocena ryzyka i dobór zakresu ochrony dla konkretnych plantacji
Nie istnieje jedno, uniwersalne ubezpieczenie idealne dla wszystkich gospodarstw. Dobór polisy powinien być wynikiem przemyślanej analizy ryzyka, specyfiki upraw, lokalnych warunków klimatycznych i struktury finansów gospodarstwa. Szczególnie w przypadku szkód po deszczu, lokalizacja plantacji oraz rodzaj gleby odgrywają kluczową rolę.
Analiza lokalizacji i historii opadów
Pierwszym krokiem jest określenie rzeczywistego narażenia plantacji na intensywne opady i podtopienia. W praktyce warto:
- sprawdzić mapy zagrożenia powodziowego i podtopieniowego publikowane przez instytucje państwowe;
- przeanalizować historię szkód w gospodarstwie z ostatnich 5–10 lat – nie tylko pod kątem wysokości opadów, ale przede wszystkim skutków dla plonu;
- skorzystać z danych lokalnych stacji meteorologicznych i serwisów agrometeorologicznych;
- uwzględnić planowane inwestycje w sąsiedztwie (np. budowa dróg, osiedli), które mogą zmienić kierunek spływu wód.
Jeśli w danym rejonie regularnie występują opady o intensywności przekraczającej 30–40 mm w godzinę, a jednocześnie gleby są ciężkie, słabo przepuszczalne, konieczne jest bardziej rozbudowane ubezpieczenie uwzględniające deszcz nawalny, zalanie i powódź. W rejonach o lżejszych glebach i łagodniejszej rzeźbie terenu można rozważyć mniejszy zakres ochrony, uzupełniony np. inwestycjami w system odprowadzania nadmiaru wody.
Charakterystyka upraw i wrażliwość na nadmiar wody
Różne gatunki roślin w odmienny sposób reagują na intensywne deszcze. Dla prawidłowego doboru polisy warto opracować wewnętrzną klasyfikację ryzyka dla głównych upraw w gospodarstwie:
- rośliny wysokiego ryzyka – np. truskawki, maliny, warzywa liściowe, cebula, uprawy wczesne i odmiany bardzo plenne, ale wrażliwe na choroby grzybowe;
- rośliny średniego ryzyka – zboża, kukurydza, słonecznik, ziemniak, burak cukrowy, gdzie deszcz wpływa raczej na strukturę plonu i podatność na choroby;
- rośliny relatywnie odporne – niektóre gatunki pastewne, mieszańce o silnym systemie korzeniowym, uprawy na glebach wyżej położonych.
Na tej podstawie można zdecydować, które plantacje objąć szerszą ochroną (np. pełne ryzyka wodne i wyższa suma ubezpieczenia), a które zabezpieczyć węższą polisą, koncentrując się na innych ryzykach, takich jak grad czy przymrozki.
Analiza ekonomiczna: relacja składki do możliwych strat
Ubezpieczenie jest narzędziem finansowym, a nie celem samym w sobie. Jego sensowność powinna być oceniana w kategoriach ekonomicznych. Plantator powinien odpowiedzieć na kilka pytań:
- jaka jest wartość potencjalnego plonu z danej plantacji, wyrażona w zł/ha;
- jakie straty finansowe pojawiły się w przeszłości w wyniku intensywnych opadów (średnio rocznie);
- jak kształtuje się wysokość składki w różnych wariantach polisy (z i bez ryzyk wodnych);
- jaki jest poziom akceptowalnego ryzyko dla gospodarstwa – czy jednorazowa strata rzędu 30–40% plonu z jednej plantacji może zachwiać płynnością finansową?
W praktyce dobrze skonstruowana polisa powinna zabezpieczać gospodarstwo przed zdarzeniami, które zagrażają jego funkcjonowaniu, a nie przed każdą, nawet niewielką fluktuacją plonów. Oznacza to, że czasem lepiej zaakceptować wyższy udział własny, w zamian za niższą składkę i stabilne zabezpieczenie przed katastrofalnymi stratami po rekordowych ulewach.
Dobre praktyki ograniczania szkód po intensywnych opadach – synergia z ubezpieczeniem
Polisa ubezpieczeniowa nie zastąpi działań profilaktycznych na plantacji. Co więcej, wielu ubezpieczycieli premiuje gospodarstwa, które stosują rozwiązania ograniczające ryzyko szkód po ulewach, np. poprzez preferencyjne składki czy elastyczniejsze warunki likwidacji szkód. Z punktu widzenia plantatora warto traktować ubezpieczenie jako element szerszej strategii zarządzania wodą.
Melioracja, rowy i systemy odprowadzania wody
Podstawowym narzędziem ochrony plantacji przed skutkami intensywnych opadów jest sprawny system odprowadzania nadmiaru wody. Jego elementami są:
- rowy melioracyjne i odpływowe, regularnie czyszczone z mułu, roślinności i przeszkód;
- studzienki i przepusty pod drogami dojazdowymi do pól;
- systemy drenarskie na glebach ciężkich, podatnych na zastoiska wodne;
- odpowiednie ukształtowanie powierzchni pól (np. spadki, mikrorzeźba, redliny).
Dbanie o drożność rowów często bywa pomijane w natłoku prac polowych, jednak to właśnie zaniedbane melioracje są jednym z najczęstszych argumentów ubezpieczycieli przy próbie ograniczenia wysokości odszkodowania po ulewnych deszczach. Dobrą praktyką jest wykonywanie przeglądu rowów i urządzeń wodnych przynajmniej dwa razy w roku – wczesną wiosną i późną jesienią – oraz dokumentowanie tych prac (zdjęcia, notatki, faktury za usługi koparką).
Dobór odmian i technologii uprawy pod kątem ryzyka deszczu
Przy planowaniu nasadzeń warto wykorzystywać informacje o lokalnym klimacie i glebie. Na stanowiskach narażonych na nadmiar wody należy preferować:
- odmiany o silnym, głębokim systemie korzeniowym i większej odporność na choroby grzybowe;
- odmiany o krótszym okresie wegetacji, pozwalające uniknąć krytycznych faz rozwoju w szczycie sezonu deszczowego;
- technologie uprawy na podwyższonych zagonach, poprawiające odpływ wody z międzyrzędzi.
W nowoczesnym rolnictwie coraz większą popularność zdobywają mieszanki roślin okrywowych i poplonów, poprawiające strukturę gleby i zwiększające jej przepuszczalność. Dobrze dobrany płodozmian ogranicza zaskorupianie się gleby i ułatwia wsiąkanie wody opadowej, co bezpośrednio zmniejsza ryzyko powierzchniowych zastoin.
Monitoring pogody i wczesne reagowanie na zagrożenie
Intensywne deszcze rzadko pojawiają się zupełnie bez zapowiedzi. Korzystanie z prognoz wysokiej rozdzielczości, radarów opadów i systemów powiadamiania SMS pozwala na wcześniejsze przygotowanie plantacji. Przykładowe działania w obliczu prognozowanej ulewy to:
- przyspieszenie zaplanowanych zabiegów ochrony roślin, aby zdążyły zadziałać przed opadem;
- regulacja systemów nawadniania i fertygacji tak, aby nie doprowadzać do nadmiernego uwilgotnienia gleby przed deszczem;
- kontrola i udrożnienie kluczowych punktów systemu odprowadzania wody;
- zabezpieczenie sprzętu i materiałów szczególnie wrażliwych na zalanie (nawozy, środki ochrony roślin, nasiona).
Niektóre gospodarstwa inwestują w lokalne stacje pogodowe z funkcją rejestrowania opadów i wilgotności gleby. Taka infrastruktura nie tylko poprawia zarządzanie nawadnianiem, ale także stanowi cenny materiał dowodowy w przypadku sporu z ubezpieczycielem odnośnie intensywności opadów.
Praktyczne aspekty likwidacji szkód po intensywnych opadach
Sam fakt wystąpienia ulewy nie przesądza jeszcze o wypłacie odszkodowania. Kluczowe znaczenie mają czas reakcji rolnika, sposób zgłoszenia szkody, kompletność dokumentacji oraz współpraca z rzeczoznawcą. Zrozumienie procedur likwidacyjnych pozwala uniknąć wielu rozczarowań i przyspieszyć uzyskanie należnego świadczenia.
Zgłoszenie szkody – terminy i forma
Większość towarzystw ubezpieczeniowych wymaga zgłoszenia szkody w krótkim terminie, zwykle 2–3 dni od momentu jej zauważenia. Przy intensywnych deszczach problemem jest często rozciągnięty w czasie charakter szkody: pierwsze objawy (podtopienie, połamane rośliny) pojawiają się natychmiast, kolejne (gnicie, porażenie chorobami) – z opóźnieniem.
Dobrą praktyką jest:
- niezwłoczne zgłoszenie ubezpieczycielowi informacji o wystąpieniu intensywnego opadu i podejrzeniu szkody, nawet jeśli pełny jej zakres nie jest jeszcze znany;
- wykonanie dokumentacji fotograficznej plantacji bezpośrednio po ustaniu opadu, z widocznym poziomem wody, śladami erozji, zniszczeniami;
- zapisanie daty i przybliżonego czasu trwania deszczu oraz szacowanej intensywności, jeśli gospodarstwo dysponuje własnymi przyrządami pomiarowymi.
W zgłoszeniu szkody warto precyzyjnie określić lokalizację plantacji (numery działek ewidencyjnych), rodzaj uprawy, powierzchnię objętą szkodą oraz zauważalne skutki. Im dokładniejsze dane na początku, tym łatwiej przebiega późniejsza weryfikacja.
Rola rzeczoznawcy i szacowanie wysokości szkody
Po otrzymaniu zgłoszenia ubezpieczyciel wysyła rzeczoznawcę, który dokonuje lustracji plantacji. W przypadku szkód po deszczu często konieczne są przynajmniej dwie wizyty: pierwsza – tuż po zdarzeniu, aby ocenić bezpośrednie uszkodzenia, druga – po upływie określonego czasu, kiedy w pełni ujawnią się skutki niedotlenienia korzeni czy chorób.
Szacowanie wysokości szkody opiera się na:
- porównaniu stanu plantacji uszkodzonej z plantacją nieuszkodzoną (w tym samym gospodarstwie lub okolicy);
- analizie obsady roślin, stopnia ich uszkodzenia, fazy rozwojowej i potencjału plonowania;
- danych historycznych dotyczących średnich plonów z kilku ostatnich lat;
- prognozach co do możliwości regeneracji roślin (jeśli plantacja nie została całkowicie zniszczona).
Rolnik powinien przygotować dla rzeczoznawcy:
- umowę ubezpieczenia i ewentualne aneksy;
- dokumentację agrotechniczną plantacji (termin siewu, nawożenie, zabiegi ochrony roślin);
- dokładny plan pól z zaznaczeniem powierzchni objętych szkodą;
- dane dotyczące plonów z poprzednich sezonów.
W przypadku rozbieżności w ocenie wysokości szkody możliwe jest powołanie niezależnego eksperta lub przeprowadzenie oględzin powtórnych. Coraz częściej wykorzystywane są także zdjęcia satelitarne i drony, które pozwalają zobiektywizować ocenę stanu plantacji.
Najczęstsze błędy rolników obniżające szansę na pełne odszkodowanie
Analiza praktyki likwidacyjnej pokazuje kilka powtarzających się błędów:
- zbyt późne zgłoszenie szkody, skutkujące zatarciem śladów po zalaniu lub erozji;
- brak dokumentacji fotograficznej z pierwszych dni po zdarzeniu;
- rozpoczynanie prac rekultywacyjnych na plantacji bez zgody ubezpieczyciela, co utrudnia późniejsze oszacowanie strat;
- niedokładne prowadzenie ewidencji zabiegów polowych, co rodzi podejrzenia o zaniedbania agrotechniczne;
- brak wiedzy o faktycznym zakresie polisy – rolnik liczy na odszkodowanie za szkody, które nie były objęte ubezpieczeniem.
Uniknięcie powyższych błędów to najprostszy sposób na zwiększenie skuteczności ochrony ubezpieczeniowej. Warto także raz w roku, przed rozpoczęciem sezonu wegetacyjnego, wspólnie z doradcą ubezpieczeniowym lub księgowym przeanalizować aktualne polisy, zakres ochrony i ewentualną potrzebę ich modyfikacji.
Trendy w ubezpieczeniach rolniczych a ryzyko intensywnych opadów
Zmiany klimatyczne, wzrost częstotliwości zjawisk ekstremalnych i rozwój technologii sprawiają, że rynek ubezpieczeń rolniczych dynamicznie się zmienia. Dotyczy to również ochrony przed skutkami ulewnych deszczy na plantacjach.
Ubezpieczenia indeksowe oparte na danych pogodowych
Coraz większym zainteresowaniem cieszą się ubezpieczenia indeksowe, w których wypłata odszkodowania nie zależy bezpośrednio od oględzin szkody na plantacji, ale od wartości określonego wskaźnika – np. sumy opadów, liczby dni z deszczem powyżej pewnego progu albo indeksu wilgotności gleby. Dane pochodzą z sieci stacji meteorologicznych lub satelitów.
Zalety takiego podejścia to:
- szybsza wypłata świadczeń, bez konieczności skomplikowanej likwidacji;
- mniejsze ryzyko sporów o wysokość szkody;
- możliwość objęcia ochroną dużych obszarów plantacji w sposób uproszczony.
Jednocześnie ubezpieczenia indeksowe niosą ryzyko tzw. „basis risk” – sytuacji, w której na danej plantacji wystąpiła realna szkoda, ale wskaźnik pogodowy nie osiągnął poziomu uprawniającego do wypłaty. Dlatego ich wybór wymaga dobrej znajomości lokalnych warunków klimatycznych i gęstości sieci pomiarowej.
Integracja danych z czujników, satelitów i systemów zarządzania gospodarstwem
Nowoczesne gospodarstwa korzystają z oprogramowania do zarządzania uprawami, systemów monitoringu wilgotności gleby, stacji pogodowych i obrazowania satelitarnego. Te źródła danych stają się coraz ważniejszym elementem w projektowaniu i obsłudze polis ubezpieczeniowych. Towarzystwa ubezpieczeniowe zaczynają oferować:
- zniżki dla gospodarstw dokumentujących parametry upraw w czasie rzeczywistym;
- możliwość zdalnej weryfikacji szkód przy pomocy zdjęć z dronów lub satelitów;
- polisy dynamicznie dopasowujące zakres ochrony do fazy wegetacji i aktualnego ryzyka pogodowego.
Dla plantatora oznacza to szansę na bardziej precyzyjne dopasowanie składek do rzeczywistego ryzyka oraz na szybszą i bardziej obiektywną likwidację szkód po intensywnych opadach. W perspektywie kilku lat można spodziewać się coraz większej automatyzacji tego procesu, w którym rolę „dowodu” będą pełnić dane cyfrowe, a nie wyłącznie protokoły z lustracji.
Rola doradztwa ubezpieczeniowego w zarządzaniu ryzykiem wodnym
Rosnąca złożoność produktów ubezpieczeniowych sprawia, że samodzielna analiza OWU przez rolnika staje się coraz trudniejsza. Z tego powodu rośnie znaczenie wyspecjalizowanych doradców i brokerów, którzy:
- analizują indywidualne ryzyko w gospodarstwie, uwzględniając lokalne warunki pogodowe i strukturę upraw;
- porównują oferty wielu towarzystw, wskazując różnice w definicjach, limitach i wyłączeniach;
- wspierają rolnika w procesie zgłaszania szkody i negocjacji z ubezpieczycielem;
- pomagają w łączeniu ochrony ubezpieczeniowej z programami inwestycyjnymi w gospodarstwie (np. w ramach funduszy unijnych).
W kontekście intensywnych deszczy szczególnie cenne jest doświadczenie doradcy w obszarze ryzyk wodnych: znajomość typowych sporów, praktyk poszczególnych ubezpieczycieli oraz możliwości udokumentowania lokalnych opadów i podtopień. Współpraca z takim ekspertem często pozwala zoptymalizować portfel ubezpieczeń, obniżając koszty przy jednoczesnym zwiększeniu realnego poziomu ochrony.
FAQ – ubezpieczenie szkód po intensywnych deszczach na plantacjach
Czy każde zalanie plantacji po deszczu jest podstawą do wypłaty odszkodowania?
Nie, samo pojawienie się wody na polu nie zawsze oznacza szkodę ubezpieczeniową. Decydujące są zapisy polisy i OWU: definicja deszczu nawalnego, zalania lub powodzi, minimalny próg szkody oraz udokumentowanie zdarzenia. Jeśli woda ustąpiła szybko, a rośliny nie wykazują trwałych uszkodzeń ani spadku plonu, ubezpieczyciel może uznać, że szkoda nie przekracza franszyzy integralnej i odmówić wypłaty. Dlatego kluczowe jest rzetelne oszacowanie strat i zgłoszenie tylko rzeczywistych szkód.
Jak udowodnić ubezpieczycielowi, że deszcz miał charakter nawalny, gdy stacja meteo jest daleko?
Podstawą są najczęściej dane z oficjalnych stacji IMGW, ale w praktyce warto gromadzić także własne dowody. Pomocne są zapisy z prywatnej stacji pogodowej, rejestratory opadu, nagrania wideo, zdjęcia pokazujące intensywność deszczu, poziom wody w rowach czy podtopienia dróg. Można też wystąpić o zaświadczenie z gminy lub lokalnej jednostki OSP, jeśli interweniowała podczas ulewy. Im więcej spójnych danych, tym większa szansa, że ubezpieczyciel uzna opad za deszcz nawalny, nawet przy pewnych rozbieżnościach z odczytami odległej stacji.
Czy zaniedbane rowy melioracyjne mogą być powodem odmowy wypłaty odszkodowania?
Tak, jeśli OWU zawierają wymóg utrzymania urządzeń melioracyjnych w należytym stanie, a rzeczoznawca stwierdzi, że zatory w rowach istotnie zwiększyły rozmiar szkody. Ubezpieczyciel może wówczas zredukować odszkodowanie lub, w skrajnych przypadkach, odmówić jego wypłaty. Aby się przed tym zabezpieczyć, warto regularnie czyścić rowy, przepusty i studzienki, a prace dokumentować zdjęciami i notatkami. Takie dowody można przedstawić podczas likwidacji szkody, pokazując, że plantator dochował należytej staranności w ochronie plantacji przed podtopieniami.
Czy można ubezpieczyć tylko wybrane plantacje najbardziej narażone na intensywne deszcze?
W wielu towarzystwach istnieje możliwość objęcia ochroną jedynie części upraw, zwłaszcza w polisach komercyjnych bez dopłat państwowych. Jednak przy ubezpieczeniach z dopłatą budżetową wymagane może być spełnienie określonych warunków, np. minimalnego udziału ubezpieczonej powierzchni w całkowitym areale gospodarstwa. Z ekonomicznego punktu widzenia często opłaca się skupić szeroką ochronę na plantacjach o najwyższej wartości i największym ryzyku szkody, a pozostałe uprawy objąć węższym zakresem lub innym typem polisy, dopasowanym do lokalnych warunków.
Jaką dokumentację warto gromadzić w gospodarstwie, aby ułatwić likwidację szkód po ulewach?
Najbardziej przydatny jest kompletny dziennik polowy z informacjami o terminach siewu, nawożeniu, zabiegach ochrony roślin i plonach z poprzednich lat. Dodatkowo warto archiwizować zdjęcia plantacji z różnych faz wegetacji, zwłaszcza po wystąpieniu niekorzystnych zjawisk pogodowych. Cenne są dane z własnej stacji pogodowej, dokumentacja prac melioracyjnych, mapy glebowe i zapisy z systemów nawadniania. Tego typu materiały ułatwiają rzeczoznawcy ocenę stanu upraw sprzed szkody, pokazują brak zaniedbań agrotechnicznych i przyspieszają podjęcie decyzji o wypłacie odszkodowania.