Rosnąca specjalizacja upraw truskawek, malin, borówki czy jeżyny sprawia, że konkurencyjność plantacji owoców miękkich zależy dziś od dostępu do wyspecjalizowanych maszyn: sadzarek, opryskiwaczy rzędowych, kombajnów do zbioru, linii sortujących czy instalacji nawodnieniowych. Dla wielu gospodarstw barierą pozostaje jednak wysoki koszt zakupu takiego wyposażenia. Z tego powodu coraz większego znaczenia nabierają leasing i kredyty dla rolników, pozwalające rozłożyć inwestycję w czasie, poprawić płynność i szybciej przejść z produkcji „tradycyjnej” na zmechanizowaną, nastawioną na jakość i stabilne plony.
Specyfika plantacji owoców miękkich a potrzeby inwestycyjne
Plantacje owoców miękkich należą do najbardziej kapitałochłonnych segmentów produkcji rolnej. Mimo że powierzchnia upraw często jest mniejsza niż w przypadku zbóż czy kukurydzy, to zapotrzebowanie na wyspecjalizowany sprzęt sadowniczy i urządzenia do zbioru jest wysokie. W praktyce oznacza to konieczność zaplanowania inwestycji na kilka lat do przodu, z uwzględnieniem zarówno kosztów zakupu czy leasingu, jak i późniejszej eksploatacji oraz serwisu.
W przypadku owoców miękkich szczególnie istotne są:
- precyzyjne nawadnianie kropelkowe i fertygacja – bezpośrednio wpływają na plon i jakość owoców,
- specjalistyczne opryskiwacze, w tym tunelowe i kolumnowe, zmniejszające zużycie środków ochrony,
- maszyny do zbioru – kombajny do borówki czy porzeczki, platformy samojezdne do malin i jeżyny,
- infrastruktura okołoprodukcyjna – chłodnie, przechowalnie, sortownie, linie pakujące,
- osłony i konstrukcje – tunele foliowe, konstrukcje pod osłony przeciwdeszczowe i przeciwgradowe.
Największym wyzwaniem dla rolnika jest połączenie wysokiego poziomu technicznego plantacji z rozsądnym poziomem zadłużenia. Tu właśnie występuje przestrzeń do optymalnego wykorzystania takich narzędzi jak leasing dla rolników i kredyty inwestycyjne dedykowane sektorowi agro.
Leasing sprzętu do plantacji owoców miękkich – jak działa i co się opłaca?
Leasing w rolnictwie funkcjonuje bardzo podobnie jak w innych branżach, ale ma kilka istotnych cech wynikających ze specyfiki gospodarstwa. Polega na tym, że firma leasingowa kupuje wybrany przez rolnika sprzęt (np. sadzarkę do truskawek, kombajn do borówki, opryskiwacz rzędowy) i oddaje go rolnikowi do odpłatnego użytkowania na określony czas. Rolnik opłaca miesięczne lub kwartalne raty, a po zakończeniu umowy może wykupić maszynę lub wymienić ją na nowszą.
Najważniejsze zalety leasingu dla producentów owoców miękkich
Do głównych korzyści, które sprawiają, że leasing maszyn rolniczych jest atrakcyjny dla plantatorów, należą:
- mniejszy koszt wejścia – brak konieczności angażowania 100% środków na starcie,
- możliwość szybkiego unowocześnienia parku maszynowego bez „zamrażania” kapitału,
- raty dopasowane do sezonowości przychodów z uprawy owoców miękkich,
- łatwiejsza droga do finansowania niż w przypadku części kredytów bankowych,
- zachowanie zdolności kredytowej na inne cele (np. budowa chłodni czy magazynu),
- korzyści podatkowe – w określonych formach leasingu raty mogą być zaliczane w koszty.
W praktyce leasing sprawdza się szczególnie dobrze przy maszynach o wysokiej cenie jednostkowej i stosunkowo szybkiej dezaktualizacji technologicznej, jak np. kombajny do zbioru owoców czy zaawansowane opryskiwacze z elektroniką sterującą dawką środka.
Leasing operacyjny a finansowy – co lepsze dla plantatora?
W Polsce rolnicy mają najczęściej do wyboru dwa podstawowe typy leasingu: operacyjny i finansowy. Różnią się one głównie sposobem rozliczania podatków i amortyzacji, ale także tym, kto jest właścicielem sprzętu w trakcie umowy.
- Leasing operacyjny – właścicielem maszyny jest leasingodawca, a rolnik korzysta z niej za opłatą. Raty leasingowe są zwykle ujmowane w kosztach uzyskania przychodu (w przypadku gospodarstw prowadzących pełną księgowość). Po zakończeniu umowy rolnik może wykupić maszynę za ustalony procent wartości (tzw. wartość końcowa).
- Leasing finansowy – sprzęt jest ujmowany w majątku rolnika, który dokonuje odpisów amortyzacyjnych. Po zakończeniu umowy z reguły automatycznie staje się właścicielem maszyny. Ratę stanowi część kapitałowa i odsetkowa, a rozliczenia księgowe są inne niż w leasingu operacyjnym.
Dla wielu plantatorów owoców miękkich ciekawszy bywa leasing operacyjny, szczególnie gdy sprzęt jest intensywnie eksploatowany i po kilku latach sensownie jest go wymienić na nowszy model. Jeśli natomiast rolnikowi zależy na szybkim zwiększeniu majątku trwałego gospodarstwa, lepszym wyborem może być leasing finansowy lub klasyczny kredyt inwestycyjny.
Jakie maszyny do uprawy owoców miękkich najlepiej brać w leasing?
Nie wszystkie inwestycje na plantacji jednakowo dobrze nadają się do leasingu. Najczęściej finansowane tą drogą są:
- kombajny i przyczepy do zbioru porzeczki, maliny przemysłowej, borówki, aronii,
- opryskiwacze polowe i sadownicze, w tym maszyny do precyzyjnych zabiegów,
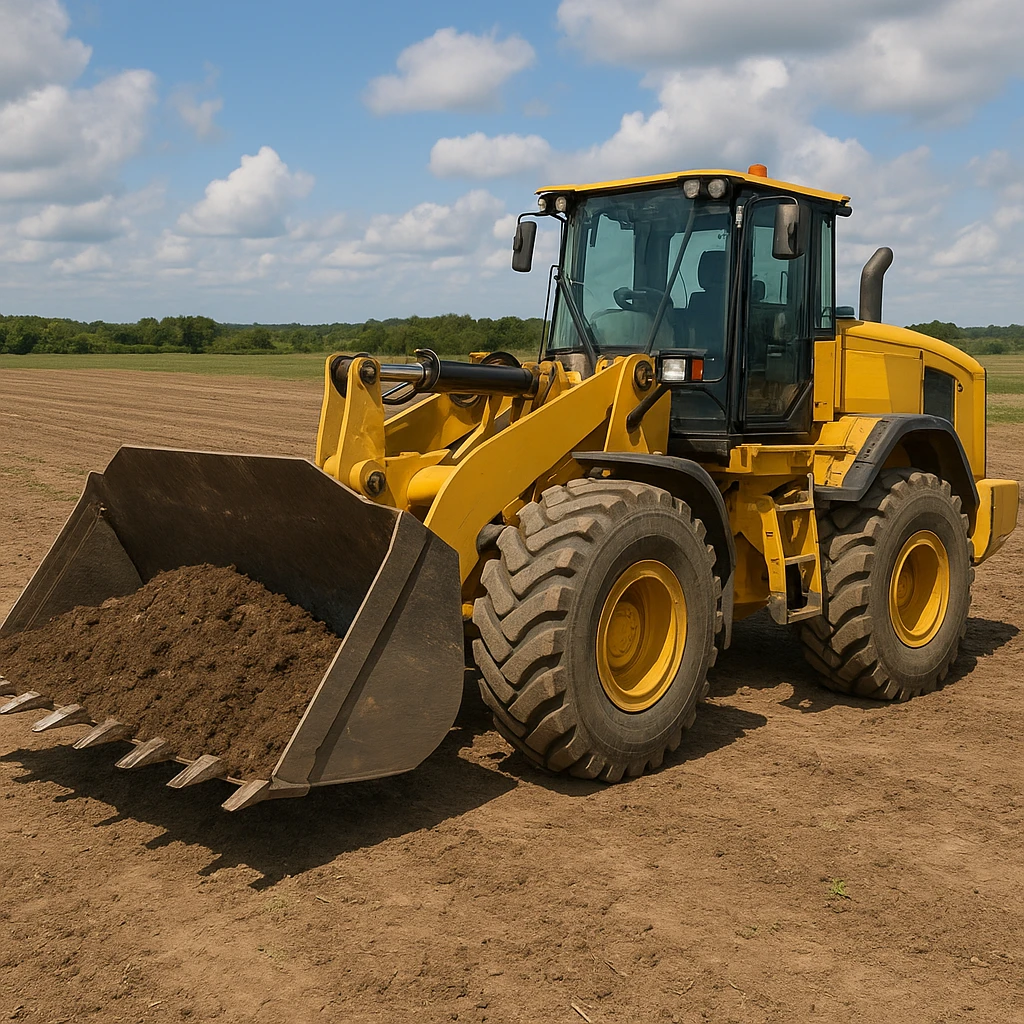
- ciągniki sadownicze i miniładowarki do obsługi plantacji,
- platformy do zbioru owoców z rzędu i do prac pielęgnacyjnych,
- linia do sortowania, kalibrowania i pakowania owoców,
- systemy nawadniania, pompy, filtracja, zbiorniki, sterowniki do fertygacji.
Leasing jest szczególnie opłacalny wtedy, gdy:
- maszyna generuje dodatkowy przychód (np. świadczysz usługi zbioru innym plantatorom),
- dzięki niej obniżasz koszty pracy ręcznej i zużycie środków produkcji,
- masz pewność stabilnego zbytu owoców (np. kontrakty z przetwórnią lub siecią handlową),
- zamierzasz w perspektywie 4–6 lat wymienić sprzęt na bardziej zaawansowany.
Ryzyka związane z leasingiem – na co uważać?
Choć leasing jest elastycznym narzędziem, wiąże się również z określonymi ryzykami, których plantator nie powinien bagatelizować. Najważniejsze z nich to:
- ryzyko nieurodzaju lub spadku cen skupu – raty leasingowe są stałe, a dochody gospodarstwa zmienne,
- koszty serwisu i napraw – zwykle po stronie rolnika, chyba że umowa zawiera pakiet serwisowy,
- ryzyko kursowe – przy leasingu w walucie obcej, gdy przychody są w złotówkach,
- ograniczenia w użytkowaniu – niekiedy zapisy w umowie ograniczają zakres modyfikacji maszyny.
Przed podpisaniem umowy warto dokładnie porównać oferty kilku firm leasingowych, zwracając uwagę nie tylko na wysokość rat, lecz także na opłaty dodatkowe, koszty ubezpieczenia, warunki wcześniejszego zakończenia umowy czy zmiany harmonogramu spłat. Dobrą praktyką jest konsultacja z doradcą rolniczym lub niezależnym ekspertem finansowym, szczególnie przy sprzęcie o wysokiej wartości.
Kredyty dla rolników a leasing – co wybrać dla plantacji owoców miękkich?
Wybór między leasingiem a kredytem rolniczym zależy od indywidualnej sytuacji gospodarstwa, rodzaju inwestycji i strategii rozwoju. Oba instrumenty mają swoje miejsce w finansowaniu plantacji owoców miękkich, często też sensowne bywa ich połączenie – np. kredyt na infrastrukturę (chłodnia, magazyn), leasing na maszyny (kombajn, ciągnik, opryskiwacz).
Rodzaje kredytów rolniczych dla plantatorów owoców miękkich
Banki i instytucje finansowe oferują kilka podstawowych typów kredytów, z których mogą korzystać producenci owoców miękkich:
- kredyt inwestycyjny – na zakup maszyn, urządzeń, budowę obiektów, nasadzenia,
- kredyt obrotowy – na zakup środków do produkcji (sadzonek, nawozów, środków ochrony),
- kredyt preferencyjny z dopłatami – np. linie z dopłatami do oprocentowania, często powiązane z działaniami PROW,
- kredyty pomostowe – na finansowanie inwestycji czekających na refundację z programów unijnych,
- kredyty konsolidacyjne – na uporządkowanie zadłużenia i wydłużenie okresu spłaty.
W przypadku plantacji owoców miękkich szczególnie interesujące są kredyty inwestycyjne na zakładanie nowych nasadzeń i modernizację istniejących plantacji. To projekty wymagające znacznego zaangażowania kapitału, przy czym pełna zdolność produkcyjna (np. borówki wysokiej) osiągana jest dopiero po kilku latach.
Plusy i minusy kredytu w porównaniu z leasingiem
Kredyt rolniczy, w przeciwieństwie do leasingu, najczęściej prowadzi do natychmiastowego wejścia maszyny czy infrastruktury do majątku gospodarstwa. Ma to określone konsekwencje finansowe, podatkowe i bilansowe.
Do najważniejszych zalet kredytu należą:
- pełne prawo własności do zakupionego sprzętu od momentu zakupu,
- możliwość dowolnej modernizacji i przebudowy maszyn oraz obiektów,
- dłuższe okresy finansowania (nawet kilkanaście lat przy dużych inwestycjach infrastrukturalnych),
- szerszy zakres inwestycji – kredytem można finansować m.in. budynki, prace budowlane,
- łatwość w łączeniu kredytu z dotacjami i programami pomocowymi.
Po stronie wad trzeba wymienić:
- często wyższe wymagania co do zabezpieczeń (hipoteka, zastaw rejestrowy, poręczenia),
- konieczność wykazania odpowiedniej zdolności kredytowej, historii finansowej,
- bardziej skomplikowaną procedurę oceny wniosku, szczególnie przy większych kwotach,
- ryzyko wzrostu rat przy kredytach o zmiennym oprocentowaniu.
Leasing natomiast bywa łatwiejszy do uzyskania, szczególnie w sytuacji, gdy rolnik nie posiada rozbudowanej historii kredytowej lub ma już inne zobowiązania. Często nabywa się w leasingu sprzęt, który można łatwo zbyć na rynku wtórnym, co zwiększa atrakcyjność takiej transakcji dla finansującego.
Kiedy kredyt, a kiedy leasing – praktyczne scenariusze
Oto kilka konkretnych scenariuszy, które pomagają podjąć decyzję:
- Nowa chłodnia i sortownia – inwestycja długoterminowa, o wysokiej wartości, generująca korzyści przez wiele lat. Tu zwykle lepszym rozwiązaniem jest kredyt inwestycyjny, ewentualnie z udziałem środków unijnych.
- Kombajn do borówki lub porzeczki – sprzęt wysoko wyspecjalizowany, z dużą dynamiką rozwoju technologii. Często korzystniej wypada leasing, ponieważ po kilku latach można go wymienić na nowy model bez konieczności sprzedaży starego.
- System nawadniania i fertygacji – inwestycja kluczowa dla stabilności plonów, ale stosunkowo trwała. Tutaj wybór zależy od indywidualnej sytuacji finansowej; możliwe jest zarówno finansowanie kredytem, jak i leasingiem, a często mieszane.
- Ciągnik sadowniczy i ładowarka – sprzęt wielozadaniowy, wykorzystywany w wielu pracach przez cały rok. Ze względu na wartość odsprzedażową i możliwość intensywnego użycia leasing jest bardzo popularny, choć kredyt również bywa atrakcyjny.
Jak ocenić opłacalność finansowania inwestycji?
Nie ma jednego idealnego wzoru odpowiedniego dla wszystkich plantatorów. Warto jednak przyjąć kilka uniwersalnych zasad przy porównywaniu leasingu i kredytu:
- porównuj koszt całkowity (wszystkie opłaty, prowizje, ubezpieczenia, odsetki) dla całego okresu finansowania,
- uwzględnij wartość rezydualną sprzętu po zakończeniu umowy – ile będzie wart kombajn czy opryskiwacz po 5–7 latach,
- sprawdź wpływ rat na płynność finansową, szczególnie w latach o niskich plonach,
- analizuj możliwość wcześniejszej spłaty lub restrukturyzacji zadłużenia,
- szacuj, jak inwestycja wpłynie na koszty produkcji 1 kg owoców i marżę brutto.
Dobrym narzędziem jest stworzenie uproszczonego biznesplanu dla każdej większej inwestycji, w którym uwzględnisz przewidywane plony, ceny sprzedaży, amortyzację, koszty serwisu i obsługi zadłużenia. Takie podejście jest szczególnie ważne w przypadku plantacji intensywnych, gdzie poziom nakładów na hektar jest wysoki, ale w zamian uzyskuje się bardzo duże plony handlowe.
Strategiczne planowanie finansowania plantacji owoców miękkich
Decyzje o wyborze między leasingiem a kredytem nie powinny być podejmowane doraźnie, pod wpływem atrakcyjnej oferty czy chwilowej promocji. Kluczem do bezpiecznego rozwoju plantacji jest strategiczne podejście do inwestycji i finansowania, uwzględniające cykl życia nasadzeń, długość użytkowania maszyn oraz zmienność rynkową cen owoców miękkich.
Cykl życia plantacji a horyzont finansowania
Plantacje truskawek, malin, jeżyn czy borówki mają odmienną długość pełnej produktywności. Przykładowo:
- truskawka na zagonach foliowanych – zwykle 2–3 lata dużego plonowania,
- malina w systemie tunelowym – 4–6 lat, w zależności od technologii,
- borówka wysoka – często ponad 10–15 lat intensywnej produkcji,
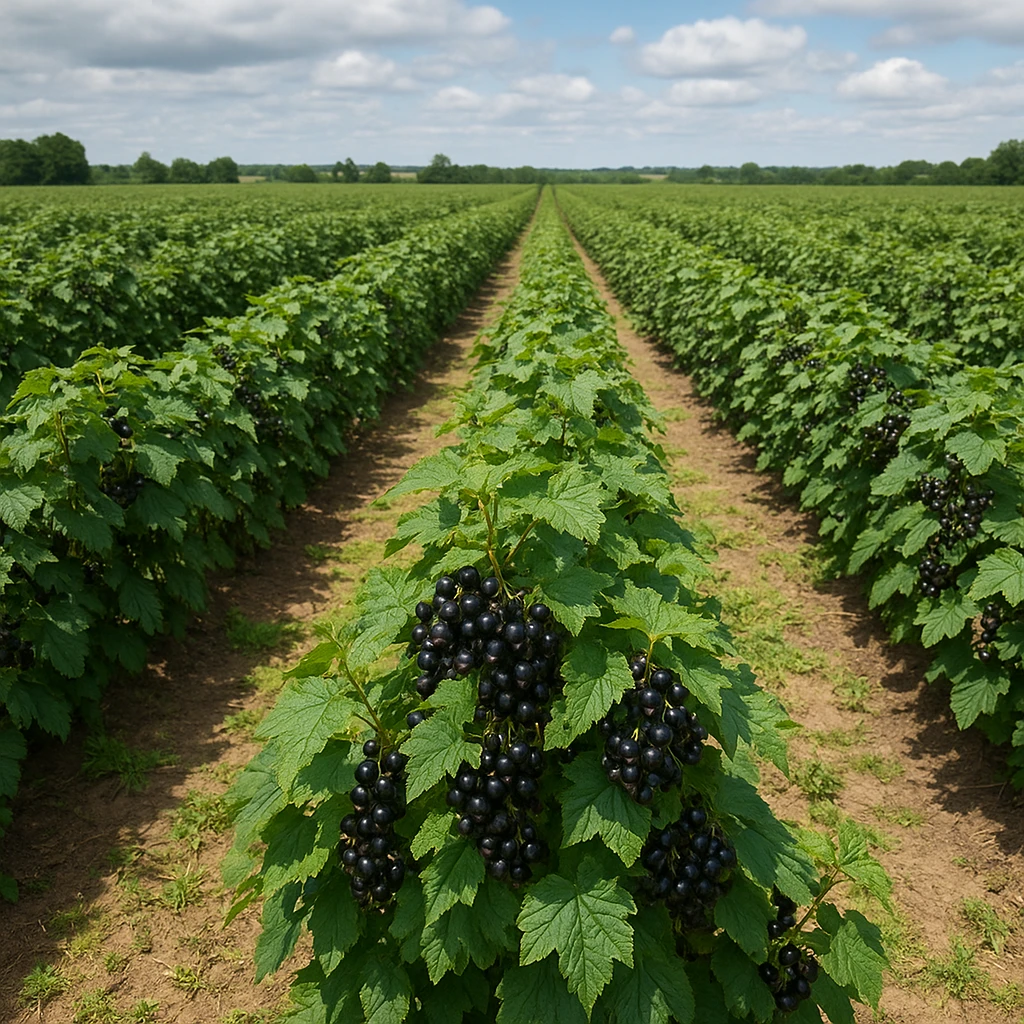
- czarna porzeczka, aronia – również kilkanaście lat eksploatacji plantacji.
Ten cykl powinien być punktem odniesienia przy planowaniu długości leasingu lub kredytu. Nie ma sensu finansować w krótkim leasingu inwestycji, która zwróci się w długim horyzoncie, ani spłacać kredytu dłużej, niż wynosi techniczny okres użytkowania sprzętu lub plantacji.
Dywersyfikacja źródeł finansowania
Bezpieczna strategia to dywersyfikacja źródeł finansowania: część inwestycji pokrywać z własnych środków, część z kredytu, a część z leasingu. Takie podejście pozwala:
- zachować zdolność kredytową na kluczowe projekty infrastrukturalne,
- wykorzystać elastyczność leasingu przy maszynach, które szybko się starzeją technologicznie,
- lepiej rozłożyć obciążenia finansowe w czasie i dopasować je do sezonowości sprzedaży.
Coraz więcej gospodarstw wykorzystuje też możliwości finansowania w ramach programów pomocowych i regionalnych instrumentów wsparcia rolnictwa. Leasing lub kredyt może wówczas pełnić rolę uzupełniającą – zapewniać płynność i finansować część kosztów, które nie są objęte dofinansowaniem.
Negocjacje z bankiem i firmą leasingową – praktyczne wskazówki
Plantator owoców miękkich, który dobrze zna swoją produkcję, potrafi przygotować przekonujący opis inwestycji, co wprost przekłada się na warunki finansowania. W rozmowach z bankami i firmami leasingowymi szczególnie pomocne są:
- rzetelne dane historyczne – wielkość plonów, struktura sprzedaży, kontrakty handlowe,
- analiza kosztów jednostkowych produkcji wraz z wpływem planowanej inwestycji na ich obniżenie,
- informacje o współpracy z przetwórniami, grupami producentów, eksporterami,
- dowody na stosowanie nowoczesnych technologii uprawy i ograniczania ryzyka produkcyjnego.
Warto także:
- prosić o przedstawienie co najmniej dwóch wariantów oferty (różne okresy, wpłata własna, harmonogram),
- negocjować koszty okołokredytowe: prowizje, opłaty za rozpatrzenie wniosku, ubezpieczenie,
- zwracać uwagę na czytelność umowy i jasne zasady w razie wystąpienia trudności ze spłatą.
Dobrym argumentem w negocjacjach są także inwestycje w technologie zwiększające stabilność plonów, takie jak zaawansowane nawadnianie, osłony upraw czy systemy monitoringu pogodowego. Obniżają one ryzyko produkcyjne, co z punktu widzenia finansującego jest bardzo istotne.
Automatyzacja i robotyzacja – nowy etap inwestycji na plantacjach
Coraz częściej plantacje owoców miękkich inwestują w półautomatyczne i automatyczne rozwiązania do zbioru, sortowania oraz pakowania. Roboty do zbioru truskawek w tunelach, automatyczne sortowniki optyczne do borówki czy linie pakujące typu „flow-pack” stają się standardem w gospodarstwach nastawionych na eksport i współpracę z sieciami handlowymi.
Tego typu inwestycje są zwykle droższe niż tradycyjne maszyny, ale mogą znacząco ograniczyć zapotrzebowanie na pracę ręczną, która bywa trudno dostępna i kosztowna. Leasing pozwala w tym przypadku rozłożyć ryzyko technologiczne – jeśli rozwiązanie okaże się nieoptymalne, po zakończeniu umowy łatwiej jest je zastąpić innym. Kredyt z kolei daje większą swobodę w modyfikowaniu i rozbudowie zainstalowanych linii.
Praktyczne porady dla rolników rozważających leasing i kredyt
- Przed podpisaniem jakiejkolwiek umowy przygotuj szczegółowy plan cash-flow na cały okres finansowania, z uwzględnieniem scenariusza optymistycznego i pesymistycznego.
- Zwracaj uwagę na strukturę zadłużenia – dbaj, aby udział rat w przychodach ze sprzedaży owoców nie przekraczał bezpiecznego poziomu, zwłaszcza przy silnej zmienności cen.
- Rozważ ubezpieczenie od ryzyka nieurodzaju, klęsk żywiołowych oraz uszkodzeń mechanicznych maszyn – to dodatkowy koszt, ale może uratować płynność w trudnym sezonie.
- W umowach leasingowych czytaj uważnie zapisy dotyczące limitu godzin pracy maszyny, zasad jej użytkowania i ewentualnych kar za ponadnormatywne zużycie.
- W przypadku kredytów zwracaj uwagę, czy możliwa jest karencja w spłacie kapitału w pierwszych latach – szczególnie ważne przy nowych nasadzeniach, które dopiero wchodzą w pełne plonowanie.
FAQ – Najczęstsze pytania o leasing i kredyty dla plantacji owoców miękkich
Czy młody rolnik zakładający plantację owoców miękkich ma szansę na leasing i kredyt bez dużej historii finansowej?
Tak, choć warunki mogą być nieco inne niż w przypadku doświadczonych gospodarstw. Firmy leasingowe chętniej finansują maszyny o wysokiej wartości rynkowej i dobrej zbywalności, więc ciągniki, opryskiwacze czy kombajny są stosunkowo łatwo dostępne nawet dla młodych producentów. Banki, udzielając kredytu, zwracają uwagę na biznesplan plantacji, zabezpieczenia, wykształcenie rolnicze oraz ewentualne wsparcie z programów typu „młody rolnik”.
Czy w leasing można wziąć również system nawadniania lub tunele foliowe, czy tylko maszyny samobieżne?
Wiele firm leasingowych finansuje nie tylko sprzęt ruchomy, ale też instalacje i elementy infrastruktury, pod warunkiem że mają one trwałą wartość i można je zidentyfikować. Systemy nawadniania kropelkowego, zestawy pomp, filtrów, sterowania czy konstrukcje tuneli foliowych coraz częściej są obejmowane leasingiem. Warunki będą zależały od wyceny, okresu użytkowania i rodzaju zabezpieczenia. Warto porównać te oferty z klasycznym kredytem inwestycyjnym.
Jak dopasować harmonogram spłaty leasingu lub kredytu do sezonowości w produkcji owoców miękkich?
Przy produkcji owoców miękkich większość przychodów pojawia się w krótkim okresie zbiorów, podczas gdy koszty i raty występują przez cały rok. Dlatego warto negocjować z bankiem lub leasingodawcą sezonowe harmonogramy spłat: wyższe raty w miesiącach sprzedaży owoców i niższe poza sezonem. Część instytucji finansowych oferuje też raty kwartalne zamiast miesięcznych, co lepiej odpowiada rytmowi wpływów z plantacji i poprawia płynność finansową.
Czy przy dużym zadłużeniu warto łączyć leasing i kredyt w jednym gospodarstwie?
Łączenie leasingu i kredytu może być korzystne, jeśli dokonuje się tego świadomie i w oparciu o analizę zdolności spłaty. Kredyt warto przeznaczać na inwestycje długoterminowe (chłodnie, sortownie, nasadzenia), a leasing na maszyny, które szybciej się amortyzują technologicznie. Kluczowe jest utrzymanie bezpiecznego poziomu łącznych rat w relacji do średnich przychodów i stosowanie bufora finansowego na lata z gorszymi plonami. W razie potrzeby można rozważyć kredyt konsolidacyjny.
Czy mechanizacja i leasing maszyn do zbioru opłacają się przy małej powierzchni plantacji?
Opłacalność zależy od kilku czynników: wielkości plantacji, dostępności siły roboczej, cen za usługowy zbiór oraz planów rozwoju gospodarstwa. Przy bardzo małych areałach często lepszym rozwiązaniem jest wynajęcie maszyny lub skorzystanie z usług firm usługowych, zamiast własnego leasingu kombajnu. Leasing staje się interesujący, gdy plantacja jest średnia lub duża, plany zakładają dalszą rozbudowę, a maszyna może dodatkowo zarabiać, wykonując usługi dla sąsiadów lub innych producentów w regionie.