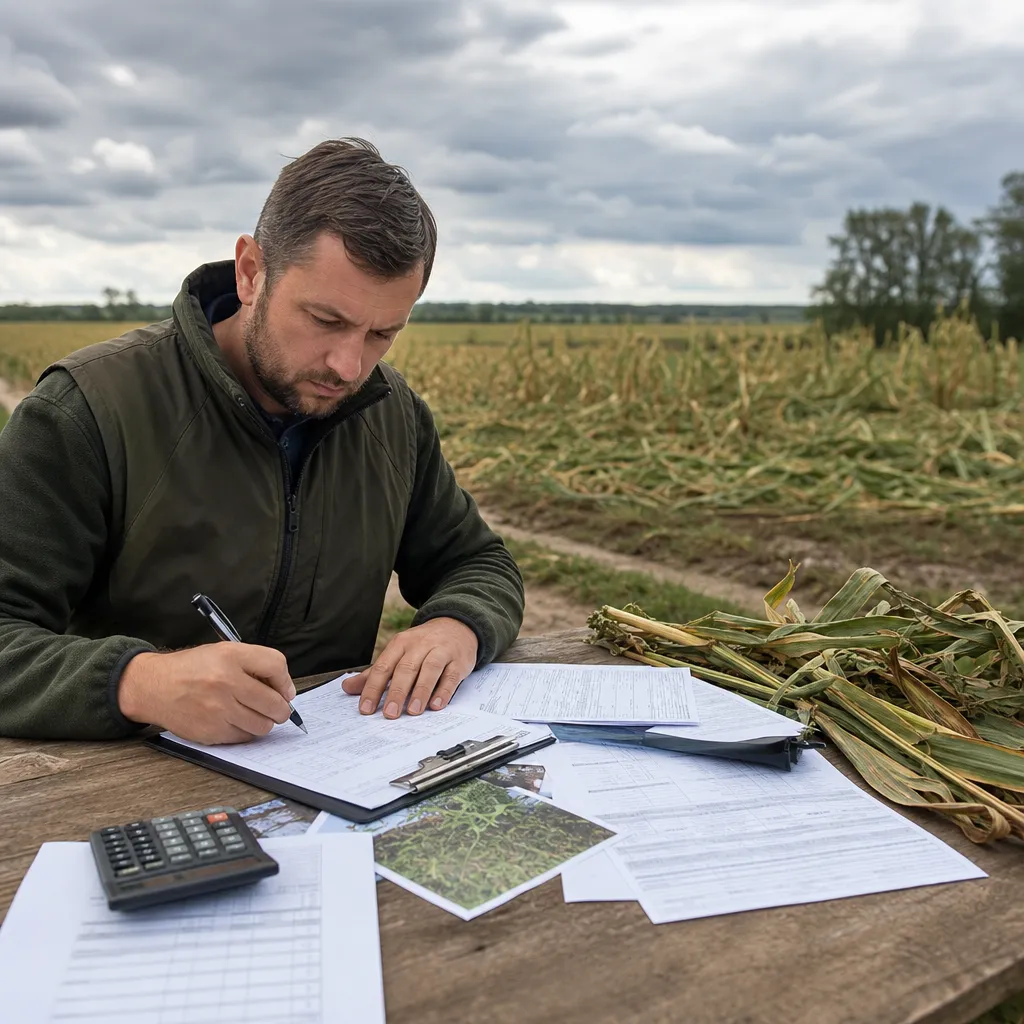
Zgłoszenie szkody z ubezpieczenia rolniczego to temat z obszaru ubezpieczeń, prawa i obowiązków rolnika. W praktyce o wysokości odszkodowania często decyduje nie tylko sama szkoda, ale także termin zgłoszenia, komplet dokumentów, sposób zabezpieczenia miejsca zdarzenia i zgodność stanu faktycznego z polisą. Rolnik, który działa szybko i porządkuje dowody od pierwszego dnia, ma zwykle większą szansę na sprawniejsze postępowanie likwidacyjne. To szczególnie ważne przy szkodach w budynkach, maszynach, uprawach, zwierzętach oraz przy OC rolnika, gdzie konsekwencje finansowe mogą być bardzo wysokie.
Najważniejsza odpowiedź: szkodę trzeba zgłosić szybko, zgodnie z OWU i z pełną dokumentacją
Najkrótsza, ale najważniejsza odpowiedź brzmi: zgłoszenie szkody z ubezpieczenia rolniczego powinno nastąpić niezwłocznie, w terminie wskazanym w polisie i ogólnych warunkach ubezpieczenia (OWU), a zgłoszenie musi zawierać dane pozwalające ubezpieczycielowi ustalić:
- co się stało,
- kiedy i gdzie doszło do zdarzenia,
- jaki majątek został uszkodzony lub zniszczony,
- jaka może być skala strat,
- czy szkoda była objęta zakresem ochrony.
W praktyce rolnik powinien od razu wykonać zdjęcia, nagrania, spisać okoliczności, zachować faktury i dokumenty zakupu, wezwać odpowiednie służby, jeśli to konieczne, a następnie zgłosić szkodę przez infolinię, formularz online, aplikację lub w placówce. Przy szkodach rolniczych kluczowe znaczenie ma też to, czy ubezpieczenie było obowiązkowe czy dobrowolne, bo od tego zależy zakres odpowiedzialności i lista wyłączeń.
Jakie ubezpieczenia rolnicze najczęściej wiążą się ze zgłoszeniem szkody?
Pod pojęciem „ubezpieczenie rolnicze” mieści się kilka różnych rodzajów ochrony. Każdy z nich oznacza nieco inną procedurę i inny zestaw dokumentów.
Ubezpieczenia obowiązkowe
- OC rolnika – dotyczy szkód wyrządzonych osobom trzecim w związku z posiadaniem gospodarstwa rolnego,
- ubezpieczenie budynków rolniczych – obejmuje budynki wchodzące w skład gospodarstwa, od określonych ryzyk.
Ubezpieczenia dobrowolne
- ubezpieczenie upraw rolnych,
- ubezpieczenie zwierząt gospodarskich,
- autocasco ciągników i maszyn,
- ubezpieczenie mienia ruchomego w gospodarstwie,
- ubezpieczenie od ognia, gradu, deszczu nawalnego, huraganu, przymrozków, suszy lub innych ryzyk, jeśli polisa to przewiduje.
Nie każda strata jest automatycznie szkodą ubezpieczeniową. Ubezpieczyciel zawsze sprawdza, czy zdarzenie mieściło się w zakresie ochrony, czy składka była opłacona i czy nie występują wyłączenia odpowiedzialności, np. rażące niedbalstwo, brak wymaganych przeglądów, zły stan techniczny budynku albo szkoda powstała wskutek ryzyka, którego polisa nie obejmowała.
Jak zgłosić szkodę z ubezpieczenia rolniczego krok po kroku?
Dobra procedura zgłoszenia szkody ogranicza ryzyko sporu z ubezpieczycielem. W praktyce warto działać według prostego schematu.
1. Zabezpiecz ludzi, zwierzęta i mienie
Najpierw trzeba ograniczyć dalsze szkody. Jeśli doszło do pożaru, zalania, awarii instalacji czy uszkodzenia dachu po wichurze, należy podjąć rozsądne działania zapobiegające zwiększeniu strat. To ważne również z punktu widzenia OWU.
2. Ustal, jaka polisa może obejmować zdarzenie
Ta sama sytuacja może dotyczyć kilku umów. Przykład: pożar w budynku gospodarczym może oznaczać szkodę z polisy budynków rolniczych, a dodatkowo uszkodzenie maszyn lub pasz z polisy dobrowolnej. Z kolei pogryzienie osoby przez zwierzę gospodarskie może uruchomić odpowiedzialność z OC rolnika.
3. Zbierz dowody od razu po zdarzeniu
- zdjęcia i filmy,
- data i godzina zdarzenia,
- opis przebiegu zdarzenia,
- dane świadków,
- protokół straży pożarnej, policji lub weterynarza, jeśli był sporządzany,
- faktury zakupu, umowy, dokumentacja techniczna,
- numery identyfikacyjne maszyn lub zwierząt, jeśli ma to znaczenie.
4. Zgłoś szkodę w terminie wskazanym w OWU
To jeden z najważniejszych obowiązków. Termin zgłoszenia szkody nie jest zawsze taki sam – zależy od ubezpieczyciela i rodzaju polisy. W jednych umowach będzie to „niezwłocznie”, w innych określona liczba dni od powstania szkody lub uzyskania informacji o niej. Przy ubezpieczeniach upraw i zwierząt terminy oględzin bywają szczególnie istotne, bo stan szkody szybko się zmienia.
5. Nie usuwaj śladów bez potrzeby
Poza działaniami koniecznymi dla bezpieczeństwa nie należy pochopnie porządkować miejsca zdarzenia. Likwidator musi mieć możliwość oceny skali zniszczeń. Jeśli np. rolnik natychmiast zutylizuje wszystkie uszkodzone elementy albo uprzątnie zawalony fragment dachu bez dokumentacji, może utrudnić wykazanie rozmiaru szkody.
6. Współpracuj przy oględzinach i kosztorysie
Po zgłoszeniu szkody ubezpieczyciel zwykle kontaktuje się w celu oględzin, uzupełnienia dokumentów lub przedstawienia kosztorysu. W interesie rolnika jest sprawdzenie, czy opis szkody został sporządzony rzetelnie i czy nie pominięto części uszkodzeń.
Jakie dokumenty są potrzebne przy zgłoszeniu szkody?
Zakres dokumentów zależy od rodzaju zdarzenia, ale część z nich powtarza się niemal zawsze. Im lepiej przygotowana dokumentacja, tym mniejsze ryzyko opóźnień.
| Rodzaj dokumentu | Kiedy jest potrzebny | Znaczenie dla rolnika | Na co uważać |
|---|---|---|---|
| Numer polisy i dane ubezpieczonego | Zawsze | Pozwala prawidłowo przypisać zgłoszenie | Sprawdź okres ochrony i opłacenie składki |
| Opis zdarzenia z datą, godziną i miejscem | Zawsze | Podstawa ustalenia odpowiedzialności | Opis musi być spójny z dokumentami i zdjęciami |
| Zdjęcia i nagrania | Szkody w budynkach, maszynach, uprawach, zwierzętach | Ułatwiają ocenę rozmiaru szkody | Rób zdjęcia ogólne i szczegółowe |
| Protokół policji, straży pożarnej lub weterynarza | Pożar, kradzież, wypadek, padnięcie zwierząt, zdarzenia nadzwyczajne | Wzmacnia materiał dowodowy | Nie każde zdarzenie wymaga wezwania służb, ale czasem to kluczowy dowód |
| Faktury, rachunki, wyceny, dokumenty zakupu | Maszyny, wyposażenie, materiały budowlane, pasze | Pomagają ustalić wartość mienia | Brak faktur nie zawsze przekreśla roszczenie, ale utrudnia wycenę |
| Dokumentacja gospodarstwa | Przy uprawach, budynkach, zwierzętach | Potwierdza stan i skalę produkcji | Warto mieć aktualne ewidencje i oznaczenia działek |
Jak wygląda likwidacja szkody w zależności od rodzaju ubezpieczenia?
Szkoda w budynku rolniczym
Przy budynkach rolniczych najczęściej chodzi o pożar, huragan, grad, zalanie, przepięcie lub zawalenie części obiektu. Ubezpieczyciel ocenia:
- czy budynek był objęty ochroną,
- jaki był jego stan techniczny,
- czy szkoda wynika z ryzyka objętego polisą,
- jaki jest koszt naprawy albo odbudowy,
- czy nie doszło do niedoubezpieczenia.
W praktyce duże znaczenie mają zdjęcia sprzed szkody, dokumenty remontowe i informacje o konstrukcji budynku.
Szkoda w uprawach
Przy ubezpieczeniu upraw liczy się szybkie zgłoszenie, bo oględziny muszą nastąpić zanim stan pola się zmieni po deszczu, osypaniu, zbiorze czy dalszym rozwoju roślin. Trzeba wskazać:
- gatunek uprawy, np. pszenica, kukurydza, rzepak,
- powierzchnię,
- lokalizację działek,
- rodzaj zjawiska, np. grad, przymrozki, deszcz nawalny, huragan, susza – jeśli polisa to obejmuje,
- szacowany procent szkody.
Przedwczesne zaoranie lub zbiór bez zgody ubezpieczyciela może utrudnić uzyskanie odszkodowania.
Szkoda w zwierzętach gospodarskich
Tu często znaczenie mają: identyfikacja zwierzęcia, opinia lekarza weterynarii, przyczyna padnięcia lub urazu, dokumentacja leczenia oraz spełnianie wymogów bioasekuracyjnych i weterynaryjnych. W przypadku szkód epizootycznych albo zdarzeń losowych trzeba bardzo dokładnie sprawdzić wyłączenia odpowiedzialności.
Szkoda z OC rolnika
Jeżeli szkoda została wyrządzona osobie trzeciej, np. przez zwierzę, maszynę, pracownika lub stan posesji w gospodarstwie, rolnik powinien niezwłocznie zgłosić sprawę ubezpieczycielowi i nie uznawać pochopnie roszczeń co do wysokości. Potrzebne będą dane poszkodowanego, opis zdarzenia, dane świadków i dokumentacja medyczna lub rzeczowa, jeśli jest dostępna.
Ile trwa wypłata odszkodowania i od czego zależy jej wysokość?
Na czas likwidacji szkody wpływa przede wszystkim kompletność dokumentów, możliwość przeprowadzenia oględzin oraz stopień skomplikowania sprawy. W prostych przypadkach postępowanie kończy się stosunkowo szybko, ale przy sporze co do przyczyny szkody, wartości mienia albo zakresu odpowiedzialności procedura może się wydłużyć.
Wysokość odszkodowania zależy zwykle od:
- sumy ubezpieczenia,
- zakresu polisy,
- sposobu ustalania wartości – np. wartość odtworzeniowa lub rzeczywista,
- stopnia zużycia technicznego,
- udziału własnego lub franszyzy, jeśli przewiduje to umowa,
- czy nie wystąpiło niedoubezpieczenie.
Nie każda wypłata pokryje pełny koszt odbudowy lub wymiany. To szczególnie ważne przy starszych budynkach, używanych maszynach i polisach zawartych na zbyt niską sumę ubezpieczenia.
Praktyczny przykład: pożar w budynku gospodarczym i błąd, który kosztuje więcej niż składka
Załóżmy, że w gospodarstwie doszło do pożaru stodoły. Wewnątrz znajdowały się bele słomy, drobny sprzęt i instalacja elektryczna starego typu. Rolnik miał obowiązkowe ubezpieczenie budynku, ale nie wykupił dodatkowej polisy na mienie ruchome.
Po zdarzeniu:
- straż pożarna sporządza notatkę,
- rolnik wykonuje dokumentację fotograficzną,
- zgłasza szkodę tego samego dnia,
- przekazuje numer polisy i opis strat.
Jeżeli suma ubezpieczenia budynku wynosiła 250 tys. zł, a realny koszt odbudowy uszkodzonej części to 320 tys. zł, może pojawić się problem niedoubezpieczenia. Dodatkowo słoma i sprzęt ruchomy mogą nie być objęte obowiązkowym ubezpieczeniem budynku. W efekcie rolnik dostanie odszkodowanie za budynek tylko w granicach warunków umowy, ale niekoniecznie za całość utraconego majątku.
Ekonomiczny wniosek jest prosty: tańsza składka nie zawsze oznacza oszczędność. Dla gospodarstw intensywnie inwestujących w zapasy, wyposażenie, maszyny lub produkcję zwierzęcą kluczowe jest coroczne przeglądanie sum ubezpieczenia i zakresu ochrony.
Najczęstsze błędy przy zgłaszaniu szkody z ubezpieczenia rolniczego
- spóźnione zgłoszenie szkody,
- brak zdjęć i dowodów z pierwszych godzin po zdarzeniu,
- uprzątnięcie miejsca szkody przed oględzinami,
- nieznajomość OWU i zakresu ochrony,
- zaniżona suma ubezpieczenia,
- brak faktur lub dokumentów potwierdzających wartość mienia,
- zgłaszanie szkody z niewłaściwej polisy,
- niedokładny opis zdarzenia,
- pomijanie części uszkodzeń przy pierwszym zgłoszeniu,
- brak kontroli nad treścią protokołu oględzin.
W praktyce wiele sporów nie wynika z samego zdarzenia, ale z braków formalnych. Z punktu widzenia finansów gospodarstwa oznacza to ryzyko niższej wypłaty, dłuższego oczekiwania i konieczności samodzielnego pokrycia części strat.
Na co zwrócić uwagę?
- Sprawdź rodzaj polisy – obowiązkowa i dobrowolna ochrona działają inaczej.
- Czytaj OWU przed szkodą, nie po szkodzie – wtedy łatwiej uniknąć zaskoczeń.
- Kontroluj sumy ubezpieczenia co roku – koszty budowy, maszyn i wyposażenia zmieniają się wraz z rynkiem.
- Dokumentuj inwestycje – nowe dachy, instalacje, sprzęt, remonty i modernizacje powinny mieć ślad w dokumentach.
- Sprawdź wyłączenia odpowiedzialności – szczególnie przy przepięciach, zalaniach, chorobach zwierząt i awariach technicznych.
- Nie myl szkody w mieniu ze szkodą z OC rolnika – to odrębne roszczenia.
- Przy uprawach nie podejmuj działań na polu bez uzgodnienia, jeśli może to uniemożliwić oględziny.
- Zachowaj korespondencję z ubezpieczycielem – e-maile, SMS-y, potwierdzenia zgłoszenia i nazwiska konsultantów.
- W razie zaniżonego odszkodowania analizuj kosztorys – można składać reklamację i żądać ponownej analizy.
FAQ – najczęstsze pytania rolników o zgłoszenie szkody z ubezpieczenia rolniczego
W jakim terminie trzeba zgłosić szkodę z ubezpieczenia rolniczego?
Trzeba to zrobić niezwłocznie i zgodnie z terminem wskazanym w OWU oraz polisie. Nie ma jednego uniwersalnego terminu dla wszystkich umów, dlatego trzeba sprawdzić dokumenty konkretnego ubezpieczyciela.
Czy można naprawić uszkodzenie przed przyjazdem likwidatora?
Tylko w zakresie niezbędnym do zabezpieczenia mienia i ograniczenia dalszych strat. Przed większą naprawą warto wykonać szczegółową dokumentację zdjęciową i, jeśli to możliwe, uzyskać potwierdzenie od ubezpieczyciela.
Czy brak faktury za maszynę albo wyposażenie przekreśla odszkodowanie?
Nie zawsze, ale znacząco utrudnia udowodnienie wartości mienia. Wtedy pomocne mogą być umowy kupna, przelewy, zdjęcia, karty gwarancyjne, numery seryjne lub wycena rzeczoznawcy.
Czy szkoda w uprawach wymaga szczególnego trybu zgłoszenia?
Tak, bo stan szkody w uprawach szybko się zmienia. Trzeba zgłosić zdarzenie szybko, wskazać działki i nie podejmować działań, które uniemożliwią oględziny, np. zaorania lub zbioru bez uzgodnienia.
Czy obowiązkowe ubezpieczenie budynków rolniczych obejmuje wszystko, co było w środku?
Nie. Co do zasady obowiązkowa polisa dotyczy budynku, a nie całego mienia ruchomego znajdującego się wewnątrz. Sprzęt, zapasy, pasze czy narzędzia często wymagają odrębnej ochrony dobrowolnej.
Czy z OC rolnika można zgłosić szkodę wyrządzoną sąsiadowi?
Tak, jeżeli szkoda pozostaje w związku z posiadaniem gospodarstwa rolnego i mieści się w zakresie polisy. Trzeba jednak dokładnie opisać zdarzenie i przekazać dane poszkodowanego.
Co zrobić, gdy ubezpieczyciel zaniżył odszkodowanie?
Trzeba przeanalizować decyzję, kosztorys i podstawę wyliczenia. W praktyce pierwszym krokiem jest reklamacja, a w bardziej spornych sprawach także własna wycena, pomoc rzeczoznawcy lub dochodzenie roszczeń na drodze sądowej.
Czy trzeba zgłaszać każdą szkodę na policję albo do straży pożarnej?
Nie każdą, ale przy pożarze, kradzieży, podejrzeniu przestępstwa, większym wypadku lub innych poważnych zdarzeniach taki dokument bywa bardzo ważny dowodowo. Zakres obowiązków zależy od rodzaju szkody.
Czy można zgłosić szkodę online?
W większości towarzystw ubezpieczeniowych tak. Zgłoszenie można złożyć przez formularz internetowy, aplikację, infolinię albo w oddziale. Najważniejsze jest uzyskanie potwierdzenia zgłoszenia i numeru sprawy.
Jak przygotować gospodarstwo na przyszłe szkody, żeby uniknąć problemów z odszkodowaniem?
Warto co roku aktualizować polisy, porządkować faktury i dokumentację zdjęciową majątku, kontrolować stan techniczny budynków i instalacji oraz prowadzić ewidencję wyposażenia. To działania administracyjne, które realnie poprawiają bezpieczeństwo finansowe gospodarstwa.