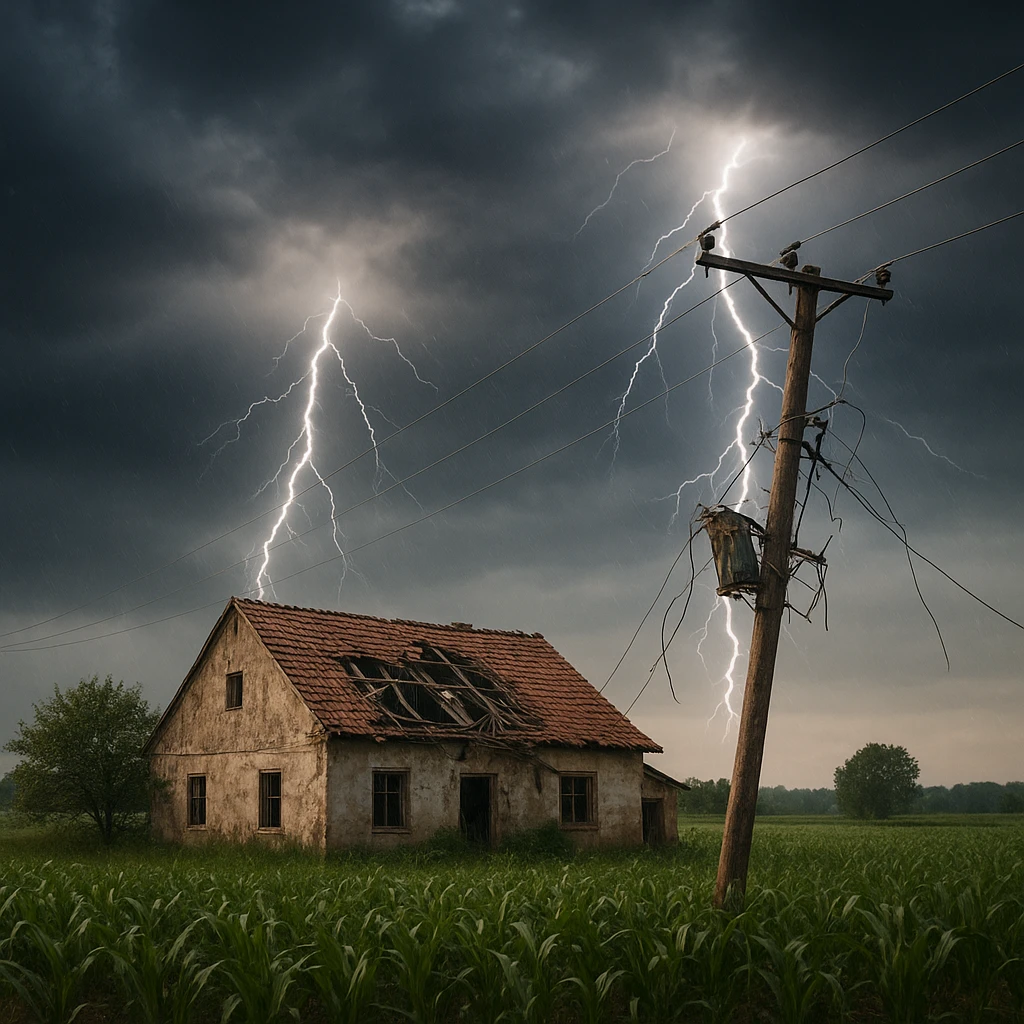
Uderzenie pioruna w gospodarstwo rolne potrafi w kilka sekund zniszczyć drogi sprzęt, instalacje elektryczne, elektronikę w oborze czy systemy sterujące nawadnianiem. Najczęściej nie pali się całe zabudowanie – znacznie częściej dochodzi do groźnych przepięć, które uszkadzają delikatne podzespoły. Właściwie dobrane ubezpieczenie od szkód powstałych w wyniku przepięć po burzy staje się jednym z kluczowych elementów zarządzania ryzykiem w nowoczesnym rolnictwie.
Charakter szkód przepięciowych w gospodarstwie rolnym
Gospodarstwa rolne są szczególnie narażone na następstwa wyładowań atmosferycznych. Rozległe tereny, wysoka zabudowa gospodarcza, silosy, metalowe konstrukcje i liczne linie napowietrzne sprzyjają powstawaniu przepięć w sieci. Co ważne, szkoda występuje często nie w miejscu uderzenia pioruna, lecz wiele metrów, a nawet kilometrów dalej – tam, gdzie fala przepięciowa znajdzie najmniejszy opór.
Przepięcie to krótkotrwały, ale bardzo gwałtowny wzrost napięcia w instalacji. W praktyce może on zniszczyć:
- elektroniczne sterowniki w ciągnikach i maszynach rolniczych,
- panele sterowania w dojarkach, robotach udojowych i systemach zarządzania stadem,
- systemy nawadniania, czujniki wilgotności gleby i sterowniki pomp,
- komputery, routery, monitoring wizyjny i systemy alarmowe,
- automatyczne systemy wentylacji i ogrzewania budynków inwentarskich.
W odróżnieniu od pożaru czy zawalenia budynku szkody przepięciowe bywają początkowo niewidoczne – sprzęt może przestać działać po kilku dniach albo zacząć generować błędy. To utrudnia zarówno wykrycie uszkodzenia, jak i późniejsze wykazanie związku z burzą w procesie likwidacji szkody.
Jak działają ubezpieczenia od przepięć w rolnictwie
W praktyce ubezpieczenia rolnicze obejmujące przepięcia występują zwykle jako:
- rozszerzenie standardowego ubezpieczenia budynków rolniczych,
- dodatkowa klauzula do polisy sprzętu elektronicznego,
- klauzula w polisach maszyn rolniczych (np. AgroCasco),
- część szerokiego pakietu all risks dla dużych gospodarstw.
Zakres ochrony zależy od OWU (ogólnych warunków ubezpieczenia). Najczęściej ubezpieczyciel odpowiada za szkody spowodowane:
- bezpośrednim uderzeniem pioruna w budynek lub instalację,
- przepięciem indukowanym w sieci energetycznej lub teletechnicznej,
- przepięciem powstałym na skutek przełączeń w sieci po burzy.
Kluczowe jest, czy polisa rozróżnia przepięcie od samego uderzenia pioruna. W części tańszych produktów rolnik ma ochronę wyłącznie na wypadek uderzenia pioruna w ubezpieczony obiekt, ale już nie na przepięcia „przeniesione” z linii energetycznych. To jedna z najważniejszych kwestii do sprawdzenia przed podpisaniem umowy.
Typowe wyłączenia odpowiedzialności ubezpieczyciela
Każda polisa zawiera katalog wyłączeń odpowiedzialności. Dla szkód przepięciowych najistotniejsze są:
- brak wymaganych zabezpieczeń technicznych – np. brak instalacji odgromowej w budynku, który zgodnie z prawem powinien ją posiadać,
- brak lub niewłaściwe zabezpieczenia przeciwprzepięciowe w rozdzielni,
- użytkowanie sprzętu niezgodnie z instrukcją lub z naruszeniem norm bezpieczeństwa,
- samowolne przeróbki instalacji elektrycznej, wykonane przez osoby bez uprawnień,
- naturalne zużycie sprzętu lub wady ukryte niezwiązane z przepięciem.
Warto zwrócić uwagę, czy w OWU znajduje się zapis o obowiązku okresowych przeglądów instalacji elektrycznej i odgromowej. Brak aktualnych protokołów może stać się pretekstem do redukcji odszkodowania. Ubezpieczyciele coraz częściej wymagają też, aby nowoczesne urządzenia elektroniczne były podłączone przez listwy lub moduły przeciwprzepięciowe – zwłaszcza w oborach wyposażonych w roboty udojowe i zaawansowane systemy zarządzania.
Znaczenie właściwej sumy ubezpieczenia i sposobu wyceny
Dobór sumy ubezpieczenia dla sprzętu narażonego na przepięcia ma bezpośredni wpływ na realną ochronę. Zbyt niska suma oznacza, że w razie szkody otrzymasz jedynie część faktycznej wartości urządzeń. Z kolei zawyżanie sumy nie ma sensu, ponieważ większość polis i tak ogranicza wypłatę do wartości rynkowej lub odtworzeniowej mienia.
W rolnictwie spotyka się trzy główne metody wyceny:
- wartość odtworzeniowa – koszt zakupu nowego sprzętu lub urządzenia o zbliżonych parametrach,
- wartość rzeczywista – wartość odtworzeniowa pomniejszona o zużycie techniczne,
- wartość księgowa brutto lub netto – w większych gospodarstwach prowadzonych z pełną księgowością.
Sprzęt szczególnie wrażliwy na przepięcia (sterowniki, automatyka, elektronika) warto obejmować ochroną w wartości odtworzeniowej, o ile jest to możliwe. W przeciwnym razie może się okazać, że wypłata pokryje tylko część kosztów zakupu nowej generacji urządzenia, a resztę trzeba będzie dopłacić z własnej kieszeni.
Praktyczne porady przy zawieraniu polisy na wypadek przepięć
Aby ubezpieczenie było realnym wsparciem po burzy, warto zastosować kilka praktycznych zasad:
- sporządź aktualny spis wszystkich urządzeń elektronicznych i maszyn z elementami elektronicznymi,
- zwróć uwagę, czy polisa obejmuje przepięcia zarówno od uderzenia pioruna, jak i z sieci energetycznej,
- upewnij się, że suma ubezpieczenia odpowiada faktycznej wartości sprzętu, a nie tylko kwocie „z głowy”,
- przeczytaj dokładnie definicje pojęć „piorun”, „przepięcie”, „instalacja elektryczna” w OWU,
- negocjuj włączenie klauzul dotyczących nowoczesnych maszyn rolniczych i systemów automatyki.
Dobrym rozwiązaniem jest skorzystanie z pomocy doradcy specjalizującego się w ubezpieczeniach rolniczych. Osoba znająca realia gospodarstw potrafi lepiej ocenić, w których miejscach występuje największe ryzyko przepięć – szczególnie tam, gdzie gospodarstwo intensywnie inwestuje w automatyzację i cyfryzację.
Techniczne zabezpieczenia przeciwprzepięciowe – co ma znaczenie dla ubezpieczyciela
Ubezpieczenie nie zastąpi odpowiednich zabezpieczeń technicznych. Ubezpieczyciele zwracają szczególną uwagę na:
- instalację odgromową budynków – zgodną z normą i regularnie przeglądaną,
- ograniczniki przepięć w rozdzielniach (różne stopnie ochrony – T1, T2, T3),
- prawidłowo wykonaną instalację uziemiającą,
- listwy przeciwprzepięciowe przy czułych urządzeniach,
- separację obwodów zasilających elektronikę od obwodów ciężkich odbiorników.
Wielu rolników inwestuje w nowoczesny park maszynowy i zautomatyzowane obory, a jednocześnie pozostawia starą, nieprzystosowaną do takich obciążeń instalację elektryczną. Taka sytuacja nie tylko zwiększa ryzyko szkód, ale również komplikuje procedurę likwidacyjną – rzeczoznawca z pewnością zwróci uwagę na stan instalacji.
Dobrym krokiem jest wykonanie przeglądu przez uprawnionego elektryka i sporządzenie dokumentacji fotograficznej oraz protokołów. W razie szkody są to mocne argumenty potwierdzające należyte zabezpieczenie mienia, co ogranicza ryzyko redukcji odszkodowania.
Procedura likwidacji szkody po przepięciu – krok po kroku
Po burzy, gdy podejrzewasz szkodę przepięciową, liczy się szybka, ale przemyślana reakcja. Schemat postępowania powinien wyglądać następująco:
- zadbanie o bezpieczeństwo ludzi i zwierząt – odłączenie zasilania, gdy jest to konieczne i możliwe,
- udokumentowanie szkody – zdjęcia uszkodzonych urządzeń, rozdzielni, śladów po przepięciu,
- spisanie listy niesprawnych maszyn i instalacji wraz z numerami seryjnymi,
- niezlecanie naprawy przed oględzinami, chyba że jest to konieczne do zapobieżenia większej szkodzie,
- zgłoszenie szkody do ubezpieczyciela w terminie przewidzianym w OWU.
W przypadku przepięć niezwykle przydatne są wydruki z systemów monitoringu energii, jeśli gospodarstwo je posiada, a także potwierdzenia z zakładu energetycznego o odnotowanych zakłóceniach w sieci. Pozwalają one wykazać związek przyczynowy między burzą a awarią urządzeń.
Częstym błędem jest samodzielna, doraźna naprawa sprzętu przed oględzinami – np. wymiana spalonych sterowników bez zachowania dokumentacji. Ubezpieczyciel może wtedy kwestionować rozmiar szkody albo sam fakt jej wystąpienia na skutek przepięcia. Jeżeli naprawa jest konieczna natychmiast (np. by zapewnić wentylację zwierzętom), należy wykonać szczegółową dokumentację zdjęciową i zachować wszystkie wymienione elementy do czasu zakończenia likwidacji.
Różnice między ochroną obowiązkową a dobrowolną w rolnictwie
Rolnik prowadzący gospodarstwo o powierzchni powyżej ustawowego minimum ma obowiązek posiadania dwóch rodzajów ubezpieczeń: OC rolnika oraz ubezpieczenia budynków rolniczych od ognia i innych zdarzeń losowych. Jednak same obowiązkowe polisy nie zawsze obejmują pełny zakres szkód przepięciowych, szczególnie wobec sprzętu ruchomego i elektroniki.
W ramach obowiązkowego ubezpieczenia budynków często istnieje ochrona przed skutkami uderzenia pioruna, ale już niekoniecznie przed przepięciami w sieci wywołanymi burzą. Dodatkowo ochrona dotyczy wyłącznie budynków, a nie maszyn, instalacji ruchomych czy wyposażenia sprzetowego podlegającego odrębnemu ubezpieczeniu.
Dobrowolne ubezpieczenia majątkowe dla rolników, zwłaszcza w formule all risks, pozwalają objąć ochroną:
- maszyny uprawowe, siewne, opryskiwacze i kombajny z bogatą elektroniką,
- systemy fotowoltaiczne na budynkach gospodarczych i wolnostojące,
- magazyny chłodnicze z zaawansowanym sterowaniem,
- automatyczne systemy żywienia i pojenia zwierząt,
- lokalne serwerownie i systemy zarządzania gospodarstwem.
Kluczowe jest zrozumienie, że brak dobrowolnych rozszerzeń sprawia, iż gospodarstwo pokrywa z własnych środków szkody w najbardziej kosztownych, nowoczesnych elementach infrastruktury.
Nowe technologie a ryzyko przepięć – fotowoltaika, automatyka, IoT
Rozwój fotowoltaiki na terenach wiejskich stworzył nowy obszar ryzyk związanych z burzami i przepięciami. Instalacje PV montowane na dachach obór, magazynów zbożowych czy hal maszynowych są połączone z inwerterami, systemami monitoringu i siecią energetyczną. Każdy z tych elementów może zostać uszkodzony wskutek przepięcia – zarówno po stronie AC, jak i DC.
W przypadku fotowoltaiki należy zwrócić uwagę na:
- osobną klauzulę ubezpieczeniową dla instalacji PV,
- wymóg stosowania dedykowanych ograniczników przepięć na stronę DC i AC,
- warunek okresowych przeglądów instalacji przez uprawnionego instalatora,
- sposób wyliczania odszkodowania za utraconą produkcję energii (jeśli polisa to przewiduje).
Podobnie rosnąca liczba urządzeń IoT (czujniki, sterowniki, koncentratory danych) zwiększa liczbę potencjalnych punktów awarii. Relatywnie tanie pojedyncze moduły mogą w sumie stanowić znaczną wartość, a co ważniejsze – ich awaria może doprowadzić do przestojów w kluczowych procesach (np. system nawadniania sterowany przez internet). Dobrze skonstruowana polisa uwzględnia te zależności, obejmując nie tylko sam sprzęt, ale również koszty przywrócenia pełnej funkcjonalności systemu.
Ekonomika ochrony przed przepięciami – jak liczyć opłacalność
Decyzja o rozszerzeniu polisy o ryzyko przepięć powinna być oparta na analizie ekonomicznej. Warto wziąć pod uwagę:
- łączną wartość urządzeń elektronicznych w gospodarstwie,
- liczbę burz i wyładowań w danym regionie (dane meteorologiczne),
- historię awarii i szkód w poprzednich latach,
- dostępność części zamiennych i czas naprawy kluczowych urządzeń,
- potencjalne koszty przestoju produkcji (np. przerwa w udoju, w chłodzeniu, w nawadnianiu).
W wielu przypadkach roczna dopłata do składki za pełną ochronę przepięciową jest niższa niż koszt jednego, średniej wielkości sterownika w kombajnie czy komputerze zarządzającym robotem udojowym. Należy jednak patrzeć nie tylko na kwoty nominalne, ale także na płynność finansową gospodarstwa – nieprzewidziany wydatek na naprawę po burzy potrafi znacząco zaburzyć budżet w szczycie sezonu prac polowych.
Najczęstsze błędy rolników przy ubezpieczaniu się od przepięć
Analizując praktykę rynku, można wskazać kilka powtarzających się błędów:
- założenie, że ochrona przed przepięciami „na pewno jest” w każdej polisie, bez czytania OWU,
- zawieranie ubezpieczenia wyłącznie na budynki, bez ruchomego wyposażenia i maszyn,
- niedoszacowanie wartości elektroniki – uwzględnianie tylko „dużych” maszyn,
- brak aktualnej dokumentacji technicznej instalacji i zabezpieczeń,
- zwlekanie ze zgłoszeniem szkody „bo może sprzęt sam zacznie działać”.
Te błędy wynikają często z pośpiechu i przekonania, że przepisy o obowiązkowych ubezpieczeniach zapewniają pełną ochronę. Tymczasem zakres ten jest ograniczony i nie nadąża za szybkim postępem technologicznym w gospodarstwach rolnych.
Rekomendowany zestaw ochrony dla nowoczesnego gospodarstwa
Dla gospodarstwa korzystającego z zaawansowanej techniki warto rozważyć kompleksowy pakiet składający się z:
- obowiązkowego ubezpieczenia budynków rolniczych z pełną klauzulą przepięciową,
- dobrowolnego ubezpieczenia maszyn rolniczych z rozszerzeniem o szkody elektryczne,
- polisy sprzętu elektronicznego i automatyki (serwery, sterowniki, komputery),
- ubezpieczenia instalacji fotowoltaicznych wraz z przepięciami i przerwami w produkcji,
- opcjonalnej ochrony od utraty zysku na skutek awarii kluczowych urządzeń.
Taki zestaw nie jest rozwiązaniem jedynie dla największych gospodarstw. Również średnie rodzinne gospodarstwa intensywnie produkujące mleko, trzodę chlewną czy warzywa mogą w ten sposób stabilizować swoje wyniki finansowe, chroniąc się przed skutkami gwałtownych zjawisk atmosferycznych, których liczba z roku na rok rośnie.
FAQ – najczęstsze pytania o ubezpieczenie szkód przepięciowych po burzy w rolnictwie
Czy samo ubezpieczenie budynków rolniczych wystarczy, żeby mieć ochronę od przepięć?
Standardowe, obowiązkowe ubezpieczenie budynków rolniczych zwykle obejmuje szkody spowodowane uderzeniem pioruna, ale nie zawsze w pełnym zakresie chroni przed przepięciami w sieci. Ochrona może ograniczać się tylko do uszkodzeń samego budynku, a nie znajdujących się w nim urządzeń czy instalacji elektronicznych. Dlatego należy sprawdzić w OWU, czy istnieje odrębna klauzula przepięciowa oraz czy obejmuje ona także wyposażenie i sprzęt w budynkach.
Jak udowodnić, że awaria urządzenia powstała na skutek przepięcia po burzy?
Najważniejsze jest szybkie zgłoszenie szkody i dokładna dokumentacja. Warto wykonać zdjęcia uszkodzonych urządzeń, rozdzielni, wypalonych elementów oraz zanotować datę i godzinę burzy. Pomocne mogą być także dane z zakładu energetycznego, potwierdzające zakłócenia w sieci, oraz wydruki z lokalnych stacji pogodowych. Nie należy samodzielnie wymieniać kluczowych podzespołów przed oględzinami rzeczoznawcy; jeśli naprawa jest konieczna, trzeba zachować uszkodzone części i faktury z serwisu.
Czy ubezpieczyciel może odmówić wypłaty odszkodowania, jeśli nie mam instalacji odgromowej?
Może, jeżeli budynek zgodnie z przepisami powinien posiadać instalację odgromową, a jej brak lub zły stan przyczynił się do powstania szkody. Brak wymaganych zabezpieczeń technicznych jest częstym wyłączeniem odpowiedzialności. W takiej sytuacji ubezpieczyciel może całkowicie odmówić wypłaty lub znacząco ją zredukować. Dlatego przed zawarciem polisy warto upewnić się, że budynki mają sprawną instalację odgromową, a przeglądy są wykonywane i udokumentowane protokołami.
Czy małe gospodarstwo też powinno wykupić dodatkową ochronę od przepięć?
Wielkość powierzchni gospodarstwa nie jest jedynym kryterium. Bardziej liczy się stopień „elektronizacji” produkcji: obecność dojarek przewodowych, sterowników wentylacji, chłodni, systemów nawadniania czy nawet niewielkiej fotowoltaiki. W małym gospodarstwie uszkodzenie jednego kluczowego urządzenia może być proporcjonalnie większym obciążeniem finansowym niż w dużym. Dlatego warto przeanalizować łączną wartość elektroniki oraz potencjalne skutki jej awarii i na tej podstawie zdecydować o rozszerzeniu polisy.
Jak dobrać sumę ubezpieczenia dla elektroniki i maszyn narażonych na przepięcia?
Należy sporządzić dokładny spis wszystkich urządzeń, uwzględniając nie tylko duże maszyny, lecz także sterowniki, panele, czujniki, komputery i elementy automatyki. Dobrą praktyką jest przyjęcie wartości odtworzeniowej – ile kosztowałby dziś zakup nowych urządzeń o podobnych parametrach. Sumę ubezpieczenia warto aktualizować co kilka lat lub po większych inwestycjach. Zbyt niska suma prowadzi do niedoubezpieczenia i częściowej wypłaty, natomiast jej zawyżanie nie przyniesie korzyści, bo ubezpieczyciel i tak ograniczy świadczenie do realnej wartości mienia.