Rozwój rolnictwa od najdawniejszych czasów był nierozerwalnie związany z umiejętnością planowania, przewidywania i kontrolowania zasobów. Zanim powstały wielkie spichlerze, złożone systemy irygacyjne czy nowoczesne maszyny, ludzie musieli odpowiedzieć na proste pytania: ile zboża zasiano, ile zebrano, ile zboża można przeznaczyć na zasiew w kolejnym roku, a ile wolno zużyć lub sprzedać, by nie zagrozić przetrwaniu wspólnoty. Z czasem naturalnym narzędziem porządkowania tej wiedzy stały się księgi rachunkowe gospodarstw. Najstarsze z nich pozwalają dziś odtworzyć nie tylko historię rachunkowości, lecz także przemiany samego rolnictwa, pracy na roli, struktur własności oraz wyobrażeń o porządku ekonomicznym i społecznym.
Od glinianych tabliczek do pergaminu: początki ewidencji gospodarczej w rolnictwie
Choć słowo księga kojarzy się zazwyczaj z oprawionym woluminem, początki zapisu gospodarczego sięgają dużo wcześniejszego okresu, kiedy ludzkość nie znała jeszcze ani pergaminu, ani papieru. W cywilizacjach starożytnego Bliskiego Wschodu rozwijających się w dolinach Tygrysu, Eufratu i Nilu już w trzecim tysiącleciu p.n.e. pojawiła się potrzeba systematycznego rejestrowania nadwyżek żywności, zwłaszcza zbóż. Centralnie zarządzane świątynie oraz pałace gromadziły plony z pól uprawianych przez chłopów, niewolników i robotników najemnych. Bez uporządkowanej ewidencji nie sposób byłoby kontrolować dostaw, danin oraz wypłat w naturze.
Jednym z pierwotnych mediów zapisu były gliniane tabliczki z pismem klinowym. Znaleziska archeologiczne z Uruk, Lagasz i innych miast Mezopotamii pokazują, że stanowiły one rodzaj prymitywnych kartotek magazynowych. Zapisywano na nich ilości zboża, oliwy, piwa, wełny, a także nazwy pól i imiona osób zobowiązanych do świadczeń. Choć trudno mówić jeszcze o złożonej rachunkowości, istniała wyraźna logika porządkowania informacji: od wyszczególniania płatników, przez określanie przesłanych ilości, po notowanie dat lub, częściej, odniesień do cykli rolniczych, takich jak żniwa czy siew.
W Egipcie rozwój ewidencji gospodarczej był związany z corocznym wylewem Nilu. Urodzaj rzecznych osadów decydował o wielkości plonów, a tym samym o wpływach podatkowych. Nad urzędową kontrolą czuwała warstwa skrybów, którzy tworzyli rozbudowane rejestry obejmujące powierzchnie pól, liczby robotników, stada bydła i ilości zgromadzonego ziarna. W wielu przypadkach zapisywano także informacje o dystrybucji zboża na zaopatrzenie wojska, budowniczych i urzędników. Te wczesne formy rejestrów nie były jeszcze księgami rachunkowymi w ścisłym, późniejszym znaczeniu, ale stanowiły podstawę rozwoju umiejętności rachowania, kontroli i planowania w rolnictwie.
Odmienny model obserwujemy w świecie greckim i rzymskim. Tam rolnictwo, choć opierało się w znacznej mierze na pracy niewolników, posiadało bardziej zróżnicowaną strukturę własnościową. Obok wielkich majątków istniały niewielkie gospodarstwa wolnych chłopów oraz średnie posiadłości ziemiańskie. Znane z literatury antycznej, np. z dzieł Katona Starszego, Warrona czy Kolumelli, opisy zarządzania majątkami ziemskimi podkreślają rolę skrupulatnego nadzoru i rachowania. Zarządca, często wyzwoleniec, miał obowiązek spisywania ilości ziarna przeznaczonego na zasiew, karmę, sprzedaż i zaopatrzenie domowników oraz niewolników. Chociaż materiały pisane z tego okresu rzadko się zachowały, treść traktatów agronomicznych dowodzi, że systematyczna ewidencja gospodarcza była uważana za nieodzowny element dobrego zarządzania majątkiem.
Wraz z rozpadem struktur cesarstwa rzymskiego oraz postępującą feudalizacją Europy Zachodniej, akcent rolniczy przeniósł się z wielkich latyfundiów na sieć rozległych dóbr rycerskich, kościelnych i książęcych. Właściciele ziemscy, zaniepokojeni niestabilnością polityczną i militarną, coraz bardziej polegali na precyzyjnej informacji o stanie swoich majątków. To właśnie w tym kontekście należy szukać korzeni późniejszych ksiąg rachunkowych gospodarstw znanych ze średniowiecza i wczesnej nowożytności.
Średniowieczne gospodarstwo jako system: inwentarze, rejestry i pierwsze księgi rachunkowe
W średniowiecznej Europie rolnictwo miało przede wszystkim charakter ekstensywny. Gospodarstwa były rozproszone, technika produkcji opierała się na narzędziach prostych, a plony w znacznej mierze zależały od pogody. W tej rzeczywistości zarządzanie majątkiem ziemskim sprowadzało się do równowagi między zasobami ziemi, siły roboczej, zwierząt pociągowych oraz zapasów żywności. Ponieważ większość dochodów właścicieli ziemskich pochodziła z danin i pańszczyzny, dokładna ewidencja świadczeń chłopów, dziesięcin, czynszów i robocizny stawała się koniecznością. Z tego okresu pochodzą jedne z najcenniejszych źródeł do historii rolnictwa – inwentarze, rejestry i pierwsze pełniejsze księgi rachunkowe gospodarstw.
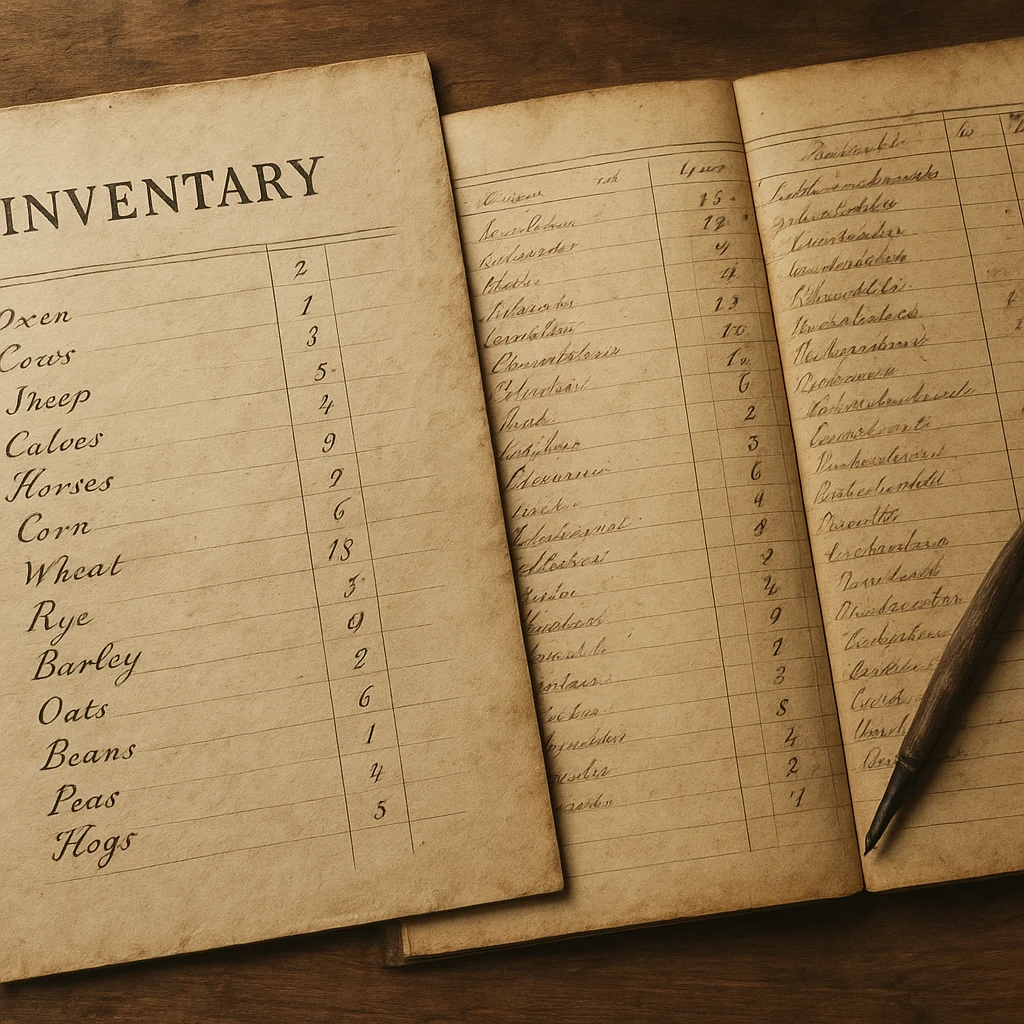
Inwentarze stanowią rodzaj spisów majątkowych, obejmujących zarówno ziemię, jak i zwierzęta, narzędzia, budynki oraz zapasy zboża czy paszy. Nierzadko towarzyszą im zestawienia wyrobów rzemieślniczych oraz sprzętów domowych. Dla historyka rolnictwa mają one znaczenie fundamentalne, ponieważ pozwalają ocenić skalę produkcji, strukturę zasiewów, stopień specjalizacji gospodarstwa oraz jego powiązania z rynkiem. W miarę jak rolnictwo zaczynało generować nadwyżki przeznaczane na wymianę, rosnące znaczenie uzyskiwały zapisy ilości sprzedawanych produktów, cen i kontrahentów.
Na gruncie instytucji kościelnych, zwłaszcza klasztorów, wykształcił się szczególnie skrupulatny system gospodarczy. Zakony czerpały swoje dochody głównie z nadań ziemskich, dziesięcin oraz renty pieniężnej. Z racji konieczności rozliczania się z przełożonymi oraz, pośrednio, z fundatorami, klasztory prowadziły rozbudowane rejestry dóbr – od spisów wsi po wykazy czynszów i robót. W wielu przypadkach księgi klasztorne miały układ roczny, co ułatwiało porównywanie wyników z kolejnych lat. Znajdujemy w nich dane o wielkości areału obsianego pszenicą, jęczmieniem, żytem czy owsem, a także informacje o ilościach zboża oddawanego do młynów czy sprzedawanego na targach. Te serie liczbowe są jednym z nielicznych narzędzi, dzięki którym można ocenić dynamikę wydajności rolniczej w dłuższej perspektywie.
Istotnym przełomem w historii ewidencji gospodarczej było pojawienie się ksiąg rachunkowych miast i gmin wiejskich. W miarę rozwoju handlu i wzrostu roli pieniądza, zarówno miasta, jak i jednostki terytorialne wiejskie musiały nauczyć się rozliczania wydatków na utrzymanie dróg, mostów, wspólnych pastwisk czy urządzeń melioracyjnych. Powstawały zatem rejestry wpływów z podatków i opłat targowych oraz wydatków na prace publiczne. Choć nie były to jeszcze typowe księgi gospodarstw rolnych, ich struktura rachunkowa promieniowała na praktykę ewidencji majątków ziemskich. Zarządcy obserwując miejskie praktyki, zaczynali przenosić podobne rozwiązania do swoich dóbr.
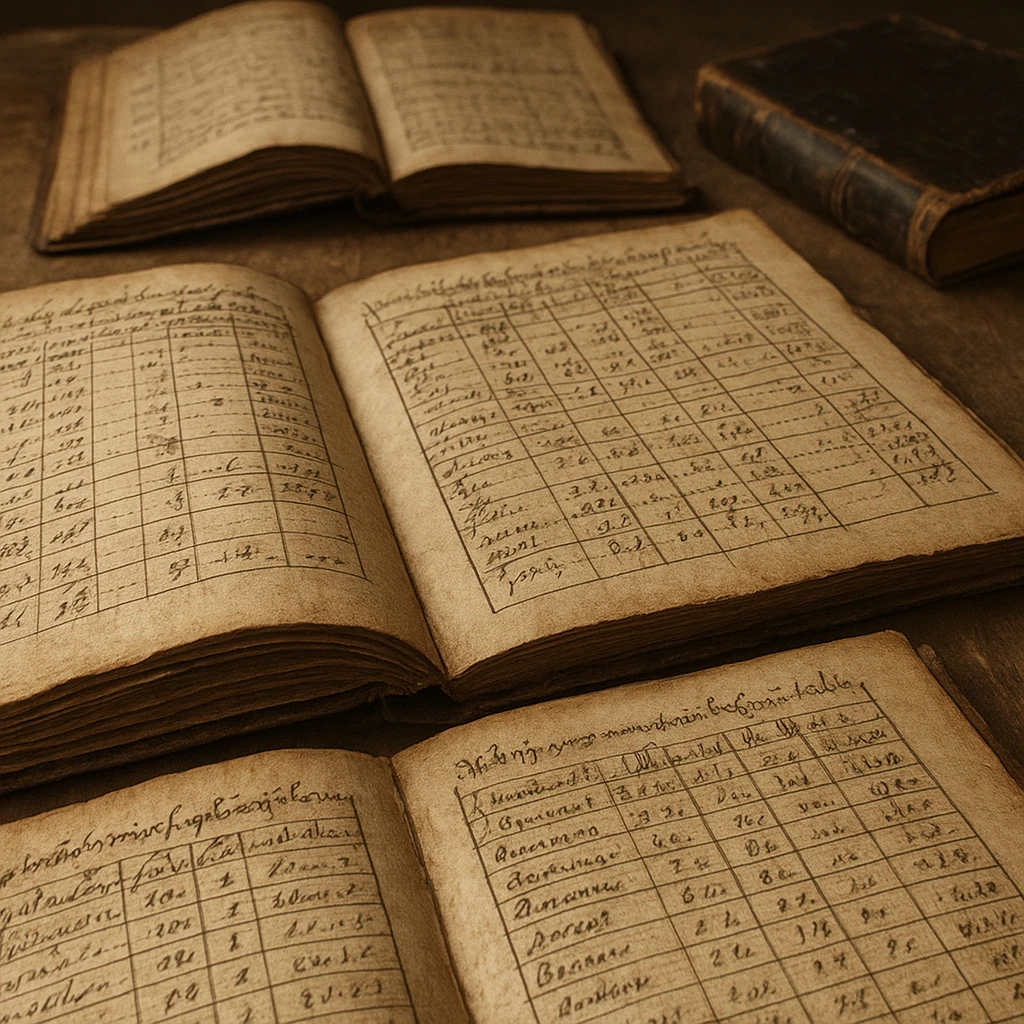
Najstarsze zachowane księgi rachunkowe gospodarstw, w znaczeniu bliższym dzisiejszemu, obejmują zazwyczaj pełny cykl rolniczy. Zapisom finansowym towarzyszą rejestry zasiewów, spisy zwierząt, wykazy wydatków na narzędzia oraz płace dla pracowników sezonowych. Właściciele i administratorzy dążyli do stworzenia narzędzia, które pozwoliłoby nie tylko na kontrolę bieżącą, ale także na porównanie wyników z lat poprzednich i podejmowanie decyzji inwestycyjnych. Choć daleko im było do późniejszej metody podwójnego zapisu, ich systematyczność i regularność pozwalały uchwycić ekonomiczną stronę gospodarstwa jako funkcjonującej całości.
Interesującym zagadnieniem, często pomijanym w zwięzłych opisach, jest rola rachunkowości w kształtowaniu nowego typu mentalności gospodarczej. W średniowieczu rolnik był przede wszystkim uczestnikiem wspólnoty wiejskiej, a decyzje ekonomiczne podejmowano w obrębie tradycyjnych zwyczajów. Pojawienie się ksiąg rachunkowych – nawet jeśli prowadzonych przez zarządcę w imieniu feudała – oznaczało wprowadzenie abstrakcyjnego języka liczb. Ziemia, praca i plony stawały się przedmiotem kalkulacji, a sukces gospodarstwa zaczęto mierzyć nie tylko przetrwaniem, ale także nadwyżką możliwą do zainwestowania lub zbycia.
Równolegle do tej ewolucji ukształtowała się swoista hierarchia informacji. Nie wszystko, co działo się w gospodarstwie, trafiało do ksiąg. Priorytet miały dane istotne z punktu widzenia kontroli opodatkowania, czynszów, robót oraz dochodu właściciela. Wpisywano zatem ilości zboża oddanego do spichlerza, sprzedaż bydła, wpływy z młyna lub karczmy, a także wydatki na wysiew, remonty i zakup narzędzi. Codzienność chłopa, jego rodzinne strategie przetrwania czy nieformalne wymiany sąsiedzkie rzadko znajdowały bezpośredni wyraz w zapisach. Mimo to, analizując rozrzut danych, powtarzalność pewnych pozycji oraz nagłe skoki w wydatkach i przychodach, badacze mogą pośrednio odtworzyć także te mniej uchwytne aspekty życia wiejskiego.
Nowożytne księgi rachunkowe gospodarstw: od nadzoru właściciela do narzędzia analizy ekonomicznej
Wraz z nadejściem epoki nowożytnej rolnictwo weszło w fazę coraz silniejszych powiązań z rynkiem. Rozwój miast, specjalizacja regionalna, upowszechnienie pieniądza w transakcjach i stopniowa komercjalizacja ziemi sprawiły, że właściciele dóbr ziemskich zaczęli postrzegać gospodarstwo nie tylko jako podstawę statusu społecznego, lecz także jako przedsiębiorstwo ekonomiczne. Zmiana ta znalazła bezpośrednie odzwierciedlenie w strukturze i funkcji ksiąg rachunkowych.
W dużych majątkach ziemskich pojawili się wykwalifikowani administratorzy, których jednym z głównych zadań było prowadzenie możliwie pełnej dokumentacji finansowo-gospodarczej. Księgi zakładano na lata lub nawet dekady, a ich układ stawał się coraz bardziej znormalizowany. Typowa księga nowożytnego gospodarstwa obejmowała kilka podstawowych części: rejestr zasiewów, inwentarz żywy (bydło, konie, trzoda), spisy zapasów zboża i paszy, wykazy robót i płac, zestawienia sprzedaży produktów rolnych oraz podsumowania roczne w formie bilansu przychodów i rozchodów.
W przeciwieństwie do wcześniejszych, fragmentarycznych zapisów, nowożytne księgi charakteryzowała dążność do całościowego ujęcia gospodarstwa. Nie ograniczano się już wyłącznie do ewidencji zobowiązań chłopów czy czynszów. Zaczęto rejestrować także wydajność poszczególnych pól, zmiany w obsadzie zwierząt, efekty wprowadzania nowych upraw oraz koszty inwestycji w urządzenia melioracyjne czy budynki gospodarcze. Zapis ten, choć wciąż prowadzony przede wszystkim dla celów kontroli, stawał się podstawą świadomej polityki rozwoju majątku.
Ważnym impulsem dla rozwoju rachunkowości rolniczej było rozpowszechnienie druku oraz upowszechnienie literatury agronomicznej. Od XVI wieku w Europie pojawiają się liczne poradniki i traktaty dotyczące prowadzenia gospodarstwa, w których obok zaleceń dotyczących płodozmianu, hodowli i nawożenia, coraz częściej zamieszczano wzory tabel, formularze rocznych rozliczeń oraz przykłady rachunków prowadzonych w znanych majątkach. Dzięki temu praktyka ewidencji zaczęła się standaryzować. Administrator z jednej części kontynentu mógł inspirować się rozwiązaniami stosowanymi gdzie indziej, a porównywalność danych zachowanych do naszych czasów uległa wyraźnej poprawie.
Nie bez znaczenia była również stopniowa recepcja zasad rachunkowości kupieckiej, zwłaszcza metody podwójnego zapisu. Choć pełne przeniesienie jej na grunt gospodarstw rolnych napotykało na liczne trudności – wynikające z sezonowości produkcji oraz dużej roli świadczeń w naturze – część majątków, szczególnie tych nastawionych na handel produktami rolnymi, zaczęła prowadzić księgi na wzór firm handlowych. Wprowadzenie kont dla poszczególnych działów gospodarstwa (np. uprawa zbóż, hodowla bydła, wyrób serów) oraz oddzielenie majątku właściciela od majątku gospodarstwa ułatwiało kontrolę opłacalności poszczególnych gałęzi produkcji.
Nowożytne księgi rachunkowe gospodarstw są dziś kopalnią wiedzy o przemianach rolnictwa. Pozwalają prześledzić wprowadzanie nowych upraw, takich jak ziemniak, kukurydza czy rośliny pastewne, obserwować tempo rozwoju hodowli bydła mlecznego, a także analizować wpływ wojen, klęsk głodu i epidemii na zdolność gospodarstw do utrzymania ciągłości produkcji. Ujawniają ponadto rosnącą rolę pracy najemnej oraz stopniowe przekształcanie relacji feudalnych w stosunki bardziej rynkowe.
Ważnym, choć rzadziej analizowanym aspektem, jest sam język tych ksiąg. Z czasem terminologia staje się coraz bardziej precyzyjna. Pojawiają się rozróżnienia między różnymi kategoriami kosztów, między plonem brutto a plonem netto, między zużyciem własnym a sprzedażą. Nabiera znaczenia pojęcie wydajności – liczby korców zboża z określonej jednostki powierzchni. W miarę nasilania się konkurencji rynkowej, właściciele dóbr ziemskich i ich administratorzy coraz uważniej analizują, które gospodarstwa i pola przynoszą największy zwrot z nakładów, a które wymagają restrukturyzacji.
Warto podkreślić, że najstarsze zachowane księgi rachunkowe gospodarstw nie są jedynie martwymi dokumentami. Ukazują sieć zależności między polami, lasami, łąkami, dworem, folwarkiem a okolicznym rynkiem. Informują o zakupach narzędzi, takich jak pługi, wozy, sierpy, a także o wydatkach na naprawę młynów, budowę spichlerzy czy melioracje. Pozwalają odtworzyć rytm roku gospodarczego, w którym siew, żniwa, wykopki, jesienne orki i zimowy transport drewna składają się na powtarzalny, lecz zarazem stale modyfikowany przez decyzje ekonomiczne cykl.
W tym sensie księgi rachunkowe stają się rodzajem kroniki rolniczej. Zapisują nie tylko liczby, ale również sygnały zmian technologicznych, klimatycznych i społecznych. Nagłe spadki plonów mogą wskazywać na lata nieurodzaju lub epidemie chorób roślin. Skoki w wydatkach na wynagrodzenia sugerują trudności z pozyskaniem siły roboczej albo próby rozbudowy areału upraw. Pojawienie się nowych kategorii przychodów – np. ze sprzedaży mleka, serów czy lnu – świadczy o dywersyfikacji produkcji oraz większej otwartości gospodarstwa na potrzeby rynku.
Analizując te źródła, historycy rolnictwa są w stanie odtworzyć nie tylko strukturę gospodarstw, lecz także procesy długotrwałe: przejście od feudalnej renty odrobkowej do renty pieniężnej, stopniowe uwłaszczenie chłopów, rolę reform agrarnych, a nawet zróżnicowanie regionalne w tempie przyjmowania nowych technik uprawy. Wszystko to sprawia, że najstarsze księgi rachunkowe gospodarstw stanowią jeden z kluczowych kluczy do zrozumienia, jak rolnictwo przekształcało się z działalności podporządkowanej głównie przetrwaniu w złożony, rynkowy system produkcji żywności.
Księgi rachunkowe jako zwierciadło przemian społecznych i kultury gospodarowania
Najstarsze księgi rachunkowe gospodarstw nie są wyłącznie dokumentami ekonomicznymi. To także zwierciadło stosunków społecznych, hierarchii i podziału pracy. Wpisy dotyczące robocizny, zobowiązań pańszczyźnianych, opłat za wykupienie się z określonych świadczeń czy nagród za nadprogramowe prace pozwalają zobaczyć, jak stopniowo kształtował się zawodowy profil rolnika i zarządcy. Wraz z rozwojem rachunkowości rolniczej pojawiła się też nowa kategoria specjalisty – osoby odpowiedzialnej za porządek w dokumentach, umiejącej liczyć, sporządzać tabelaryczne zestawienia i interpretować wyniki.
Księgi te wyraźnie pokazują podział ról między właścicielem, administratorem oraz wykonawcami prac polowych. Wpisywane do nich nazwiska lub imiona robotników najemnych zestawione z liczbą przepracowanych dni czy stawką wynagrodzenia ujawniają, jak zmieniała się zależność między pracą przymusową a pracą wolną. W późnym średniowieczu i we wczesnej nowożytności coraz częściej miejsce bezpłatnej lub symbolicznie opłacanej pańszczyzny zajmowała praca opłacana gotówką lub udziałem w plonie. Księgi rachunkowe stawały się narzędziem rejestracji tych przemian.
Nie mniej istotne jest to, że wraz z upowszechnieniem ksiąg rachunkowych zmieniało się myślenie o czasie i ryzyku w rolnictwie. Tradycyjnie cała działalność rolnicza była podporządkowana cyklowi przyrody. Siew, żniwa, sianokosy czy wykopki odbywały się w rytmie wyznaczanym przez pory roku. Wprowadzenie rocznych, kwartalnych czy miesięcznych podsumowań finansowych wymuszało patrzenie na gospodarstwo jak na organizm długofalowy, w którym decyzje podjęte dziś będą miały finansowe skutki za rok lub kilka lat. Notowanie nieurodzaju, strat spowodowanych gradobiciem lub suszą oraz kosztów odbudowy potencjału produkcyjnego poszerzało świadomość ryzyka jako stałego elementu działalności rolniczej.
W wielu księgach odnajdujemy także ślady mentalności religijnej i moralnej. Obok suchych liczb zdarzają się krótkie adnotacje tłumaczące nieurodzaj karą boską, wspominające o procesjach błagalnych czy nadzwyczajnych ofiarach na rzecz kościoła. Obraz rolnictwa wyłaniający się z ksiąg rachunkowych nie jest więc całkowicie „odczłowieczony”. To zapis podejmowanych decyzji, ale i prób nadania im sensu w ramach ówczesnej wizji świata. Ten aspekt czyni z nich unikatowe źródło nie tylko dla historii gospodarczej, lecz także dla antropologii kultury wsi.
Kolejną warstwą informacji jest stopniowa profesjonalizacja języka i metod rachunkowych. W księgach pojawiają się terminy przeniesione ze świata kupiectwa i bankowości, określenia typów rachunków, odsetek, rabatów czy zaliczek. Im bardziej rolnictwo wiązało się z rynkiem, tym silniejsze było dążenie do ujednolicenia pojęć. Dzięki temu nowoczesny badacz może porównywać dane z różnych regionów i okresów, śledząc wprowadzanie innowacji agrarnych oraz ich wpływ na produktywność. Księgi rachunkowe stają się w tym kontekście swoistym językiem wspólnym różnych tradycji rolniczych.
Warto zauważyć, że nie wszystkie gospodarstwa mogły sobie pozwolić na prowadzenie szczegółowych ksiąg. Właściwie aż do XIX wieku pełna rachunkowość rolnicza była domeną większych majątków ziemskich, własności kościelnej, królewskiej i magnackiej. Mniejsze gospodarstwa chłopskie, nawet jeśli prowadziły proste zapisy, robiły to na znacznie skromniejszą skalę. Dlatego historia rolnictwa ma w swoich źródłach pewną nierównowagę: najlepiej udokumentowane są największe jednostki produkcyjne, podczas gdy masowa, drobna gospodarka chłopska pozostaje częściej w cieniu. Zadaniem współczesnych badaczy jest umiejętne wykorzystanie informacji z wielkich ksiąg do rekonstrukcji szerszej panoramy życia wiejskiego, w której dużym gospodarkom towarzyszyły tysiące mniejszych, współtworzących regionalne rynki żywności.
Pomimo tych ograniczeń najstarsze księgi rachunkowe gospodarstw mają zasadnicze znaczenie dla zrozumienia długofalowych trendów w historii rolnictwa. Umożliwiają oszacowanie poziomu plonów w różnych epokach, analizę wpływu innowacji technicznych – takich jak pług żelazny, ulepszone płodozmiany czy nawozy – oraz ocenę stopnia integracji poszczególnych regionów z rynkiem krajowym i międzynarodowym. Dzięki nim można precyzyjniej określić, kiedy i w jakim tempie następowało przejście od rolnictwa przede wszystkim samozaopatrzeniowego do rolnictwa rynkowego, w którym opłacalność i konkurencyjność stały się kluczowymi kryteriami działania.
Wreszcie, najstarsze księgi rachunkowe gospodarstw pozwalają przyjrzeć się ewolucji pojęcia własności ziemi. Zapisując transakcje kupna, sprzedaży, dzierżawy, zastawów czy podziałów majątków między spadkobierców, dokumentują one stopniową formalizację stosunków własnościowych. Ziemia z dobra o charakterze głównie prestiżowym staje się coraz bardziej kapitałem – zasobem, którym można obracać, inwestować i który można obciążać zobowiązaniami finansowymi. Ta zmiana mentalna była jednym z fundamentów przejścia od społeczeństwa feudalnego do społeczeństwa kapitalistycznego, a księgi rachunkowe gospodarstw stanowią jedno z najdokładniejszych świadectw tego procesu.
FAQ
Czym różnią się najstarsze księgi rachunkowe gospodarstw od współczesnej dokumentacji rolniczej?
Najstarsze księgi rachunkowe miały przede wszystkim charakter narzędzia kontroli majątku właściciela. Skupiały się na rejestracji zasiewów, zbiorów, danin, robocizny i podstawowych wydatków, zwykle w ujęciu rocznym. Brakowało w nich rozbudowanych kategorii kosztów czy analiz opłacalności znanych z dzisiejszych systemów. Współczesna dokumentacja rolnicza obejmuje znacznie więcej danych: szczegółowe rachunki kosztów, amortyzację maszyn, kredyty, dopłaty i wskaźniki ekonomiczne. Dawne księgi, choć prostsze, były jednak bardzo systematyczne i regularne, co czyni je cennym źródłem do badań nad rozwojem rolnictwa.
Dlaczego klasztory odgrywały ważną rolę w rozwoju rachunkowości rolniczej?
Klasztory zarządzały rozległymi dobrami ziemskimi, z których utrzymywały wspólnotę, dzieła charytatywne i działalność religijną. Musiały więc dokładnie ewidencjonować wpływy z dziesięcin, czynszów, pańszczyzny oraz dochodów z folwarków. Ponieważ życie zakonne wymagało porządku i dyscypliny, rozwinęły się w nich zaawansowane jak na owe czasy metody spisywania majątku, zapasów, zasiewów i plonów. Dodatkowo klasztor dysponował wykształconymi skrybami, co sprzyjało tworzeniu przejrzystych, wieloletnich serii zapisów. Te wzorce przejmowali świeccy właściciele ziemscy i administratorzy, przyczyniając się do upowszechnienia lepiej zorganizowanej rachunkowości rolniczej w całej Europie.
Jakie informacje o życiu wsi można wyczytać z najstarszych ksiąg rachunkowych gospodarstw?
Z ksiąg rachunkowych można odtworzyć strukturę zasiewów, wielkość stad, poziom plonów oraz kierunki sprzedaży produktów. Zapisane dane o robociznach, płacach, daninach i karach pozwalają zrozumieć stosunki między właścicielami ziemskimi a chłopami i robotnikami najemnymi. Wzmianki o klęskach nieurodzaju, chorobach zwierząt czy nadzwyczajnych wydatkach odsłaniają skalę ryzyka w rolnictwie. Analiza powtarzalności i zmian w zapisach z kolejnych lat ujawnia też, kiedy wprowadzano nowe uprawy czy techniki uprawy roli. Dzięki temu dawne księgi są jednym z najlepszych źródeł do rekonstrukcji codzienności i długofalowych przemian gospodarki wiejskiej.
W jaki sposób historycy wykorzystują najstarsze księgi rachunkowe do badań nad wydajnością rolnictwa?
Historycy analizują w księgach rachunkowych dane o powierzchni zasiewów i wysokości plonów, zwykle w przeliczeniu na jednostkę powierzchni. Porównując wartości z wielu lat i różnych majątków, mogą obliczać średnie wydajności oraz śledzić ich zmiany w czasie. Zestawiają dane z informacjami o wprowadzaniu nowych narzędzi, płodozmianów czy gatunków roślin, aby ocenić wpływ innowacji na produkcję. Wykorzystują także informacje o stratach, nieurodzajach i cenach, by badać wrażliwość rolnictwa na wahania klimatyczne i kryzysy. Dzięki temu księgi rachunkowe są podstawowym materiałem do ilościowej rekonstrukcji dziejów rolnictwa.