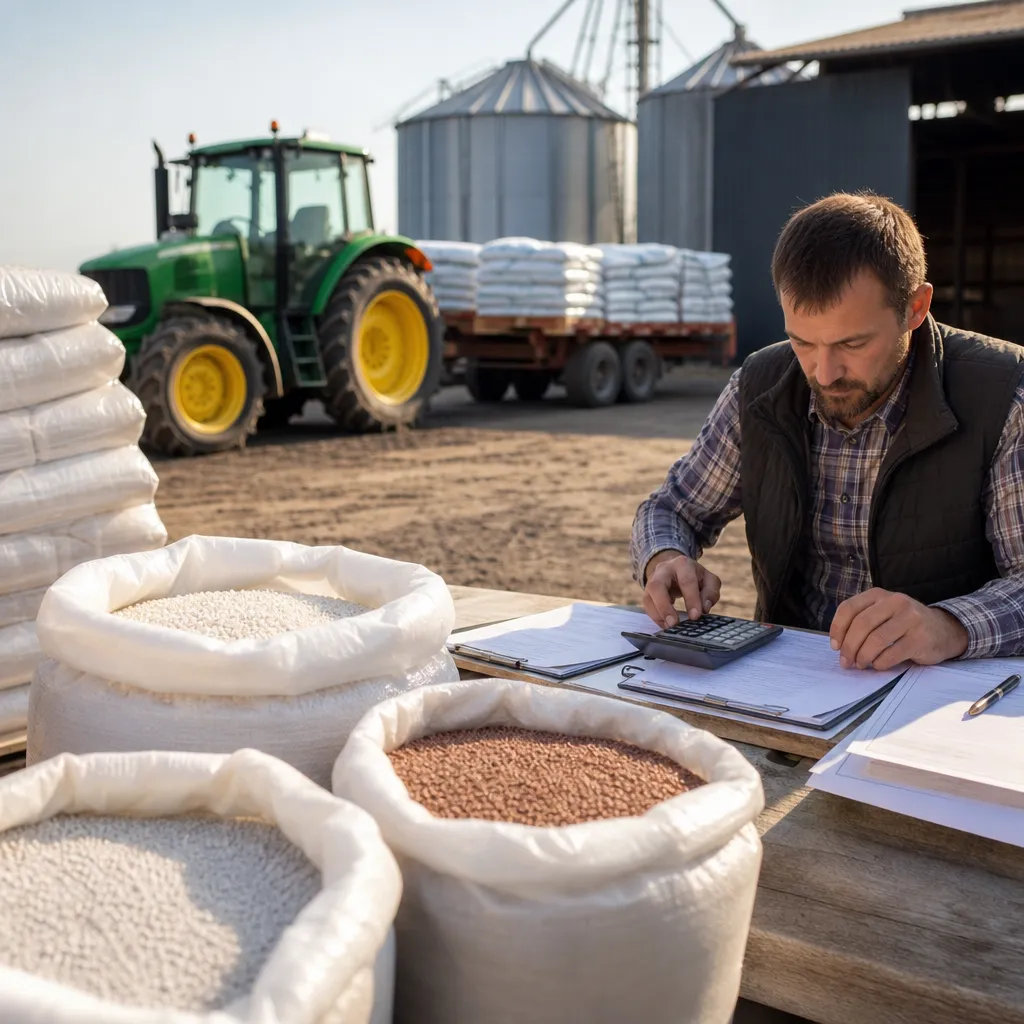
Sprzedaż nawozów sztucznych to temat z pogranicza handlu, prawa, podatków, obowiązków administracyjnych i finansów w rolnictwie. Dla rolnika najważniejsze jest to, że przy zakupie i dalszej odsprzedaży nawozów nie chodzi wyłącznie o cenę za tonę, ale także o legalność obrotu, dokumenty, status podatkowy, warunki magazynowania i ryzyko odpowiedzialności. Jeśli sprzedajesz nawozy jako dystrybutor, punkt handlowy lub w ramach działalności gospodarczej, wchodzisz w obszar regulowany i musisz pilnować zarówno przepisów branżowych, jak i zasad VAT. Jeżeli natomiast jesteś rolnikiem kupującym nawozy na potrzeby gospodarstwa, również warto wiedzieć, kiedy oferta jest bezpieczna, a kiedy może prowadzić do problemów z jakością, reklamacją albo kontrolą.
Sprzedaż nawozów sztucznych wymaga kontroli dokumentów, legalnego pochodzenia towaru i poprawnego rozliczenia podatków
Ten temat dotyczy przede wszystkim handlu, importu i eksportu, ale w praktyce bardzo mocno łączy się też z podatkami, VAT, obowiązkami przedsiębiorcy oraz opłacalnością zakupu. W obrocie nawozami sztucznymi liczy się nie tylko cena, ale także to, czy produkt jest dopuszczony do obrotu, właściwie oznakowany, prawidłowo zafakturowany i przechowywany zgodnie z przepisami. Dla kupującego różnica między „tanim nawozem” a „dobrym zakupem” bywa ogromna, zwłaszcza gdy dojdą koszty strat plonu, reklamacji albo problemów z jakością składu.
W praktyce sprzedaż nawozów sztucznych obejmuje kilka modeli:
- sprzedaż detaliczną rolnikom przez sklepy i punkty handlowe,
- sprzedaż hurtową między dystrybutorami,
- obrót bezpośredni producent–gospodarstwo,
- import z innych krajów UE lub spoza UE,
- sprzedaż internetową z dostawą,
- sprzedaż sezonową z odroczonym terminem płatności.
Każdy z tych modeli ma inne skutki dla marży, ryzyka kredytowego, podatków i odpowiedzialności za towar.
Kto może legalnie sprzedawać nawozy sztuczne
Co do zasady sprzedaż nawozów sztucznych jest działalnością gospodarczą. Oznacza to, że stały, zorganizowany handel nawozami wymaga prowadzenia firmy i rozliczania sprzedaży zgodnie z przepisami podatkowymi oraz branżowymi. Nie wystarczy samo kupienie większej partii i jej dalsza odsprzedaż „po znajomości”, jeśli obrót ma charakter powtarzalny i zarobkowy.
Sprzedawca powinien zwrócić uwagę zwłaszcza na:
- status przedsiębiorcy – wpis do CEIDG albo KRS,
- kod działalności odpowiadający obrotowi towarami rolniczymi i chemicznymi,
- rejestrację VAT, jeśli powstaje taki obowiązek lub model biznesowy tego wymaga,
- źródło pochodzenia towaru – producent, hurtownia, importer,
- dokumentację produktu – etykiety, deklaracje, parametry, karty charakterystyki, jeśli są wymagane,
- warunki magazynowania i transportu,
- zgodność z przepisami dotyczącymi nawozów wprowadzanych do obrotu.
W praktyce rolnik sprzedający okazjonalnie niewykorzystane opakowania z własnego zakupu znajduje się w zupełnie innej sytuacji niż podmiot prowadzący regularny handel. Jeżeli jednak taka sprzedaż staje się powtarzalna, zarobkowa i zorganizowana, organy mogą potraktować ją jako działalność gospodarczą ze wszystkimi konsekwencjami podatkowymi i administracyjnymi.
Jakie dokumenty i informacje powinny towarzyszyć sprzedaży nawozów
W obrocie nawozami sztucznymi kluczowe znaczenie ma identyfikowalność towaru. Rolnik kupujący nawóz powinien móc ustalić, co kupił, od kogo, w jakiej ilości i o jakim składzie. Z punktu widzenia sprzedawcy to nie jest formalność, lecz podstawa bezpieczeństwa prawnego.
Podstawowe dokumenty w obrocie
- faktura VAT albo inny prawidłowy dokument sprzedaży,
- dokument dostawy lub wydania z magazynu,
- oznaczenie handlowe produktu,
- informacja o producencie lub importerze,
- masa netto, numer partii i data,
- skład deklarowany oraz sposób stosowania,
- warunki bezpiecznego przechowywania,
- w przypadku importu – dokumenty przewozowe i celne, jeśli są wymagane.
Dlaczego numer partii i pochodzenie są tak ważne
Jeśli nawóz okaże się wadliwy, zanieczyszczony albo niezgodny ze składem, brak numeru partii i źródła pochodzenia praktycznie uniemożliwia skuteczną reklamację. Dla rolnika oznacza to realne ryzyko finansowe: niewłaściwe nawożenie może obniżyć plon pszenicy, kukurydzy, rzepaku czy warzyw, a szkoda będzie trudna do wykazania. Dla sprzedawcy z kolei brak dokumentacji oznacza ryzyko sporu z klientem i problemów podczas kontroli.
Cena nawozu to nie wszystko: co naprawdę wpływa na opłacalność zakupu i sprzedaży
Na rynku nawozów sztucznych łatwo wpaść w pułapkę porównywania wyłącznie ceny za tonę. Tymczasem ekonomicznie ważniejsza bywa cena czystego składnika, termin dostawy, koszt finansowania zakupu i pewność jakości.
| Element | Najważniejsza informacja | Znaczenie dla rolnika | Na co uważać |
|---|---|---|---|
| Cena za tonę | Podstawowy punkt porównania oferty | Pozwala ocenić koszt zakupu partii | Nie pokazuje kosztu 1 kg składnika |
| Zawartość N, P, K, S, Mg | Decyduje o wartości użytkowej nawozu | Wpływa na rzeczywisty koszt nawożenia | Produkt tańszy może być mniej opłacalny |
| Forma produktu | Granulat, płyn, mieszanka | Wpływa na wysiew, rozpuszczalność i straty | Zła jakość granulacji utrudnia równy wysiew |
| Transport | Koszt dowozu do gospodarstwa | Istotny przy małych partiach i większej odległości | Niska cena loco magazyn może finalnie być droższa |
| Termin płatności | Gotówka, przelew, odroczony termin | Wpływa na płynność gospodarstwa | Odroczenie często podnosi cenę efektywną |
| Pochodzenie towaru | Producent krajowy, UE, import | Wpływa na dostępność i bezpieczeństwo zakupu | Niejasne pochodzenie zwiększa ryzyko reklamacyjne |
Prosta kalkulacja: cena za tonę a cena składnika
Załóżmy dwa przykładowe nawozy azotowe:
- Nawóz A: 2 000 zł/t, zawartość azotu 32%
- Nawóz B: 1 850 zł/t, zawartość azotu 26%
Koszt 1 kg czystego azotu:
- Nawóz A: 2 000 zł / 320 kg N = 6,25 zł za 1 kg N
- Nawóz B: 1 850 zł / 260 kg N = 7,12 zł za 1 kg N
Choć Nawóz B jest tańszy za tonę, w tym przykładzie jest droższy w przeliczeniu na składnik. Do tego trzeba jeszcze doliczyć logistykę, ewentualne straty przy stosowaniu i dopasowanie do potrzeb gleby oraz uprawy.
VAT przy sprzedaży nawozów sztucznych
Sprzedaż nawozów sztucznych ma duże znaczenie podatkowe, zwłaszcza dla podmiotów, które działają na styku gospodarstwa i biznesu handlowego. Trzeba wyraźnie odróżnić sytuację rolnika kupującego nawóz do własnej produkcji od podmiotu, który sprzedaje nawozy dalej.
Najważniejsze kwestie podatkowe
- rolnik ryczałtowy co do zasady funkcjonuje inaczej niż czynny podatnik VAT i zwykle nie prowadzi klasycznego handlu nawozami jako działalności,
- czynny podatnik VAT musi prawidłowo dokumentować sprzedaż i zakup,
- przy imporcie mogą pojawić się dodatkowe obowiązki w zakresie rozliczenia podatku oraz dokumentacji,
- sprzedaż nawozów bez rejestracji działalności może rodzić ryzyko zaległości podatkowych,
- przy zakupie na potrzeby gospodarstwa znaczenie ma możliwość odliczenia VAT przez podatnika czynnego.
Stawki VAT i szczegółowe zasady rozliczeń trzeba każdorazowo sprawdzić według aktualnego stanu prawnego na dzień transakcji, ponieważ mogą się zmieniać. Dotyczy to zwłaszcza okresów czasowych obniżek, zmian tarczowych i szczególnych rozwiązań podatkowych.
Co powinien sprawdzić kupujący
- czy sprzedawca wystawia prawidłowy dokument,
- czy dane na fakturze zgadzają się z towarem,
- czy masa, rodzaj i partia produktu są jednoznacznie wskazane,
- czy zakup jest ujęty tak, by dało się go rozliczyć kosztowo i podatkowo,
- czy termin płatności i warunki reklamacji są zapisane.
Import, eksport i handel nawozami: gdzie pojawia się największe ryzyko
Rynek nawozów silnie reaguje na koszty gazu, sytuację geopolityczną, dostępność surowców, kursy walut i politykę handlową. Dlatego wielu sprzedawców szuka tańszego towaru za granicą. Sam import nie jest niczym nadzwyczajnym, ale wymaga dużej ostrożności.
Najczęstsze ryzyka w imporcie
- niezgodność składu z deklaracją,
- problemy z dokumentacją jakościową,
- trudności z reklamacją zagraniczną,
- różnice w oznakowaniu i instrukcjach stosowania,
- koszty przewalutowania i kursu euro lub dolara,
- niedoszacowanie kosztów transportu, przeładunku i magazynowania,
- opóźnienia dostaw w sezonie nawozowym.
Dla rolnika kupującego z importu przez pośrednika ważne jest, by nie oceniać oferty wyłącznie przez pryzmat „towar zagraniczny = tańszy”. W praktyce czasem różnica ceny znika po doliczeniu transportu, finansowania zakupu i wyższego ryzyka jakościowego.
Magazynowanie, bezpieczeństwo i obowiązki administracyjne
Nawozy sztuczne to nie jest zwykły towar handlowy jak worki z paszą czy części zamienne. Część z nich wymaga zachowania odpowiednich warunków składowania i ostrożności w obrocie. Dla sprzedawcy oznacza to obowiązki związane z BHP, organizacją magazynu, a czasem również z gospodarką odpadami i dokumentacją środowiskową.
Na co zwracać uwagę w magazynie
- suchość i zabezpieczenie przed zawilgoceniem,
- oddzielenie od materiałów niekompatybilnych,
- oznakowanie partii i możliwość identyfikacji towaru,
- kontrola stanów magazynowych,
- bezpieczny załadunek i rozładunek,
- przestrzeganie zasad BHP przez pracowników,
- weryfikacja, czy w danym modelu działalności pojawiają się obowiązki w BDO.
W większej skali handlu szczególne znaczenie ma również odpowiedzialność za szkody, np. z tytułu niewłaściwego przechowywania, pomyłki w wydaniu towaru albo zanieczyszczenia partii.
Najczęstsze błędy przy sprzedaży nawozów sztucznych
- kupowanie wyłącznie po najniższej cenie bez analizy składu i pochodzenia,
- brak numeru partii i pełnej dokumentacji,
- niejasne warunki reklamacji, zwłaszcza przy sprzedaży luzem,
- mieszanie działalności gospodarstwa z handlem bez uporządkowania kwestii podatkowych,
- sprzedaż bez sprawdzenia aktualnych przepisów dotyczących obrotu nawozami,
- złe magazynowanie, które pogarsza jakość granulatu lub powoduje zbrylenie,
- ignorowanie kosztu pieniądza przy odroczonych płatnościach,
- brak analizy ceny składnika i porównywanie tylko ceny za tonę,
- zakup od niezweryfikowanego importera.
Na co zwrócić uwagę?
Jeżeli kupujesz nawozy do gospodarstwa, sprawdzaj nie tylko cenę, ale także opłacalność w przeliczeniu na składnik, warunki dostawy, termin płatności i możliwość reklamacji. Jeśli sprzedajesz nawozy w ramach biznesu, kluczowe stają się legalność pochodzenia, zgodność z przepisami, prawidłowe fakturowanie, warunki magazynowania i zabezpieczenie płatności od odbiorców.
W praktyce warto przejść przez krótką listę kontrolną:
- czy towar ma jasne pochodzenie i identyfikację partii,
- czy skład deklarowany odpowiada potrzebom uprawy,
- czy cena jest liczona także na 1 kg składnika,
- czy umowa lub faktura jasno opisuje produkt,
- czy rozliczenie VAT jest poprawne według aktualnych zasad,
- czy magazyn i transport nie obniżą jakości nawozu,
- czy odroczenie płatności nie zjada całej przewagi cenowej,
- czy przy większej skali handlu masz uporządkowane obowiązki administracyjne i BHP.
FAQ
Czy rolnik może sprzedawać nawozy sztuczne innym rolnikom?
Jednorazowa sprzedaż niewykorzystanej partii to co innego niż stały handel. Jeśli sprzedaż ma charakter zorganizowany, powtarzalny i zarobkowy, może zostać uznana za działalność gospodarczą, z obowiązkami podatkowymi i administracyjnymi.
Czy przy sprzedaży nawozów trzeba wystawiać fakturę?
W obrocie gospodarczym zasadą jest prawidłowe dokumentowanie sprzedaży. Forma dokumentu zależy od statusu sprzedawcy i nabywcy oraz zasad podatkowych, ale przy legalnym handlu dokument sprzedaży jest podstawą bezpieczeństwa obu stron.
Jak porównywać oferty nawozów od różnych sprzedawców?
Najlepiej porównywać nie tylko cenę za tonę, ale także cenę 1 kg czystego składnika, koszty transportu, termin płatności, pochodzenie towaru, warunki dostawy i możliwość reklamacji.
Czy nawóz z importu zawsze jest tańszy?
Nie. Niższa cena zakupu może zostać zniwelowana przez transport, kurs walut, koszty finansowania, opóźnienia oraz wyższe ryzyko jakościowe. Warto liczyć koszt całkowity dostawy do gospodarstwa lub magazynu.
Na co uważać przy zakupie nawozu luzem?
Przede wszystkim na identyfikację partii, jakość fizyczną produktu, wilgotność, możliwość zważenia rzeczywistej ilości oraz dokładny opis na fakturze lub dokumencie dostawy. Przy nawozie luzem reklamacja bywa trudniejsza niż przy oryginalnych opakowaniach.
Czy sprzedaż nawozów wiąże się z obowiązkami BHP?
Tak, zwłaszcza przy magazynowaniu, przeładunku i transporcie. Trzeba zapewnić bezpieczne warunki pracy, odpowiednie składowanie i procedury ograniczające ryzyko pomyłek oraz szkód.
Czy rolnik ryczałtowy powinien inaczej podchodzić do zakupu nawozów niż vatowiec?
Tak, bo inaczej wygląda rozliczenie podatku i ekonomika zakupu. Czynny podatnik VAT analizuje także możliwość odliczenia, a rolnik ryczałtowy patrzy bardziej na koszt brutto i warunki handlowe całej transakcji.
Jak zabezpieczyć się przy większym zakupie nawozów przed sezonem?
Warto mieć pisemne warunki zamówienia, określony termin dostawy, parametry towaru, zasady reklamacji i płatności. Przy dużych kwotach znaczenie ma również wiarygodność kontrahenta oraz możliwość częściowych dostaw.
Czy można finansować zakup nawozów kredytem obrotowym?
Tak, wiele gospodarstw i firm handlowych korzysta z kredytu obrotowego albo limitów kupieckich. Trzeba jednak policzyć koszt finansowania, bo tani nawóz kupiony na drogi kredyt może finalnie przestać być opłacalny.