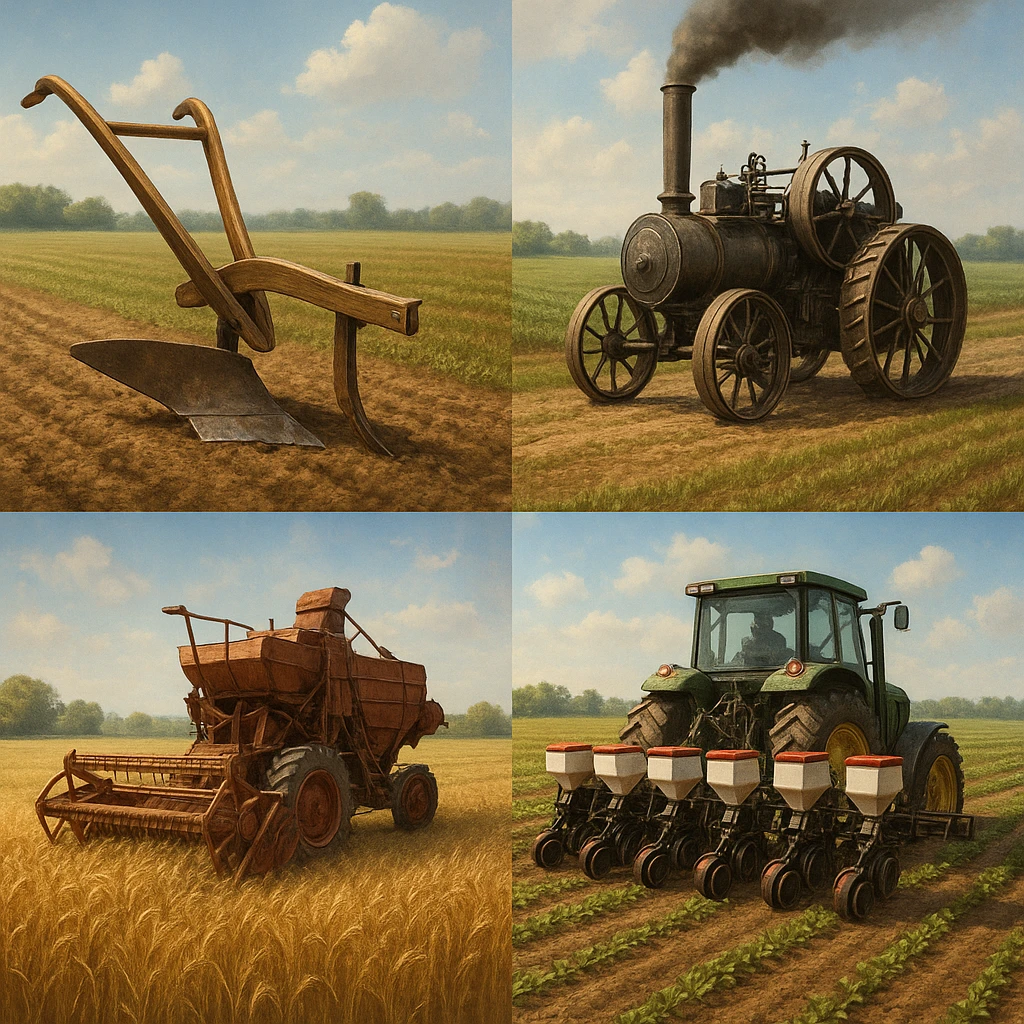
Rozwój rolnictwa nigdy nie był tylko historią narzędzi, upraw i plonów. To także opowieść o tym, jak społeczności wiejskie próbowały bronić się przed zadłużeniem, lichwą i utratą ziemi. Z tych prób narodziła się idea pierwszych banków ziemskich – instytucji, które miały chronić chłopów i właścicieli majątków przed finansową katastrofą, a jednocześnie umożliwić modernizację produkcji rolniczej. Zrozumienie dziejów tych banków pozwala dostrzec, jak ściśle powiązane są procesy gospodarcze, społeczne i polityczne w historii wsi.
Geneza banków ziemskich w kontekście przemian rolnictwa
Pierwsze prymitywne formy kredytu rolnego pojawiły się znacznie wcześniej niż jakiekolwiek nowoczesne instytucje bankowe. Już w starożytnej Mezopotamii zapisywano na glinianych tabliczkach zobowiązania zbożowe, a świątynie pełniły rolę magazynów i pożyczkodawców. Jednak przez wiele stuleci gospodarstwa rolne funkcjonowały przede wszystkim w ramach lokalnych sieci wymiany, opartych na zaufaniu, relacjach sąsiedzkich, patronacie możnych i kontroli feudalnej. Dopiero głębokie przemiany gospodarcze i społeczne przełomu XVIII i XIX wieku stworzyły grunt pod powstanie wyspecjalizowanych banków ziemskich.
Kluczowym procesem było przejście od rolnictwa ekstensywnego do systemu bardziej intensywnego, nastawionego na rynek. W wielu regionach Europy zaczęto wprowadzać płodozmian, uprawę roślin okopowych, nowoczesne narzędzia, a później także maszyn rolniczych. Wszystko to wymagało kapitału, którego przeciętne gospodarstwo nie posiadało. Rolnik, by zwiększyć wydajność, musiał zainwestować, ale jego podstawowym majątkiem była ziemia, mało płynna i trudna do wykorzystania jako zabezpieczenie w tradycyjnym obrocie finansowym.
Drugim istotnym czynnikiem była ewolucja stosunków własności ziemi. Zniesienie poddaństwa, przekształcenia własnościowe po wielkich rewolucjach i wojnach napoleońskich, a następnie uwłaszczenia chłopów, doprowadziły do rozdrobnienia gruntów oraz powstania nowej kategorii właścicieli – wolnych rolników posiadających formalne tytuły do ziemi, lecz często obciążonych wielkimi kosztami wykupu. Ziemia, choć była symbolem wolności, stawała się równocześnie ciężarem zadłużenia. W wielu krajach lawinowo narastała liczba licytacji majątków i gospodarstw, a chłopi coraz częściej popadali w zależność od prywatnych lichwiarzy, którzy narzucali im drakońskie odsetki.
Reformy uwłaszczeniowe, zwłaszcza w Europie Środkowej i Wschodniej, zachwiały dotychczasowym porządkiem. Dawne powinności pańszczyźniane zastąpiły zobowiązania pieniężne, które wymuszały włączenie się gospodarstw wiejskich w mechanizmy gospodarki towarowo–pieniężnej. Rolnik nie mógł już zaspokoić wszystkich powinności pracą własną czy naturalnymi świadczeniami – musiał sprzedawać produkty na rynku, zdobywać gotówkę i obsługiwać dług. W tych warunkach rodziła się potrzeba instytucji finansowych dostosowanych do specyfiki produkcji rolnej: sezonowości dochodów, długiego zwrotu z inwestycji oraz silnego powiązania majątku z jednym, nieruchomym zasobem – ziemią.
Państwa i elity dostrzegały zagrożenie, jakie niosło rozprzestrzenianie się zadłużenia wiejskiego. Utrata ziemi przez szerokie rzesze chłopów lub drobnej szlachty groziła nie tylko kryzysem społecznym, ale i spadkiem produkcji rolnej, a więc niższymi wpływami podatkowymi i trudnościami z zaopatrzeniem miast oraz armii. W tym kontekście pojawiła się idea wyspecjalizowanych instytucji – banków ziemskich – których zadaniem było dostarczanie długoterminowego, stosunkowo taniego kredytu zabezpieczonego na ziemi, a przy tym ograniczenie dominacji brutalnej lichwy.
Ważnym źródłem inspiracji były również rozwijające się w XIX wieku teorie ekonomiczne i ruchy reformatorskie. Ekonomiści liberalni podkreślali znaczenie własności prywatnej i kredytu jako motoru rozwoju, natomiast myśliciele społeczni, w tym wczesne nurty chrześcijańskiej nauki społecznej, akcentowali konieczność ochrony rolników przed mechanizmami niewidzialnej ręki rynku. Banki ziemskie miały stać się kompromisem: wprowadzeniem zasad rynku kredytowego na obszary wiejskie przy jednoczesnym wprowadzeniu mechanizmów ochronnych, takich jak niższe oprocentowanie, dłuższe terminy spłaty i kolektywne formy odpowiedzialności.
Jednocześnie w całej Europie rozwijał się ruch spółdzielczy. Jego założenia – dobrowolność, samopomoc, demokratyczne zarządzanie – odegrały znaczącą rolę w kształtowaniu wielu instytucji kredytu rolnego, zwłaszcza wśród drobnych chłopów. Część banków ziemskich powstawała w formie instytucji państwowych lub półpaństwowych, inne w formie towarzystw kredytowych tworzonych przez samych właścicieli ziemskich. Wszystkie jednak wyrastały z jednej, wspólnej potrzeby: znalezienia mechanizmu, który przekształci ziemię w bezpieczne zabezpieczenie kredytowe, umożliwiając rolnictwu wejście w erę gospodarki kapitalistycznej bez całkowitego rozbicia tradycyjnych struktur społecznych.
Modele i funkcjonowanie pierwszych banków ziemskich
Pierwsze banki ziemskie, powstające od końca XVIII i na przestrzeni XIX wieku, przybierały zróżnicowane formy organizacyjne. Można jednak wyróżnić kilka wspólnych elementów ich konstrukcji finansowej. Najważniejszym z nich była zasada, że udzielane rolnikom kredyty długoterminowe zabezpieczone są hipoteką na ziemi, a środki na ich finansowanie pozyskuje się przez emisję listów zastawnych lub innych długoterminowych papierów wartościowych. Tego rodzaju instrumenty pozwalały rozłożyć ryzyko wielu kredytów na szeroką grupę inwestorów i oferowały względnie stabilne warunki finansowania.
W klasycznym modelu bank ziemski udzielał właścicielowi gospodarstwa rolnego kredytu na kilkanaście, a nawet kilkadziesiąt lat. Zabezpieczeniem była hipoteka na ziemi i zabudowaniach. Bank emitował listy zastawne, które sprzedawano inwestorom – od wielkich instytucji po zamożniejszych mieszczan. Spłaty odsetek i rat kapitałowych przez rolników stanowiły pokrycie kuponów i wykup tych papierów. Konstrukcja ta wymagała precyzyjnego szacowania wartości ziemi, co było jednym z pierwszych bodźców do rozwoju nowoczesnej wyceny nieruchomości rolnych i katastru gruntowego.
W wielu krajach banki ziemskie miały szczególny status publicznoprawny. Otrzymywały przywileje, takie jak częściowa gwarancja państwowa, pierwszeństwo w dochodzeniu wierzytelności czy zwolnienia podatkowe, w zamian za realizowanie określonych celów polityki rolnej. Państwa traktowały je jako narzędzie wspierania stabilności wsi, modernizacji rolnictwa i realizacji interesów fiskalnych. Przez długi czas te instytucje pełniły funkcję pośrednią między rynkiem a administracją państwową, wprowadzając mechanizmy finansowe tam, gdzie wcześniej dominowały stosunki feudalne lub czysto prywatna lichwa.
Istniały jednak znaczne różnice między regionami. W części krajów Europy Zachodniej banki ziemskie obsługiwały głównie duże majątki ziemskie, umożliwiając ich uprzemysłowienie – budowę gorzelni, młynów parowych czy nowoczesnych obór. W Europie Środkowej i Wschodniej większą uwagę poświęcano drobnym i średnim gospodarstwom chłopskim, co wiązało się z konsekwencjami reform uwłaszczeniowych i potrzebą stabilizacji nowej warstwy wolnych rolników. Niektóre instytucje łączyły obie funkcje, tworząc osobne linie kredytowe dla wielkiej własności i dla małych gospodarstw.
Funkcjonowanie banków ziemskich opierało się na kilku zasadniczych założeniach:
- kredyt ma charakter długoterminowy, dostosowany do cyklu inwestycji rolniczych;
- zabezpieczeniem jest głównie ziemia, rzadziej ruchomości czy przyszłe plony;
- oprocentowanie jest niższe niż w wypadku lichwy, ale wystarczające do pokrycia kosztów emisji i ryzyka;
- istnieją szczegółowe procedury szacowania wartości nieruchomości oraz monitorowania ich stanu;
- często stosuje się pewne formy odpowiedzialności zbiorowej lub poręczeń lokalnych.
Na gruncie prawnym rozwój kredytu ziemskiego wymagał stworzenia nowoczesnego systemu hipotecznego. Konieczne były księgi wieczyste, jednolite zasady wpisów, jawność obciążeń oraz możliwość stosunkowo sprawnej egzekucji w razie niewypłacalności. Oznaczało to głęboką reformę wcześniejszych, często bardzo skomplikowanych i lokalnych form zapisu własności. Związek między powstaniem banków ziemskich a modernizacją prawa rzeczowego jest jednym z najbardziej trwałych dziedzictw tej epoki.
Nie bez znaczenia był także aspekt edukacyjny. Rolnicy korzystający z kredytu musieli nauczyć się podstaw rachunkowości, planowania i kalkulacji kosztów. Banki ziemskie nierzadko pełniły funkcję pośrednich ośrodków doradztwa rolniczego, oceniając sensowność inwestycji, sugerując zmiany w strukturze upraw czy wprowadzenie nowych technologii. W ten sposób instytucje finansowe wpływały realnie na kierunek zmian w produkcji rolnej, sprzyjając intensyfikacji i specjalizacji.
Szczególną rolę odegrały banki ziemskie w krajach, w których reforma włościańska łączyła się z długotrwałym i kosztownym procesem spłaty dawnych zobowiązań feudalnych. Kredyt hipoteczny umożliwiał rozłożenie tych płatności w czasie, ograniczenie presji prywatnych pożyczkodawców i przynajmniej częściowe uchronienie gospodarstw przed natychmiastową utratą ziemi. W wielu przypadkach bank ziemski stawał się głównym partnerem finansowym całej społeczności lokalnej, co wzmacniało jego rolę także w sferze politycznej.
Wraz z rozwojem przemysłu i transportu – kolei, dróg bitych, żeglugi rzecznej – banki ziemskie zaczęły finansować nie tylko same gospodarstwa, lecz również infrastrukturę niezbędną do wywozu płodów rolnych. Powstawały powiązania między kredytem ziemskim a inwestycjami w magazyny, rynki hurtowe, zakłady przetwórcze. Rolnictwo przestawało być wyłącznie sferą produkcji surowców, a stawało się elementem szerszego systemu agrarno–przemysłowego, którego spoiwem był właśnie długoterminowy kredyt.
Ważnym uzupełnieniem działalności banków ziemskich stały się instytucje o charakterze spółdzielczym – kasy pożyczkowo–oszczędnościowe, lokalne towarzystwa kredytowe czy kasy Raiffeisena. Podczas gdy banki ziemskie zajmowały się głównie dużymi i średnimi kredytami hipotecznymi, spółdzielnie odpowiadały na bieżące potrzeby płynnościowe gospodarstw: zakup nasion, nawozów, naprawę sprzętu. Wspólnie tworzyły one podstawy nowoczesnego systemu finansowania rolnictwa, znacznie ograniczając władzę lichwy.
W praktyce funkcjonowanie banków ziemskich nie było wolne od problemów. Wysoka zależność od koniunktury rolnej, wahań cen zboża czy klęsk urodzaju sprawiała, że portfele kredytowe były narażone na ryzyko systemowe. W okresach kryzysów rolnych dochodziło do fal niewypłacalności, a w konsekwencji do presji politycznej na obniżanie rat, umarzanie odsetek czy wprowadzanie moratoriów na egzekucje. Mimo to, w skali długiego trwania, banki ziemskie odegrały rolę stabilizującą: zamiast chaotycznych licytacji i rozbicia gospodarstw, wprowadzano mechanizmy restrukturyzacji zadłużenia i kontrolowanych przekształceń własnościowych.
Skutki społeczne i gospodarcze bankowości ziemskiej dla rozwoju rolnictwa
Powstanie i rozwój banków ziemskich miały dalekosiężne konsekwencje dla struktury społecznej wsi, sposobu gospodarowania i pozycji rolnictwa w gospodarce narodowej. Z jednej strony instytucje te przyczyniły się do przyspieszenia modernizacji technicznej gospodarstw, z drugiej – umocniły znaczenie własności ziemi jako centralnego elementu porządku społecznego. Kredyt hipoteczny przekształcał ziemię w zasób finansowy, co otwierało nowe możliwości, ale i niosło ryzyka.
Dla wielu gospodarstw dostęp do kredytu oznaczał możliwość przejścia z gospodarki ekstensywnej na bardziej intensywną. Dzięki kredytom rolnicy mogli kupować nowe narzędzia, wprowadzać płodozmian, budować trwałe budynki gospodarskie, inwestować w melioracje czy drenowanie pól. Zwiększenie wydajności pracy prowadziło do wzrostu produkcji, co z kolei umożliwiało obsługę zadłużenia. Banki ziemskie stawały się w ten sposób katalizatorem modernizacji rolnictwa, bez którego wiele regionów mogłoby na długo pozostać w stanie technologicznego zastoju.
Jednocześnie pojawiał się problem nierównego dostępu do kapitału. Lepsze warunki kredytowe otrzymywali zwykle właściciele większych i bardziej zabezpieczonych majątków. Małe, rozdrobnione gospodarstwa, szczególnie tam, gdzie brakowało jasnych tytułów własności lub gdzie ziemia była gorszej jakości, miały trudności w uzyskaniu długoterminowego finansowania. W niektórych regionach proces ten prowadził do stopniowej polaryzacji struktury agrarnej: większe gospodarstwa powiększały areał, wykupując sąsiednie ziemie po zadłużonych sąsiadach, podczas gdy najmniejsi gospodarze schodzili do roli robotników rolnych lub migrowali do miast.
Niemniej, obecność bankowości ziemskiej ograniczała skalę najdrastyczniejszych zjawisk, takich jak masowe przejmowanie ziemi przez lichwiarzy czy spekulantów miejskich. Procedury bankowe, choć nie zawsze przychylne dłużnikom, wprowadzały jednak element przejrzystości i standaryzacji. Zamiast dowolnie kształtowanych umów prywatnych, z niejasnymi odsetkami i karami, wprowadzano jasno określone warunki, rejestrowane w księgach wieczystych. W ten sposób kształtowała się nowa kultura prawna na wsi, w której rolnik – choć zadłużony – miał większą świadomość swoich praw i obowiązków.
Ważnym skutkiem społecznym była także zmiana mentalności. Rolnik, wchodząc w relacje z instytucją finansową, musiał nauczyć się planować w dłuższej perspektywie, kalkulować opłacalność inwestycji i dostrzegać zależność między rynkiem a własnym gospodarstwem. Upowszechniała się znajomość podstawowych pojęć ekonomicznych, takich jak procent, amortyzacja, ryzyko. Banki ziemskie, poprzez swoje wymagania dokumentacyjne i kontrolne, wymuszały większą systematyczność prowadzenia ksiąg i ewidencji, co z kolei sprzyjało rozwojowi nowoczesnej rachunkowości rolnej.
Nie można pominąć również wpływu bankowości ziemskiej na relacje między wsią a państwem. Tam, gdzie banki miały charakter publiczny lub półpubliczny, stawały się narzędziem polityki rolnej i społecznej. Poprzez różnicowanie warunków kredytu można było zachęcać do określonych kierunków upraw, wspierać zasiedlanie nowych obszarów, ułatwiać parcelację wielkich majątków lub przeciwnie – bronić ich integralności. Kredyt ziemski został włączony w szerszy system sterowania procesami osadniczymi i produkcyjnymi, co szczególnie wyraźnie widać w okresach intensywnych reform agrarnych.
W wielu regionach to właśnie banki ziemskie pośredniczyły w procesie przechodzenia od dawnego ładu feudalnego do nowoczesnych form własności i użytkowania ziemi. Finansowały wykup powinności, spłatę odszkodowań dla dawnych właścicieli, koszty podziału gruntów. Z czasem stały się ważnym czynnikiem w procesach konsolidacji działek – finansowały scalanie gruntów, budowę nowych dróg dojazdowych, wyrównywanie granic pól. W efekcie struktura przestrzenna wsi i pól ulegała głębokim przeobrażeniom, przystosowując się do wymogów mechanizacji i nowoczesnej gospodarki towarowej.
Trzeba podkreślić także wpływ bankowości ziemskiej na stabilność polityczną. W społeczeństwach, w których ziemia była podstawą statusu i bezpieczeństwa, masowa utrata gruntów prowadziła często do buntów, emigracji lub rewolucji. Dostęp do uregulowanego kredytu, nawet jeśli nie był idealny, dawał rolnikom poczucie, że istnieje legalny mechanizm rozwiązywania problemów zadłużeniowych. W niektórych krajach, po okresach ostrych napięć społecznych, reformy kredytu ziemskiego stały się jednym z instrumentów łagodzenia konfliktów, obok reform podatkowych czy zmian w prawie pracy.
Nie można jednak idealizować roli banków ziemskich. W momentach głębszych kryzysów rolnych okazywało się, że system, oparty w dużej mierze na hipotece, może wzmacniać mechanizmy zadłużenia. Spadek cen produktów rolnych przy niezmienionych ratach kredytowych powodował gwałtowne obniżenie dochodów realnych rolników. Banki, by chronić własną stabilność finansową, często zaostrzały warunki udzielania nowych kredytów, co z kolei ograniczało możliwości inwestycji i wychodzenia z kryzysu. W takich okresach dochodziło do renegocjacji zasad funkcjonowania kredytu ziemskiego, wprowadzania państwowych gwarancji, dopłat do odsetek czy nadzwyczajnych funduszy pomocowych.
W dłuższej perspektywie banki ziemskie przyczyniły się jednak do powstania trwałej infrastruktury finansowej na obszarach wiejskich. Stały się elementem układu instytucji, który obejmował także kasy spółdzielcze, ubezpieczenia rolnicze, towarzystwa melioracyjne i organizacje producenckie. Dzięki temu rolnictwo przestało być wyłącznie zależne od łaski pogody i lokalnych stosunków siły, a zaczęło funkcjonować w ramach bardziej przewidywalnego, choć nie wolnego od napięć, systemu regulacji ekonomicznych i prawnych.
Dziedzictwo banków ziemskich jest widoczne również w późniejszych formach kredytu rolnego. W wielu krajach przetrwały one w postaci wyspecjalizowanych instytucji finansowych, które do dziś oferują długoterminowe kredyty hipoteczne dla gospodarstw rolnych. W innych zostały wchłonięte przez większe grupy bankowe, ale zachowały pewne specyficzne rozwiązania, takie jak listy zastawne czy preferencyjne linie pożyczkowe. Ich historia jest więc nie tylko fragmentem dziejów wsi, lecz także ważną częścią ewolucji całego systemu bankowego.
Analizując wpływ bankowości ziemskiej na historię rolnictwa, trudno pominąć aspekt kulturowy. Wraz z rozwojem kredytu następowało stopniowe przekształcanie tradycyjnych wartości wiejskich. Ziemia, dawniej pojmowana przede wszystkim jako dziedzictwo rodowe, element tożsamości i zakorzenienia, coraz częściej postrzegana była także jako kapitał, aktywo, które można obciążyć, sprzedać, scalić lub podzielić w zależności od potrzeb ekonomicznych. Ten proces nie odbywał się bez oporu, ale z czasem doprowadził do głębokiej zmiany w sposobie myślenia o gospodarstwie rolnym, które stało się przedsięwzięciem ekonomicznym, a nie tylko miejscem życia rodziny.
Banki ziemskie a różne ścieżki rozwoju rolnictwa w Europie
Choć ogólne założenia funkcjonowania banków ziemskich były podobne, ich rola i znaczenie różniły się w zależności od lokalnego kontekstu historycznego i społecznego. W krajach o silnej tradycji własności chłopskiej bankowość ziemska wspierała przede wszystkim utrwalenie i umocnienie tej warstwy. W regionach zdominowanych przez wielką własność, instytucje kredytu hipotecznego często umacniały pozycję dużych majątków, umożliwiając im lepsze dostosowanie do wymogów rynku światowego. W konsekwencji banki ziemskie stały się jednym z czynników, które współdecydowały o kształcie struktury agrarnej w danym kraju.
W części Europy Zachodniej, gdzie proces uwłaszczeniowy był wcześniejszy, a struktura gospodarstw bardziej rozdrobniona, banki ziemskie wspierały przede wszystkim modernizację techniczną i specjalizację produkcji. Rolnictwo coraz bardziej wiązało się z rynkiem miejsko–przemysłowym, dostarczając mleka, warzyw, owoców i produktów wysoko przetworzonych. Kredyt hipoteczny był niezbędny do budowy obór, mleczarni, chłodni czy sadów owocowych. W takich warunkach banki ziemskie stawały się partnerem dla dynamicznych, wysoko wyspecjalizowanych gospodarstw rodzinnych, które potrafiły wykorzystać długoterminowe finansowanie do szybkiego rozwoju.
W Europie Środkowo–Wschodniej sytuacja była inna. Tu rolnictwo często żyło w cieniu późnych reform uwłaszczeniowych, reliktów pańszczyzny i nierozwiązanych problemów struktury własności. Banki ziemskie musiały jednocześnie finansować spłaty związane z likwidacją starego porządku i inwestycje w nowy. W wielu przypadkach priorytetem było ustabilizowanie sytuacji nowo uwłaszczonych chłopów, którzy otrzymali ziemię, ale też znaczące zobowiązania finansowe. W takich warunkach bank ziemski bywał postrzegany zarówno jako instytucja pomocowa, jak i jako egzekutor nowego porządku fiskalnego, co wpływało na ambiwalentny stosunek wsi do tych instytucji.
Istniały także regiony, w których banki ziemskie w niewielkim stopniu docierały do najuboższych warstw wsi. Tam głównym instrumentem finansowania pozostawały lokalne kasy pożyczkowe, spółdzielnie kredytowe lub po prostu nieformalna lichwa. Różnice w dostępie do kredytu ziemskiego przekładały się na zróżnicowane tempo modernizacji. Obszary z lepiej rozwiniętą infrastrukturą finansową szybciej wprowadzały nowe odmiany roślin, nawozy sztuczne, maszyny, co z czasem prowadziło do rosnącej przepaści w wydajności między różnymi częściami kontynentu.
Na styku rolnictwa i polityki szczególne znaczenie miały momenty, w których banki ziemskie stawały się narzędziem realizacji szeroko zakrojonych programów reform agrarnych. Rządy wykorzystywały możliwość sterowania kredytem do wymuszania określonych zmian strukturalnych: parcelacji wielkich majątków, wspierania gospodarstw średnich, kolonizacji nowych terenów czy przeciwnie – obrony dużej własności przed rozdrobnieniem. Tam, gdzie kredyt był ściśle powiązany z polityką, historia rolnictwa przyjmowała szczególnie złożony charakter, łącząc procesy ekonomiczne z nacjonalnymi i społecznymi konfliktami.
W niektórych krajach powstawały równoległe systemy kredytu ziemskiego – osobny dla większej własności, często elitarny, i inny, spółdzielczy, adresowany do chłopów i drobnych rolników. To rozwarstwienie instytucjonalne odzwierciedlało istniejące już podziały społeczne, ale też je utrwalało. Duże majątki mogły liczyć na preferencyjne warunki i łatwiejszy dostęp do listów zastawnych, podczas gdy drobni gospodarze musieli zadowolić się mniejszymi pożyczkami, często na krótsze okresy i z większym udziałem odpowiedzialności zbiorowej.
Różnice między regionami widoczne były również w skali i dynamice rozwoju bankowości ziemskiej. W krajach z silną władzą centralną i wyraźnie sformułowaną polityką rolną banki ziemskie szybko uzyskiwały solidne podstawy prawne i finansowe, co sprzyjało ich stabilności. W państwach o słabszych strukturach administracyjnych, rozbiciu politycznym lub niestabilności gospodarczej, instytucje te często borykały się z kapitałową niedostatecznością, brakiem zaufania i ograniczonym zasięgiem.
Odmienność doświadczeń poszczególnych krajów sprawiła, że historia banków ziemskich stała się kluczem do zrozumienia, dlaczego rolnictwo europejskie rozwijało się tak nierównomiernie. W jednych regionach pojawiły się wysoko wydajne, zmechanizowane gospodarstwa rodzinne, w innych przez długi czas dominowały struktury półfeudalne lub nadmiernie rozdrobnione. W tle tych różnic kryła się nie tylko jakość gleb czy kaprysy klimatu, lecz także konstrukcja i dostępność długoterminowego kredytu hipotecznego dla wsi.
W miarę jak XX wiek przynosił kolejne wyzwania – wojny, kryzysy gospodarcze, industrializację i urbanizację – banki ziemskie i ich następcy musieli dostosowywać się do nowych warunków. Włączenie rolnictwa w mechanizmy interwencjonizmu państwowego, regulacji cen i planowania produkcji zmieniało rolę kredytu. Stał się on jednym z elementów coraz bardziej skomplikowanej układanki, w której o losie gospodarstw decydowały nie tylko relacje z bankiem, ale też polityka cen skupu, dopłaty, kwoty produkcyjne i przepisy środowiskowe.
Mimo tych przeobrażeń, fundament, który stworzyły pierwsze banki ziemskie, pozostał widoczny. Ukształtowały one przekonanie, że rolnictwo wymaga specyficznych, dostosowanych do jego rytmu narzędzi finansowych, odmiennych od kredytu udzielanego w handlu czy przemyśle. Uświadomiły też, że rozwój wsi to nie tylko kwestia technologii i wydajności, ale równie mocno – jakości instytucji, prawa i organizacji systemu finansowego. Historia powstania banków ziemskich jest więc jednocześnie historią o tym, jak społeczeństwa radziły sobie z napięciami między tradycją a nowoczesnością w obszarze rolnictwa.
Rozpatrując ją z dzisiejszej perspektywy, można dostrzec, że wiele aktualnych debat – o zadłużeniu gospodarstw, roli państwa w finansowaniu wsi, znaczeniu spółdzielczości czy wpływie globalnego kapitału na lokalną własność ziemi – ma swoje korzenie właśnie w tamtych, XIX–wiecznych sporach. To wtedy po raz pierwszy na tak szeroką skalę próbowano odpowiedzieć na pytanie, jak przekształcić ziemię w bezpieczne zabezpieczenie kredytu, nie niszcząc przy tym społecznych podstaw życia wiejskiego. Odpowiedzi, których wtedy udzielono, w dużej mierze ukształtowały trajektorie rozwoju rolnictwa aż po współczesność.
FAQ
Jakie były główne cele powstania pierwszych banków ziemskich?
Pierwsze banki ziemskie tworzono przede wszystkim po to, by zapewnić rolnikom i właścicielom ziemskim dostęp do długoterminowego, tańszego niż lichwiarski kredytu zabezpieczonego na ziemi. Celem było jednoczesne wsparcie modernizacji rolnictwa – finansowanie inwestycji w sprzęt, budynki i melioracje – oraz ograniczenie fali zadłużenia prowadzącej do licytacji gospodarstw. Instytucje te miały też stabilizować sytuację społeczną na wsi i chronić państwo przed skutkami kryzysów agrarnych.
W jaki sposób banki ziemskie wpływały na modernizację rolnictwa?
Banki ziemskie dostarczały kapitału niezbędnego do przejścia od gospodarki ekstensywnej do intensywnej, nastawionej na rynek. Dzięki kredytom rolnicy mogli kupować nowoczesne narzędzia, budować trwałe zabudowania, wprowadzać płodozmian czy inwestować w melioracje. Instytucje te wymuszały także prowadzenie dokładniejszej rachunkowości gospodarstw i ocenę opłacalności inwestycji, co sprzyjało racjonalizacji produkcji. W wielu krajach banki współpracowały z doradztwem rolniczym, pośrednio kształtując strukturę upraw i kierunki specjalizacji.
Czy banki ziemskie pomagały wszystkim rolnikom w równym stopniu?
Dostęp do kredytu ziemskiego był zróżnicowany. Z reguły najlepsze warunki otrzymywali właściciele większych, dobrze udokumentowanych majątków, które stanowiły solidne zabezpieczenie. Małe, rozdrobnione gospodarstwa, szczególnie w regionach o słabiej uregulowanej własności, częściej napotykały bariery. W wielu krajach próbą złagodzenia tej nierówności było tworzenie równoległych instytucji spółdzielczych, skierowanych do drobnych rolników. Mimo to bankowość ziemska nierzadko przyczyniała się do polaryzacji struktury agrarnej.
Jakie były główne zagrożenia związane z rozwojem bankowości ziemskiej?
Najpoważniejszym zagrożeniem było ryzyko nadmiernego zadłużenia w okresach kryzysów rolnych. Spadek cen produktów przy stałych ratach kredytu prowadził do niewypłacalności wielu gospodarstw. System hipoteczny, który w normalnych warunkach stabilizował sytuację, mógł w kryzysie przyspieszać przejmowanie ziemi. Innym problemem była koncentracja kapitału i preferencyjne traktowanie dużych majątków, co sprzyjało utrwalaniu nierówności. Mimo to, w porównaniu z chaotyczną lichwą, banki ziemskie zwykle wprowadzały bardziej przejrzyste i przewidywalne reguły gry.
Na czym polegała specyfika kredytu ziemskiego w porównaniu z innymi formami kredytu?
Kredyt ziemski był ściśle powiązany z hipoteką na gruntach rolnych i miał charakter długoterminowy, dostosowany do powolnego zwrotu z inwestycji w rolnictwie. W przeciwieństwie do kredytu handlowego czy miejskiego, uwzględniał sezonowość dochodów, konieczność finansowania infrastruktury gospodarstwa oraz większą wrażliwość na czynniki przyrodnicze. Jego finansowanie opierano głównie na emisji listów zastawnych, co pozwalało rozłożyć ryzyko na wielu inwestorów. Dzięki temu możliwe było oferowanie niższego oprocentowania niż to, które narzucali lokalni lichwiarze.