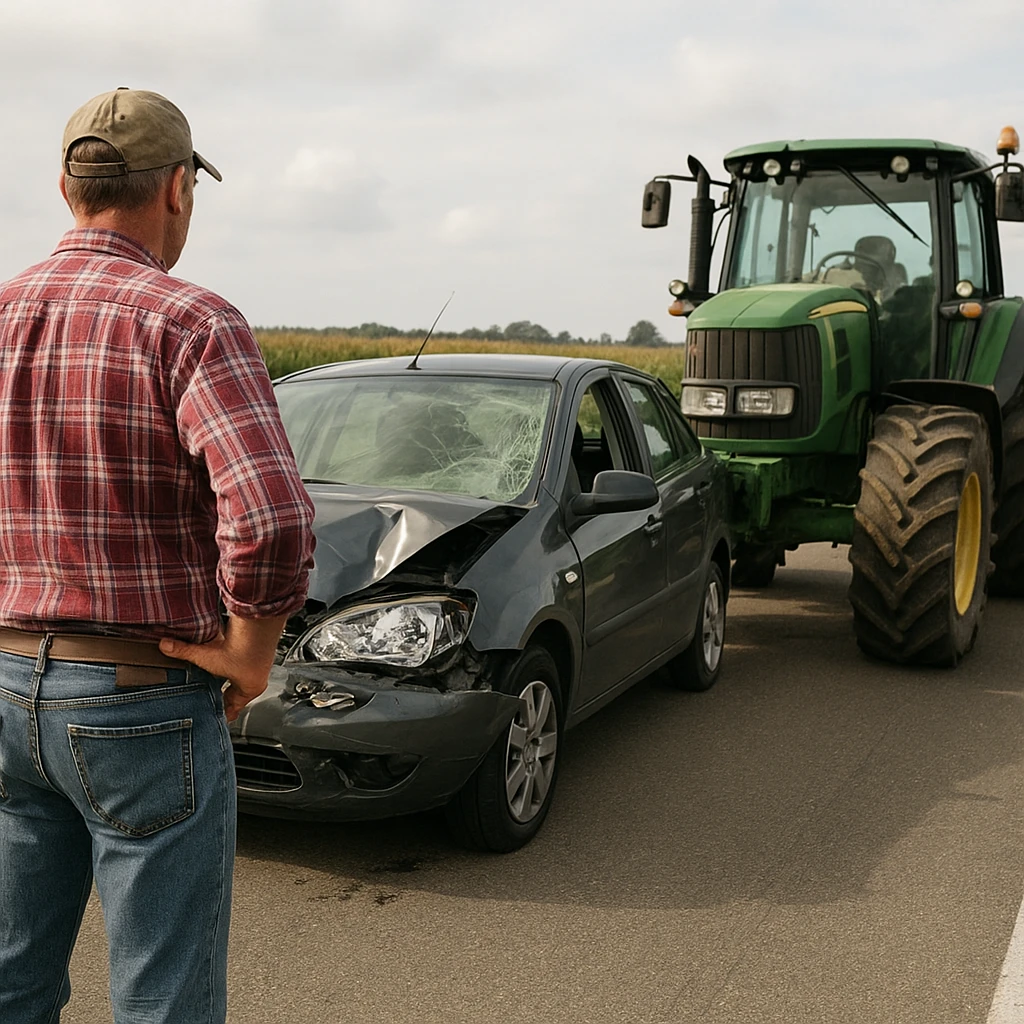
Odpowiedzialność rolnika za szkody wyrządzone przez maszyny rolnicze na drodze publicznej to jeden z najbardziej newralgicznych tematów prawa rolnego i ubezpieczeń komunikacyjnych. Łączy w sobie kwestie bezpieczeństwa ruchu drogowego, odpowiedzialności cywilnej, ubezpieczeń OC, a także przepisów szczególnych dotyczących pojazdów wolnobieżnych i ciągników rolniczych. Dla wielu gospodarstw to zagadnienie ma również wymiar finansowy – jedna poważna szkoda może zachwiać stabilnością ekonomiczną całej produkcji rolnej.
Podstawy prawne odpowiedzialności rolnika za szkody na drodze
Rolnik korzystający z maszyn na drodze publicznej działa w dwóch reżimach prawnych: jako uczestnik ruchu drogowego i jako przedsiębiorca rolny. Z punktu widzenia odpowiedzialności kluczowe są przepisy Kodeksu cywilnego o szkodzie i winie, ustawa o ubezpieczeniach obowiązkowych, a także Prawo o ruchu drogowym regulujące poruszanie się pojazdów rolniczych.
Co do zasady za szkodę odpowiada ten, kto ją wyrządził, jeżeli można mu przypisać winę. W przypadku ruchu pojazdów mechanicznych (w tym wielu maszyn rolniczych) mamy jednak do czynienia z odpowiedzialnością na zasadzie ryzyka, która jest dla poszkodowanego korzystniejsza. Nie trzeba wtedy dowodzić winy kierującego, lecz jedynie fakt zaistnienia szkody, związku przyczynowego oraz udziału pojazdu w jej powstaniu.
Maszyny rolnicze dzielą się na kilka kategorii istotnych z punktu widzenia prawa:
- ciągniki rolnicze – co do zasady traktowane jak inne pojazdy mechaniczne,
- maszyny samobieżne (np. kombajny, opryskiwacze samojezdne) – często podlegają obowiązkowemu ubezpieczeniu OC jak pojazdy,
- pojazdy wolnobieżne – ich status ubezpieczeniowy i drogowy wymaga każdorazowo analizy,
- maszyny przyczepiane i zawieszane – formalnie nie są samodzielnymi pojazdami, ale mogą mieć wpływ na odpowiedzialność.
W praktyce oznacza to, że gdy rolnik wjeżdża na drogę publiczną ciągnikiem z przyczepą, kombajnem czy wózkiem paszowym przystosowanym do jazdy po drodze, wchodzi w system przepisów drogowych i ubezpieczeniowych, które mają chronić innych uczestników ruchu. Niedopełnienie tych obowiązków może prowadzić do osobistej, nierzadko bardzo dotkliwej finansowo odpowiedzialności.
Kiedy powstaje odpowiedzialność rolnika – typowe sytuacje i linie odpowiedzialności
Odpowiedzialność rolnika można analizować w kilku płaszczyznach: jako kierującego pojazdem, właściciela maszyny, pracodawcy wobec pracownika lub zleceniodawcy wobec osoby trzeciej. Istnieją również sytuacje, w których pomimo braku winy rolnik lub jego ubezpieczyciel będą zobowiązani do naprawienia szkody.
Uszkodzenie pojazdu lub mienia przez maszynę w ruchu
Klasycznym przypadkiem jest kolizja z udziałem ciągnika rolniczego lub maszyny samojezdnej. Przykład: rolnik wyjeżdża z pola na drogę gminną kombajnem zbożowym, nie zachowuje należytej ostrożności, doprowadza do zderzenia z samochodem osobowym. W większości takich sytuacji odpowiedzialność będzie ponosił posiadacz pojazdu (zwykle rolnik), a faktyczne wypłaty odszkodowania zrealizuje zakład ubezpieczeń w ramach obowiązkowego OC pojazdu.
Odpowiedzialność opiera się tu przeważnie na zasadzie ryzyka, co oznacza, że nawet brak rażącej winy nie zwalnia z konieczności naprawienia szkody. Wyłączenia odpowiedzialności (siła wyższa, wyłączna wina poszkodowanego lub osoby trzeciej) w praktyce występują rzadko i są trudne do udowodnienia.
Szkody wynikające z zanieczyszczenia jezdni
Bardzo częstym, a wciąż niedocenianym źródłem szkód są zanieczyszczenia nawierzchni: błoto, glina, zboże, kiszonka, nawozy czy resztki roślin. Jeżeli zanieczyszczenie powoduje poślizg innego pojazdu, przewrócenie się motocykla czy upadek rowerzysty, odpowiedzialność rolnika jest w wielu przypadkach oczywista.
Rolnik zobowiązany jest do takiego zorganizowania pracy, aby ograniczyć wynoszenie błota na jezdnię, a jeżeli do zanieczyszczenia dojdzie – niezwłocznie je uprzątnąć albo należycie oznakować miejsce zagrożenia. Zaniechanie tych działań może zostać uznane za zawinione naruszenie obowiązku dbałości o bezpieczeństwo na drodze. Ubezpieczyciel OC pojazdu może co prawda pokryć roszczenia poszkodowanego, ale w określonych sytuacjach zachodzi ryzyko regresu do rolnika, jeżeli udowodni się rażące niedbalstwo.
Uszkodzenia infrastruktury drogowej i urządzeń obcych
Maszyny rolnicze, szczególnie te o dużych gabarytach, łatwo mogą uszkodzić pobocza, krawężniki, znaki drogowe, bariery ochronne, a także infrastrukturę energetyczną lub telekomunikacyjną umieszczoną przy drodze. Przykładowo wysięgnik opryskiwacza może strącić linię energetyczną, a ładowarka teleskopowa zahaczyć o znak drogowy podczas przejazdu w wąskiej ulicy.
Za takie szkody odpowiada zarówno kierujący, jak i posiadacz pojazdu. Z punktu widzenia gospodarstwa ważne jest, by upewnić się, że dana szkoda mieści się w zakresie ochrony polisy OC pojazdu lub OC rolnika. Nie każda szkoda wyrządzona maszyną będzie bowiem zakwalifikowana jako szkoda w ruchu pojazdu mechanicznego; część może podlegać innym reżimom ubezpieczeniowym, w tym dobrowolnemu OC działalności rolniczej lub ogólnemu OC w życiu prywatnym.
Odpowiedzialność za szkody spowodowane przez pracownika lub członka rodziny
W wielu gospodarstwach rolnych maszynami posługują się nie tylko właściciele, ale również pracownicy sezonowi, stali pracownicy oraz członkowie rodziny. W razie spowodowania szkody przez taką osobę na drodze publicznej odpowiedzialność cywilna opiera się zwykle na konstrukcji powierzenia czynności i ryzyka przedsiębiorstwa.
Oznacza to, że poszkodowany najczęściej kieruje roszczenia do posiadacza pojazdu lub prowadzącego gospodarstwo, a nie bezpośrednio do kierowcy. System ubezpieczeń został tak skonstruowany, by poszkodowany nie musiał dociekać, jaki był stosunek prawny między rolnikiem a osobą prowadzącą maszynę (umowa o pracę, zlecenie, pomoc rodzinna). Z punktu widzenia rolnika kluczowe jest dopilnowanie, aby każdy kierujący miał odpowiednie uprawnienia do prowadzenia danego typu maszyny oraz był rzetelnie przeszkolony z zasad ruchu drogowego.
Maszyny rolnicze a obowiązek ubezpieczenia OC
Fundamentalnym elementem ochrony rolnika przed skutkami finansowymi szkód na drodze jest właściwe ubezpieczenie OC. W polskim systemie prawnym mamy kilka równoległych obowiązków i możliwości, które wzajemnie się uzupełniają. Błędna ocena, czy dana maszyna wymaga odrębnego OC, stanowi częste źródło problemów podczas likwidacji szkody.
OC posiadaczy pojazdów mechanicznych
Ustawa o ubezpieczeniach obowiązkowych nakłada obowiązek zawarcia umowy OC na posiadaczy pojazdów mechanicznych zarejestrowanych w Polsce. Dotyczy to m.in. większości ciągników rolniczych i wielu maszyn samojezdnych. Brak ważnej polisy jest wykrywany podczas kontroli drogowych i wiąże się z dotkliwymi karami finansowymi, a także ryzykiem osobistego pokrycia szkody w razie wypadku.
Zakres OC pojazdu mechanicznego obejmuje szkody wyrządzone w związku z ruchem pojazdu, co jest interpretowane szeroko – w tym podczas manewrów, zatrzymań, a niekiedy także przy pracach towarzyszących, jeżeli istnieje związek funkcjonalny z ruchem na drodze. Obejmuje to zarówno szkody rzeczowe (np. uszkodzenie innego pojazdu), jak i osobowe (uszczerbek na zdrowiu, śmierć, utracone zarobki).
OC rolnika z tytułu prowadzenia gospodarstwa rolnego
Osobną kategorią jest obowiązkowe OC rolnika, związane z prowadzeniem gospodarstwa rolnego. Chroni ono przed roszczeniami za szkody wyrządzone osobom trzecim w związku z działalnością rolniczą, ale niezawsze obejmuje szkody w ruchu pojazdów mechanicznych. Rozróżnienie to bywa kluczowe przy ocenie, z której polisy powinno nastąpić odszkodowanie.
Przykład: rolnik podczas załadunku zboża na przyczepę ustawioną częściowo na drodze doprowadza do obsunięcia ładunku i uszkodzenia przejeżdżającego pojazdu. W zależności od okoliczności zakład ubezpieczeń może kwalifikować to jako szkodę związaną z ruchem pojazdu (OC komunikacyjne) albo z prowadzeniem gospodarstwa (OC rolnika). Dlatego warto przeanalizować ogólne warunki ubezpieczenia, by zrozumieć zakres wyłączeń i limitów odpowiedzialności.
Maszyny wolnobieżne i nieoczywiste przypadki
Najwięcej wątpliwości praktycznych pojawia się przy maszynach wolnobieżnych oraz urządzeniach, które poruszają się częściowo po drodze, a częściowo po polu czy gospodarstwie. Należą do nich np. niektóre wózki widłowe, ładowarki teleskopowe, wozy paszowe, opryskiwacze montowane na specjalnych podwoziach.
Od zaklasyfikowania maszyny jako pojazdu mechanicznego lub urządzenia technicznego zależy, czy ubezpieczenie OC jest obowiązkowe, czy dobrowolne. W razie szkody na drodze brak obligatoryjnego OC może nie wyłączyć odpowiedzialności rolnika, ale spowoduje, że ciężar finansowy naprawienia szkody spadnie bezpośrednio na niego. W wielu przypadkach rozsądne jest dobrowolne ubezpieczenie OC dla maszyn wykorzystywanych na drogach, nawet gdy formalnie nie ma takiego obowiązku.
Praktyczne obowiązki rolnika na drodze publicznej
Przepisy nakładają na rolnika jako użytkownika drogi szereg konkretnych obowiązków. Ich przestrzeganie ma wpływ nie tylko na bezpieczeństwo, ale także na ocenę odpowiedzialności za ewentualną szkodę oraz na ewentualny regres ubezpieczyciela. W praktyce organy ścigania, sądy i zakłady ubezpieczeń biorą pod uwagę kompletny obraz zachowania rolnika przed i po zdarzeniu.
Stan techniczny maszyn rolniczych i obowiązek badań
Maszyna rolnicza w ruchu drogowym musi być sprawna technicznie, posiadać ważne badania, a elementy odpowiadające za bezpieczeństwo – w szczególności światła, hamulce, ogumienie, układ kierowniczy – muszą spełniać wymogi przepisów. W wielu przypadkach organy kontrolne oraz biegli sądowi właśnie od oceny stanu technicznego zaczynają analizę przyczyn zdarzenia.
Jeżeli do szkody dojdzie wskutek zaniedbań w zakresie stanu technicznego, zakład ubezpieczeń może próbować wykazać rażące niedbalstwo i dochodzić regresu do rolnika. Dotyczy to zwłaszcza sytuacji, gdy maszyna nie miała obowiązkowych badań technicznych lub stwierdzone usterki były poważne i oczywiste. W interesie gospodarstwa leży prowadzenie pełnej dokumentacji serwisowej i rzetelne przygotowywanie maszyn do sezonu.
Oznakowanie, oświetlenie i przewóz ładunków
Maszyny rolnicze często znacznie różnią się wymiarami od standardowych pojazdów. Szerokie hedery, długie przyczepy do bel czy wystające elementy konstrukcyjne stanowią potencjalne zagrożenie dla innych użytkowników drogi. Dlatego właściwe oznakowanie i oświetlenie ma bezpośredni wpływ na odpowiedzialność rolnika.
Obowiązujące przepisy wymagają m.in. stosowania tablic wyróżniających pojazdy wolnobieżne, świateł odblaskowych, a w razie znacznego przekroczenia normatywnych wymiarów – dodatkowych oznakowań i zezwoleń na przejazd pojazdem nienormatywnym. Zaniedbania w tym zakresie są często uznawane za współprzyczynienie się do wypadku, a w skrajnych przypadkach mogą stać się podstawą odmowy wypłaty odszkodowania z autocasco lub regresu ze strony ubezpieczyciela OC.
Podobne znaczenie ma prawidłowe zabezpieczenie ładunku. Luźne bele słomy, niezabezpieczony ładunek na przyczepie, źle zamknięte burty – to nie tylko mandat, ale i ogromne ryzyko poważnych wypadków. W razie szkody sąd i ubezpieczyciel szczegółowo przeanalizują, czy ładunek został rozmieszczony i przymocowany zgodnie z zasadami sztuki.
Zgłaszanie szkód i współpraca z ubezpieczycielem
Kiedy dojdzie do zdarzenia drogowego z udziałem maszyny rolniczej, właściwe postępowanie rolnika ma znaczenie zarówno dla przebiegu postępowania karnego (jeśli do niego dojdzie), jak i dla procesu likwidacji szkody. Kluczowe jest niezwłoczne zabezpieczenie miejsca zdarzenia, wezwanie odpowiednich służb oraz zebranie danych uczestników i świadków.
Rolnik powinien możliwie szybko zgłosić szkodę do właściwego zakładu ubezpieczeń, przekazując pełny opis zdarzenia oraz dokumentację (zdjęcia, notatkę policyjną, dane świadków). Opóźnianie zgłoszenia lub zatajanie istotnych informacji może utrudnić proces odszkodowawczy, a w skrajnych przypadkach zostać ocenione jako naruszenie obowiązków ubezpieczonego. W interesie gospodarstwa leży także prowadzenie wewnętrznych notatek dotyczących przyczyn i przebiegu zdarzenia, zwłaszcza gdy uczestniczyli w nim pracownicy lub osoby pomagające w żniwach.
Strategie minimalizowania ryzyka i praktyczne porady dla rolników
Odpowiedzialność za szkody na drodze publicznej można w dużej mierze ograniczyć poprzez systemowe działania organizacyjne i techniczne w gospodarstwie. Nie sprowadzają się one jedynie do wykupienia odpowiedniego ubezpieczenia; konieczne jest podejście całościowe, obejmujące planowanie prac, szkolenia, procedury wewnętrzne i dokumentację.
Planowanie przejazdów maszyn i wybór tras
Rozsądne planowanie przejazdów dużych maszyn może znacząco zmniejszyć ryzyko wypadku. W miarę możliwości warto unikać godzin szczytu, szczególnie na drogach o dużym natężeniu ruchu. Dobrą praktyką jest wybór tras o mniejszym obciążeniu, nawet kosztem niewielkiego wydłużenia drogi.
W przypadku przejazdów bardzo szerokich lub długich zestawów zasadna bywa asysta drugiego pojazdu jadącego przed lub za maszyną, ostrzegającego innych użytkowników drogi. W niektórych sytuacjach uzyskanie dodatkowych zezwoleń od zarządcy drogi na przejazd wyszczególnioną trasą zwiększa bezpieczeństwo prawne i ogranicza ryzyko sporów w razie szkody.
Szkolenia i instrukcje dla pracowników
Choć w wielu gospodarstwach przepisy BHP i wewnętrzne instrukcje wydają się biurokracją, w razie wypadku stają się ważnym dowodem należytej staranności rolnika jako organizatora pracy. Ustne przekazanie zasad często okazuje się niewystarczające, gdy sprawa trafia do sądu lub do likwidatora szkody.
Dobrym standardem jest opracowanie pisemnych instrukcji użytkowania poszczególnych maszyn na drogach publicznych, uwzględniających m.in. zasady załadunku, prędkości maksymalne, sposoby oznakowania, postępowanie w razie awarii na jezdni. Szkolenia wstępne i okresowe, potwierdzane podpisem pracownika, nie tylko poprawiają bezpieczeństwo, ale i wzmacniają pozycję rolnika w ewentualnym sporze.
Rozszerzone ubezpieczenia i analiza OWU
Podstawowe, ustawowo wymagane ubezpieczenia nie zawsze pokrywają całość ryzyk związanych z ruchem maszyn rolniczych. Wielu rolników decyduje się na rozszerzone pakiety zawierające dodatkowe klauzule obejmujące szkody wyrządzone przez maszyny niepodlegające obowiązkowemu OC komunikacyjnemu, a także szkody w przewożonym ładunku czy elementach infrastruktury.
Analizując oferty ubezpieczycieli, warto zwrócić szczególną uwagę na definicje pojazdu mechanicznego, ruchu pojazdu, działalności rolniczej oraz na katalog wyłączeń odpowiedzialności. Niekiedy niewielka różnica w brzmieniu definicji przesądza o tym, czy szkoda powstała na drodze zostanie objęta ochroną, czy nie. Dobrą praktyką jest konsultowanie treści OWU z prawnikiem specjalizującym się w prawie rolnym lub doświadczonym doradcą ubezpieczeniowym.
Najczęstsze błędy rolników prowadzące do odpowiedzialności
Analiza orzecznictwa i praktyki ubezpieczeniowej wskazuje na pewne powtarzalne błędy popełniane przez rolników. Świadomość tych zagrożeń pozwala aktywnie im przeciwdziałać i tym samym ograniczać skalę roszczeń oraz sporów prawnych.
Bagatelizowanie zanieczyszczenia drogi
Wielu rolników traktuje krótkotrwałe zanieczyszczenie drogi błotem jako nieunikniony element prac polowych. Tymczasem nawet niewielka warstwa śliskiego błota na zakręcie może doprowadzić do poważnego wypadku motocyklisty czy rowerzysty. Częstym błędem jest także brak odpowiedniego oznakowania miejsca zanieczyszczonego – choćby trójkątem ostrzegawczym ustawionym w odpowiedniej odległości.
Z prawnego punktu widzenia sądy coraz częściej podkreślają obowiązek aktywnego minimalizowania zagrożeń tworzonych przez gospodarstwo rolne na drogach publicznych. Tłumaczenie się sezonowością prac czy brakiem czasu na sprzątanie nie przekonuje, gdy w grę wchodzą poważne obrażenia ciała poszkodowanych. Drobne zaniedbania w tej sferze mogą skutkować bardzo wysokimi odszkodowaniami i rentami płaconymi przez lata.
Nieuaktualnione polisy i błędna kwalifikacja maszyn
Gospodarstwa rolne dynamicznie się rozwijają – pojawiają się nowe maszyny, modernizowane są istniejące, zmienia się sposób ich wykorzystania. Częstym błędem jest brak aktualizacji polis ubezpieczeniowych, zwłaszcza w zakresie klasyfikacji maszyn jako pojazdów mechanicznych wymagających obowiązkowego OC.
Niektóre urządzenia, początkowo wykorzystywane wyłącznie na terenie gospodarstwa, po kilku sezonach zaczynają być używane do przejazdów po drogach publicznych. Jeżeli w dokumentach ubezpieczeniowych nie zostaną zakwalifikowane jako pojazdy wymagające OC, w razie szkody może dojść do sporów o zakres odpowiedzialności. W skrajnych przypadkach rolnik może zostać obciążony kosztami wypłaconego odszkodowania przez Ubezpieczeniowy Fundusz Gwarancyjny.
Brak dokumentacji i dowodów należytej staranności
W sytuacji sporu sądowego decydujące znaczenie ma możliwość wykazania, że rolnik dochował należytej staranności w organizacji przejazdów i użytkowaniu maszyn. Częstym błędem jest brak jakiekolwiek dokumentacji wewnętrznej – protokołów przeglądów, zapisów szkoleń, instrukcji stanowiskowych, notatek służbowych po zdarzeniach.
Nawet najlepsze praktyki, jeżeli nie są udokumentowane, trudno jest udowodnić po kilku latach od zdarzenia. Tymczasem poszkodowani mogą dochodzić roszczeń w dłuższych terminach przedawnienia, zwłaszcza w przypadku szkód osobowych. Systemowe podejście do dokumentacji nie wymaga dużych nakładów, a znacząco wzmacnia pozycję rolnika w ewentualnych sporach.
Znaczenie prawa rolnego i orzecznictwa dla praktyki gospodarstw
Odpowiedzialność rolnika za szkody spowodowane przez maszyny na drodze publicznej jest obszarem, w którym prawo rolne spotyka się z prawem cywilnym, drogowym i ubezpieczeniowym. Coraz większe znaczenie ma także orzecznictwo sądów, w tym Sądu Najwyższego, które doprecyzowuje pojęcia takie jak „ruch pojazdu”, „związek z prowadzeniem gospodarstwa rolnego” czy „należyta staranność profesjonalisty”.
Dla praktyki gospodarstw istotne jest śledzenie trendów orzeczniczych, zwłaszcza w zakresie interpretacji obowiązków dotyczących zanieczyszczenia jezdni, przewozu ładunków i kwalifikacji maszyn wolnobieżnych. Widać wyraźną tendencję do podnoszenia standardów bezpieczeństwa, co przekłada się na coraz szerszy zakres odpowiedzialności posiadaczy maszyn. Rolnicy, jako coraz bardziej profesjonalni uczestnicy obrotu gospodarczego, są oceniani według wyższych kryteriów niż przeciętny kierowca pojazdu osobowego.
Rosnące wymagania wobec gospodarstw, w tym w zakresie dokumentowania działań prewencyjnych i dbałości o bezpieczeństwo, skłaniają do ścisłej współpracy z prawnikami specjalizującymi się w prawie rolnym, doradcami ubezpieczeniowymi oraz organizacjami branżowymi. Wiedza ekspercka pozwala nie tylko uniknąć błędów, ale też optymalnie kształtować warunki polis i procedur wewnętrznych, tak aby realnie ograniczać ryzyko i koszty ewentualnych szkód.
FAQ – najczęstsze pytania rolników o szkody na drodze
Czy każda maszyna rolnicza musi mieć obowiązkowe OC, aby legalnie wyjechać na drogę publiczną?
Nie każda maszyna rolnicza podlega obowiązkowi posiadania OC komunikacyjnego, ale zdecydowana większość pojazdów mechanicznych używanych w gospodarstwie – takie jak ciągniki, kombajny czy samobieżne opryskiwacze – musi posiadać ważną polisę OC. Kluczowe jest ustalenie, czy dana maszyna jest pojazdem mechanicznym w rozumieniu przepisów oraz czy podlega rejestracji. W praktyce, jeżeli urządzenie ma własny napęd i jest przeznaczone do poruszania się po drodze, warto traktować OC jako konieczność. Dobrze jest każdorazowo skonfrontować opis techniczny maszyny z ustawą o ubezpieczeniach obowiązkowych i skonsultować się z ubezpieczycielem, aby uniknąć luk w ochronie.
Co się stanie, jeśli dojdzie do wypadku ciągnikiem bez ważnego OC na drodze publicznej?
Jeżeli dojdzie do wypadku z udziałem ciągnika rolniczego bez ważnej polisy OC, poszkodowany nie zostaje bez ochrony – odszkodowanie wypłaca Ubezpieczeniowy Fundusz Gwarancyjny. Następnie jednak Fundusz kieruje roszczenie regresowe do sprawcy lub posiadacza pojazdu, żądając zwrotu całości wypłaconej kwoty. Może to oznaczać konieczność pokrycia z własnych środków nie tylko naprawy cudzych pojazdów, ale też wysokich świadczeń za szkody osobowe: zadośćuczynienia, rent, kosztów leczenia czy rehabilitacji. Dodatkowo rolnik naraża się na wysoką karę administracyjną za brak OC, nakładaną niezależnie od odszkodowania. W praktyce jedna poważna szkoda może przekroczyć wartość całego gospodarstwa, dlatego utrzymywanie ważnej polisy jest kluczowe.
Czy błoto naniesione z pola na drogę może być podstawą roszczeń odszkodowawczych wobec rolnika?
Błoto, glina czy resztki roślin naniesione z pola na jezdnię są częstym źródłem odpowiedzialności rolników, zwłaszcza gdy prowadzą do poślizgu pojazdu lub upadku motocyklisty czy rowerzysty. Sąd może uznać, że rolnik nie dopełnił obowiązku dbałości o bezpieczeństwo, jeśli nie zapobiegł nadmiernemu zanieczyszczeniu drogi, nie uprzątnął go w rozsądnym czasie albo nie ostrzegł użytkowników (np. brak ostrzegawczego oznakowania). W takiej sytuacji rolnik lub jego ubezpieczyciel mogą odpowiadać za szkodę na zasadzie winy lub ryzyka. Im bardziej oczywiste było zagrożenie (np. gruba warstwa błota na zakręcie), tym większe szanse poszkodowanego na uzyskanie odszkodowania. Zaniechanie prostych działań, jak szybkie oczyszczenie jezdni, może mieć bardzo kosztowne konsekwencje.
Czy szkoda wyrządzona przez pracownika prowadzącego ciągnik obciąża pracownika, czy rolnika?
W praktyce szkoda wyrządzona przez pracownika prowadzącego ciągnik lub inną maszynę na drodze publicznej obciąża przede wszystkim posiadacza pojazdu i prowadzącego gospodarstwo rolne. Poszkodowany zazwyczaj dochodzi roszczeń od rolnika lub jego ubezpieczyciela, a nie bezpośrednio od pracownika. Wynika to z konstrukcji odpowiedzialności za powierzonych pracowników i z faktu, że obowiązkowe OC pojazdu obejmuje szkody wyrządzone przez każdą osobę, która za zgodą właściciela kieruje maszyną. Ewentualna odpowiedzialność pracownika wobec rolnika ma charakter wewnętrzny i ogranicza się najczęściej do szczególnych przypadków, np. rażącego naruszenia poleceń lub prowadzenia w stanie nietrzeźwości. Dla bezpieczeństwa gospodarstwa kluczowe są więc szkolenia, nadzór i dobór odpowiednich osób do prowadzenia maszyn.