Skuteczne zgłaszanie szkód w rolnictwie to jeden z najważniejszych elementów ochrony gospodarstwa przed nagłymi stratami. Prawidłowo przeprowadzona procedura pozwala nie tylko szybciej uzyskać odszkodowanie, ale także zabezpieczyć się przed sporami z ubezpieczycielem czy komisją szacującą szkody. Dla wielu rolników temat ten wciąż jest źródłem niepewności: co dokumentować, kiedy dzwonić do ubezpieczyciela, jak przygotować się na wizytę rzeczoznawcy? Poniższy poradnik krok po kroku pokazuje, jak podejść do zgłaszania szkód tak, aby zwiększyć szanse na uzyskanie należnych świadczeń i ochronić dorobek swojej pracy.
Najważniejsze obowiązki rolnika przed wystąpieniem szkody
Skuteczne zgłoszenie szkody zaczyna się dużo wcześniej, niż większości osób się wydaje – już na etapie podpisywania polisy oraz w trakcie prowadzenia gospodarstwa. To, jak dbasz o dokumenty, stan upraw i zwierząt, a także o profilaktykę przeciwko możliwym zagrożeniom, ma ogromny wpływ na późniejszą decyzję o wypłacie odszkodowania.
Dokładne zapoznanie się z umową ubezpieczenia
Przed zawarciem polisy warto poświęcić czas na rzetelne przeanalizowanie ogólnych warunków ubezpieczenia. Należy zwrócić szczególną uwagę na:
-
Zakres ochrony – czyli od jakich zdarzeń losowych gospodarstwo jest ubezpieczone (np. susza, grad, przymrozki wiosenne, powódź, huragan, ogień, choroby zwierząt). W przypadku wielu polis rolniczych poszczególne ryzyka są dokupywane oddzielnie.
-
Wyłączenia odpowiedzialności – sytuacje, w których ubezpieczyciel odmówi wypłaty odszkodowania, np. rażące niedbalstwo, brak wymaganych zabezpieczeń, nieprzestrzeganie określonej technologii uprawy czy terminów agrotechnicznych.
-
Obowiązki rolnika – m.in. obowiązek zgłoszenia zmiany sposobu użytkowania gruntów, zwiększenia pogłowia zwierząt, rozbudowy budynków, a także prowadzenia wymaganej dokumentacji (ewidencja zabiegów, rejestry zwierząt, faktury).
-
Terminy zgłoszenia szkody – wiele firm wymaga kontaktu w ciągu 24–72 godzin od zauważenia szkody. Przekroczenie terminu bywa pretekstem do obniżenia odszkodowania, a czasem nawet do odmowy.
-
Sposób szacowania – czy odszkodowanie liczone jest według wartości rynkowej, wartości odtworzeniowej, czy z potrąceniem amortyzacji; jak ustala się procent zniszczenia upraw lub budynków.
Im lepiej znasz warunki swojej polisy, tym łatwiej później udowodnisz, że szkoda jest objęta ochroną, a Twoje działania były zgodne z wymogami ubezpieczyciela.
Prawidłowe prowadzenie dokumentacji gospodarstwa
Dobra dokumentacja to jeden z najważniejszych argumentów w rozmowie z ubezpieczycielem lub komisją szacującą. W praktyce oznacza to konieczność systematycznego gromadzenia i porządkowania:
-
Umów dzierżawy i aktów własności gruntów – aby jednoznacznie wykazać, że uprawy, na których wystąpiła szkoda, faktycznie należą do Twojego gospodarstwa.
-
Dowodów zakupu nasion, nawozów i środków ochrony roślin – faktur, paragonów, kart pól, protokołów zabiegów; potwierdzają one, że zastosowano materiały dopuszczone do obrotu i zgodne z technologią.
-
Ewidencji zabiegów agrotechnicznych – terminy siewu, nawożenia, oprysków, uprawek mechanicznych; w razie sporu pomaga to udowodnić, że plantacja była prowadzona prawidłowo.
-
Dokumentacji stada zwierząt – numery identyfikacyjne, zgłoszenia do ARiMR, karty leczenia, zaświadczenia weterynaryjne, raporty z ubojni.
-
Dokumentacji budynków i maszyn – faktury zakupu, protokoły przeglądów technicznych, schematy instalacji, potwierdzenia serwisów, przeglądów kominów i instalacji elektrycznej.
Dzięki takim materiałom łatwiej jest oszacować wartość poniesionej szkody i wykazać, że nie wynikła ona z zaniedbania, lecz z nieprzewidzianego zdarzenia losowego.
Zapobieganie szkodzie jako obowiązek ubezpieczonego
Większość polis wymaga, aby rolnik podejmował działania chroniące gospodarstwo przed szkodą, a w razie jej wystąpienia – aby ograniczał dalsze straty. Dla ubezpieczyciela jest istotne, czy właściciel:
-
Utrzymuje budynki i obiekty w należytym stanie technicznym (sprawne dachy, rynny, instalacje).
-
Dostosowuje się do zaleceń dotyczących przechowywania pasz, środków ochrony roślin i paliw.
-
Stosuje aktualne przepisy z zakresu bioasekuracji, zwłaszcza przy hodowli trzody chlewnej czy drobiu.
-
Reaguje na ostrzeżenia meteorologiczne – np. zabezpiecza folię na pryzmach, usuwa rzeczy, które mogą być porwane przez wiatr, właściwie parkuje maszyny.
Jeżeli ubezpieczyciel wykaże, że szkoda powiększyła się wskutek zaniechania prostych działań ochronnych, może proporcjonalnie obniżyć wysokość odszkodowania. Dlatego warto nie tylko zabezpieczać mienie, ale również dokumentować takie działania (zdjęcia, protokoły, zapisy z przeglądów).
Jak postępować bezpośrednio po wystąpieniu szkody
Moment wystąpienia szkody zwykle wiąże się z dużym stresem. Niezależnie jednak od emocji, kluczowe jest zachowanie spokoju i postępowanie według określonego schematu. Pozwala to uniknąć błędów, które mogłyby utrudnić uzyskanie odszkodowania.
Ocena bezpieczeństwa i zabezpieczenie miejsca
Po zauważeniu szkody najpierw należy zadbać o bezpieczeństwo ludzi i zwierząt. W przypadku pożaru, silnego wiatru, uszkodzeń konstrukcji budynków czy zalania:
-
Sprawdź, czy nie ma bezpośredniego zagrożenia życia (zawalony dach, wiszące przewody, wybuch butli z gazem).
-
Jeśli to konieczne, ewakuuj zwierzęta i odłącz zasilanie elektryczne.
-
Zabezpiecz dostęp do niebezpiecznych miejsc, aby osoby postronne nie zostały narażone na wypadek.
Następnie trzeba podjąć działania mające na celu ograniczenie skali szkody, np. przykrycie uszkodzonego dachu plandeką, wypompowanie wody z pomieszczeń gospodarczych, przeniesienie pasz w suche miejsce. Takie czynności są nie tylko wskazane, ale często wymagane przez OWU. Warto je dokumentować (zdjęcia, notatki, ewentualne rachunki za zakup materiałów do zabezpieczenia).
Dokumentacja fotograficzna i opis szkody
Jednym z najważniejszych kroków jest jak najszybsze wykonanie dokumentacji zdjęciowej. Zanim przystąpisz do większych porządków, warto przygotować:
-
Szczegółowe zdjęcia ogólne – np. całej hali, budynku, pola, z różnych perspektyw, aby pokazać skalę zniszczeń.
-
Zdjęcia zbliżeniowe – pęknięcia konstrukcji, uszkodzone elementy maszyn, zerwane dachówki, zniszczone rośliny, resztki po gradobiciu, zalane pasze.
-
Fotografie datowane – większość aparatów i telefonów zapisuje czas wykonania zdjęcia; nie zmieniaj tych ustawień, ponieważ mogą stanowić dodatkowy dowód.
-
W miarę możliwości krótkie nagrania wideo – szczególnie przy rozległych zalaniach lub zniszczeniach budynków.
Równolegle dobrze jest sporządzić wstępny opis szkody: data, godzina, przypuszczalna przyczyna (np. silny wiatr, uderzenie pioruna, ulewny deszcz, nagły spadek temperatury), miejsce oraz wstępny zakres zniszczeń. Taki opis ułatwi późniejsze wypełnianie zgłoszenia do ubezpieczyciela i będzie punktem odniesienia podczas oględzin.
Szczegółowe przykłady: szkody w uprawach
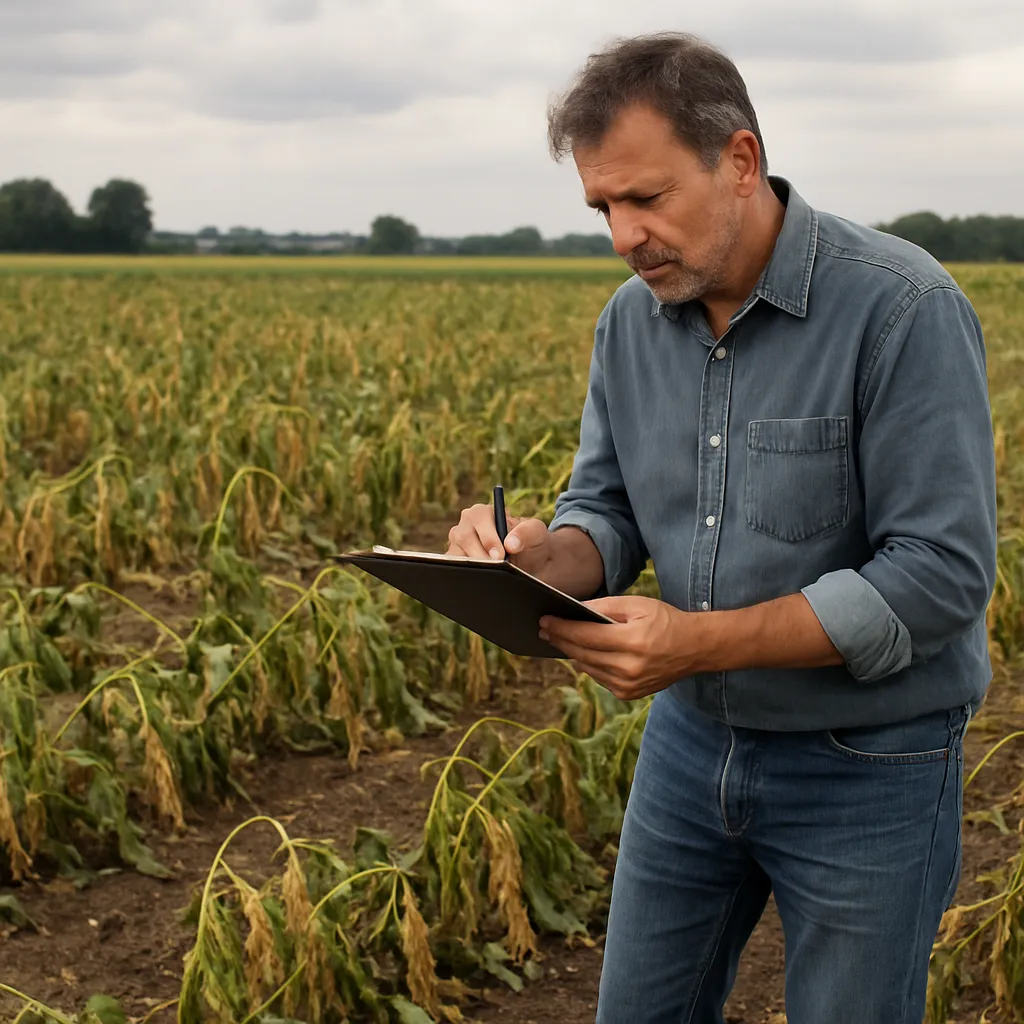
W przypadku szkód w uprawach (grad, susza, przymrozki, nadmierne opady) postępowanie wymaga dodatkowej staranności. Należy pamiętać, że ważne jest tempo zgłoszenia, ale także stan roślin w dniu lustracji przez komisję lub rzeczoznawcę. W praktyce warto:
-
Wyznaczyć na polu reprezentatywne miejsca, w których szkody są najlepiej widoczne, ale nie skrajne (ani najgorsze, ani najlepsze fragmenty).
-
Wykonać zdjęcia roślin z góry i z boku, pokazujące powierzchnię zniszczenia liści, wyłamania, uszkodzenia łodyg, wybłocenia czy wymoknięcia.
-
Zanotować fazę rozwojową uprawy w momencie wystąpienia szkody (np. w fazie krzewienia, kłoszenia, kwitnienia), ponieważ od tego zależy wpływ zniszczeń na przyszły plon.
-
Nie wykonywać pochopnie zabiegów, które mogłyby utrudnić ocenę szkody, np. całkowitego zniszczenia plantacji, głębokiej uprawy czy przesiewu – jeśli nie jest to konieczne z przyczyn agrotechnicznych. Przed podjęciem radykalnych decyzji warto skonsultować się z ubezpieczycielem lub doradcą.
W przypadku suszy, gdzie efekty szkody narastają stopniowo, istotne jest bieżące dokumentowanie pogarszającego się stanu roślin oraz przechowywanie danych dotyczących opadów (własny deszczomierz, raporty meteorologiczne dla regionu).
Szczegółowe przykłady: szkody w budynkach i sprzęcie
Przy zniszczeniach budynków (stodoły, obory, magazyny, chlewnie) równie ważna jest dokumentacja. Należy:
-
Zanotować, które elementy konstrukcji zostały uszkodzone (dach, ściany, więźba, poszycie, okna, bramy, instalacje).
-
Wykonać fotografie zarówno z zewnątrz, jak i z wewnątrz budynku, pokazujące kierunek działania siły (np. zawianie wiatru, zalanie wodą z pobliskiej rzeki).
-
Spisać lista uszkodzonych maszyn lub urządzeń znajdujących się w budynku (ciągniki, agregaty, dojarki, systemy wentylacji, paszociągi).
-
Zgromadzić wcześniejsze dokumenty potwierdzające ich wartość: faktury, umowy kupna-sprzedaży, protokoły przeglądów.
Jeśli konieczne są pilne naprawy (np. częściowe zabezpieczenie dachu, usunięcie fragmentów grożących zawaleniem), warto działać, ale przedtem wykonać możliwie dużo zdjęć. Ubezpieczyciel zwykle dopuszcza naprawy zabezpieczające, lecz nie powinno się dokonywać całkowitej odbudowy budynku przed przyjazdem rzeczoznawcy, chyba że uzyskano wyraźną zgodę na piśmie lub przez infolinię.
Szczegółowe przykłady: szkody w zwierzętach
W przypadku padnięcia zwierząt (np. w wyniku pożaru, porażenia prądem, powodzi, burzy czy choroby objętej ubezpieczeniem) pierwszy krok to kontakt z lekarzem weterynarii. Konieczne jest:
-
Uzyskanie zaświadczenia o przyczynie padnięcia lub konieczności uboju z konieczności.
-
Udokumentowanie zaleceń lekarskich dotyczących leczenia, izolacji czy uśpienia zwierząt.
-
Zgłoszenie zdarzenia do odpowiednich instytucji, jeśli wymagają tego przepisy (np. powiatowy lekarz weterynarii, ARiMR).
-
Wykonanie zdjęć zwierząt, pomieszczeń, w których przebywały, oraz urządzeń, które mogły przyczynić się do zdarzenia (np. uszkodzona instalacja).
W przypadku szkód w stadzie bardzo duże znaczenie mają ewidencje: numery identyfikacyjne, zgłoszenia przemieszczeń, rejestry leczenia. Pozwalają one określić dokładną liczbę i wartość zwierząt, które uległy szkodzie.
Zgłoszenie szkody do ubezpieczyciela i instytucji publicznych
Kiedy wstępnie zabezpieczysz miejsce zdarzenia i zbierzesz podstawowe dowody, nadchodzi moment formalnego zgłoszenia szkody. Od staranności na tym etapie zależy tempo jej rozpatrzenia oraz ryzyko późniejszych niejasności.
Terminy i forma zgłoszenia szkody
Najpierw trzeba ustalić, gdzie i w jakiej formie zgłosić szkodę. W praktyce wygląda to zazwyczaj tak:
-
Sprawdzasz w polisie lub OWU numer telefonu do centrum zgłoszeń szkód oraz możliwe formy zgłaszania (telefon, formularz internetowy, e-mail, wizyta w placówce).
-
Zwracasz uwagę na termin – często jest to 2–3 dni od zauważenia szkody, jednak przy niektórych ryzykach (np. śmierć zwierzęcia) termin może być krótszy.
-
Podczas pierwszego kontaktu spisujesz numer zgłoszenia i, jeśli to możliwe, imię i nazwisko osoby przyjmującej zgłoszenie.
W trakcie zgłoszenia należy przygotować podstawowe informacje:
-
Dane ubezpieczającego (imię, nazwisko, adres, numer polisy).
-
Datę i miejsce zdarzenia oraz wstępny opis przyczyny szkody.
-
Rodzaj szkody (uprawy, budynki, sprzęt, zwierzęta, inne).
-
Wstępny zakres zniszczeń – np. ile hektarów uprawy ucierpiało, które budynki zostały uszkodzone, ile sztuk zwierząt padło.
Po zgłoszeniu ubezpieczyciel zazwyczaj wyznacza termin wizyty rzeczoznawcy lub udostępnia formularz do samodzielnego opisania szkody i dołączenia dokumentacji fotograficznej.
Przygotowanie dokumentów do zgłoszenia
Aby przyspieszyć likwidację szkody, warto jeszcze przed przyjazdem rzeczoznawcy lub wysłaniem formularza zgromadzić komplet dokumentów. Najczęściej są to:
-
Polisa ubezpieczeniowa i jej załączniki, potwierdzenie opłacenia składki.
-
Dokument potwierdzający Twoje prawo do użytkowania terenu lub obiektu (np. umowa dzierżawy, akt własności).
-
Wcześniejsze zdjęcia upraw, budynków, maszyn – jeśli takie posiadasz; ułatwią one wykazanie, że przed szkodą wszystko było w dobrym stanie.
-
Dokumentacja wydatków poniesionych na zabezpieczenie mienia po szkodzie (rachunki za plandeki, wynajem pomp, usługi naprawcze).
-
Dla upraw: ewidencja zabiegów, faktury za nasiona, nawozy, środki ochrony roślin; potwierdzenia areału z ARiMR.
-
Dla zwierząt: wykaz stada, zaświadczenia weterynaryjne, raporty uboju z konieczności, dokument potwierdzający utylizację padłych sztuk.
-
Dla budynków i sprzętu: faktury zakupu, kosztorysy budowy, protokoły przeglądów technicznych, zdjęcia sprzed szkody.
Im dokładniejsza dokumentacja, tym mniejsze ryzyko, że ubezpieczyciel zakwestionuje rozmiar szkody lub wartość mienia.
Przebieg oględzin rzeczoznawcy lub komisji
Wizyta rzeczoznawcy (lub komisji gminnej w przypadku niektórych szkód, np. suszowych) to kluczowy moment. Warto się do niego dobrze przygotować:
-
Upewnij się, że w dniu oględzin możesz poświęcić czas na oprowadzenie eksperta po gospodarstwie.
-
Przygotuj wszystkie zebrane dokumenty i zdjęcia, najlepiej w jednym segregatorze lub folderze.
-
Pokaż miejsca, w których szkoda jest najlepiej widoczna; jeśli uszkodzenia występują w kilku lokalizacjach, sporządź dla siebie mapkę.
-
Odpowiadaj spokojnie i rzeczowo na pytania, podając konkretne liczby (powierzchnie, obsady roślin, ilości zwierząt, wartości sprzętu).
-
Jeśli jakieś elementy zostały już częściowo naprawione ze względów bezpieczeństwa, pokaż dokumentację zdjęciową sprzed naprawy oraz rachunki.
Po zakończonych oględzinach zwykle sporządzany jest protokół. W wielu przypadkach masz prawo wnieść do niego uwagi, jeżeli uważasz, że szkoda została źle opisana lub niedoszacowana. Dokument warto przeczytać uważnie przed podpisaniem i zachować kopię.
Typowe błędy popełniane przy zgłaszaniu szkód
W praktyce rolnicy często powielają kilka błędów, które osłabiają ich pozycję w rozmowach z ubezpieczycielem:
-
Opóźnione zgłoszenie – zbyt długie czekanie z powiadomieniem, tłumaczone brakiem czasu lub nadzieją, że szkoda „się cofnie”. Skutkuje to trudnościami dowodowymi i bywa podstawą do redukcji odszkodowania.
-
Brak zdjęć przed podjęciem działań porządkowych – usunięcie zniszczeń bez wcześniejszej dokumentacji utrudnia wykazanie ich rozmiaru.
-
Niedokładny opis szkody – pominięcie części uszkodzeń przy pierwszym zgłoszeniu, brak informacji o wszystkich poszkodowanych działkach czy budynkach.
-
Brak spójności między dokumentacją a rzeczywistością – rozbieżności w powierzchni działek, obsadzie roślin, liczbie zwierząt.
-
Niezachowanie dowodów zakupu materiałów i usług – utrudnia to wykazanie, ile faktycznie wydano na gospodarstwo przed szkodą oraz na działania ratunkowe.
Uniknięcie tych błędów znacząco zwiększa szansę na sprawną i korzystną likwidację szkody.
Zgłaszanie szkód do instytucji państwowych
Nie wszystkie szkody rolnicze dotyczą wyłącznie relacji z ubezpieczycielem. W przypadku klęsk żywiołowych (susza, powódź, grad, huragan) często w grę wchodzą również:
-
Komisje powoływane przez wojewodę lub gminę – w celu oszacowania strat jako podstawy do ubiegania się o pomoc publiczną, preferencyjne kredyty, ulgi w podatkach.
-
Agencja Restrukturyzacji i Modernizacji Rolnictwa – np. przy wnioskach o pomoc klęskową lub zmianę zobowiązań wynikających z programów PROW.
-
Powiatowy lekarz weterynarii – w przypadku chorób zakaźnych zwierząt lub zdarzeń mających wpływ na bezpieczeństwo sanitarne.
Procedury w tych przypadkach mogą różnić się od postępowania ubezpieczeniowego, ale zasada jest podobna: szybkie zgłoszenie, kompletna dokumentacja, współpraca z komisją. Dobrą praktyką jest synchronizacja obu procesów – tak, aby dane o stratach były spójne w dokumentach kierowanych do ubezpieczyciela i do instytucji publicznych.
Jak postępować w przypadku sporu z ubezpieczycielem
Zdarza się, że rolnik nie zgadza się z decyzją o wypłacie odszkodowania lub z jego wysokością. W takiej sytuacji warto znać swoje możliwości:
-
Złożenie odwołania – w terminie określonym przez ubezpieczyciela (zwykle 30 dni od doręczenia decyzji). W piśmie należy jasno wskazać, z czym się nie zgadzasz i przedstawić dodatkowe dowody (opinie niezależnych ekspertów, szczegółowe zdjęcia, dodatkowe dokumenty).
-
Skorzystanie z pomocy rzecznika finansowego lub organizacji rolniczych – mogą one podpowiedzieć, jak skonstruować odwołanie oraz czy decyzja ubezpieczyciela jest zgodna z prawem.
-
Zlecenie własnej, niezależnej ekspertyzy – np. w zakresie konstrukcji budynków, stanu maszyn czy prognoz plonów.
-
Droga sądowa – ostateczne rozwiązanie, kiedy inne metody zawiodą. Wymaga szczególnie dokładnej dokumentacji i zwykle wsparcia prawnika specjalizującego się w prawie ubezpieczeniowym.
Ważne, aby wszelką korespondencję z ubezpieczycielem prowadzić na piśmie lub w formie wiadomości e-mail, a rozmowy telefoniczne podsumowywać w krótkich notatkach (data, godzina, zakres ustaleń). Pozwala to zachować kontrolę nad przebiegiem sprawy.
Praktyczne wskazówki, które zwiększają szansę na pełne odszkodowanie
Poza formalnymi wymogami istnieje szereg praktycznych działań, które pomagają uporządkować cały proces zgłaszania szkód i zmniejszyć nerwy związane z niespodziewanym zdarzeniem.
Stworzenie „teczki szkody” w gospodarstwie
Dobrym rozwiązaniem jest przygotowanie uniwersalnej teczki lub segregatora na wypadek szkody. Powinny się w niej znaleźć:
-
Kopia aktualnej polisy ubezpieczeniowej wraz z OWU.
-
Lista telefonów alarmowych (ubezpieczyciel, straż pożarna, lekarz weterynarii, elektryk, sąsiad z pomocą sprzętową).
-
Wzór krótkiego formularza do wstępnego opisu szkody (data, miejsce, przyczyna, zakres, pierwsze działania).
-
Miejsce na przechowywanie wydruków zdjęć i protokołów z oględzin.
Tak przygotowana „teczka szkody” pozwala szybciej zapanować nad dokumentacją i uniknąć chaotycznego szukania ważnych informacji w momencie stresu.
Regularne dokumentowanie stanu gospodarstwa
Warto co jakiś czas – np. raz w roku lub przed sezonem burzowym – wykonać serię zdjęć gospodarstwa: budynków, maszyn, magazynów, a także pól w kluczowych fazach rozwojowych upraw. Takie zdjęcia:
-
Stanowią punkt odniesienia dla rzeczoznawcy – pokazują, że przed szkodą obiekt był w dobrym stanie technicznym, a rośliny rozwijały się prawidłowo.
-
Pomagają udowodnić poniesione nakłady – np. że budynek został niedawno wyremontowany, a plantacja została założona z kwalifikowanego materiału siewnego.
-
Ułatwiają oszacowanie wartości mienia – zwłaszcza przy starszych budynkach i maszynach, dla których trudniej znaleźć aktualne faktury.
Zdjęcia można przechowywać w chmurze internetowej lub na zewnętrznym dysku, najlepiej z opisem daty i miejsca.
Współpraca z doradcą lub biurem rachunkowym
Coraz więcej rolników korzysta z usług doradców rolniczych, biur rachunkowych czy kancelarii specjalizujących się w obsłudze gospodarstw. W kontekście szkód taka współpraca może być bardzo pomocna:
-
Doradca pomoże poprawnie zinterpretować OWU i wskaże, jakie dokumenty są kluczowe przy danym rodzaju szkody.
-
Biuro rachunkowe zadba o porządek w fakturach, umowach i rejestrach, co ułatwi późniejsze szacowanie strat.
-
Specjaliści mogą wesprzeć Cię przy wypełnianiu formularzy do ubezpieczyciela i instytucji państwowych, aby uniknąć niekorzystnych zapisów.
Choć wiąże się to z pewnymi kosztami, przy dużych gospodarstwach i wysokich wartościach ubezpieczonego majątku taka inwestycja często się opłaca.
Świadomy dobór ubezpieczeń
Kluczowe znaczenie ma także wybór odpowiednich polis. Oprócz ustawowego ubezpieczenia budynków rolniczych i OC rolnika, warto rozważyć:
-
Dobrowolne ubezpieczenie upraw – zwłaszcza na gruntach narażonych na grad, przymrozki, ulewy czy suszę.
-
Ubezpieczenie zwierząt gospodarskich – z rozszerzeniem o zdarzenia losowe, choroby, padnięcia, kradzież.
-
Ubezpieczenie maszyn i sprzętu rolniczego – szczególnie nowego i wysokocennego, od ognia, żywiołów, kradzieży, uszkodzeń w transporcie.
-
Ubezpieczenie od przerwy w działalności – w niektórych ofertach istnieje możliwość otrzymania rekompensaty za utracone dochody w wyniku poważnej szkody.
Przed podpisaniem polisy warto porównać oferty kilku towarzystw, zwracając uwagę nie tylko na wysokość składki, ale także na praktykę likwidacji szkód, opinie innych rolników oraz zakres wyłączeń. Dobrze dobrane ubezpieczenie minimalizuje ryzyko kosztownych rozczarowań w momencie, gdy najbardziej potrzebujesz wsparcia finansowego.
Budowanie relacji z ubezpieczycielem i sąsiadami
Choć rzadko się o tym mówi, bardzo ważnym elementem ochrony gospodarstwa jest także współpraca z otoczeniem:
-
Zaufany agent ubezpieczeniowy, który zna specyfikę Twojego gospodarstwa, może szybciej pomóc w zgłoszeniu szkody i podpowiedzieć, jakie dokumenty są potrzebne.
-
Dobre relacje z sąsiadami ułatwiają wzajemną pomoc w sytuacjach kryzysowych (np. udostępnienie sprzętu do zabezpieczania dachu, pomoc w ewakuacji zwierząt).
-
Świadkowie zdarzenia – np. sąsiedzi, którzy widzieli skutki gradobicia czy huraganu – mogą być dodatkowym źródłem dowodów dla ubezpieczyciela.
Warto pielęgnować te relacje na co dzień, aby w razie potrzeby móc liczyć na realne wsparcie.
Korzyści z rzetelnego zgłaszania szkód
Dokładne i terminowe zgłaszanie szkód nie jest jedynie formalnością. Przynosi kilka wymiernych korzyści:
-
Przyspiesza wypłatę środków, które można szybko przeznaczyć na naprawy i utrzymanie płynności finansowej gospodarstwa.
-
Zmniejsza ryzyko sporów i konieczności odwołań, które wydłużają czas oczekiwania na pieniądze.
-
Buduje wizerunek rolnika jako profesjonalnego partnera biznesowego, co może mieć znaczenie przy negocjacji warunków kolejnych polis.
-
Ułatwia również uzyskanie pomocy publicznej i innych form wsparcia, gdyż dokumentacja szkody jest już przygotowana zgodnie z wymogami formalnymi.
Dlatego warto traktować każdy etap – od profilaktyki, przez dokumentowanie, po zgłoszenie – jako część szerszej strategii zarządzania ryzykiem w gospodarstwie. Dzięki temu nawet poważne szkody nie muszą oznaczać końca działalności, a jedynie trudniejszy okres, który da się przetrwać z pomocą odpowiednio wykorzystanych narzędzi ubezpieczeniowych i organizacyjnych.