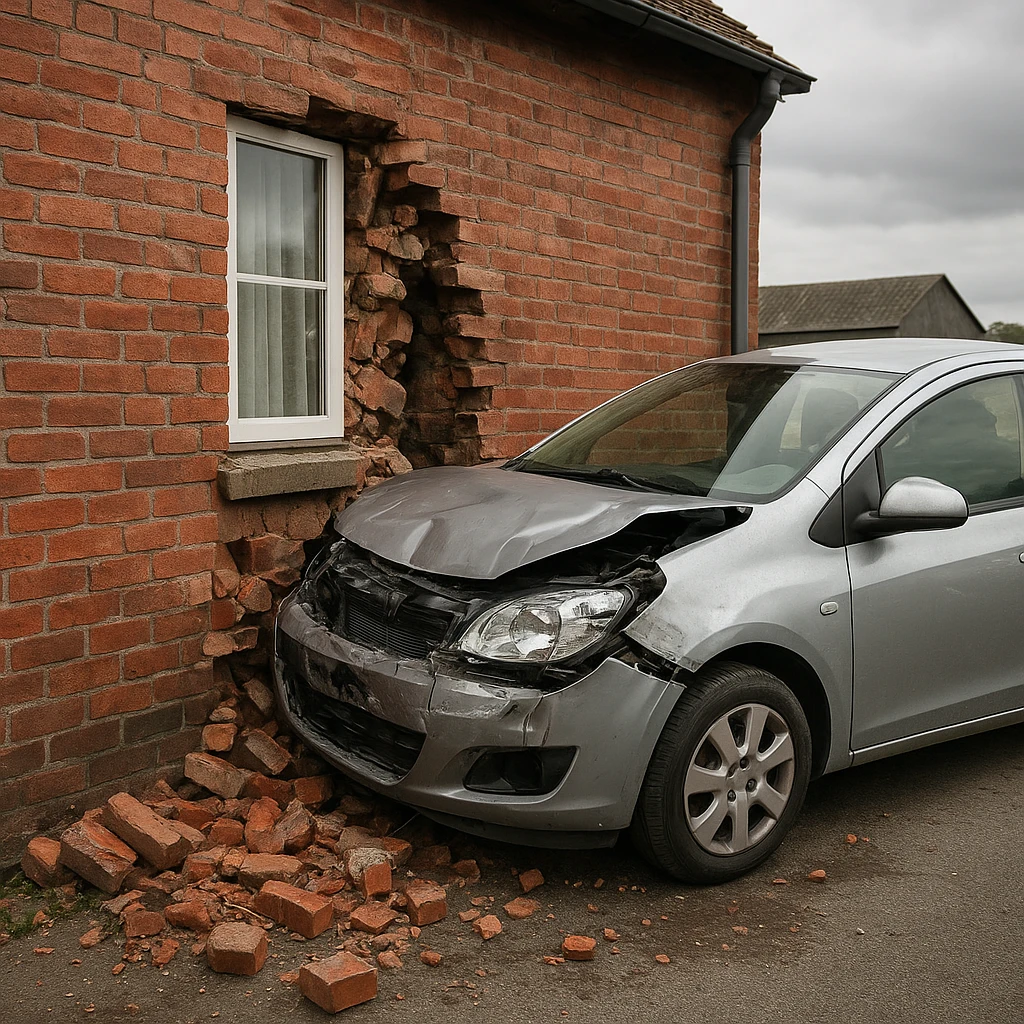
Uderzenie pojazdu w budynek gospodarczy lub mieszkalny na wsi to zdarzenie, które potrafi wywrócić życie rolnika do góry nogami. Zniszczone obory, wiaty, magazyny, uszkodzony sprzęt, przerwane ciągi technologiczne żywienia czy doju – wszystko to może w kilka sekund zatrzymać produkcję i wygenerować poważne straty finansowe. Dobrze skonstruowane ubezpieczenie rolnicze jest w stanie przejąć na siebie znaczną część tego ryzyka, pod warunkiem że polisa rzeczywiście obejmuje szkody powstałe wskutek uderzenia pojazdu w budynek i została właściwie dobrana oraz zgłoszona ubezpieczycielowi.
Podstawy ubezpieczenia budynków rolniczych a szkody po uderzeniu pojazdu
W polskim porządku prawnym rolnicy prowadzący gospodarstwo o powierzchni przekraczającej 1 ha mają obowiązek zawarcia dwóch kluczowych polis: OC rolnika oraz ubezpieczenia budynków rolniczych. To drugie jest szczególnie istotne przy szkodach wynikających z uderzenia pojazdu mechanicznego w budynek, ponieważ stanowi podstawę do wypłaty odszkodowania za zniszczenia konstrukcji, dachu, instalacji, a często także elementów stałego wyposażenia.
Typowa obowiązkowa polisa budynków rolniczych obejmuje ryzyka wymienione w ustawie, takie jak ogień, huragan, powódź, grad, opad śniegu, uderzenie pioruna, eksplozja czy lawina. Uderzenie pojazdu nie zawsze jest w tym katalogu opisane wprost, dlatego część odpowiedzialności za to zdarzenie przenoszona jest na inne polisy – w szczególności na OC posiadacza pojazdu, który doprowadził do wypadku, oraz ewentualne dobrowolne ubezpieczenia mienia od wszystkich ryzyk (tzw. All Risk) w ramach pakietu dla gospodarstw.
Rolnik, który chce mieć pewność, że szkody po uderzeniu pojazdu w budynek zostaną pokryte, powinien dokładnie przeanalizować nie tylko obowiązkowe ubezpieczenie budynków, ale również dodatkowe klauzule i rozszerzenia. Ubezpieczyciele, reagując na rzeczywiste potrzeby gospodarstw, coraz częściej oferują rozszerzenia o szkody spowodowane przez środki transportu, w tym pojazdy własne rolnika, pojazdy osób trzecich, maszyny rolnicze oraz pojazdy wjeżdżające na teren gospodarstwa w ramach dostaw lub usług.
Warto mieć świadomość, że nie każda szkoda po uderzeniu pojazdu zostanie automatycznie uznana. Ubezpieczyciel bada, czy mamy do czynienia ze zdarzeniem nagłym, niezależnym od woli ubezpieczonego, czy nie doszło do rażącego niedbalstwa (np. pozostawienie ciągnika z pracującym silnikiem na wzniesieniu bez zaciągniętego hamulca ręcznego), a także czy budynek był użytkowany zgodnie z przeznaczeniem i przepisami.
Uderzenie pojazdu w budynek – kto płaci za szkody w gospodarstwie
Przy szkodach spowodowanych uderzeniem pojazdu w budynek rolniczy kluczowe jest zrozumienie, która polisa jest “pierwsza w kolejności” i jakie są relacje między poszczególnymi ubezpieczeniami. W praktyce za straty mogą odpowiadać jednocześnie: OC kierowcy (posiadacza pojazdu), polisa budynków rolniczych oraz ewentualne dodatkowe ubezpieczenia mienia.
Odpowiedzialność z OC sprawcy szkody
Jeżeli w budynek uderzył samochód osobowy, ciężarówka czy ciągnik należący do innej osoby, podstawowym źródłem zaspokojenia roszczeń jest OC komunikacyjne sprawcy szkody. To właśnie z tej polisy pokrywa się koszty odbudowy lub naprawy zniszczonego budynku, uszkodzonego ogrodzenia, elewacji, a niekiedy również zniszczonych maszyn czy urządzeń znajdujących się wewnątrz. Wysokość odszkodowania jest ograniczona sumą gwarancyjną wskazaną w ustawie o ubezpieczeniach obowiązkowych, która w przypadku szkód majątkowych jest bardzo wysoka, więc w praktyce rzadko dochodzi do jej wyczerpania.
W sytuacji, gdy sprawca jest znany i posiada ważne OC, rolnik powinien niezwłocznie zgłosić szkodę do ubezpieczyciela tego pojazdu, dokumentując zdarzenie zdjęciami, protokołem policji oraz – jeżeli to możliwe – szkicem sytuacyjnym miejsca wypadku. Warto zachować wszelkie rachunki związane z zabezpieczeniem budynku po szkodzie, np. koszty ustawienia podpór, zabezpieczenia dachu plandeką czy doraźnej naprawy instalacji elektrycznej.
Uderzenie własnego pojazdu w budynek gospodarstwa
Znacznie bardziej problematyczne jest uderzenie pojazdu należącego do samego rolnika w jego budynek, np. gdy ciągnik rolniczy uderza w ścianę obory podczas manewrowania lub gdy kombajn uszkadza bramę i fragment konstrukcji wjazdowej. W takim przypadku klasyczne OC komunikacyjne co do zasady nie pokryje szkód w mieniu własnym sprawcy. Tu znaczenie zyskuje odpowiednio skonstruowane ubezpieczenie mienia w gospodarstwie, często w formule All Risk lub z dodatkowymi klauzulami obejmującymi szkody powstałe w wyniku działania środków transportu.
Jeśli polisa mienia obejmuje tego typu zdarzenia, odszkodowanie jest wypłacane z ubezpieczenia budynków lub majątku gospodarstwa, z uwzględnieniem zapisanych w umowie franszyz redukcyjnych i udziałów własnych. Rolnik powinien zwrócić uwagę, czy umowa nie wprowadza wyłączenia dla szkód wyrządzonych przez pojazdy stanowiące jego własność lub używane przez domowników. Takie zapisy bywają spotykane, szczególnie w starszych produktach ubezpieczeniowych.
Brak sprawcy, nieustalony kierowca, pojazd bez OC
W praktyce zdarzają się sytuacje, gdy w budynek wjeżdża kierowca, który ucieka z miejsca zdarzenia, pozostawiając po sobie jedynie ślady opon i fragmenty karoserii. Innym problemem może być pojazd nieubezpieczony. W takich przypadkach rolnik ma kilka możliwości działania:
- zgłoszenie zdarzenia policji i próba ustalenia sprawcy na podstawie monitoringu, nagrań z wideorejestratorów lub zeznań świadków,
- wystąpienie do Ubezpieczeniowego Funduszu Gwarancyjnego (UFG), jeżeli uda się potwierdzić, że pojazd był nieubezpieczony lub sprawca nie został zidentyfikowany,
- skorzystanie z własnej polisy mienia (jeśli obejmuje takie ryzyko), a następnie ewentualny regres ubezpieczyciela do sprawcy, gdy zostanie on później ustalony.
Brak dokumentacji z miejsca zdarzenia znacząco utrudnia dochodzenie roszczeń. Dlatego nawet jeżeli rolnik chce jak najszybciej posprzątać zniszczenia, przed rozpoczęciem prac powinien wykonać serię dokładnych zdjęć, zabezpieczyć odłamki pojazdu i spisać dane świadków. W praktyce ubezpieczyciele bardzo cenią sobie rzetelną dokumentację fotograficzną, opis szkody oraz jasne wskazanie przyczyny.
Zakres ochrony w ubezpieczeniu budynków rolniczych a uderzenie pojazdu
Z punktu widzenia rolnika kluczowe są szczegółowe zapisy ogólnych warunków ubezpieczenia (OWU). To tam znajdziemy odpowiedź, czy uderzenie pojazdu w budynek jest traktowane jako oddzielne ryzyko, jako element szerszej definicji “działania osób trzecich”, czy też w ogóle nie zostało ujęte w wariantach podstawowych i wymaga wykupienia dodatkowej klauzuli.
Ryzyko uderzenia pojazdu w budynek jako element polisy
Część towarzystw ubezpieczeniowych wprowadza do swoich produktów rolniczych zapis o ochronie na wypadek “upadku statku powietrznego, uderzenia pojazdu mechanicznego lub jego części”, wzorowany na polisach mieszkaniowych. W takim wariancie budynki gospodarstwa, w tym obory, stodoły, magazyny zbożowe czy garaże na maszyny, są objęte ochroną także wtedy, gdy do zniszczeń dochodzi w wyniku wjechania pojazdu w ścianę, bramę lub słupy konstrukcyjne.
Istotne jest, czy zakres obejmuje jedynie pojazdy osób trzecich, czy także pojazdy ubezpieczonego. W pierwszym przypadku ochrona ma charakter podobny do klasycznego ryzyka zewnętrznego. W drugim – to rozszerzenie zaczyna przypominać polisę od szkód własnych, bardzo wartościową przy intensywnej eksploatacji ciężkiego sprzętu na ograniczonej przestrzeni zabudowań gospodarskich.
All Risk – szersza ochrona, ale i więcej wyłączeń
Coraz popularniejsze w rolnictwie stają się polisy typu All Risk, w których wprost wymienia się jedynie najważniejsze wyłączenia odpowiedzialności, a wszystko, co nie zostało wyłączone, jest objęte ochroną. Przy dobrej konstrukcji takiej polisy uderzenie pojazdu w budynek jest co do zasady zdarzeniem ubezpieczonym, chyba że w OWU znalazł się konkretny zapis ograniczający odpowiedzialność za szkody spowodowane przez pojazdy będące własnością rolnika.
All Risk nie oznacza jednak całkowitego braku ograniczeń. Typowe wyłączenia obejmują szkody wynikające z rażącego niedbalstwa, braku konserwacji budynku, działania pod wpływem alkoholu czy umyślnego spowodowania szkody. W praktyce oznacza to, że jeżeli rolnik celowo wjedzie w budynek ciągnikiem lub pozwoli na prowadzenie maszyny osobie nietrzeźwej, ubezpieczyciel może odmówić wypłaty lub znacząco ją ograniczyć.
Suma ubezpieczenia i sposób rozliczenia szkody
Aby odszkodowanie po uderzeniu pojazdu w budynek było adekwatne do poniesionych strat, konieczne jest prawidłowe ustalenie sumy ubezpieczenia. W przypadku budynków rolniczych powinna być ona zbliżona do wartości odtworzeniowej, czyli kosztów odbudowy obiektu w standardzie sprzed szkody, z uwzględnieniem aktualnych cen materiałów i robocizny.
Jeżeli budynek jest niedoubezpieczony (np. stodoła o realnej wartości 600 tys. zł zgłoszona na 300 tys. zł), ubezpieczyciel może zastosować zasadę proporcji przy częściowych szkodach. Oznacza to, że przy zniszczeniach za 100 tys. zł wypłaci jedynie część tej kwoty, uznając, że rolnik “sam przejął” na siebie fragment ryzyka. Taka sytuacja jest wyjątkowo dotkliwa przy większych uszkodzeniach konstrukcji spowodowanych uderzeniem ciężkiego pojazdu.
Warto również zwrócić uwagę, czy rozliczenie szkody odbywa się według wartości odtworzeniowej, czy rzeczywistej (uwzględniającej stopień zużycia budynku). Przy starszych oborach czy stodołach różnica między tymi dwiema metodami może być znacząca. W kontekście uderzenia pojazdu, które często powoduje konieczność rozbiórki i odbudowy części konstrukcji, korzystniejsze jest rozliczenie w wartości odtworzeniowej, nawet jeśli wiąże się to z nieco wyższą składką.
Specyfika gospodarstw rolnych – szczególne ryzyka i praktyczne problemy
Gospodarstwa rolne są narażone na zderzenia pojazdów z budynkami znacznie częściej niż typowe nieruchomości miejskie. Duży ruch maszyn rolniczych, częste manewrowanie na niewielkiej przestrzeni, wjazdy ciężarówek z paszami, nawozami czy zwierzętami – wszystko to zwiększa prawdopodobieństwo kolizji ze ścianą, słupem, bramą lub wrotami. Do tego dochodzą trudne warunki atmosferyczne, śliska nawierzchnia, nierówności terenu czy ograniczona widoczność w nocy.
Typowe scenariusze szkód w rolnictwie
W praktyce likwidacji szkód rolniczych często pojawiają się powtarzalne scenariusze, w których ubezpieczenie mienia okazuje się kluczowe:
- ciągnik z przyczepą uderza w ścianę obory podczas cofania, powodując pęknięcie muru i uszkodzenie części konstrukcji dachu,
- kombajn zbożowy zahacza wysięgnikiem o konstrukcję wiaty, doprowadzając do jej częściowego zawalenia,
- samochód dostawczy firmy zewnętrznej wjeżdża zbyt głęboko w budynek magazynowy, niszcząc bramę i fragment fasady,
- pojazd osoby trzeciej wpada w poślizg na drodze przebiegającej tuż obok gospodarstwa i uderza w ścianę budynku mieszkalnego rolnika.
Każdy z tych przypadków może być inaczej oceniany przez ubezpieczyciela, a kluczowe znaczenie ma precyzyjne opisanie zdarzenia i wskazanie, kto był sprawcą oraz jaki pojazd uczestniczył w wypadku. Warto też pamiętać, że szkody w budynkach często pociągają za sobą szkody wtórne – np. przerwanie ciągu karmienia, uszkodzenie instalacji elektrycznej, zalanie paszy czy konieczność czasowego przeniesienia zwierząt.
Szkody pośrednie – przerwa w działalności, utrata dochodu
Standardowe ubezpieczenie budynków rolniczych zwykle nie obejmuje bezpośrednio utraty dochodu w wyniku przerwy w działalności. Jeżeli po uderzeniu pojazdu w budynek fermowy rolnik jest zmuszony ograniczyć lub wstrzymać produkcję, koszty mogą szybko przekroczyć wartość samej naprawy muru czy dachu. Na rynku pojawiają się jednak specjalistyczne produkty, które pozwalają objąć ochroną również utracone korzyści lub koszty dodatkowe, takie jak wynajem zastępczych pomieszczeń dla zwierząt lub magazynów.
W praktyce wielu rolników nie sięga po tego typu rozwiązania z obawy przed wyższą składką. Tymczasem przy intensywnie rozwiniętej produkcji zwierzęcej czy roślinnej przerwa w działalności może oznaczać nie tylko stratę bieżących przychodów, ale również utratę kontraktów, kar umownych czy spadek wskaźników produkcyjnych, które będą odczuwalne przez wiele miesięcy.
Obowiązek dbałości o stan budynków
Ubezpieczyciele wymagają, aby budynki objęte ochroną były utrzymywane w należytym stanie technicznym. W praktyce oznacza to konieczność wykonywania bieżących napraw, wzmacniania konstrukcji, wymiany spróchniałych elementów drewnianych czy zabezpieczania przed zawilgoceniem. Jeżeli dojdzie do uderzenia pojazdu w budynek, który już wcześniej był w złym stanie, zakład ubezpieczeń może zakwestionować część odpowiedzialności, argumentując, że część zniszczeń wynika z braku konserwacji, a nie samego zdarzenia losowego.
Rolnik powinien również pamiętać o obowiązku zgłaszania istotnych zmian w sposobie użytkowania budynków – np. przekształcenia starej stodoły w nowoczesną chlewnię czy obory w magazyn paliw. Zmiana przeznaczenia wiąże się z innym poziomem ryzyka ubezpieczeniowego, a brak aktualizacji danych może stać się pretekstem do zmniejszenia odszkodowania, zwłaszcza gdy szkoda powstaje w szczególnych warunkach eksploatacji budynku.
Jak praktycznie przygotować polisę rolniczą pod kątem szkód od pojazdów
Właściwe zaprojektowanie ochrony ubezpieczeniowej w gospodarstwie rolnym wymaga nie tylko znajomości przepisów i OWU, ale także realnej oceny ryzyka. Szkody po uderzeniu pojazdu w budynek są jednym z tych zagrożeń, których często się nie docenia – do czasu pierwszego poważnego wypadku. Poniżej znajduje się kilka praktycznych wskazówek, jak zminimalizować ryzyko finansowe takich zdarzeń.
Analiza ruchu pojazdów w gospodarstwie
Punktem wyjścia powinna być analiza, jakie pojazdy i jak często poruszają się po terenie gospodarstwa. Im większy ruch maszyn i samochodów, tym większa potrzeba rozszerzenia ochrony o szkody związane z uderzeniem w budynki. Warto zwrócić uwagę na:
- liczbę i masę wykorzystywanych maszyn (ciągniki, kombajny, ładowarki teleskopowe),
- częstotliwość wjazdu pojazdów zewnętrznych (dostawcy, odbiorcy, serwisanci),
- rozmieszczenie budynków w stosunku do dróg dojazdowych i placów manewrowych,
- warunki oświetleniowe i jakość nawierzchni.
Na podstawie takiej analizy można świadomie zdecydować się na dodatkowe klauzule w polisach mienia, a także wprowadzić proste rozwiązania techniczne, jak barierki ochronne, słupki, wyraźne oznaczenia czy lustra ułatwiające manewrowanie.
Dobór klauzul i rozszerzeń w polisie
Podczas rozmowy z doradcą ubezpieczeniowym rolnik powinien wyraźnie podkreślić, że zależy mu na ochronie przed skutkami uderzenia pojazdu w budynki. W praktyce może to oznaczać:
- wykupienie dodatkowej klauzuli obejmującej szkody spowodowane przez środki transportu,
- włączenie do zakresu ochrony maszyn i urządzeń znajdujących się wewnątrz budynków,
- zabezpieczenie się polisą All Risk z jak najszerszym zakresem i jak najmniejszą liczbą wyłączeń,
- podniesienie sum ubezpieczenia dla najbardziej narażonych budynków (np. tych położonych przy ruchliwej drodze gminnej).
Warto także doprecyzować, czy polisa obejmuje szkody wyrządzone przez pojazdy własne rolnika, w tym te prowadzone przez domowników i pracowników sezonowych. To właśnie te zdarzenia są najczęstsze, a jednocześnie najtrudniejsze do sfinansowania z OC komunikacyjnego.
Procedura postępowania po szkodzie
Po uderzeniu pojazdu w budynek pierwszym krokiem powinna być ocena bezpieczeństwa – sprawdzenie, czy nie ma zagrożenia zawaleniem konstrukcji, wyciekiem paliwa, zwarciem instalacji elektrycznej. Następnie należy:
- zabezpieczyć miejsce zdarzenia przed dostępem osób postronnych i zwierząt,
- wezwać odpowiednie służby (policja, straż pożarna), gdy sytuacja tego wymaga,
- udokumentować szkody (zdjęcia, filmy, opis), zanim rozpocznie się prace porządkowe,
- zgłosić szkodę do odpowiedniego ubezpieczyciela, wskazując, czy zniszczenia dotyczą mienia, odpowiedzialności cywilnej, czy obu tych obszarów,
- uzgodnić z likwidatorem zakres doraźnych napraw, które można wykonać przed oględzinami.
Nie warto zwlekać ze zgłoszeniem – większość ubezpieczycieli przewiduje krótkie terminy, w których rolnik powinien powiadomić o powstaniu szkody. Opóźnienie nie zawsze oznacza odmowę wypłaty, ale może utrudnić udowodnienie rzeczywistego zakresu zniszczeń i przyczyny zdarzenia.
Najczęstsze błędy rolników przy ubezpieczaniu budynków
Szkody po uderzeniu pojazdu w budynek dobitnie pokazują, jak ważne jest prawidłowe skonstruowanie polisy. W praktyce rolnicy często popełniają podobne błędy, które istotnie zmniejszają poziom ochrony.
Niedoszacowanie wartości budynków
Aby obniżyć składkę, część właścicieli gospodarstw celowo zgłasza niższe wartości budynków niż ich realna wartość odtworzeniowa. Skutkuje to niedoubezpieczeniem i zastosowaniem zasady proporcji przy wypłacie odszkodowania. Przy dużych szkodach, np. częściowym zawaleniu się ściany nośnej i dachu obory po uderzeniu ciężarówki, różnica może wynieść kilkadziesiąt procent wartości naprawy.
Brak rozszerzeń obejmujących szkody od środków transportu
Rolnicy koncentrują się często na ryzykach pogodowych – huraganie, gradowaniu, powodzi – zapominając, że ruch pojazdów w gospodarstwie jest równie istotnym źródłem zagrożeń. Brak klauzul dotyczących uderzenia pojazdu w budynek sprawia, że przy szkodzie powstałej z winy własnej maszyny rolnik zostaje praktycznie bez wsparcia finansowego, zwłaszcza gdy nie ma możliwości skorzystania z OC komunikacyjnego.
Nieczytanie OWU i brak pytań o wyłączenia
OWU polis rolniczych potrafią być rozbudowane i napisane trudnym językiem. Wielu rolników ogranicza się do podpisania umowy, nie wnikając w szczegóły. Tymczasem to właśnie w OWU znajdziemy zapisy o wyłączeniach odpowiedzialności przy szkodach spowodowanych przez pojazdy, o wymaganej dokumentacji czy sposobie rozliczenia. Brak świadomości tych zapisów skutkuje rozczarowaniem dopiero w momencie szkody, gdy okazuje się, że część strat nie jest objęta ochroną.
Brak aktualizacji polisy przy rozbudowie gospodarstwa
Gospodarstwa dynamicznie się rozwijają – powstają nowe budynki, istniejące są rozbudowywane lub zmienia się ich przeznaczenie. Jeżeli polisa nie jest aktualizowana, a budynek, w który uderzył pojazd, nie znajduje się w wykazie mienia, ubezpieczyciel może ograniczyć swoją odpowiedzialność. Dotyczy to szczególnie nowych wiat, hal inwentarskich czy magazynów pasz.
Praktyczne porady dla rolników – jak wzmocnić ochronę prawną i finansową
Oprócz właściwie dobranych polis, rolnik może podjąć szereg działań organizacyjnych i technicznych, które zmniejszą ryzyko szkody oraz ułatwią uzyskanie odszkodowania.
Profilaktyka techniczna i organizacyjna
Warto wprowadzić w gospodarstwie proste zasady ruchu pojazdów: wyznaczenie stałych tras przejazdu, oznaczenie stref załadunku i rozładunku, stosowanie ograniczeń prędkości na podwórzu. Dobrym rozwiązaniem jest montaż luster w miejscach o ograniczonej widoczności oraz dodatkowego oświetlenia w newralgicznych punktach. Konstrukcje narażone na uderzenia (np. narożniki budynków przy wjeździe) można zabezpieczyć słupkami ochronnymi lub barierami stalowymi.
Regularny przegląd techniczny maszyn rolniczych oraz szkolenie pracowników i domowników z zasad bezpiecznego manewrowania również zmniejsza prawdopodobieństwo kolizji z budynkami. Ubezpieczyciele pozytywnie oceniają takie działania, co może wpłynąć na korzystniejsze warunki polisy.
Dokumentacja majątku i szkód
Dobrym nawykiem jest okresowe dokumentowanie stanu budynków – zdjęcia elewacji, wnętrz, konstrukcji dachu, wyposażenia. W razie szkody można łatwo wykazać, w jakim stanie znajdował się obiekt przed wypadkiem i co dokładnie zostało zniszczone. Taka dokumentacja jest szczególnie cenna przy dużych roszczeniach oraz przy sporach o zakres odpowiedzialności ubezpieczyciela.
Po szkodzie warto prowadzić dokładny rejestr poniesionych kosztów – faktury za materiały, usługi budowlane, wynajem sprzętu czy zabezpieczenie obiektu. Im lepiej udokumentowane wydatki, tym większa szansa na ich pełne uwzględnienie przy likwidacji szkody.
Konsultacja z doradcą specjalizującym się w ubezpieczeniach rolniczych
Rynek ubezpieczeń dla gospodarstw jest coraz bardziej zaawansowany, a różnice między poszczególnymi ofertami mogą być istotne. Warto skorzystać z pomocy doradcy, który zna specyfikę rolnictwa i potrafi dopasować zakres ochrony do realnych zagrożeń w konkretnym gospodarstwie. Szczególnie ważne jest wspólne przeanalizowanie, jak dana polisa traktuje szkody spowodowane uderzeniem pojazdu i czy obejmuje również pojazdy własne oraz szkody pośrednie.
FAQ – najczęstsze pytania rolników o szkody po uderzeniu pojazdu w budynek
Czy obowiązkowe ubezpieczenie budynków rolniczych zawsze obejmuje szkody po uderzeniu pojazdu?
Obowiązkowe ubezpieczenie budynków rolniczych z ustawy koncentruje się głównie na ryzykach żywiołowych, takich jak ogień, huragan czy powódź. Uderzenie pojazdu nie zawsze jest wprost wskazane w katalogu ryzyk podstawowych. Często odpowiedzialność za takie szkody spoczywa głównie na OC sprawcy kolizji, a dopiero dodatkowe klauzule lub polisy typu All Risk rozszerzają ochronę na zdarzenia spowodowane przez środki transportu, w tym pojazdy własne rolnika.
Co jeśli w mój budynek uderzył mój własny ciągnik lub kombajn?
W takiej sytuacji klasyczne OC komunikacyjne zwykle nie zadziała, ponieważ nie obejmuje szkód w mieniu własnym posiadacza pojazdu. Kluczowe staje się to, czy polisa mienia w gospodarstwie przewiduje ochronę na wypadek szkód spowodowanych przez własne środki transportu. Jeśli tak, odszkodowanie zostanie wypłacone z ubezpieczenia budynków lub majątku, z uwzględnieniem udziału własnego i limitów. Warto wcześniej sprawdzić OWU i rozważyć rozszerzenie zakresu o takie ryzyko.
Jak postępować, gdy sprawca uciekł z miejsca zdarzenia lub nie ma ważnego OC?
Najpierw należy zabezpieczyć miejsce szkody, wykonać dokumentację zdjęciową i wezwać policję. Notatka policyjna będzie kluczowa przy późniejszych roszczeniach. Jeżeli sprawca nie zostanie ustalony lub okaże się, że pojazd nie miał OC, część strat może pokryć Ubezpieczeniowy Fundusz Gwarancyjny, ale tylko w określonym zakresie. W pozostałym zakresie rolnik może skorzystać z własnej polisy mienia, jeśli obejmuje takie zdarzenia, a ubezpieczyciel może później dochodzić regresu do ustalonego sprawcy.
Czy mogę ubezpieczyć również utratę dochodu związaną z uszkodzeniem budynku?
Standardowe ubezpieczenie budynków rolniczych nie obejmuje automatycznie utraconych korzyści ani przerwy w działalności. Na rynku dostępne są jednak specjalistyczne rozszerzenia i osobne produkty, które pozwalają objąć ochroną określony poziom utraconego dochodu lub dodatkowe koszty funkcjonowania gospodarstwa po szkodzie. Dotyczy to m.in. kosztów wynajmu zastępczych budynków, transportu zwierząt czy organizacji tymczasowej produkcji. Warto zapytać doradcę o takie rozwiązania.
Na co zwrócić uwagę, aby polisa dobrze chroniła przed skutkami uderzenia pojazdu w budynek?
Kluczowe jest prawidłowe określenie sum ubezpieczenia (zbliżonych do wartości odtworzeniowej), dokładne przeczytanie OWU pod kątem wyłączeń związanych z działaniem środków transportu oraz świadome dobranie klauzul rozszerzających. Warto sprawdzić, czy polisa obejmuje pojazdy własne i osoby trzecie, jak rozliczane są częściowe szkody konstrukcyjne oraz czy istnieją limity na szkody w wyposażeniu wewnątrz budynków. Dobrze jest też aktualizować polisę przy każdej większej rozbudowie lub zmianie przeznaczenia obiektów.